Artikel über maschinelles Lernen im Handel.

Erstellen von KI-basierten Handelsrobotern: native Integration der Bibliotheken für Python, Matrizen und Vektoren, Mathematik und Statistik und vieles mehr.
Finden Sie heraus, wie Sie maschinelles Lernen im Handel einsetzen können. Neuronen, Perzeptronen, Faltungs- und rekurrente Netze, Vorhersagemodelle – beginnen Sie mit den Grundlagen und arbeiten Sie sich bis zur Entwicklung Ihrer eigenen KI vor. Sie lernen, wie man neuronale Netze für den algorithmischen Handel auf Finanzmärkten trainiert und anwendet.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Neuronale Netze leicht gemacht (Teil 76): Erforschung verschiedener Interaktionsmuster mit Multi-Future Transformer
Dieser Artikel setzt das Thema der Vorhersage der kommenden Kursentwicklung fort. Ich lade Sie ein, sich mit der Architektur eines Multi-Future Transformers vertraut zu machen. Die Hauptidee besteht darin, die multimodale Verteilung der Zukunft in mehrere unimodale Verteilungen zu zerlegen, was es ermöglicht, verschiedene Modelle der Interaktion zwischen Agenten auf der Szene effektiv zu simulieren.


Neuronale Netze im Trading: Effektive Merkmalsextraktion für präzise Klassifizierung (Mantis)
Lernen Sie Mantis kennen – ein leichtgewichtiges Foundation-Model für die Zeitreihenklassifizierung auf Basis einer Transformer-Architektur mit kontrastivem Vortraining und einem hybriden Attention-Mechanismus, der eine rekordverdächtige Genauigkeit und hohe Skalierbarkeit ermöglicht.


Klassische Strategien neu interpretieren: Rohöl
In diesem Artikel greifen wir eine klassische Rohölhandelsstrategie wieder auf, um sie durch den Einsatz von Algorithmen des überwachten maschinellen Lernens zu verbessern. Wir werden ein Modell der kleinsten Quadrate konstruieren, um zukünftige Brent-Rohölpreise auf der Grundlage der Differenz zwischen Brent- und WTI-Rohölpreisen vorherzusagen. Unser Ziel ist es, einen Frühindikator für künftige Veränderungen der Brent-Preise zu ermitteln.

Integration von ML-Modellen mit dem Strategy Tester (Teil 3): Verwaltung von CSV-Dateien (II)
Dieses Material bietet eine vollständige Anleitung zur Erstellung einer Klasse in MQL5 für die effiziente Verwaltung von CSV-Dateien. Wir werden die Implementierung von Methoden zum Öffnen, Schreiben, Lesen und Umwandeln von Daten sehen. Wir werden auch überlegen, wie wir sie zum Speichern und Abrufen von Informationen nutzen können. Darüber hinaus werden wir die Grenzen und die wichtigsten Aspekte bei der Verwendung einer solchen Klasse erörtern. Dieser Artikel kann eine wertvolle Ressource für diejenigen sein, die lernen wollen, wie man CSV-Dateien in MQL5 verarbeitet.


Integrieren Sie Ihr eigenes LLM in EA (Teil 5): Handelsstrategie mit LLMs(II)-LoRA-Tuning entwickeln und testen
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 23): CNNs
Convolutional Neural Networks sind ein weiterer Algorithmus des maschinellen Lernens, der sich darauf spezialisiert hat, mehrdimensionale Datensätze in ihre wichtigsten Bestandteile zu zerlegen. Wir sehen uns an, wie dies typischerweise erreicht wird, und untersuchen eine mögliche Anwendung für Händler in einer anderen Signalklasse des MQL5-Assistenten.

Zeitreihen-Clustering für kausales Schlussfolgern
Clustering-Algorithmen beim maschinellen Lernen sind wichtige unüberwachte Lernalgorithmen, die die ursprünglichen Daten in Gruppen mit ähnlichen Beobachtungen unterteilen können. Anhand dieser Gruppen können Sie den Markt für ein bestimmtes Cluster analysieren, anhand neuer Daten nach den stabilsten Clustern suchen und kausale Schlüsse ziehen. In dem Artikel wird eine originelle Methode für das Clustering von Zeitreihen in Python vorgeschlagen.


Hidden Markov Modelle für trendfolgende Volatilitätsprognosen
Hidden Markov Modelle (HMM) sind leistungsstarke statistische Instrumente, die durch die Analyse beobachtbarer Kursbewegungen die zugrunde liegenden Marktzustände identifizieren. Im Handel verbessern HMM die Volatilitätsprognose und liefern Informationen für Trendfolgestrategien, indem sie Marktverschiebungen modellieren und antizipieren. In diesem Artikel stellen wir das vollständige Verfahren zur Entwicklung einer Trendfolgestrategie vor, die HMM zur Prognose der Volatilität als Filter einsetzt.


Neuronales Netz in der Praxis: Pseudoinverse (I)
Heute werden wir uns damit beschäftigen, wie man die Berechnung der Pseudoinverse in der reinen MQL5-Sprache implementiert. Der Code, den wir uns ansehen werden, wird für Anfänger viel komplexer sein, als ich erwartet hatte, und ich bin noch dabei herauszufinden, wie ich ihn auf einfache Weise erklären kann. Betrachten Sie dies also als eine Gelegenheit, einen ungewöhnlichen Code zu lernen. Ruhig und aufmerksam. Obwohl es nicht auf eine effiziente oder schnelle Anwendung abzielt, soll es so didaktisch wie möglich sein.

Brain Storm Optimierungsalgorithmus (Teil I): Clustering
In diesem Artikel befassen wir uns mit einer innovativen Optimierungsmethode namens BSO (Brain Storm Optimization), die von einem natürlichen Phänomen namens „Brainstorming“ inspiriert ist. Wir werden auch einen neuen Ansatz zur Lösung von multimodalen Optimierungsproblemen diskutieren, den die BSO-Methode anwendet. Es ermöglicht die Suche nach mehreren optimalen Lösungen, ohne dass die Anzahl der Teilpopulationen vorher festgelegt werden muss. Wir werden auch die Clustermethoden K-Means und K-Means++ betrachten.

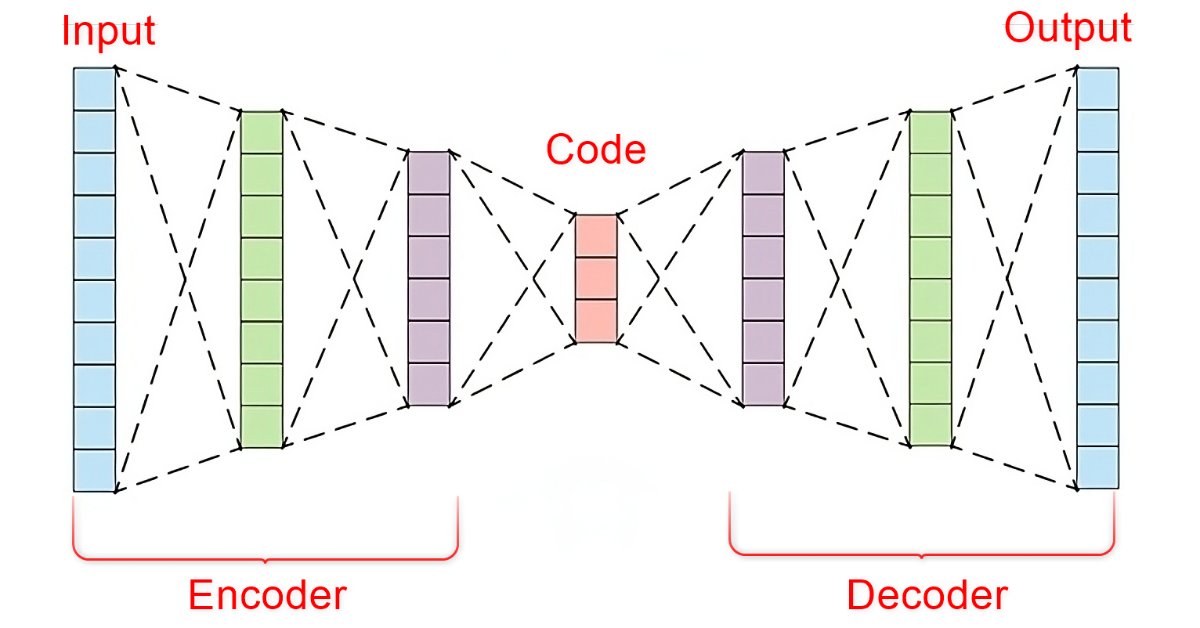
Datenwissenschaft und ML (Teil 22): Nutzung von Autoencodern Neuronaler Netze für intelligentere Trades durch den Übergang vom Rauschen zum Signal
In der schnelllebigen Welt der Finanzmärkte ist es für den erfolgreichen Handel entscheidend, aussagekräftige Signale vom Rauschen zu unterscheiden. Durch den Einsatz hochentwickelter neuronaler Netzwerkarchitekturen sind Autocoder hervorragend in der Lage, verborgene Muster in Marktdaten aufzudecken und verrauschte Daten in verwertbare Erkenntnisse umzuwandeln. In diesem Artikel gehen wir der Frage nach, wie Autoencoders die Handelspraktiken revolutionieren und Händlern ein leistungsfähiges Werkzeug an die Hand geben, um die Entscheidungsfindung zu verbessern und sich auf den dynamischen Märkten von heute einen Wettbewerbsvorteil zu verschaffen.


Datenwissenschaft und ML(Teil 30): Das Power-Paar für die Vorhersage des Aktienmarktes, Convolutional Neural Networks (CNNs) und Recurrent Neural Networks (RNNs)
In diesem Artikel untersuchen wir die dynamische Integration von Convolutional Neural Networks (CNNs) und Recurrent Neural Networks (RNNs) in der Börsenprognose. Nutzen wir die Fähigkeit von CNNs, Muster zu extrahieren, und die Fähigkeit der RNNs, sequentielle Daten zu verarbeiten. Wir wollen sehen, wie diese leistungsstarke Kombination die Genauigkeit und Effizienz von Handelsalgorithmen verbessern kann.


MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 07): Dendrogramme
Die Klassifizierung von Daten zu Analyse- und Prognosezwecken ist ein sehr vielfältiger Bereich des maschinellen Lernens, der eine große Anzahl von Ansätzen und Methoden umfasst. Dieser Beitrag befasst sich mit einem solchen Ansatz, der Agglomerativen Hierarchischen Klassifikation.

Neuronale Netze leicht gemacht (Teil 74): Trajektorienvorhersage mit Anpassung
In diesem Artikel wird eine recht effektive Methode zur Vorhersage der Trajektorie von Multi-Agenten vorgestellt, die sich an verschiedene Umweltbedingungen anpassen kann.

Saisonale Filterung und Zeitabschnitt für Deep Learning ONNX Modelle mit Python für EA
Können wir bei der Erstellung von Modellen für Deep Learning mit Python von der Saisonalität profitieren? Hilft das Filtern von Daten für die ONNX-Modelle, um bessere Ergebnisse zu erzielen? Welchen Zeitabschnitt sollten wir verwenden? Wir werden all dies in diesem Artikel behandeln.

Integration von MQL5 in Datenverarbeitungspakete (Teil 1): Fortgeschrittene Datenanalyse und statistische Verarbeitung
Die Integration ermöglicht einen nahtlosen Arbeitsablauf, bei dem Finanzrohdaten aus MQL5 in Datenverarbeitungspakete wie Jupyter Lab für erweiterte Analysen einschließlich statistischer Tests importiert werden können.


Selbstoptimierende Expert Advisors in MQL5 (Teil 12): Aufbau von linearen Klassifikatoren durch Matrixfaktorisierung
Dieser Artikel befasst sich mit der leistungsfähigen Rolle der Matrixfaktorisierung im algorithmischen Handel, insbesondere in MQL5-Anwendungen. Von Regressionsmodellen bis hin zu Multi-Target-Klassifikatoren gehen wir durch praktische Beispiele, die zeigen, wie einfach diese Techniken mit Hilfe von integrierten MQL5-Funktionen integriert werden können. Ganz gleich, ob Sie die Kursrichtung vorhersagen oder das Verhalten von Indikatoren modellieren wollen, dieser Leitfaden schafft eine solide Grundlage für den Aufbau intelligenter Handelssysteme mit Hilfe von Matrixmethoden.

Datenwissenschaft und maschinelles Lernen (Teil 21): Neuronale Netze entschlüsseln, Optimierungsalgorithmen entmystifiziert
Tauchen Sie ein in das Herz der neuronalen Netze, indem wir die Optimierungsalgorithmen, die innerhalb des neuronalen Netzes verwendet werden, entmystifizieren. In diesem Artikel erfahren Sie, mit welchen Schlüsseltechniken Sie das volle Potenzial neuronaler Netze ausschöpfen und Ihre Modelle zu neuen Höhen der Genauigkeit und Effizienz führen können.

Kategorientheorie in MQL5 (Teil 2)
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die zu Kommentaren und Diskussionen anregt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung der Händler fördert.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 16): Hauptkomponentenanalyse mit Eigenvektoren
Die Hauptkomponentenanalyse, ein Verfahren zur Verringerung der Dimensionalität in der Datenanalyse, wird in diesem Artikel untersucht, und es wird gezeigt, wie sie mit Eigenwerten und Vektoren umgesetzt werden kann. Wie immer streben wir die Entwicklung eines Prototyps einer Experten-Signal-Klasse an, die im MQL5-Assistenten verwendet werden kann.


Handelseinblicke über das Volumen: Trendbestätigung
Die Enhanced Trend Confirmation Technique kombiniert Preisaktionen, Volumenanalysen und maschinelles Lernen, um echte Marktbewegungen zu identifizieren. Für die Handelsvalidierung sind sowohl Preisausbrüche als auch Volumensprünge (50 % über dem Durchschnitt) erforderlich, während ein neuronales LSTM-Netzwerk für zusätzliche Bestätigung sorgt. Das System verwendet eine ATR-basierte Positionsgröße und ein dynamisches Risikomanagement, wodurch es an verschiedene Marktbedingungen angepasst werden kann und gleichzeitig falsche Signale herausfiltert.

Neuronale Netze leicht gemacht (Teil 87): Zeitreihen-Patching
Die Vorhersage spielt eine wichtige Rolle in der Zeitreihenanalyse. Im neuen Artikel werden wir über die Vorteile des Zeitreihen-Patchings sprechen.


Handelseinblicke durch Volumen: Mehr als OHLC-Charts
Ein algorithmisches Handelssystem, das die Volumenanalyse mit Techniken des maschinellen Lernens, insbesondere neuronalen LSTM-Netzen, kombiniert. Im Gegensatz zu traditionellen Handelsansätzen, die sich in erster Linie auf Preisbewegungen konzentrieren, legt dieses System den Schwerpunkt auf Volumenmuster und deren Ableitungen, um Marktbewegungen vorherzusagen. Die Methodik umfasst drei Hauptkomponenten: Analyse der Volumenderivate (erste und zweite Ableitung), LSTM-Vorhersagen für Volumenmuster und traditionelle technische Indikatoren.

Von Python zu MQL5: Eine Reise in quanteninspirierte Handelssysteme
Der Artikel befasst sich mit der Entwicklung eines quanteninspirierten Handelssystems, das von einem Python-Prototyp zu einer MQL5-Implementierung für den realen Handel übergeht. Das System nutzt die Prinzipien der Quanteninformatik wie Überlagerung und Verschränkung, um Marktzustände zu analysieren, obwohl es auf klassischen Computern mit Quantensimulatoren läuft. Zu den wichtigsten Merkmalen gehören ein Drei-Qubit-System zur gleichzeitigen Analyse von acht Marktzuständen, 24-Stunden-Rückblicke und sieben technische Indikatoren für die Marktanalyse. Auch wenn die Genauigkeitsraten bescheiden erscheinen mögen, bieten sie in Verbindung mit geeigneten Risikomanagementstrategien einen erheblichen Vorteil.


Analyse überkaufter und überverkaufter Trends mit Ansätzen der Chaostheorie
Wir bestimmen den überkauften und überverkauften Zustand des Marktes nach der Chaostheorie: Wir integrieren die Prinzipien der Chaostheorie, der fraktalen Geometrie und der neuronalen Netze, um Finanzmärkte zu prognostizieren. Die Studie demonstriert die Verwendung des Lyapunov-Exponenten als Maß für die Zufälligkeit des Marktes und die dynamische Anpassung der Handelssignale. Die Methodik umfasst einen Algorithmus zur Erzeugung von fraktalem Rauschen, hyperbolische Tangentenaktivierung und Momentoptimierung.

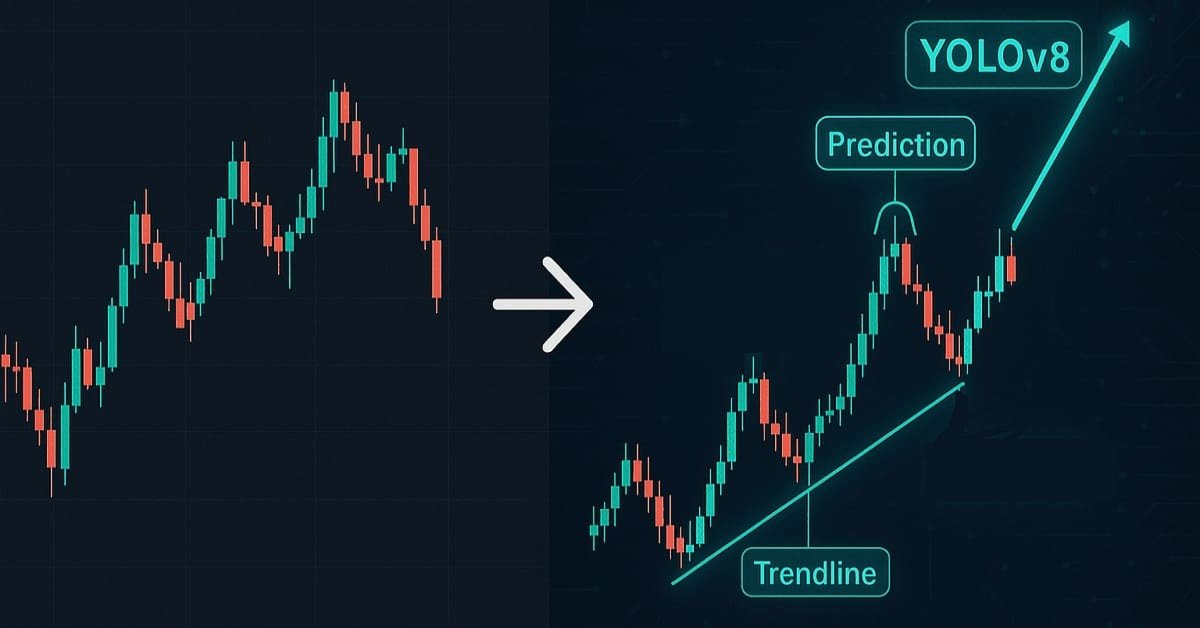
Datenwissenschaft und ML (Teil 41): Mustererkennung mit YOLOv8 im Forex und den Aktienmärkten
Die Erkennung von Mustern auf den Finanzmärkten ist eine Herausforderung, denn dazu muss man sehen, was auf dem Chart zu sehen ist, und das ist in MQL5 aufgrund der Bildbeschränkungen schwierig zu bewerkstelligen. In diesem Artikel werden wir ein anständiges Modell in Python besprechen, das uns hilft, mit minimalem Aufwand Muster im Chart zu erkennen.


Kategorientheorie in MQL5 (Teil 21): Natürliche Transformationen mit LDA
In diesem Artikel, dem 21. in unserer Reihe, geht es weiter mit einem Blick auf natürliche Transformationen und wie sie mit Hilfe der linearen Diskriminanzanalyse umgesetzt werden können. Wir stellen diese Anwendungen in einem Signalklassenformat vor, wie im vorherigen Artikel.

Künstlicher Algenalgorithmus (AAA)
Der Artikel befasst sich mit dem Künstlichen Algenalgorithmus (AAA), der auf den für Mikroalgen charakteristischen biologischen Prozessen beruht. Der Algorithmus umfasst eine Spiralbewegung, einen evolutionären Prozess und eine Anpassung, die es ihm ermöglicht, Optimierungsprobleme zu lösen. Der Artikel bietet eine eingehende Analyse der Funktionsprinzipien der AAA und ihres Potenzials für die mathematische Modellierung, wobei die Verbindung zwischen Natur und algorithmischen Lösungen hervorgehoben wird.


Kategorientheorie (Teil 9): Monoid-Aktionen
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier setzen wir Monoid-Aktionen als Mittel zur Transformation von Monoiden fort, die im vorigen Artikel behandelt wurden und zu mehr Anwendungen führen.

Wirtschaftsprognosen: Erkunden des Potenzials von Python
Wie kann man die Wirtschaftsdaten der Weltbank für Prognosen nutzen? Was passiert, wenn man KI-Modelle und Wirtschaft kombiniert?


Neuronales Netz in der Praxis: Geradenfunktion
In diesem Artikel werden wir einen kurzen Blick auf einige Methoden werfen, um eine Funktion zu erhalten, die unsere Daten in der Datenbank darstellen kann. Ich werde nicht im Detail darauf eingehen, wie man Statistiken und Wahrscheinlichkeitsstudien zur Interpretation der Ergebnisse verwendet. Überlassen wir das denjenigen, die sich wirklich mit der mathematischen Seite der Angelegenheit befassen wollen. Die Erforschung dieser Fragen wird entscheidend sein für das Verständnis dessen, was bei der Untersuchung neuronaler Netze eine Rolle spielt. Hier werden wir dieses Thema in aller Ruhe besprechen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 21): Testen mit Wirtschaftskalenderdaten
Die Daten des Wirtschaftskalenders sind standardmäßig nicht für das Testen mit Expert Advisors im Strategy Tester verfügbar. Wir sehen uns an, wie Datenbanken helfen können, diese Einschränkung zu umgehen. In diesem Artikel untersuchen wir, wie SQLite-Datenbanken verwendet werden können, um Wirtschaftskalender-Nachrichten zu archivieren, sodass assistentengestützte Expert Advisors diese nutzen können, um Handelssignale zu generieren.

Feature Engineering mit Python und MQL5 (Teil II): Winkel des Preises
Im MQL5-Forum gibt es viele Beiträge, in denen um Hilfe bei der Berechnung der Steigung von Preisänderungen gebeten wird. In diesem Artikel wird eine Möglichkeit zur Berechnung des Winkels aufgezeigt, der sich aus den Kursveränderungen eines beliebigen Marktes ergibt, mit dem Sie handeln möchten. Außerdem werden wir die Frage beantworten, ob die Entwicklung dieser neuen Funktion den zusätzlichen Aufwand und die investierte Zeit wert ist. Wir werden untersuchen, ob die Steigung des Kurses die Genauigkeit unseres KI-Modells bei der Vorhersage des USDZAR-Paares auf dem M1 verbessern kann.


Neuronale Netze leicht gemacht (Teil 84): Umkehrbare Normalisierung (RevIN)
Wir wissen bereits, dass die Vorverarbeitung der Eingabedaten eine wichtige Rolle für die Stabilität der Modellbildung spielt. Für die Online-Verarbeitung von „rohen“ Eingabedaten verwenden wir häufig eine Batch-Normalisierungsschicht. Aber manchmal brauchen wir ein umgekehrtes Verfahren. In diesem Artikel wird einer der möglichen Ansätze zur Lösung dieses Problems erörtert.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 20): Symbolische Regression
Die symbolische Regression ist eine Form der Regression, die von minimalen bis gar keinen Annahmen darüber ausgeht, wie das zugrunde liegende Modell, das die untersuchten Datensätze abbildet, aussehen würde. Obwohl sie mit Bayes'schen Methoden oder neuronalen Netzen implementiert werden kann. Shen wir uns an, wie eine Implementierung mit genetischen Algorithmen helfen kann, eine im MQL5-Assistenten verwendbare Expertensignalklasse anzupassen.

William-Gann-Methoden (Teil III): Funktioniert Astrologie?
Beeinflussen die Positionen von Planeten und Sternen die Finanzmärkte? Bewaffnen wir uns mit Statistiken und Big Data und begeben wir uns auf eine spannende Reise in die Welt, in der sich Sterne und Aktiencharts kreuzen.

Neuronale Netze leicht gemacht (Teil 69): Dichte-basierte Unterstützungsbedingung für die Verhaltenspolitik (SPOT)
Beim Offline-Lernen verwenden wir einen festen Datensatz, der die Umweltvielfalt nur begrenzt abdeckt. Während des Lernprozesses kann unser Agent Aktionen generieren, die über diesen Datensatz hinausgehen. Wenn es keine Rückmeldungen aus der Umwelt gibt, wie können wir dann sicher sein, dass die Bewertungen solcher Maßnahmen korrekt sind? Die Beibehaltung der Agentenpolitik innerhalb des Trainingsdatensatzes ist ein wichtiger Aspekt, um die Zuverlässigkeit des Trainings zu gewährleisten. Darüber werden wir in diesem Artikel sprechen.

Selbstoptimierender Expert Advisor mit MQL5 und Python (Teil VI): Die Vorteile des tiefen doppelten Abstiegs nutzen
Das traditionelle maschinelle Lernen lehrt die Praktiker, darauf zu achten, dass ihre Modelle nicht übermäßig angepasst werden. Diese Ideologie wird jedoch durch neue Erkenntnisse in Frage gestellt, die von fleißigen Forschern aus Harvard veröffentlicht wurden, die herausgefunden haben, dass das, was als Überanpassung erscheint, unter Umständen das Ergebnis einer vorzeitigen Beendigung Ihrer Trainingsverfahren ist. Wir werden zeigen, wie wir die in der Forschungsarbeit veröffentlichten Ideen nutzen können, um unseren Einsatz von KI bei der Prognose von Ergebnissen zu verbessern.


Neuronale Netze leicht gemacht (Teil 83): Der „Conformer“-Algorithmus für räumlich-zeitliche kontinuierliche Aufmerksamkeitstransformation
In diesem Artikel wird der Conformer-Algorithmus vorgestellt, der ursprünglich für die Wettervorhersage entwickelt wurde, die in Bezug auf Variabilität und Launenhaftigkeit mit den Finanzmärkten verglichen werden kann. Conformer ist eine komplexe Methode. Es kombiniert die Vorteile von Aufmerksamkeitsmodellen und gewöhnlichen Differentialgleichungen.


Neuronale Netze leicht gemacht (Teil 95): Reduzierung des Speicherverbrauchs in Transformermodellen
Auf der Transformerarchitektur basierende Modelle weisen eine hohe Effizienz auf, aber ihre Verwendung wird durch hohe Ressourcenkosten sowohl in der Trainingsphase als auch während des Betriebs erschwert. In diesem Artikel schlage ich vor, sich mit Algorithmen vertraut zu machen, die es ermöglichen, den Speicherverbrauch solcher Modelle zu reduzieren.