Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Einführung in MQL5 (Teil 13): Ein Anfängerleitfaden zur Erstellung nutzerdefinierter Indikatoren (II)
Dieser Artikel führt Sie durch die Erstellung eines nutzerdefinierten Heikin Ashi-Indikators von Grund auf und zeigt Ihnen, wie Sie Ihre nutzerdefinierte Indikatoren in einen EA integrieren können. Es umfasst Indikatorberechnungen, Handelsausführungslogik und Risikomanagementtechniken zur Verbesserung automatisierter Handelsstrategien.

Datenwissenschaft und ML (Teil 44): Forex OHLC Zeitreihenprognose mit Vektor-Autoregression (VAR)
Entdecken Sie, wie Vektor-Autoregressions-Modelle (VAR) Forex OHLC (Open, High, Low und Close) Zeitreihendaten prognostizieren können. Dieser Artikel befasst sich mit der VAR-Implementierung, dem Modelltraining und der Echtzeitprognose in MetaTrader 5 und hilft Händlern, voneinander abhängige Währungsbewegungen zu analysieren und ihre Handelsstrategien zu verbessern.

Algorithmus einer chemischen Reaktionsoptimierung (CRO) (Teil I): Prozesschemie in der Optimierung
Im ersten Teil dieses Artikels werden wir in die Welt der chemischen Reaktionen eintauchen und einen neuen Ansatz zur Optimierung entdecken! Die chemische Reaktionsoptimierung (CRO) nutzt Prinzipien, die sich aus den Gesetzen der Thermodynamik ableiten, um effiziente Ergebnisse zu erzielen. Wir werden die Geheimnisse der Zersetzung, der Synthese und anderer chemischer Prozesse lüften, die die Grundlage für diese innovative Methode bilden.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 31): Auswahl der Verlustfunktion
Die Verlustfunktion ist die wichtigste Kennzahl für Algorithmen des maschinellen Lernens, die eine Rückmeldung für den Trainingsprozess liefert, indem sie angibt, wie gut ein bestimmter Satz von Parametern im Vergleich zum beabsichtigten Ziel funktioniert. Wir untersuchen die verschiedenen Formate dieser Funktion in einer nutzerdefinierten MQL5-Assistenten-Klasse.


Quantitativer Ansatz für das Risikomanagement: Anwendung des VaR-Modells zur Optimierung eines Multiwährungsportfolios mit Python und MetaTrader 5
In diesem Artikel wird das Potenzial des Value-at-Risk (VaR)-Modells für die Optimierung von Portfolios in mehreren Währungen untersucht. Mit Hilfe von Python und der Funktionalität von MetaTrader 5 demonstrieren wir, wie man eine VaR-Analyse für eine effiziente Kapitalallokation und Positionsverwaltung implementiert. Von den theoretischen Grundlagen bis zur praktischen Umsetzung behandelt der Artikel alle Aspekte der Anwendung eines der robustesten Risikoberechnungssysteme - VaR - im algorithmischen Handel.


Optimierung und Optimierung des Roh-Codes zur Verbesserung der Backtest-Ergebnisse
Verbessern Sie Ihren MQL5-Code durch Optimierung der Logik, Verfeinerung der Berechnungen und Verkürzung der Ausführungszeit, um die Genauigkeit von Backtests zu verbessern. Feinabstimmung von Parametern, Optimierung von Schleifen und Beseitigung von Ineffizienzen für bessere Leistung.


ARIMA-Prognose-Indikator in MQL5
In diesem Artikel implementieren wir den ARIMA-Prognose-Indikator in MQL5. Es wird untersucht, wie das ARIMA-Modell Prognosen erstellt und wie es sich auf den Devisenmarkt und den Aktienmarkt im Allgemeinen anwenden lässt. Außerdem wird erklärt, was AR-Autoregression ist, wie autoregressive Modelle für Prognosen verwendet werden und wie der Autoregressionsmechanismus funktioniert.

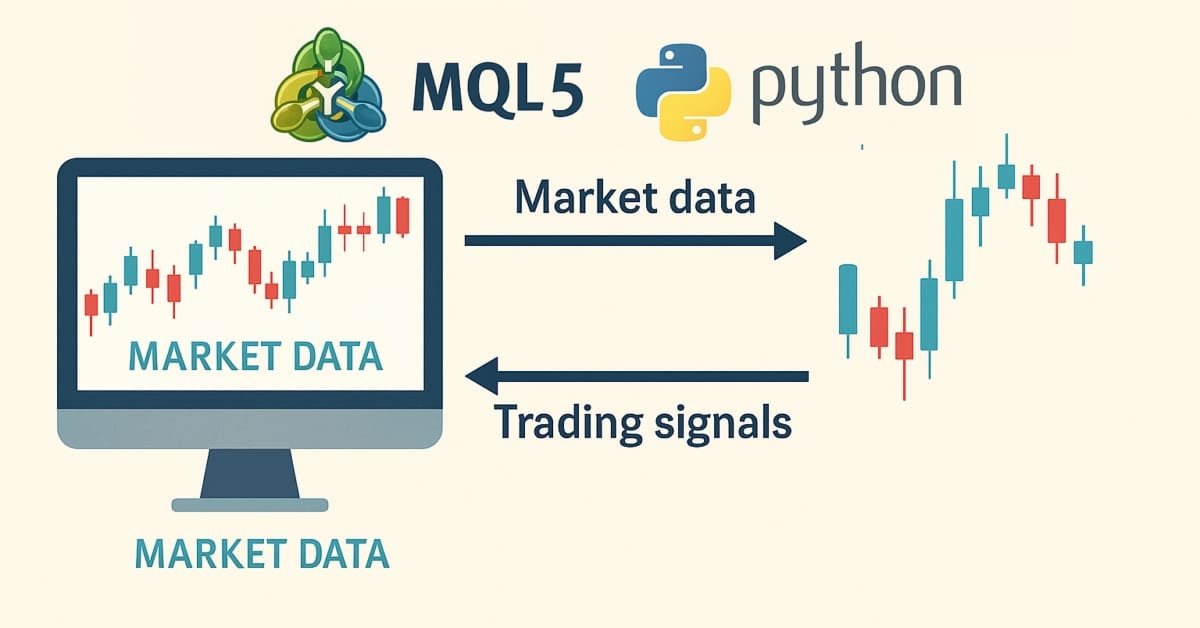
Entwicklung des Price Action Analysis Toolkit (Teil 35): Training und Einsatz von Vorhersagemodellen
Historische Daten sind alles andere als „Müll“ – sie sind die Grundlage für jede solide Marktanalyse. In diesem Artikel führen wir Sie Schritt für Schritt von der Erfassung der Historie über die Verwendung zur Erstellung eines Prognosemodells bis hin zum Einsatz dieses Modells für Live-Preisprognosen. Lesen Sie weiter, um zu erfahren, wie!


Der Optimierungsalgorithmus Brain Storm (Teil II): Multimodalität
Im zweiten Teil des Artikels werden wir uns mit der praktischen Implementierung des BSO-Algorithmus befassen, Tests mit Testfunktionen durchführen und die Effizienz von BSO mit anderen Optimierungsmethoden vergleichen.


Aufbau des Kerzenmodells Trend-Constraint (Teil 8): Entwicklung eines Expert Advisors (II)
Denken wir über einen unabhängigen Expert Advisor nach. Zuvor haben wir einen indikatorbasierten Expert Advisor besprochen, der auch mit einem unabhängigen Skript zum Zeichnen der Risiko- und Ertragsgeometrie zusammenarbeitet. Heute werden wir die Architektur eines MQL5 Expert Advisors besprechen, der alle Funktionen in einem Programm integriert.

Beispiel für stochastische Optimierung und optimale Kontrolle
Dieser Expert Advisor mit dem Namen SMOC (steht für Stochastic Model Optimal Control) ist ein einfaches Beispiel für ein fortschrittliches algorithmisches Handelssystem für MetaTrader 5. Es verwendet eine Kombination aus technischen Indikatoren, modellprädiktiver Steuerung und dynamischem Risikomanagement, um Handelsentscheidungen zu treffen. Der EA verfügt über adaptive Parameter, volatilitätsbasierte Positionsgrößen und Trendanalysen, um seine Leistung unter verschiedenen Marktbedingungen zu optimieren.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 37): Gaußsche Prozessregression mit linearen und Matérn-Kernel
Lineare Kernel sind die einfachste Matrix ihrer Art, die beim maschinellen Lernen für lineare Regression und Support Vector Machines verwendet wird. Der Matérn-Kernel hingegen ist eine vielseitigere Version der Radialbasisfunktion, die wir in einem früheren Artikel besprochen haben, und er eignet sich für die Abbildung von Funktionen, die nicht so glatt sind, wie es die RBF annehmen würde. Wir erstellen eine nutzerdefinierte Signalklasse, die beide Kernel für die Vorhersage von Long- und Short-Bedingungen verwendet.

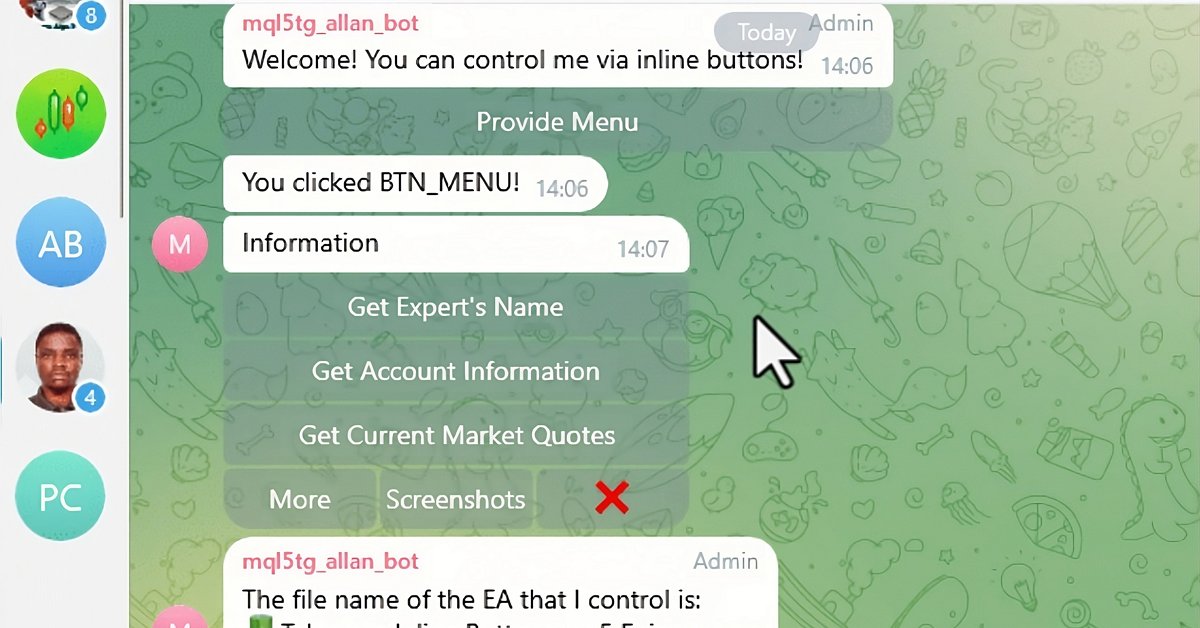
Erstellen eines integrierten MQL5-Telegram-Expertenberaters (Teil 6): Responsive Inline-Schaltflächen hinzufügen
In diesem Artikel integrieren wir interaktive Inline-Buttons in einen MQL5 Expert Advisor, die eine Echtzeitsteuerung über Telegram ermöglichen. Jeder Tastendruck löst bestimmte Aktionen aus und sendet Antworten an den Nutzer zurück. Außerdem modularisieren wir Funktionen zur effizienten Handhabung von Telegram-Nachrichten und Callback-Abfragen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 40): Parabolic SAR
Der parabolische Stop-and-Reversal (SAR) ist ein Indikator für Trendbestätigungs- und Trendbeendigungspunkte. Da er bei der Erkennung von Trends hinterherhinkt, bestand sein Hauptzweck in der Positionierung von nachlaufenden Stop-Losses für offene Positionen. Wir untersuchen jedoch, ob es tatsächlich als Expert Advisor-Signal verwendet werden kann, dank der nutzerdefinierten Signalklassen der vom Assistenten zusammengestellten Expert Advisors.


MQL5 Handels-Toolkit (Teil 3): Entwicklung einer EX5-Bibliothek zur Verwaltung schwebenden Aufträge
Lernen Sie, wie Sie eine umfassende EX5-Bibliothek für schwebende Aufträge in Ihrem MQL5-Code oder Ihren Projekten entwickeln und implementieren. Dieser Artikel zeigt Ihnen, wie Sie eine umfangreiche EX5-Bibliothek für die Verwaltung schwebender Aufträge erstellen können, und führt Sie durch den Import und die Implementierung dieser Bibliothek, indem er ein Handels-Panel oder eine grafische Nutzeroberfläche (GUI) erstellt. Das Expert Advisor-Order-Panel ermöglicht es den Nutzern, schwebende Aufträge, die mit einer bestimmten magischen Zahl verknüpft sind, direkt über die grafische Oberfläche im Chartfenster zu öffnen, zu überwachen und zu löschen.

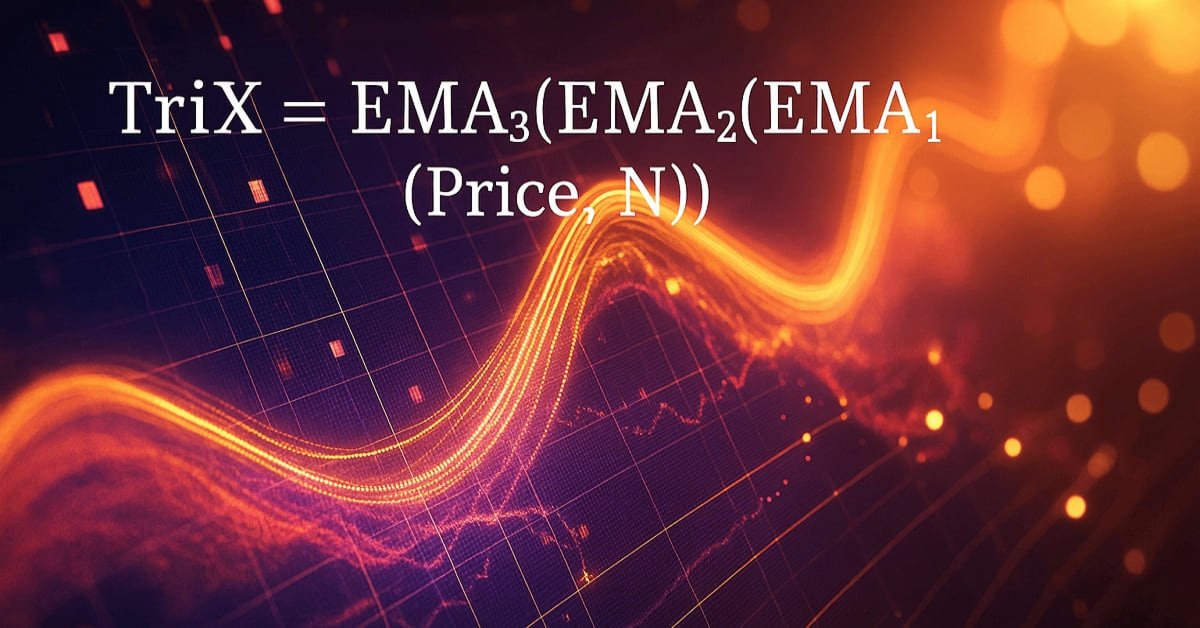
MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 67): Verwendung von TRIX-Mustern und der Williams Percent Range
Der Triple Exponential Moving Average Oscillator (TRIX) und der Williams Percentage Range Oscillator sind ein weiteres Paar von Indikatoren, die in Verbindung mit einem MQL5 Expert Advisor verwendet werden können. Dieses Indikatorpaar ist, wie die anderen, die wir kürzlich behandelt haben, ebenfalls komplementär, da der TRIX den Trend definiert, während die Williams Percent Range die Unterstützungs- und Widerstandsniveaus bestätigt. Wie immer verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu testen.


Neuronale Netze leicht gemacht (Teil 85): Multivariate Zeitreihenvorhersage
In diesem Artikel möchte ich Ihnen eine neue komplexe Methode zur Zeitreihenprognose vorstellen, die die Vorteile von linearen Modellen und Transformer harmonisch vereint.


Vorhersage von Wechselkursen mit klassischen Methoden des maschinellen Lernens: Logit- und Probit-Modelle
In diesem Artikel wird der Versuch unternommen, einen Handels-EA zur Vorhersage von Wechselkursen zu erstellen. Der Algorithmus basiert auf klassischen Klassifikationsmodellen - logistische und Probit-Regression. Das Kriterium des Wahrscheinlichkeitsquotienten wird als Filter für Handelssignale verwendet.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 9): Sammeln von Optimierungsergebnissen für einzelne Handelsstrategie-Instanzen
Schauen wir uns die wichtigsten Phasen der EA-Entwicklung an. Eine der ersten Aufgaben besteht darin, eine einzelne Instanz der entwickelten Handelsstrategie zu optimieren. Versuchen wir, alle notwendigen Informationen über die Testergebnisse während der Optimierung an einem Ort zu sammeln.

Klassische Strategien neu interpretieren (Teil 12): EURUSD Ausbruchsstrategie
Begleiten Sie uns heute, wenn wir uns der Herausforderung stellen, eine profitable Ausbruchs-Handelsstrategie in MQL5 zu entwickeln. Wir haben das Währungspaar EURUSD ausgewählt und versucht, Kursausbrüche auf dem stündlichen Zeitrahmen zu handeln. Unser System hatte Schwierigkeiten, zwischen falschen Ausbrüchen und dem Beginn eines echten Trends zu unterscheiden. Wir haben unser System mit Filtern überlagert, die unsere Verluste minimieren und gleichzeitig unsere Gewinne erhöhen sollen. Am Ende haben wir unser System erfolgreich profitabel und weniger anfällig für falsche Ausbrüche gemacht.

MQL5 Handels-Toolkit (Teil 6): Erweitern der Bibliothek der History Management EX5 mit den Funktionen für den zuletzt ausgelösten, schwebenden Auftrag
Lernen Sie, wie Sie ein EX5-Modul mit exportierbaren Funktionen erstellen, die reibungslos Daten für den zuletzt ausgelösten, schwebenden Auftrag abfragen und speichern. In dieser umfassenden Schritt-für-Schritt-Anleitung werden wir die Bibliothek von History Management EX5 durch die Entwicklung dedizierter und unterteilter Funktionen erweitern, um wesentliche Eigenschaften des letzten ausgelösten, schwebenden Auftrags abzurufen. Zu diesen Eigenschaften gehören die Auftragsart, die Einrichtungszeit, die Ausführungszeit, die Art der Zuweisung und andere wichtige Details, die für eine effektive Verwaltung und Analyse des Handelsverlaufs ausstehender Aufträge erforderlich sind.


Erforschung fortgeschrittener maschineller Lerntechniken bei der Darvas Box Breakout Strategie
Die von Nicolas Darvas entwickelte Darvas-Box-Breakout-Strategie ist ein technischer Handelsansatz, der potenzielle Kaufsignale erkennt, wenn der Kurs einer Aktie über einen festgelegten Bereich der „Box“ ansteigt, was auf eine starke Aufwärtsdynamik hindeutet. In diesem Artikel werden wir dieses Strategiekonzept als Beispiel anwenden, um drei fortgeschrittene Techniken des maschinellen Lernens zu untersuchen. Dazu gehören die Verwendung eines maschinellen Lernmodells zur Generierung von Signalen anstelle von Handelsfiltern, die Verwendung von kontinuierlichen Signalen anstelle von diskreten Signalen und die Verwendung von Modellen, die auf verschiedenen Zeitrahmen trainiert wurden, um Handelsgeschäfte zu bestätigen.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 15): Den EA für den realen Handel vorbereiten
Wenn wir uns allmählich einem fertigen EA nähern, müssen wir auf Aspekte achten, die in der Phase des Testens einer Handelsstrategie zweitrangig erscheinen, aber wichtig werden, wenn wir zum echten Handel übergehen.


Von der Grundstufe bis zur Mittelstufe: Die Direktive Include
Im heutigen Artikel werden wir eine Kompilierungsdirektive besprechen, die in verschiedenen Codes, die in MQL5 zu finden sind, häufig verwendet wird. Obwohl diese Direktive hier nur oberflächlich erklärt wird, ist es wichtig, dass Sie sich mit ihrer Verwendung vertraut machen, da sie bald unverzichtbar sein wird, wenn Sie sich auf höheren Ebenen der Programmierung bewegen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

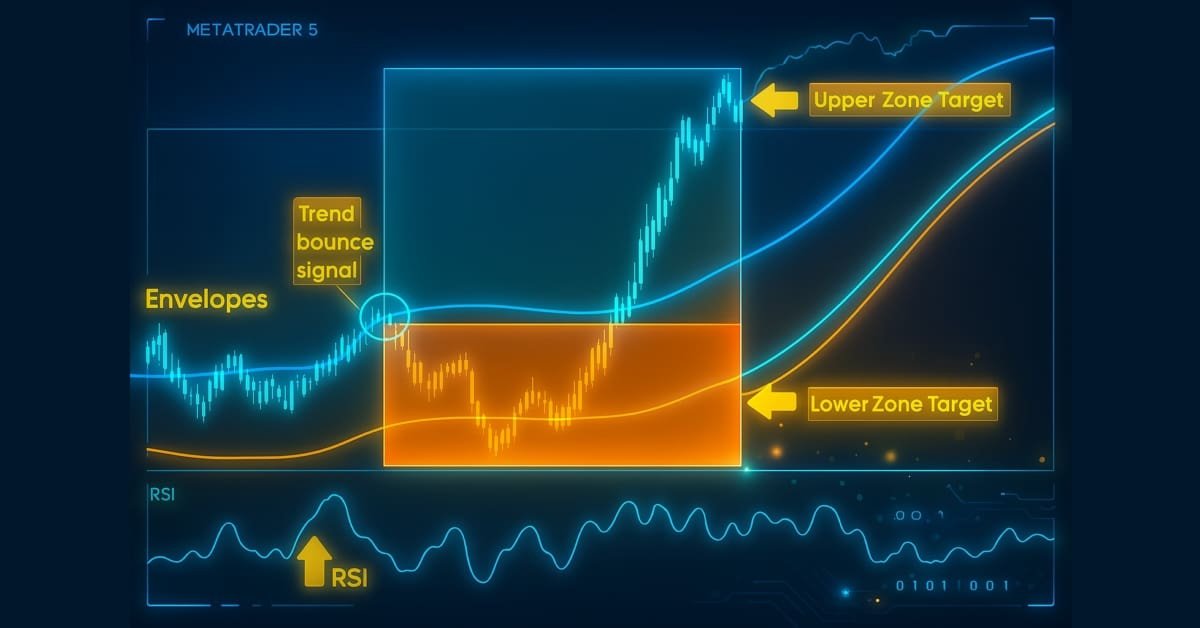
Automatisieren von Handelsstrategien in MQL5 (Teil 22): Erstellen eines Zone Recovery Systems für den Trendhandel mit Envelopes
In diesem Artikel entwickeln wir ein Zone Recovery System, das mit einer Envelopes-Trend-Handelsstrategie in MQL5 integriert ist. Wir skizzieren die Architektur für die Verwendung von RSI- und Envelopes-Indikatoren, um Handelsgeschäfte auszulösen und Erholungszonen zu verwalten, um Verluste zu mindern. Durch Implementierung und Backtests zeigen wir, wie man ein effektives automatisches Handelssystem für dynamische Märkte aufbaut.

Ökonometrische Instrumente zur Prognose der Volatilität: das GARCH-Modell
Der Artikel beschreibt die Eigenschaften des nichtlinearen Modells der bedingten Heteroskedastizität (GARCH). Der Indikator iGARCH wurde auf seiner Grundlage für die Vorhersage der Volatilität einen Schritt weiter entwickelt. Die numerische Analysebibliothek ALGLIB wird zur Schätzung der Modellparameter verwendet.


Generative Adversarial Networks (GANs) für synthetische Daten in der Finanzmodellierung (Teil 2): Erstellen eines synthetischen Symbols für Tests
In diesem Artikel erstellen wir ein synthetisches Symbol mit Hilfe eines Generative Adversarial Network (GAN), das realistische Finanzdaten generiert, die das Verhalten tatsächlicher Marktinstrumente, wie z. B. EURUSD, nachahmen. Das GAN-Modell lernt Muster und Volatilität aus historischen Marktdaten und erstellt synthetische Preisdaten mit ähnlichen Merkmalen.

Entwicklung des Price Action Analysis Toolkit (Teil 28): Werkzeug für den Ausbruch aus der Eröffnungsspanne
Zu Beginn einer jeden Handelssitzung wird die Tendenz des Marktes oft erst deutlich, wenn die Kurse sich jenseits der Eröffnungsspanne bewegen. In diesem Artikel zeigen wir Ihnen, wie Sie einen MQL5 Expert Advisor erstellen, der automatisch Ausbrüche aus der Eröffnungsspanne erkennt und analysiert und Ihnen zeitnahe, datengestützte Signale für sichere Intraday-Einstiege liefert.

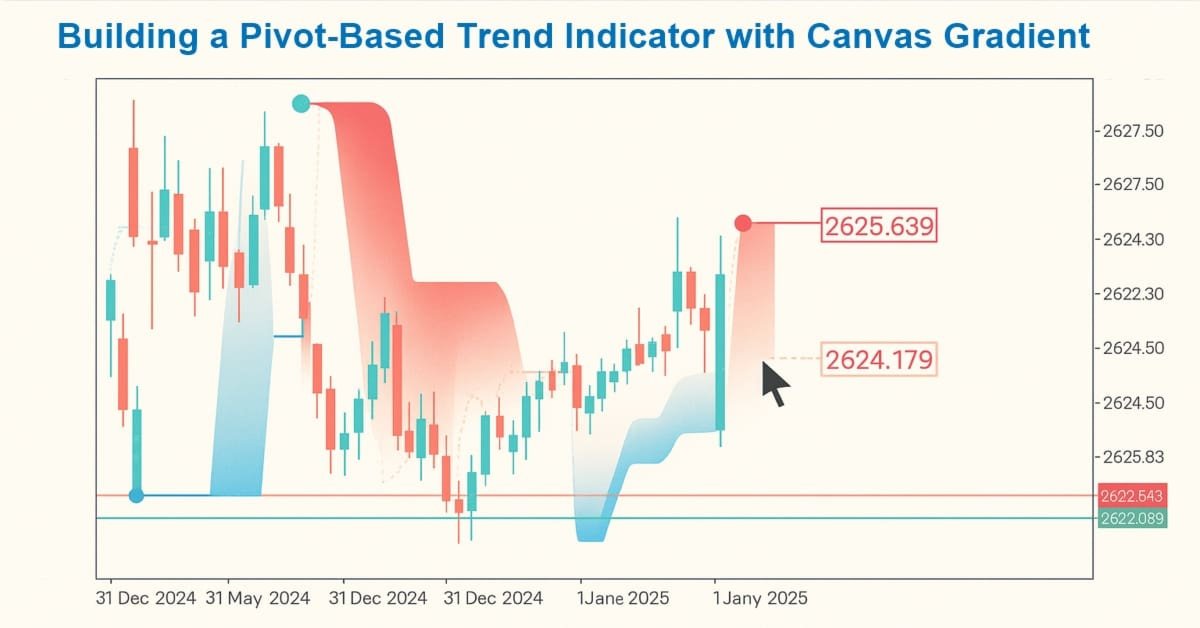
Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 1): Erstellen eines Pivot-basierten Trendindikators mit Canvas-Gradient
In diesem Artikel erstellen wir einen Pivot-basierten Trendindikator in MQL5, der schnelle und langsame Pivot-Linien über nutzerdefinierte Zeiträume berechnet, Trendrichtungen anhand des Preises relativ zu diesen Linien erkennt und Trendstarts mit Pfeilen signalisiert, wobei die Linien optional über den aktuellen Balken hinaus verlängert werden können. Der Indikator unterstützt eine dynamische Visualisierung mit separaten Aufwärts-/Abwärtslinien in anpassbaren Farben, gepunkteten schnellen Linien, die bei Trendänderungen ihre Farbe ändern, und optionalen Farbverläufen zwischen den Linien, die ein Canvas-Objekt zur besseren Hervorhebung des Trendbereichs verwenden.

Neuronale Netze leicht gemacht (Teil 69): Dichte-basierte Unterstützungsbedingung für die Verhaltenspolitik (SPOT)
Beim Offline-Lernen verwenden wir einen festen Datensatz, der die Umweltvielfalt nur begrenzt abdeckt. Während des Lernprozesses kann unser Agent Aktionen generieren, die über diesen Datensatz hinausgehen. Wenn es keine Rückmeldungen aus der Umwelt gibt, wie können wir dann sicher sein, dass die Bewertungen solcher Maßnahmen korrekt sind? Die Beibehaltung der Agentenpolitik innerhalb des Trainingsdatensatzes ist ein wichtiger Aspekt, um die Zuverlässigkeit des Trainings zu gewährleisten. Darüber werden wir in diesem Artikel sprechen.


Neuronale Netze leicht gemacht (Teil 70): Operatoren der Closed-Form Policy Improvement (CFPI)
In diesem Artikel werden wir uns mit einem Algorithmus vertraut machen, der geschlossene Operatoren zur Verbesserung der Politik verwendet, um die Aktionen des Agenten im Offline-Modus zu optimieren.


Klassische Strategien neu interpretieren (Teil IX): Analyse mehrerer Zeitrahmen (II)
In der heutigen Diskussion untersuchen wir die Strategie der Analyse mehrerer Zeitrahmen, um zu erfahren, in welchem Zeitrahmen unser KI-Modell am besten abschneidet. Unsere Analyse führt uns zu dem Schluss, dass die monatlichen und stündlichen Zeitrahmen Modelle mit relativ niedrigen Fehlerquoten für das EURUSD-Paar ergeben. Wir haben dies zu unserem Vorteil genutzt und einen Handelsalgorithmus entwickelt, der KI-Prognosen auf dem monatlichen Zeitrahmen erstellt und seine Handelsgeschäfte auf dem stündlichen Zeitrahmen ausführt.


Klassische Strategien neu interpretieren (Teil 13): Unsere Kreuz-Strategie in neue Dimensionen führen (Teil 2)
Nehmen Sie an unserer Diskussion teil, in der wir nach weiteren Verbesserungen für unsere Strategie des Kreuzens von gleitenden Durchschnitten suchen, um die Verzögerung in unserer Handelsstrategie durch den Einsatz unserer Kompetenzen im Bereich Data Science auf ein zuverlässigeres Niveau zu reduzieren. Es ist eine gut untersuchte Tatsache, dass die Projektion Ihrer Daten in höhere Dimensionen manchmal die Leistung Ihrer Machine-Learning-Modelle verbessern kann. Wir zeigen Ihnen, was dies für Sie als Händler konkret bedeutet, und veranschaulichen, wie Sie dieses leistungsstarke Prinzip mit Ihrem MetaTrader 5-Terminal für sich nutzen können.

Entwicklung eines Replay Systems (Teil 41): Beginn der zweiten Phase (II)
Wenn Ihnen bis zu diesem Punkt alles richtig erschien, bedeutet dies, dass Sie bei der Entwicklung von Anwendungen nicht wirklich an die langfristige Perspektive denken. Im Laufe der Zeit müssen Sie keine neuen Anwendungen mehr programmieren, sondern nur noch dafür sorgen, dass sie zusammenarbeiten. Schauen wir uns also an, wie man den Mauszeiger fertigstellt.

Von der Grundstufe bis zur Mittelstufe: Variablen (III)
Heute schauen wir uns an, wie vordefinierte Variablen und Konstanten der Sprache MQL5 verwendet werden. Darüber hinaus werden wir einen weiteren speziellen Variablentyp analysieren: Funktionen. Zu wissen, wie man richtig mit diesen Variablen arbeitet, kann den Unterschied zwischen einer funktionierenden und einer nicht funktionierenden Anwendung ausmachen. Um zu verstehen, was hier vorgestellt wird, ist es notwendig, das Material zu verstehen, das in früheren Artikeln besprochen wurde.

Formulierung eines dynamischen Multi-Pair EA (Teil 1): Währungskorrelation und inverse Korrelation
Der dynamische Multi-Pair Expert Advisor nutzt sowohl Korrelations- als auch inverse Korrelationsstrategien zur Optimierung der Handelsperformance. Durch die Analyse von Echtzeit-Marktdaten werden die Beziehungen zwischen Währungspaaren identifiziert und genutzt.


Erstellen von 3D-Balken auf der Grundlage von Zeit, Preis und Volumen
Der Artikel befasst sich mit multivariaten Kurs-Charts in 3D und deren Erstellung. Wir werden auch untersuchen, wie 3D-Balken eine Preisumkehr vorhersagen, und wie Python und MetaTrader 5 es uns ermöglichen, diese Volumenbalken in Echtzeit darzustellen.


Datenwissenschaft und ML (Teil 47): Marktprognosen mithilfe des DeepAR-Modells in Python
In diesem Artikel werden wir versuchen, den Markt mit einem soliden Modell für Zeitreihenprognosen namens DeepAR vorherzusagen. Ein Modell, das eine Kombination aus tiefen neuronalen Netzen und autoregressiven Eigenschaften darstellt, die in Modellen wie ARIMA und Vector Autoregressive (VAR) zu finden sind.


Algorithmus einer Anarchischen Gesellschaftsoptimierung (ASO)
In diesem Artikel machen wir uns mit dem Algorithmus Anarchic Society Optimization (Anarchischen Gesellschaftsoptimierung, ASO) vertraut und erörtern, wie ein Algorithmus, der auf dem irrationalen und abenteuerlichen Verhalten von Teilnehmern in einer anarchischen Gesellschaft (einem anomalen System sozialer Interaktion, das frei von zentraler Macht und verschiedenen Arten von Hierarchien ist) basiert, in der Lage ist, den Lösungsraum zu erkunden und die Fallen des lokalen Optimums zu vermeiden. Der Artikel stellt eine einheitliche ASO-Struktur vor, die sowohl auf kontinuierliche als auch auf diskrete Probleme anwendbar ist.


Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 6): Der Mean Reversion Signal Reaper
Während einige Konzepte auf den ersten Blick einfach erscheinen, kann ihre Umsetzung in der Praxis eine ziemliche Herausforderung darstellen. Im folgenden Artikel nehmen wir Sie mit auf eine Reise durch unseren innovativen Ansatz zur Automatisierung eines Expert Advisor (EA), der den Markt mithilfe einer Mean-Reversion-Strategie fachkundig analysiert. Seien Sie dabei, wenn wir die Feinheiten dieses spannenden Automatisierungsprozesses entschlüsseln.