Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Marktsimulation: Positionsansicht (V)
Trotz dessen, was im vorherigen Artikel gezeigt wurde, mag all dies zunächst einfach erscheinen. In Wirklichkeit gibt es jedoch noch einige Probleme, und viele Aufgaben sind noch offen. Sie, lieber Leser, Sie denken vielleicht, dass alles einfach und unkompliziert ist. Aus Unerfahrenheit akzeptieren Sie vielleicht einfach alles, was Ihnen präsentiert wird. Und das ist ein Fehler, den Sie zu vermeiden versuchen sollten. Noch schlimmer ist es, etwas zu verwenden, ohne wirklich zu verstehen, was genau Sie da verwenden. Anfänger durchlaufen oft eine Copy-and-Paste-Phase. Wenn Sie nicht für immer in dieser Phase stecken bleiben wollen, sollten Sie lernen, wie man bestimmte Werkzeuge verwendet. Eines der am häufigsten von Programmierern verwendeten Werkzeuge ist die Dokumentation. Das zweite ist das Testen, unterstützt durch Protokolldateien. Hier werden wir uns ansehen, wie man dabei vorgeht.


Neuronale Netze leicht gemacht (Teil 68): Offline Preference-guided Policy Optimization
Seit den ersten Artikeln, die sich mit dem Verstärkungslernen befassten, haben wir uns auf die eine oder andere Weise mit zwei Problemen befasst: der Erkundung der Umgebung und der Bestimmung der Belohnungsfunktion. Jüngste Artikel haben sich mit dem Problem der Exploration beim Offline-Lernen befasst. In diesem Artikel möchte ich Ihnen einen Algorithmus vorstellen, bei dem die Autoren die Belohnungsfunktion vollständig eliminiert haben.

Neuronale Netze leicht gemacht (Teil 87): Zeitreihen-Patching
Die Vorhersage spielt eine wichtige Rolle in der Zeitreihenanalyse. Im neuen Artikel werden wir über die Vorteile des Zeitreihen-Patchings sprechen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 17): Handel mit mehreren Währungen
Der Handel mit mehreren Währungen ist nicht standardmäßig verfügbar, wenn ein Expertenberater über den Assistenten zusammengestellt wird. Wir untersuchen 2 mögliche Hacks, die Händler machen können, wenn sie ihre Ideen mit mehr als einem Symbol gleichzeitig testen wollen.

Feature Engineering mit Python und MQL5 (Teil II): Winkel des Preises
Im MQL5-Forum gibt es viele Beiträge, in denen um Hilfe bei der Berechnung der Steigung von Preisänderungen gebeten wird. In diesem Artikel wird eine Möglichkeit zur Berechnung des Winkels aufgezeigt, der sich aus den Kursveränderungen eines beliebigen Marktes ergibt, mit dem Sie handeln möchten. Außerdem werden wir die Frage beantworten, ob die Entwicklung dieser neuen Funktion den zusätzlichen Aufwand und die investierte Zeit wert ist. Wir werden untersuchen, ob die Steigung des Kurses die Genauigkeit unseres KI-Modells bei der Vorhersage des USDZAR-Paares auf dem M1 verbessern kann.

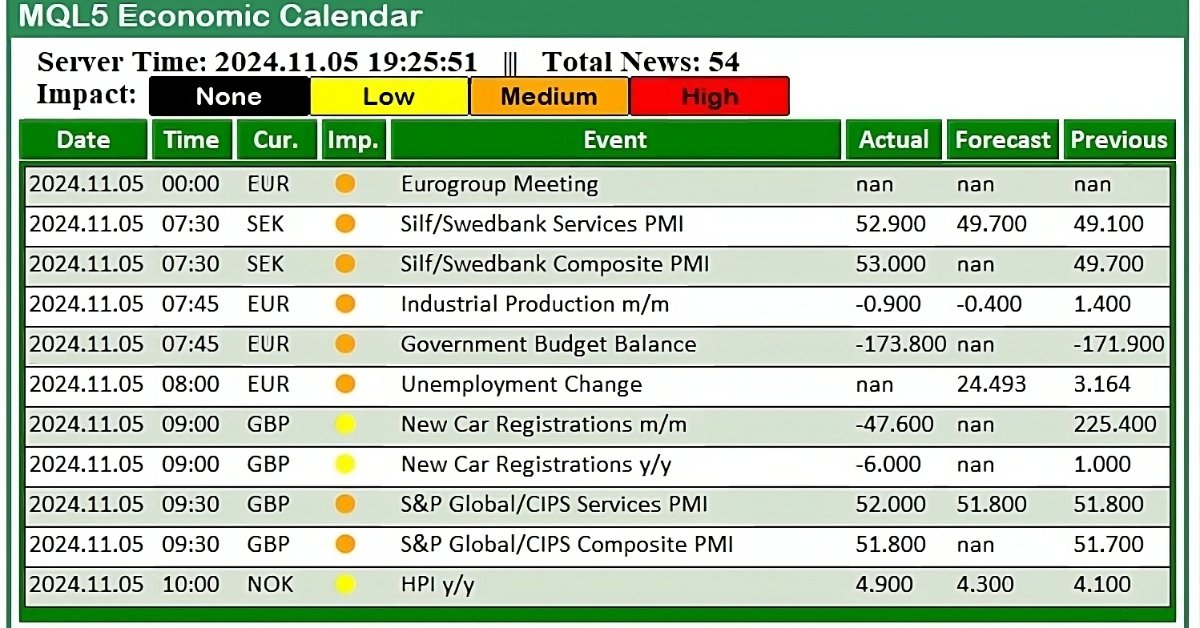
Handel mit dem MQL5 Wirtschaftskalender (Teil 2): Erstellen eines News Dashboard Panels
In diesem Artikel erstellen wir ein praktisches Nachrichten-Dashboard-Panel mit dem MQL5-Wirtschaftskalender, um unsere Handelsstrategie zu verbessern. Wir beginnen mit der Gestaltung des Layouts und konzentrieren uns dabei auf Schlüsselelemente wie Ereignisnamen, Wichtigkeit und Zeitplanung, bevor wir mit der Einrichtung in MQL5 beginnen. Schließlich implementieren wir ein Filtersystem, das nur die relevantesten Nachrichten anzeigt und den Händlern einen schnellen Zugang zu wichtigen wirtschaftlichen Ereignissen ermöglicht.

Automatisieren von Handelsstrategien in MQL5 (Teil 17): Die Grid-Mart Scalping Strategie mit einem dynamischen Dashboard meistern
In diesem Artikel erforschen wir die Grid-Mart Scalping Strategie und automatisieren sie in MQL5 mit einem dynamischen Dashboard für Echtzeit-Handelseinblicke. Wir erläutern die gitterbasierte Martingale-Logik und die Risikomanagement-Funktionen. Wir begleiten auch die Backtests und den Einsatz für eine solide Performance.

Automatisieren von Handelsstrategien in MQL5 (Teil 21): Verbesserung des Handels mit neuronalen Netzen durch adaptive Lernraten
In diesem Artikel verbessern wir eine Handelsstrategie mit neuronalen Netzen in MQL5 mit einer adaptiven Lernrate, um die Genauigkeit zu erhöhen. Wir entwerfen und implementieren diesen Mechanismus und testen anschließend seine Leistungsfähigkeit. Der Artikel schließt mit Optimierungserkenntnissen für den algorithmischen Handel.


Python-MetaTrader 5 Strategie-Tester (Teil 02): Umgang mit Balken, Ticks und Überladung eingebauter Funktionen in einem Simulator
In diesem Artikel stellen wir Funktionen vor, die denen des Moduls Python-MetaTrader 5 ähneln und einen Simulator mit einer vertrauten Schnittstelle und einer eigenen Art der internen Handhabung von Balken und Ticks bieten.

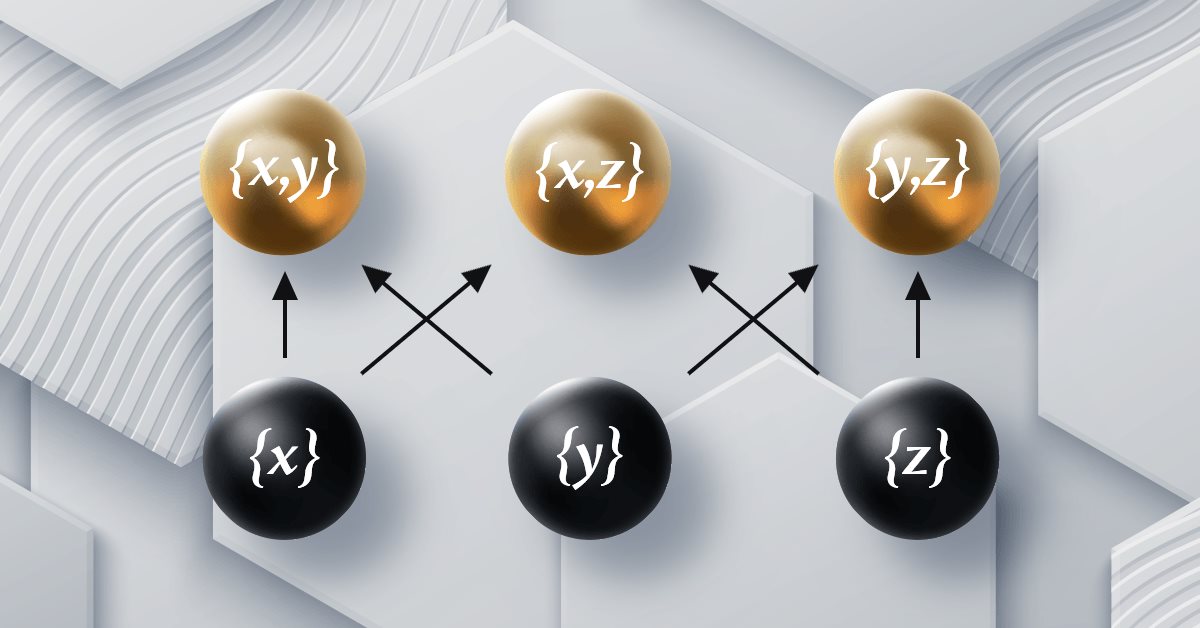
Kategorientheorie in MQL5 (Teil 12): Ordnungsrelationen
Dieser Artikel, der Teil einer Serie ist, die der kategorientheoretischen Implementierung von Graphen in MQL5 folgt, befasst sich mit Ordnungen. Wir untersuchen, wie Konzepte der Ordnungstheorie monoide Mengen bei der Information über Handelsentscheidungen unterstützen können, indem wir zwei wichtige Ordnungstypen betrachten.

Klassische Strategien neu interpretieren (Teil VI): Analyse mehrerer Zeitrahmen
In dieser Artikelserie nehmen wir klassische Strategien unter die Lupe, um zu sehen, ob wir sie mithilfe von KI verbessern können. Im heutigen Artikel werden wir die beliebte Strategie der Analyse mehrerer Zeitrahmen untersuchen, um zu beurteilen, ob die Strategie durch KI verbessert werden kann.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 45): Reinforcement Learning mit Monte-Carlo
Monte-Carlo ist der vierte, alternative Algorithmus des Reinforcement Learning, den wir mit dem Ziel betrachten, seine Implementierung in assistentengestützte Expert Advisors zu untersuchen. Obwohl sie auf Zufallsstichproben beruht, bietet sie umfangreiche Simulationsmöglichkeiten, die wir ausnutzen können.

Neuronale Netze im Handel: Eine komplexe Methode zur Vorhersage einer Trajektorie (Traj-LLM)
In diesem Artikel möchte ich Ihnen eine interessante Methode zur Vorhersage von Trajektorien vorstellen, die zur Lösung von Problemen im Bereich der autonomen Fahrzeugbewegungen entwickelt wurde. Die Autoren der Methode haben die besten Elemente verschiedener architektonischer Lösungen kombiniert.

William-Gann-Methoden (Teil III): Funktioniert Astrologie?
Beeinflussen die Positionen von Planeten und Sternen die Finanzmärkte? Bewaffnen wir uns mit Statistiken und Big Data und begeben wir uns auf eine spannende Reise in die Welt, in der sich Sterne und Aktiencharts kreuzen.

Einführung in Connexus (Teil 1): Wie verwendet man die WebRequest-Funktion?
Dieser Artikel ist der Beginn einer Reihe von Entwicklungen für eine Bibliothek namens „Connexus“, die HTTP-Anfragen mit MQL5 erleichtern soll. Das Ziel dieses Projekts ist es, dem Endnutzer diese Möglichkeit zu bieten und zu zeigen, wie man diese Hilfsbibliothek verwendet. Ich wollte sie so einfach wie möglich gestalten, um das Studium zu erleichtern und die Möglichkeit für künftige Entwicklungen zu schaffen.


Nachrichtenhandel leicht gemacht (Teil 4): Leistungsverbesserung
Dieser Artikel befasst sich mit Methoden zur Verbesserung der Laufzeit des Experten im Strategietester. Der Code wird so geschrieben, dass die Zeiten der Nachrichtenereignisse in stündliche Kategorien unterteilt werden. Der Zugriff auf diese Ereigniszeiten erfolgt innerhalb der angegebenen Stunde. Dadurch wird sichergestellt, dass der EA sowohl in Umgebungen mit hoher als auch mit niedriger Volatilität effizient ereignisgesteuerte Trades verwalten kann.


Expert Advisor auf der Grundlage des universellen MLP-Approximators
In diesem Artikel wird eine einfache und zugängliche Methode zur Verwendung eines neuronalen Netzwerks in einem Handels-EA vorgestellt, für die keine tiefgreifenden Kenntnisse des maschinellen Lernens erforderlich sind. Die Methode eliminiert die Zielfunktionsnormalisierung und überwindet die Probleme der „Gewichtsexplosion“ und des „Netzwerkstaus“, indem sie intuitives Training und visuelle Kontrolle der Ergebnisse bietet.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 56): Bill Williams Fraktale
Die Fraktale von Bill Williams sind ein wirkungsvoller Indikator, der leicht übersehen wird, wenn man ihn zum ersten Mal auf einem Kurschart entdeckt. Er wirkt zu ereignisreich und wahrscheinlich nicht prägnant genug. Wir wollen den Vorhang über diesen Indikator lüften, indem wir untersuchen, was seine verschiedenen Muster bewirken könnten, wenn sie mit Vorwärtstests auf allen mit dem Assistenten zusammengestellten Expert Advisor untersucht werden.


Datenwissenschaft und ML (Teil 45): Forex Zeitreihenprognosen mit dem Modell PROPHET von Facebook
Das von Facebook entwickelte Modell Prophet ist ein robustes Zeitreihen-Prognoseinstrument, das Trends, Saisonalität und Feiertagseffekte mit minimalem manuellem Aufwand erfassen kann. Sie wurde in großem Umfang für die Bedarfsprognose und die Unternehmensplanung eingesetzt. In diesem Artikel untersuchen wir die Effektivität von Prophet bei der Vorhersage der Volatilität von Deviseninstrumenten und zeigen, wie es über die traditionellen Geschäftsanwendungen hinaus eingesetzt werden kann.


Entwicklung eines Replay Systems (Teil 40): Beginn der zweiten Phase (I)
Heute werden wir über die neue Phase des Replay/Simulator-Systems sprechen. In dieser Phase wird das Gespräch wirklich interessant und sehr inhaltsreich. Ich empfehle Ihnen dringend, den Artikel sorgfältig zu lesen und die darin enthaltenen Links zu nutzen. Dies wird Ihnen helfen, den Inhalt besser zu verstehen.


Marktsimulation (Teil 10): Sockets (IV)
In diesem Artikel werden wir uns ansehen, was Sie tun müssen, um Excel für die Verwaltung von MetaTrader 5 zu nutzen, aber auf eine sehr interessante Art und Weise. Dazu werden wir ein Excel-Add-In verwenden, um die Verwendung von integriertem VBA zu vermeiden. Wenn Sie nicht wissen, was ein Add-in ist, lesen Sie diesen Artikel und lernen Sie, wie man in Python direkt in Excel programmiert.


Neuronale Netze leicht gemacht (Teil 95): Reduzierung des Speicherverbrauchs in Transformermodellen
Auf der Transformerarchitektur basierende Modelle weisen eine hohe Effizienz auf, aber ihre Verwendung wird durch hohe Ressourcenkosten sowohl in der Trainingsphase als auch während des Betriebs erschwert. In diesem Artikel schlage ich vor, sich mit Algorithmen vertraut zu machen, die es ermöglichen, den Speicherverbrauch solcher Modelle zu reduzieren.

Selbstoptimierender Expert Advisor mit MQL5 und Python (Teil V): Tiefe Markov-Modelle
In dieser Diskussion werden wir eine einfache Markov-Kette auf einen RSI-Indikator anwenden, um zu beobachten, wie sich der Preis verhält, nachdem der Indikator wichtige Niveaus durchlaufen hat. Wir kamen zu dem Schluss, dass die stärksten Kauf- und Verkaufssignale für das NZDJPY-Paar entstehen, wenn der RSI im Bereich von 11-20 bzw. 71-80 liegt. Wir werden Ihnen zeigen, wie Sie Ihre Daten manipulieren können, um optimale Handelsstrategien zu erstellen, die direkt aus den vorhandenen Daten gelernt werden. Darüber hinaus wird demonstriert, wie ein tiefes neuronales Netz so trainiert werden kann, dass es lernt, die Übergangsmatrix optimal zu nutzen.

Entwicklung des Price Action Analysis Toolkit (Teil 41): Aufbau eines statistischen Preis-Level EA in MQL5
Die Statistik war schon immer das Herzstück der Finanzanalyse. Laut Definition ist Statistik die Disziplin, die sich mit dem Sammeln, Analysieren, Interpretieren und Darstellen von Daten auf sinnvolle Weise befasst. Stellen Sie sich nun vor, dasselbe Rahmenwerk auf Kerzen anzuwenden – und die rohe Preisbewegung in messbare Erkenntnisse zu verdichten. Wie hilfreich wäre es, für einen bestimmten Zeitraum die zentrale Tendenz, die Streuung und die Verteilung des Marktverhaltens zu kennen? In diesem Artikel stellen wir genau diesen Ansatz vor und zeigen, wie statistische Methoden Kerzendaten in klare, umsetzbare Signale verwandeln können.


Entwicklung des Price Action Analysis Toolkit (Teil 48): Multi-Timeframe Harmony Index mit gewichtetem Bias Dashboard
In diesem Artikel wird der „Multi-Timeframe Harmony Index“ vorgestellt – ein fortschrittlicher Expert Advisor für MetaTrader 5, der einen gewichteten Bias aus mehreren Timeframes berechnet, die Messwerte mithilfe des EMA glättet und die Ergebnisse in einem übersichtlichen Dashboard anzeigt. Es umfasst anpassbare Warnungen und automatische Kauf-/Verkaufssignale bei Überschreiten von Schwellenwerten für starke Verzerrungen. Geeignet für Händler, die Multi-Timeframe-Analysen nutzen, um ihre Einstiege an der allgemeinen Marktstruktur auszurichten.


Kategorientheorie (Teil 9): Monoid-Aktionen
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier setzen wir Monoid-Aktionen als Mittel zur Transformation von Monoiden fort, die im vorigen Artikel behandelt wurden und zu mehr Anwendungen führen.


Kategorientheorie in MQL5 (Teil 10): Monoide Gruppen
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier betrachten wir Monoidgruppen als Mittel zur Normalisierung von Monoidmengen, um sie über eine größere Bandbreite von Monoidmengen und Datentypen hinweg vergleichbar zu machen.


Neuronale Netze leicht gemacht (Teil 84): Umkehrbare Normalisierung (RevIN)
Wir wissen bereits, dass die Vorverarbeitung der Eingabedaten eine wichtige Rolle für die Stabilität der Modellbildung spielt. Für die Online-Verarbeitung von „rohen“ Eingabedaten verwenden wir häufig eine Batch-Normalisierungsschicht. Aber manchmal brauchen wir ein umgekehrtes Verfahren. In diesem Artikel wird einer der möglichen Ansätze zur Lösung dieses Problems erörtert.

MetaTrader 5 Machine Learning Blueprint (Teil 2): Kennzeichnung von Finanzdaten für maschinelles Lernen
In diesem zweiten Teil der MetaTrader 5 Machine Learning Blueprint-Serie erfahren Sie, warum einfache Bezeichnungen Ihre Modelle in die Irre führen können und wie Sie fortgeschrittene Techniken wie die Triple-Barrier- und Trend-Scanning-Methode anwenden, um robuste, risikobewusste Ziele zu definieren. Dieser praktische Leitfaden ist vollgepackt mit praktischen Python-Beispielen, die diese rechenintensiven Techniken optimieren, und zeigt Ihnen, wie Sie verrauschte Marktdaten in zuverlässige Kennzeichnungen umwandeln können, die die realen Handelsbedingungen widerspiegeln.


Automatisieren von Handelsstrategien in MQL5 (Teil 36): Handel mit Angebot und Nachfrage mit Retest und Impulsmodell
In diesem Artikel erstellen wir ein Angebots- und Nachfragehandelssystem in MQL5, das Angebots- und Nachfragezonen durch Konsolidierungsbereiche identifiziert, sie mit impulsiven Bewegungen validiert und Retests mit Trendbestätigung und anpassbaren Risikoparametern handelt. Das System visualisiert die Zonen mit dynamischen Etiketten und Farben und unterstützt Trailing Stops für das Risikomanagement.

DoEasy. Steuerung (Teil 8): Objektkategorien von Basis-WinForms zur Steuerung von GroupBox- und CheckBox
Der Artikel befasst sich mit der Erstellung von ‚GroupBox‘ und ‚CheckBox‘ WinForms Objekten, sowie der Entwicklung von Basisobjekten für WinForms Objektkategorien. Alle erstellten Objekte sind noch statisch, d.h. sie können nicht mit der Maus interagieren.

Entwicklung eines Replay Systems (Teil 33): Auftragssystem (II)
Heute werden wir das Auftragssystem weiterentwickeln. Wie Sie sehen werden, werden wir in großem Umfang wiederverwenden, was bereits in anderen Artikeln gezeigt wurde. Dennoch werden Sie in diesem Artikel eine kleine Belohnung erhalten. Zunächst werden wir ein System entwickeln, das mit einem echten Handelsserver verwendet werden kann, sowohl von einem Demokonto als auch von einem echten Konto. Wir werden die Plattform MetaTrader 5 ausgiebig nutzen, die uns von Anfang an alle notwendige Unterstützung bietet.

Neuronale Netze leicht gemacht (Teil 71): Zielkonditionierte prädiktive Kodierung (Goal-Conditioned Predictive Coding, GCPC)
In früheren Artikeln haben wir die Decision-Transformer-Methode und mehrere davon abgeleitete Algorithmen besprochen. Wir haben mit verschiedenen Zielsetzungsmethoden experimentiert. Während der Experimente haben wir mit verschiedenen Arten der Zielsetzung gearbeitet. Die Studie des Modells über die frühere Trajektorie blieb jedoch immer außerhalb unserer Aufmerksamkeit. In diesem Artikel. Ich möchte Ihnen eine Methode vorstellen, die diese Lücke füllt.


Neuronale Netze leicht gemacht (Teil 83): Der „Conformer“-Algorithmus für räumlich-zeitliche kontinuierliche Aufmerksamkeitstransformation
In diesem Artikel wird der Conformer-Algorithmus vorgestellt, der ursprünglich für die Wettervorhersage entwickelt wurde, die in Bezug auf Variabilität und Launenhaftigkeit mit den Finanzmärkten verglichen werden kann. Conformer ist eine komplexe Methode. Es kombiniert die Vorteile von Aufmerksamkeitsmodellen und gewöhnlichen Differentialgleichungen.

Brain Storm Optimierungsalgorithmus (Teil I): Clustering
In diesem Artikel befassen wir uns mit einer innovativen Optimierungsmethode namens BSO (Brain Storm Optimization), die von einem natürlichen Phänomen namens „Brainstorming“ inspiriert ist. Wir werden auch einen neuen Ansatz zur Lösung von multimodalen Optimierungsproblemen diskutieren, den die BSO-Methode anwendet. Es ermöglicht die Suche nach mehreren optimalen Lösungen, ohne dass die Anzahl der Teilpopulationen vorher festgelegt werden muss. Wir werden auch die Clustermethoden K-Means und K-Means++ betrachten.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 20): Symbolische Regression
Die symbolische Regression ist eine Form der Regression, die von minimalen bis gar keinen Annahmen darüber ausgeht, wie das zugrunde liegende Modell, das die untersuchten Datensätze abbildet, aussehen würde. Obwohl sie mit Bayes'schen Methoden oder neuronalen Netzen implementiert werden kann. Shen wir uns an, wie eine Implementierung mit genetischen Algorithmen helfen kann, eine im MQL5-Assistenten verwendbare Expertensignalklasse anzupassen.


Aufbau des Kerzenmodells Trend Constraint (Teil 9): Expert Advisor für mehrere Strategien (III)
Willkommen zum dritten Teil unserer Trendserie! Heute werden wir uns mit der Verwendung von Divergenzen als Strategie zur Identifizierung optimaler Einstiegspunkte innerhalb des vorherrschenden Tagestrends beschäftigen. Wir werden auch einen nutzerdefinierten Gewinnsicherungsmechanismus einführen, der einem Trailing-Stop-Loss ähnelt, aber einzigartige Verbesserungen aufweist. Darüber hinaus werden wir den Experten Trend Constraint zu einer fortschrittlicheren Version ausbauen und eine neue Handelsausführungsbedingung einführen, die die bestehenden Bedingungen ergänzt. Im weiteren Verlauf werden wir die praktische Anwendung von MQL5 bei der Entwicklung von Algorithmen weiter erforschen und Ihnen tiefer gehende Einblicke und umsetzbare Techniken vermitteln.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 8): Metrics Board
Als eines der leistungsstärksten Toolkits zur Analyse von Preisaktionen wurde das „Metrics Board“ entwickelt, um die Marktanalyse zu rationalisieren, indem es wichtige Marktmetriken mit nur einem Mausklick bereitstellt. Jede Schaltfläche dient einer bestimmten Funktion, sei es die Analyse von Hoch-/Tief-Trends, Volumen oder anderen Schlüsselindikatoren. Dieses Tool liefert genaue Daten in Echtzeit, wenn Sie sie am meisten brauchen. In diesem Artikel wollen wir uns die Funktionen genauer ansehen.

Selbstoptimierende Expert Advisors in MQL5 (Teil 9): Kreuzen zweier gleitender Durchschnitte
Dieser Artikel beschreibt den Aufbau einer Strategie des Kreuzens zweier gleitender Durchschnitte, die Signale aus einem höheren Zeitrahmen (D1) verwendet, um Einstiege auf einem niedrigeren Zeitrahmen (M15) zu steuern, wobei die Stop-Loss-Niveaus aus einem Zeitrahmen mit mittlerem Risiko (H4) berechnet werden. Es werden Systemkonstanten, nutzerdefinierte Enumerationen und Logik für trendfolgende und zum Mittelwert rückkehrende Modi eingeführt, wobei der Schwerpunkt auf Modularität und künftige Optimierung mithilfe eines genetischen Algorithmus liegt. Der Ansatz ermöglicht flexible Einstiegs- und Ausstiegsbedingungen und zielt darauf ab, die Signalverzögerung zu verringern und das Handels-Timing zu verbessern, indem Einstiegsmöglichkeiten im unteren Zeitrahmen mit Trends im oberen Zeitrahmen abgestimmt werden.


Die Basisklasse der Populationsalgorithmen als Rückgrat einer effizienten Optimierung
Der Artikel präsentiert einen einzigartigen Forschungsversuch, eine Vielzahl von Populationsalgorithmen in einer einzigen Klasse zu kombinieren, um die Anwendung von Optimierungsmethoden zu vereinfachen. Dieser Ansatz eröffnet nicht nur Möglichkeiten für die Entwicklung neuer Algorithmen, einschließlich hybrider Varianten, sondern schafft auch eine universelle Basis-Testumgebung. Dieser Stand wird zu einem wichtigen Instrument für die Auswahl des optimalen Algorithmus für eine bestimmte Aufgabe.