Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 47): Verstärkungslernen mit Temporaler Differenz
Temporal Difference ist ein weiterer Algorithmus des Reinforcement Learning, der Q-Werte auf der Grundlage der Differenz zwischen vorhergesagten und tatsächlichen Belohnungen während des Agententrainings aktualisiert. Sie befasst sich speziell mit der Aktualisierung von Q-Werten, ohne sich um die Verknüpfung von Zustand und Aktion zu kümmern. Daher wollen wir sehen, wie wir dies, wie in früheren Artikeln, in einem mit einem Assistenten zusammengestellten Expert Advisor anwenden können.


Handel mit dem MQL5 Wirtschaftskalender (Teil 5): Verbessern des Dashboards mit reaktionsschnellen Steuerelementen und Filterschaltflächen
In diesem Artikel erstellen wir Schaltflächen für die Filter von Währungspaar, Wichtigkeitsstufen, Zeitspannen und eine Abbruchoption, um die Kontrolle über das Dashboard zu verbessern. Diese Tasten sind so programmiert, dass sie dynamisch auf Nutzeraktionen reagieren und eine nahtlose Interaktion ermöglichen. Außerdem automatisieren wir ihr Verhalten, um Änderungen in Echtzeit auf dem Dashboard anzuzeigen. Dies verbessert die allgemeine Funktionsweise, Mobilität und Reaktionsfähigkeit des Panels.

Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (MASAAT)
Wir stellen das Multi-Agent Self-Adaptive Portfolio Optimization Framework (MASAAT) vor, das Aufmerksamkeitsmechanismen und Zeitreihenanalyse kombiniert. MASAAT generiert eine Reihe von Agenten, die Preisreihen und Richtungsänderungen analysieren und so die Identifizierung signifikanter Fluktuationen in Vermögenspreisen auf verschiedenen Detailebenen ermöglichen.


Neuronale Netze im Handel: Ein Agent mit geschichtetem Speicher
Mehrschichtige Speicher, die die kognitiven Prozesse des Menschen nachahmen, ermöglichen die Verarbeitung komplexer Finanzdaten und die Anpassung an neue Signale, wodurch die Wirksamkeit von Anlageentscheidungen auf dynamischen Märkten verbessert wird.

Algorithmus der erfolgreichen Gastronomen (SRA)
Der Successful Restaurateur Algorithm (SRA) ist eine innovative Optimierungsmethode, die sich an den Prinzipien des Restaurantbetriebs orientiert. Im Gegensatz zu traditionellen Ansätzen werden bei der SRA schwache Lösungen nicht verworfen, sondern durch die Kombination mit Elementen erfolgreicher Lösungen verbessert. Der Algorithmus zeigt konkurrenzfähige Ergebnisse und bietet eine neue Perspektive für das Gleichgewicht zwischen Erkunden und Nutzen bei Optimierungsproblemen.

Klassische Strategien neu interpretieren (Teil 14): Hochwahrscheinliche Setups
Hochwahrscheinliche Setups sind in unserer Trading-Community gut bekannt, aber leider sind sie nicht gut definiert. In diesem Artikel wollen wir einen empirischen und algorithmischen Weg finden, um genau zu definieren, was ein Hochwahrscheinlichkeits-Setup ist, und um diese zu identifizieren und auszunutzen. Durch die Verwendung von Gradient Boosting Trees haben wir gezeigt, wie der Leser die Leistung einer beliebigen Handelsstrategie verbessern und unserem Computer die genaue Aufgabe auf sinnvollere und explizitere Weise mitteilen kann.


Entwicklung eines Replay Systems (Teil 51): Die Dinge werden kompliziert (III)
In diesem Artikel werden wir uns mit einem der schwierigsten Probleme im Bereich der MQL5-Programmierung befassen: wie man eine Chart-ID korrekt erhält und warum Objekte manchmal nicht im Chart gezeichnet werden. Die hier vorgestellten Materialien sind ausschließlich für didaktische Zwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Von der Grundstufe bis zur Mittelstufe: WHILE- und DO WHILE-Anweisungen
In diesem Artikel werden wir einen praktischen und sehr visuellen Blick auf die erste Schleifenanweisung werfen. Viele Anfänger fühlen sich zwar eingeschüchtert, wenn sie mit der Aufgabe konfrontiert werden, Schleifen zu erstellen, aber das Wissen, wie man es richtig und sicher macht, kann nur mit Erfahrung und Übung erworben werden. Aber wer weiß, vielleicht kann ich Ihren Ärger und Ihr Leid verringern, indem ich Ihnen die wichtigsten Probleme und Vorsichtsmaßnahmen aufzeige, die Sie bei der Verwendung von Schleifen in Ihrem Code beachten müssen.


Von der Grundstufe bis zur Mittelstufe: Prioritätsfolge der Operatoren
Dies ist sicherlich die schwierigste Frage, die sich rein theoretisch erklären lässt. Deshalb müssen Sie alles üben, was wir hier besprechen werden. Dies mag auf den ersten Blick einfach erscheinen, aber das Thema Operatoren kann nur in der Praxis in Verbindung mit ständiger Weiterbildung verstanden werden.


Erstellung eines Indikators für die Volatilitätsprognose mit Python
In diesem Artikel prognostizieren wir die zukünftige extreme Volatilität anhand einer binären Klassifizierung. Außerdem werden wir mit Hilfe von maschinellem Lernen einen Indikator für extreme Volatilität entwickeln.

Handel mit dem MQL5 Wirtschaftskalender (Teil 7): Vorbereitung auf Strategietests mit der ressourcenbasierten Analyse von Nachrichtenereignissen
In diesem Artikel bereiten wir unser MQL5-Handelssystem für Strategietests vor, indem wir Wirtschaftskalenderdaten als Ressource für nicht-live Analysen einbinden. Wir implementieren das Laden von Ereignissen und die Filterung nach Zeit, Währung und Auswirkung und validieren sie dann im Strategy Tester. Dies ermöglicht effektive Backtests von nachrichtengesteuerten Strategien.

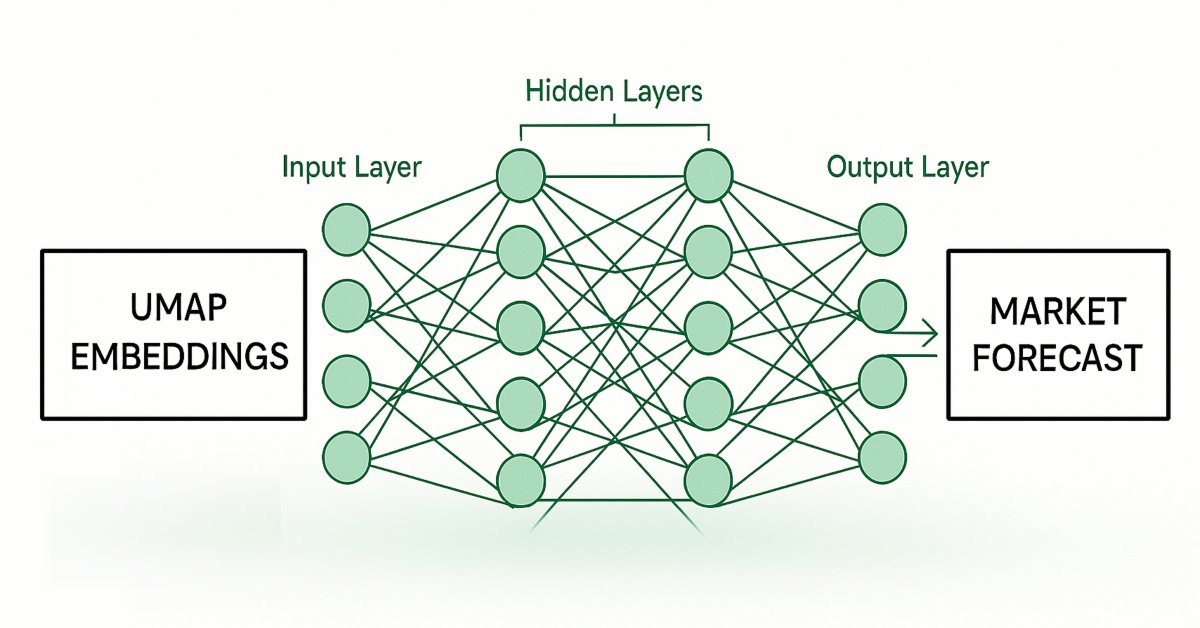
Feature Engineering mit Python und MQL5 (Teil IV): Erkennung von Kerzenmustern mit der UMAP-Regression
Techniken zur Dimensionenreduktion werden häufig eingesetzt, um die Leistung von Modellen des maschinellen Lernens zu verbessern. Wir wollen nun eine relativ neue Technik erörtern, die als Uniform Manifold Approximation and Projection (UMAP) bekannt ist. Diese neue Technik wurde entwickelt, um die Einschränkungen herkömmlicher Methoden zu überwinden, die Artefakte und Verzerrungen in den Daten verursachen. UMAP ist eine leistungsstarke Technik zur Dimensionenreduzierung und hilft uns, ähnliche Kerzen auf eine neuartige und effektive Weise zu gruppieren, die unsere Fehlerquoten bei Daten, die nicht in der Stichprobe enthalten sind, reduziert und unsere Handelsleistung verbessert.


Quantitative Analyse von Trends: Sammeln von Statistiken in Python
Was ist eine quantitative Trendanalyse auf dem Devisenmarkt? Wir sammeln Statistiken über Trends, deren Ausmaß und Verteilung über das Währungspaar EURUSD. Wie Sie mit Hilfe der quantitativen Trendanalyse einen profitablen Trading Expert Advisor erstellen können.

Handel mit dem MQL5 Wirtschaftskalender (Teil 10): Bewegliches Dashboard und interaktive Hover-Effekte für eine reibungslose Nachrichten-Navigation
In diesem Artikel verbessern wir den MQL5-Wirtschaftskalender, indem wir ein bewegliches Dashboard einführen, mit dem wir die Schnittstelle für eine bessere Sichtbarkeit der Charts neu positionieren können. Wir implementieren Hover-Effekte für Schaltflächen, um die Interaktivität zu verbessern und eine nahtlose Navigation mit einer dynamisch positionierten Bildlaufleiste zu gewährleisten.


Klassische Strategien neu interpretieren (Teil 21): Entdeckung einer Ensemble-Strategie aus Bollinger-Bändern und RSI
Dieser Artikel befasst sich mit der Entwicklung einer algorithmischen Handelsstrategie für den EURUSD-Markt, die die Bollinger-Bänder und den Relative Strength Indicator (RSI) kombiniert. Die ersten regelbasierten Strategien lieferten zwar hochwertige Signale, litten aber unter einer geringen Handelsfrequenz und begrenzter Rentabilität. Mehrere Iterationen der Strategie wurden evaluiert, wobei sich herausstellte, dass unser Verständnis des Marktes unzureichend war, das Rauschen zunahm und die Leistung sich verschlechterte. Durch den angemessenen Einsatz statistischer Lernalgorithmen, die Verlagerung des Modellierungsziels auf technische Indikatoren, die Anwendung einer angemessenen Skalierung und die Kombination von maschinellen Lernprognosen mit klassischen Handelsregeln erzielte die endgültige Strategie eine deutlich verbesserte Rentabilität und Handelshäufigkeit bei gleichzeitig akzeptabler Signalqualität.


Vom Einsteiger zum Experten: Entwicklung einer Liquiditätsstrategie
Liquiditätszonen werden üblicherweise gehandelt, indem man darauf wartet, dass der Kurs zurückkehrt und die Zone von Interesse erneut testet, oft durch die Platzierung von Pending Orders innerhalb dieser Bereiche. In diesem Artikel setzen wir MQL5 ein, um dieses Konzept praktisch umzusetzen. Wir zeigen, wie solche Zonen programmatisch identifiziert werden können und wie das Risikomanagement systematisch angewendet werden kann. Nehmen Sie an der Diskussion teil, in der wir sowohl die Logik hinter dem liquiditätsbasierten Handel als auch seine praktische Umsetzung untersuchen.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 58): Reinforcement Learning (DDPG) mit gleitendem Durchschnitt und stochastischen Oszillatormustern
Der gleitende Durchschnitt und der Stochastik-Oszillator sind sehr gebräuchliche Indikatoren, deren kollektive Muster wir im vorangegangenen Artikel mittels eines überwachten Lernnetzwerks untersucht haben, um zu sehen, welche „Muster haften bleiben“ würden. Wir gehen mit unseren Analysen aus diesem Artikel noch einen Schritt weiter, indem wir die Auswirkungen des Reinforcement Learnings auf die Leistung untersuchen, wenn es mit diesem trainierten Netz eingesetzt wird. Die Leser sollten beachten, dass sich unsere Tests auf ein sehr begrenztes Zeitfenster beziehen. Nichtsdestotrotz nutzen wir weiterhin die minimalen Programmieranforderungen, die der MQL5-Assistent bietet, um dies zu zeigen.


Die Grenzen des maschinellen Lernens überwinden (Teil 3): Eine neue Perspektive auf irreduzible Fehler
Dieser Artikel wirft einen neuen Blick auf eine verborgene, geometrische Fehlerquelle, die im Stillen jede Vorhersage Ihrer Modelle beeinflusst. Indem wir die Messung und Anwendung von Prognosen des maschinellen Lernens im Handel überdenken, zeigen wir, wie diese übersehene Perspektive schärfere Entscheidungen, höhere Renditen und einen intelligenteren Umgang mit Modellen, die wir bereits zu verstehen glaubten, ermöglichen kann.


Automatisieren von Handelsstrategien in MQL5 (Teil 33): Erstellung des Preisaktions-Systems des harmonischen Musters Shark
In diesem Artikel entwickeln wir das System des Shark-Musters in MQL5, das steigende und fallende harmonische Shark-Muster unter Verwendung von Umkehrpunkten und Fibonacci-Ratios identifiziert und Handelsgeschäfte mit anpassbaren Einstiegs-, Stop-Loss- und Take-Profit-Levels basierend auf vom Nutzer ausgewählten Optionen ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte wie Dreiecke, Trendlinien und Kennzeichnungen, um die X-A-B-C-D-Musterstruktur klar darzustellen.


Einführung in MQL5 (Teil 26): Aufbau eines EAs mit Hilfe von Unterstützungs- und Widerstandszonen
In diesem Artikel erfahren Sie, wie Sie einen MQL5 Expert Advisor erstellen, der automatisch Unterstützungs- und Widerstandszonen erkennt und darauf basierende Handelsgeschäfte ausführt. Sie werden lernen, wie Sie Ihren EA so programmieren, dass er diese wichtigen Marktniveaus identifiziert, die Preisreaktionen überwacht und Handelsentscheidungen ohne manuelle Eingriffe trifft.


Der MQL5 Standard Library Explorer (Teil 5): Experte für mehrere Signale
In dieser Sitzung werden wir einen ausgeklügelten Multi-Signal-Expert Advisor unter Verwendung der MQL5-Standardbibliothek erstellen. Dieser Ansatz ermöglicht es uns, integrierte Signale nahtlos mit unserer eigenen Logik zu kombinieren und so einen leistungsstarken und flexiblen Handelsalgorithmus zu entwickeln. Klicken Sie hier, um mehr zu erfahren.


Klassische Strategien neu interpretiert (Teil 20): Moderne stochastische Oszillatoren
Dieser Artikel zeigt auf, wie der stochastische Oszillator, ein klassischer technischer Indikator, über seine herkömmliche Verwendung als Instrument der Rückkehr zum Mittelwert hinaus umfunktioniert werden kann. Indem wir den Indikator durch eine andere analytische Linse betrachten, zeigen wir, wie vertraute Strategien neuen Wert schaffen und alternative Handelsregeln unterstützen können, einschließlich trendfolgender Interpretationen. Letztlich zeigt der Artikel auf, wie jeder technische Indikator im Terminal MetaTrader 5 ungenutztes Potenzial birgt und wie durch aufmerksames Ausprobieren sinnvolle Interpretationen aufgedeckt werden können, die nicht sichtbar sind.


Entwicklung eines Replay Systems (Teil 56): Anpassen der Module
Obwohl die Module bereits ordnungsgemäß miteinander interagieren, tritt ein Fehler auf, wenn versucht wird, den Mauszeiger im Wiedergabedienst zu verwenden. Wir müssen dies beheben, bevor wir zum nächsten Schritt übergehen. Außerdem werden wir ein Problem im Code des Mausindikators beheben. Diese Version wird also endlich stabil und ordentlich poliert sein.


Entwicklung eines Replay-Systems (Teil 59): Eine neue Zukunft
Wenn wir die unterschiedlichen Ideen richtig verstehen, können wir mit weniger Aufwand mehr erreichen. In diesem Artikel sehen wir uns an, warum es notwendig ist, eine Vorlage zu konfigurieren, bevor der Dienst mit dem Chart interagieren kann. Und was wäre, wenn wir den Mauszeiger verbessern würden, damit wir mehr damit machen können?

Neuronales Netz in der Praxis: Kleinste Quadrate
In diesem Artikel werden wir uns einige Ideen ansehen, u. a. dass mathematische Formeln im Aussehen komplexer sind als bei der Implementierung in Code. Außerdem werden wir uns damit beschäftigen, wie man einen Chart-Quadranten einrichtet, sowie mit einem interessanten Problem, das in Ihrem MQL5-Code auftreten kann. Obwohl ich, um ehrlich zu sein, immer noch nicht ganz verstehe, wie ich es erklären soll. Wie auch immer, ich zeige Ihnen, wie Sie das im Code beheben können.

Neuronale Netze im Handel: Transformer für die Punktwolke (Pointformer)
In diesem Artikel geht es um Algorithmen für die Verwendung von Aufmerksamkeitsmethoden zur Lösung von Problemen bei der Erkennung von Objekten in einer Punktwolke. Die Erkennung von Objekten in Punktwolken ist für viele reale Anwendungen wichtig.


Algorithmus für zyklische Parthenogenese (CPA)
Der Artikel befasst sich mit einem neuen Populationsoptimierungsalgorithmus – dem Cyclic Parthenogenesis Algorithm (CPA), der von der einzigartigen Fortpflanzungsstrategie von Blattläusen inspiriert ist. Der Algorithmus kombiniert zwei Fortpflanzungsmechanismen – Parthenogenese und sexuelle Fortpflanzung – und nutzt auch die koloniale Struktur der Population mit der Möglichkeit der Migration zwischen Kolonien. Die wichtigsten Merkmale des Algorithmus sind der adaptive Wechsel zwischen verschiedenen Fortpflanzungsstrategien und ein System des Informationsaustauschs zwischen den Kolonien durch den Flugmechanismus.

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 24): Hinzufügen einer neuen Strategie (I)
In diesem Artikel werden wir uns ansehen, wie man eine neue Strategie mit dem von uns erstellten Auto-Optimierungssystem verbindet. Schauen wir uns an, welche Art von EAs wir erstellen müssen und ob es möglich ist, ohne Änderung der EA-Bibliotheksdateien auszukommen oder die notwendigen Änderungen zu minimieren.


Statistische Arbitrage durch kointegrierte Aktien (Teil 2): Expert Advisor, Backtests und Optimierung
In diesem Artikel wird eine Beispielimplementierung eines Expert Advisors für den Handel mit einem Korb von vier Nasdaq-Aktien vorgestellt. Die Aktien wurden zunächst anhand von Pearson-Korrelationstests gefiltert. Die gefilterte Gruppe wurde dann mit Johansen-Tests auf Kointegration geprüft. Schließlich wurde der kointegrierte Spread mit dem ADF- und dem KPSS-Test auf Stationarität geprüft. Hier sehen wir einige Anmerkungen zu diesem Prozess und die Ergebnisse der Backtests nach einer kleinen Optimierung.


Automatisieren von Handelsstrategien in MQL5 (Teil 37): Regelmäßige RSI-Divergenz-Konvergenz mit visuellen Indikatoren
In diesem Artikel bauen wir einen MQL5 EA, der regelmäßige RSI-Divergenzen anhand von Umkehrpunkten mit Stärke, Balken-Limits und Toleranzprüfungen erkennt. Er führt Handelsgeschäfte auf Auf- oder Abwärtssignale mit festen Losgröße, SL/TP in Pips und optionalen Trailing Stops aus. Zu den visuellen Elementen gehören farbige Linien in den Charts und beschriftete Schwankungen für einen besseren Einblick in die Strategie.

Von der Grundstufe bis zur Mittelstufe: Struct (VI)
In diesem Artikel werden wir untersuchen, wie man die Implementierung einer gemeinsamen strukturellen Codebasis angehen kann. Ziel ist es, den Programmieraufwand zu verringern und das volle Potenzial der Programmiersprache selbst – in diesem Fall MQL5 – zu nutzen.


Neuronale Netze im Handel: Der Contrastive Muster-Transformer
Der Contrastive Transformer wurde entwickelt, um Märkte sowohl auf der Ebene einzelner Kerzen als auch auf der Basis ganzer Muster zu analysieren. Dies trägt dazu bei, die Qualität der Modellierung von Markttrends zu verbessern. Darüber hinaus fördert der Einsatz des kontrastiven Lernens zum Abgleich der Darstellungen von Kerzen und Mustern die Selbstregulierung und verbessert die Genauigkeit der Prognosen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 55): SAC mit priorisierter Erfahrungswiederholung
Replay-Puffer sind beim Reinforcement Learning besonders wichtig bei Off-Policy-Algorithmen wie DQN oder SAC. Damit wird das Sampling-Verfahren dieses Speicherpuffers in den Mittelpunkt gerückt. Während bei den Standardoptionen von SAC beispielsweise eine zufällige Auswahl aus diesem Puffer verwendet wird, wird bei den priorisierten Erfahrungswiederholungspuffern eine Feinabstimmung vorgenommen, indem eine Auswahl aus dem Puffer auf der Grundlage eines TD-Scores erfolgt. Wir gehen auf die Bedeutung des Reinforcement Learning ein und untersuchen wie immer nur diese Hypothese (nicht die Kreuzvalidierung) in einem von einem Assistenten zusammengestellten Expert Advisor.


Selbstlernender Expert Advisor mit einem neuronalen Netz auf Basis einer Markov-Zustandsübergangsmatrix
Selbstlernende EA mit einem neuronalen Netz auf der Grundlage einer Zustandsmatrix. Wir kombinieren Markov-Ketten mit einem mehrschichtigen neuronalen Netz MLP, das mit der ALGLIB MQL5-Bibliothek entwickelt wurde. Wie können Markov-Ketten und neuronale Netze für Prognosen im Devisenhandel kombiniert werden?


Senden von Nachrichten von MQL5 an Discord, Erstellen eines Discord-Bots für MetaTrader 5
Ähnlich wie Telegram ist Discord in der Lage, Informationen und Nachrichten im JSON-Format über seine Kommunikations-APIs zu empfangen. In diesem Artikel werden wir untersuchen, wie Sie Discord-APIs verwenden können, um Handelssignale und Updates von MetaTrader 5 an Ihre Discord-Handelsgemeinschaft zu senden.


Marktsimulation (Teil 03): Eine Frage der Leistung
Oft müssen wir einen Schritt zurückgehen und dann vorwärts gehen. In diesem Artikel zeigen wir alle Änderungen, die notwendig sind, um sicherzustellen, dass die Indikatoren Mouse und Chart Trade nicht kaputt gehen. Als Bonus behandeln wir auch andere Änderungen, die in anderen Header-Dateien vorgenommen wurden, die in Zukunft weit verbreitet sein werden.


Adaptive Social Behavior Optimization (ASBO): Zweiphasige Entwicklung
Wir beschäftigen uns weiterhin mit dem Thema des Sozialverhaltens von Lebewesen und dessen Auswirkungen auf die Entwicklung eines neuen mathematischen Modells - ASBO (Adaptive Social Behavior Optimization). Wir werden uns mit der zweiphasigen Entwicklung befassen, den Algorithmus testen und Schlussfolgerungen ziehen. So wie sich in der Natur eine Gruppe von Lebewesen zusammenschließt, um zu überleben, nutzt ASBO die Prinzipien des kollektiven Verhaltens, um komplexe Optimierungsprobleme zu lösen.

Neuronale Netze im Handel: Hierarchisches Lernen der Merkmale von Punktwolken
Wir untersuchen weiterhin Algorithmen zur Extraktion von Merkmalen aus einer Punktwolke. In diesem Artikel werden wir uns mit den Mechanismen zur Steigerung der Effizienz der PointNet-Methode vertraut machen.


Entwicklung eines Expert Advisors für mehrere Währungen (Teil 22): Beginn des Übergangs zum Hot-Swapping von Einstellungen
Wenn wir die periodische Optimierung automatisieren wollen, müssen wir über automatische Aktualisierungen der Einstellungen der bereits auf dem Handelskonto laufenden EAs nachdenken. Dies sollte es uns auch ermöglichen, den EA im Strategietester laufen zu lassen und seine Einstellungen in einem einzigen Durchgang zu ändern.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil IX): Code Organisation (I)
Diese Diskussion befasst sich mit den Herausforderungen, die bei der Arbeit mit großen Codebasen auftreten. Wir werden die besten Praktiken für die Codeorganisation in MQL5 untersuchen und einen praktischen Ansatz zur Verbesserung der Lesbarkeit und Skalierbarkeit des Quellcodes unseres Trading Administrator Panels implementieren. Darüber hinaus wollen wir wiederverwendbare Code-Komponenten entwickeln, von denen andere Entwickler bei der Entwicklung ihrer Algorithmen profitieren können. Lesen Sie weiter und beteiligen Sie sich an der Diskussion.