Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Algorithmen zur Optimierung mit Populationen: Harmonie-Suche (HS)
In diesem Artikel werde ich den leistungsstärksten Optimierungsalgorithmus untersuchen und testen - die Harmonie-Suche (HS), inspiriert durch den Prozess der Suche nach der perfekten Klangharmonie. Welcher Algorithmus ist nun der führende in unserer Bewertung?

Algorithmen zur Optimierung mit Populationen: Der Algorithmus Simulated Isotropic Annealing (SIA). Teil II
Der erste Teil war dem bekannten und beliebten Algorithmus des Simulated Annealing gewidmet. Wir haben ihre Vor- und Nachteile gründlich abgewogen. Der zweite Teil des Artikels ist der radikalen Umgestaltung des Algorithmus gewidmet, die ihn zu einem neuen Optimierungsalgorithmus macht, dem Simulated Isotropic Annealing (SIA).


Risikomanager für den manuellen Handel
In diesem Artikel wird detailliert beschrieben, wie man eine Risikomanager-Klasse für den manuellen Handel von Grund auf schreibt. Diese Klasse kann auch als Basisklasse für die Vererbung durch algorithmische Händler verwendet werden, die automatisierte Programme einsetzen.


Parafrac-Oszillator: Kombination von Parabel- und Fraktalindikator
Wir werden untersuchen, wie der Parabolic SAR und der Fractal-Indikator kombiniert werden können, um einen neuen oszillatorbasierten Indikator zu schaffen. Durch die Integration der einzigartigen Stärken beider Instrumente können Händler eine raffiniertere und effektivere Handelsstrategie entwickeln.

Neuronale Netze leicht gemacht (Teil 24): Verbesserung des Instruments für Transfer Learning
Im vorigen Artikel haben wir ein Tool zum Erstellen und Bearbeiten der Architektur neuronaler Netze entwickelt. Heute werden wir die Arbeit an diesem Instrument fortsetzen. Wir werden versuchen, sie nutzerfreundlicher zu gestalten. Dies mag ein Schritt weg von unserem Thema sein. Aber ist es nicht so, dass ein gut organisierter Arbeitsplatz eine wichtige Rolle bei der Erreichung dieses Ziels spielt?

GUI: Tipps und Tricks zur Erstellung Ihrer eigenen Grafikbibliothek in MQL
Wir gehen die Grundlagen von GUI-Bibliotheken durch, damit Sie verstehen, wie sie funktionieren, oder sogar anfangen können, Ihre eigenen zu erstellen.

Datenkennzeichnung für die Zeitreihenanalyse (Teil 3):Beispiel für die Verwendung von Datenkennzeichnungen
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!

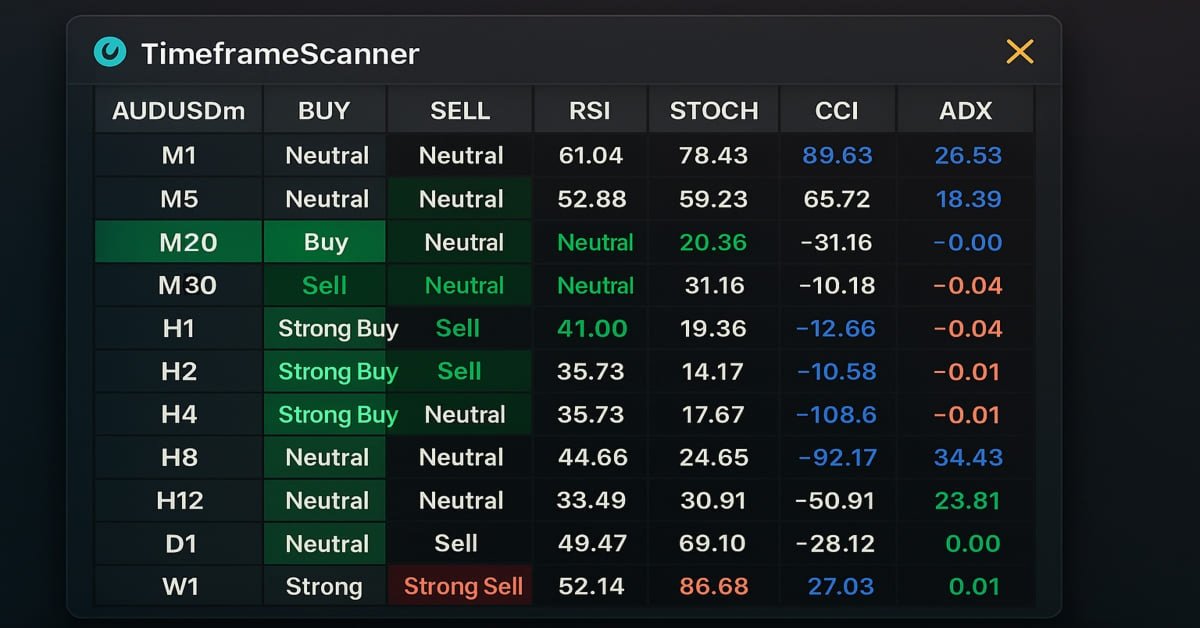
MQL5-Handelswerkzeuge (Teil 3): Aufbau eines Multi-Timeframe Scanner Dashboards für den strategischen Handel
In diesem Artikel bauen wir ein Multi-Timeframe-Scanner-Dashboard in MQL5, um Handelssignale in Echtzeit anzuzeigen. Wir planen eine interaktive Gitterschnittstelle, implementieren Signalberechnungen mit mehreren Indikatoren und fügen eine Schaltfläche zum Schließen hinzu. Der Artikel schließt mit Backtests und strategischen Handelsvorteilen

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 71): Verwendung der Muster des MACD und des OBV
Die Oszillatoren Moving-Average-Convergence-Divergence (MACD) und On-Balance-Volume (OBV) sind ein weiteres Paar von Indikatoren, die in Verbindung mit einem MQL5 Expert Advisor verwendet werden können. Wie in dieser Artikelserie üblich, ist diese Paarung komplementär, wobei der MACD die Trends bestätigt, während der OBV das Volumen überprüft. Wie üblich verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu erstellen und zu testen.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 12): Die Geburt des SIMULATORS (II)
Die Entwicklung eines Simulators kann viel interessanter sein, als es scheint. Heute gehen wir ein paar Schritte weiter in diese Richtung, denn die Dinge werden immer interessanter.

Einführung in MQL5 (Teil 4): Strukturen, Klassen und Zeitfunktionen beherrschen
Enthüllen wir die Geheimnisse der MQL5-Programmierung in unserem neuesten Artikel! Vertiefen wir uns in die Grundlagen von Strukturen, Klassen und Zeitfunktionen und machen uns mit der Programmierung vertraut. Egal, ob Sie Anfänger oder erfahrener Entwickler sind, unser Leitfaden vereinfacht komplexe Konzepte und bietet wertvolle Einblicke für die Beherrschung von MQL5. Verbessern Sie Ihre Programmierkenntnisse und bleiben Sie in der Welt des algorithmischen Handels an der Spitze!

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 6): Automatisieren der Auswahl einer Instanzgruppe
Nach der Optimierung der Handelsstrategie erhalten wir eine Reihe von Parametern. Wir können sie verwenden, um mehrere Instanzen von Handelsstrategien zu erstellen, die in einem EA kombiniert werden. Früher haben wir das manuell gemacht. Hier werden wir versuchen, diesen Prozess zu automatisieren.

Entwicklung eines Qualitätsfaktors für Expert Advisors
In diesem Artikel sehen wir uns an, wie Sie eine Qualitätsbewertung entwickeln, die Ihr Expert Advisor im Strategietester anzeigen kann. Wir werden uns zwei bekannte Berechnungsmethoden ansehen – Van Tharp und Sunny Harris.

Neuronale Netze leicht gemacht (Teil 18): Assoziationsregeln
Als Fortsetzung dieser Artikelserie betrachten wir eine andere Art von Problemen innerhalb der Methoden des unüberwachten Lernens: die Ermittlung von Assoziationsregeln. Dieser Problemtyp wurde zuerst im Einzelhandel, insbesondere in Supermärkten, zur Analyse von Warenkörben eingesetzt. In diesem Artikel werden wir über die Anwendbarkeit solcher Algorithmen im Handel sprechen.

Algorithmen zur Optimierung mit Populationen: der Algorithmus Simulated Annealing (SA). Teil I
Der Algorithmus des Simulated Annealing ist eine Metaheuristik, die vom Metallglühprozess inspiriert ist. In diesem Artikel führen wir eine gründliche Analyse des Algorithmus durch und räumen mit einer Reihe von weit verbreiteten Überzeugungen und Mythen rund um diese weithin bekannte Optimierungsmethode auf. Der zweite Teil des Artikels befasst sich mit dem nutzerdefinierten Algorithmus Simulated Isotropic Annealing (SIA).


Neuronale Netze leicht gemacht (Teil 72): Entwicklungsvorhersage in verrauschten Umgebungen
Die Qualität der Vorhersage zukünftiger Zustände spielt eine wichtige Rolle bei der Methode des Goal-Conditioned Predictive Coding, die wir im vorherigen Artikel besprochen haben. In diesem Artikel möchte ich Ihnen einen Algorithmus vorstellen, der die Vorhersagequalität in stochastischen Umgebungen, wie z. B. den Finanzmärkten, erheblich verbessern kann.

Automatisieren von Handelsstrategien in MQL5 (Teil 4): Aufbau eines mehrstufigen Zone Recovery Systems
In diesem Artikel entwickeln wir ein mehrstufiges Zone Recovery System in MQL5, das den RSI zur Erzeugung von Handelssignalen nutzt. Jede Signalinstanz wird dynamisch zu einer Array-Struktur hinzugefügt, sodass das System mehrere Signale gleichzeitig innerhalb der Zonenwiederherstellungslogik verwalten kann. Mit diesem Ansatz zeigen wir, wie man komplexe Handelsverwaltungsszenarien effektiv handhabt und gleichzeitig einen skalierbaren und robusten Codeentwurf beibehält.


Vom Neuling zum Experten: Implementierung von Fibonacci-Strategien im Post-NFP-Handel
Auf den Finanzmärkten bleiben Retracements eine grundlegende Kraft: Kurse neigen dazu, nach Bewegungen jeder Größenordnung zurückzulaufen. Da Form und Tiefe eines Retracements ungewiss sind, stützen sich Händler auf mehrere Fibonacci-Niveaus mit unterschiedlicher Einflusswahrscheinlichkeit. Dieser Beitrag stellt eine verfeinerte Fibonacci-Strategie vor, die ereignisgetriebenes Marktverhalten einbezieht, um nach wichtigen Wirtschaftsnachrichten verlässlichere Ein- und Ausstiege zu finden.

Neuronale Netze leicht gemacht (Teil 56): Nuklearnorm als Antrieb für die Erkundung nutzen
Die Untersuchung der Umgebung beim Verstärkungslernen ist ein dringendes Problem. Wir haben uns bereits mit einigen Ansätzen beschäftigt. In diesem Artikel werden wir uns eine weitere Methode ansehen, die auf der Maximierung der Nuklearnorm beruht. Es ermöglicht den Agenten, Umgebungszustände mit einem hohen Maß an Neuartigkeit und Vielfalt zu erkennen.

Praktische Entwicklung von Handelsstrategien
In diesem Artikel werden wir versuchen, unsere eigene Handelsstrategie zu entwickeln. Jede Handelsstrategie muss auf einer Art statistischem Vorteil beruhen. Außerdem sollte dieser Vorteil noch lange Zeit bestehen.

Neuronale Netze leicht gemacht (Teil 41): Hierarchische Modelle
Der Artikel beschreibt hierarchische Trainingsmodelle, die einen effektiven Ansatz für die Lösung komplexer maschineller Lernprobleme bieten. Hierarchische Modelle bestehen aus mehreren Ebenen, von denen jede für verschiedene Aspekte der Aufgabe zuständig ist.


Kategorientheorie in MQL5 (Teil 18): Natürliches Quadrat (Naturality Square)
In diesem Artikel setzen wir unsere Reihe zur Kategorientheorie fort, indem wir natürliche Transformationen, eine der wichtigsten Säulen des Fachs, vorstellen. Wir befassen uns mit der scheinbar komplexen Definition und gehen dann auf Beispiele und Anwendungen dieser Serie ein: Volatilitätsprognosen.

Aufbau eines Modells von Kerzen, Trend und Nebenbedingungen (Teil 1): Für EAs und technische Indikatoren
Dieser Artikel richtet sich an Anfänger und Profi-MQL5-Entwickler. Es stellt einen Code zur Verfügung, um signalgenerierende Indikatoren zu definieren und auf Trends in höheren Zeitrahmen zu beschränken. Auf diese Weise können Händler ihre Strategien verbessern, indem sie eine breitere Marktperspektive einbeziehen, was zu potenziell robusteren und zuverlässigeren Handelssignalen führt.

Algorithmen zur Optimierung mit Populationen: Spiralförmige Dynamische Optimization (SDO) Algorithmus
In diesem Artikel wird ein Optimierungsalgorithmus vorgestellt, der auf den Mustern der Konstruktion spiralförmiger Trajektorien in der Natur, wie z. B. bei Muschelschalen, basiert - der Algorithmus der spiralförmigen dynamischen Optimierung (SDO). Ich habe den von den Autoren vorgeschlagenen Algorithmus gründlich überarbeitet und verändert. Der Artikel befasst sich mit der Notwendigkeit dieser Änderungen.

Neuronale Netze leicht gemacht (Teil 63): Unüberwachtes Pretraining für Decision Transformer (PDT)
Wir setzen die Diskussion über die Familie der Entscheidungstransformationsmethoden fort. In einem früheren Artikel haben wir bereits festgestellt, dass das Training des Transformators, der der Architektur dieser Methoden zugrunde liegt, eine ziemlich komplexe Aufgabe ist und einen großen gekennzeichneten Datensatz für das Training erfordert. In diesem Artikel wird ein Algorithmus zur Verwendung von ungekennzeichneten Trajektorien für das vorläufige Modelltraining vorgestellt.


DoEasy. Steuerung (Teil 23): Verbesserung der WinForms-Objekte TabControl und SplitContainer
In diesem Artikel werde ich neue Mausereignisse relativ zu den Grenzen der Arbeitsbereiche von WinForms-Objekten hinzufügen und einige Mängel in der Funktionsweise der TabControl- und SplitContainer-Steuerelemente beheben.


Neuronale Netze leicht gemacht (Teil 54): Einsatz von Random Encoder für eine effiziente Forschung (RE3)
Wann immer wir Methoden des Verstärkungslernens in Betracht ziehen, stehen wir vor dem Problem der effizienten Erkundung der Umgebung. Die Lösung dieses Problems führt häufig dazu, dass der Algorithmus komplizierter wird und zusätzliche Modelle trainiert werden müssen. In diesem Artikel werden wir einen alternativen Ansatz zur Lösung dieses Problems betrachten.

Analyse mehrerer Symbole mit Python und MQL5 (Teil II): Hauptkomponentenanalyse zur Portfolio-Optimierung
Das Management des Risikos eines Handelskontos ist für alle Händler eine Herausforderung. Wie können wir Handelsanwendungen entwickeln, die dynamisch hohe, mittlere und niedrige Risikomodi für verschiedene Symbole in MetaTrader 5 erlernen? Durch den Einsatz der PCA erhalten wir eine bessere Kontrolle über die Portfoliovarianz. Ich werde zeigen, wie man Anwendungen erstellt, die diese drei Risikomodi aus den Marktdaten des MetaTrader 5 lernen.

Algorithmische Handelsstrategien: KI und ihr Weg zu den goldenen Zinnen
In diesem Artikel wird ein Ansatz zur Erstellung von Handelsstrategien für Gold mithilfe von maschinellem Lernen vorgestellt. Betrachtet man den vorgeschlagenen Ansatz zur Analyse und Prognose von Zeitreihen aus verschiedenen Blickwinkeln, so lassen sich seine Vor- und Nachteile im Vergleich zu anderen Methoden zur Erstellung von Handelssystemen, die ausschließlich auf der Analyse und Prognose von Finanzzeitreihen beruhen, feststellen.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 08): Sperren des Indikators
In diesem Artikel werden wir uns ansehen, wie man den Indikator sperren kann, indem man einfach die Sprache MQL5 verwendet, und zwar auf eine sehr interessante und erstaunliche Weise.

DoEasy. Steuerung (Teil 19): Verschieben der Registerkarten in TabControl, Ereignisse im WinForms-Objekt
In diesem Artikel werde ich die Funktionsweise zum Verschieben (scrolling) von Registerkartenüberschriften in TabControl mithilfe von Scroll-Schaltflächen erstellen. Die Funktionalität ist dazu gedacht, Tabulator-Kopfzeilen in einer einzigen Zeile auf beiden Seiten des Steuerelements zu platzieren.

Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil 3): Verhaltensmuster 1
Ein neuer Artikel aus der Reihe der Artikel über Entwurfmuster. Wir werden einen Blick auf einen seiner Typen werfen, nämlich den Verhaltensmuster, um zu verstehen, wie wir Kommunikationsmethoden zwischen erstellten Objekten effektiv aufbauen können. Durch die Vervollständigung dieser Verhaltensmuster werden wir in der Lage sein zu verstehen, wie wir eine wiederverwendbare, erweiterbare und getestete Software erstellen und aufbauen können.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 10): External Flow (II) VWAP
Meistern Sie die Macht des VWAP mit unserem umfassenden Leitfaden! Lernen Sie, wie Sie mit MQL5 und Python die VWAP-Analyse in Ihre Handelsstrategie integrieren können. Optimieren Sie Ihre Markteinblicke und verbessern Sie Ihre Handelsentscheidungen noch heute.


Vom Neuling zum Experten: Animierte Nachrichtenschlagzeile mit MQL5 (VII) – Post-Impact-Strategie für den Nachrichtenhandel
In den ersten Minuten nach der Veröffentlichung einer wichtigen Wirtschaftsnachricht ist das Risiko eines „Whipsaw“ extrem hoch. In diesem kurzen Zeitfenster können Kursbewegungen unberechenbar und volatil sein und oft beide Seiten von schwebenden Aufträgen auslösen. Kurz nach der Veröffentlichung – in der Regel innerhalb einer Minute – stabilisiert sich der Markt in der Regel und nimmt den vorherrschenden Trend wieder auf oder korrigiert ihn mit der üblichen Volatilität. In diesem Abschnitt werden wir einen alternativen Ansatz für den Nachrichtenhandel untersuchen, um seine Wirksamkeit als wertvolle Ergänzung zum Instrumentarium eines Händlers zu bewerten. Lesen Sie weiter, um weitere Einblicke und Details zu dieser Diskussion zu erhalten.

Erfahren Sie, wie Sie ein Handelssystem anhand des Relative Vigor Index entwickeln können
Ein neuer Artikel in unserer Serie darüber, wie man ein Handelssystem anhand eines beliebten technischen Indikators entwickelt. In diesem Artikel werden wir lernen, wie man das mit Hilfe des Relativen Vigot-Index-Indikators tun kann.

Algorithmen zur Optimierung mit Populationen Optimierung gemäß einer bakteriellen Nahrungssuche (BFO)
Die Strategie der Nahrungssuche des Bakteriums E. coli inspirierte die Wissenschaftler zur Entwicklung des BFO-Optimierungsalgorithmus. Der Algorithmus enthält originelle Ideen und vielversprechende Optimierungsansätze und ist es wert, weiter untersucht zu werden.


Messen der Information von Indikatoren
Maschinelles Lernen hat sich zu einer beliebten Methode für die Strategieentwicklung entwickelt. Während die Maximierung der Rentabilität und der Vorhersagegenauigkeit stärker in den Vordergrund gerückt wurde, wurde der Bedeutung der Verarbeitung der Daten, die zur Erstellung von Vorhersagemodellen verwendet werden, nicht viel Aufmerksamkeit geschenkt. In diesem Artikel befassen wir uns mit der Verwendung des Konzepts der Entropie zur Bewertung der Eignung von Indikatoren für die Erstellung von Prognosemodellen, wie sie in dem Buch Testing and Tuning Market Trading Systems von Timothy Masters dokumentiert sind.


Algorithmen zur Optimierung mit Populationen: Stochastische Diffusionssuche (SDS)
Der Artikel behandelt die stochastische Diffusionssuche (SDS), einen sehr leistungsfähigen und effizienten Optimierungsalgorithmus, der auf den Prinzipien des Random Walk basiert. Der Algorithmus ermöglicht es, optimale Lösungen in komplexen mehrdimensionalen Räumen zu finden, wobei er sich durch eine hohe Konvergenzgeschwindigkeit und die Fähigkeit auszeichnet, lokale Extrema zu vermeiden.


Verschaffen Sie sich einen Vorteil auf jedem Markt (Teil II): Vorhersage technischer Indikatoren
Wussten Sie, dass die Vorhersage bestimmter technischer Indikatoren genauer ist als die Vorhersage des zugrunde liegenden Preises eines gehandelten Symbols? Lernen Sie mit uns, wie Sie diese Erkenntnisse für bessere Handelsstrategien nutzen können.


Aufbau des Kerzenmodells Trend-Constraint (Teil 5): Nachrichtensystem (Teil II)
Heute besprechen wir eine funktionierende Telegram-Integration für MetaTrader 5 Indikator-Benachrichtigungen, die die Leistungsfähigkeit von MQL5 in Zusammenarbeit mit Python und der Telegram Bot API nutzt. Wir werden alles im Detail erklären, damit niemand etwas verpasst. Am Ende dieses Projekts werden Sie wertvolle Erkenntnisse gewonnen haben, die Sie in Ihren Projekten anwenden können.