Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Larry Connors‘ Strategien RSI2 Mean-Reversion im Day-Trading
Larry Connors ist ein renommierter Händler und Autor, der vor allem für seine Arbeit im Bereich des quantitativen Handels und für Strategien wie den 2-Perioden-RSI (RSI2) bekannt ist, der dabei hilft, kurzfristig überkaufte und überverkaufte Marktbedingungen zu erkennen. In diesem Artikel werden wir zunächst die Motivation für unsere Forschung erläutern, dann drei von Connors' berühmtesten Strategien in MQL5 nachbilden und sie auf den Intraday-Handel mit dem S&P 500 Index CFD anwenden.


Integration von ML-Modellen mit dem Strategy Tester (Schlussfolgerung): Implementierung eines Regressionsmodells für die Preisvorhersage
Dieser Artikel beschreibt die Implementierung eines Regressionsmodells auf der Grundlage eines Entscheidungsbaums. Das Modell soll die Preise von Finanzanlagen vorhersagen. Wir haben die Daten bereits aufbereitet, das Modell trainiert und evaluiert, sowie angepasst und optimiert. Es ist jedoch wichtig zu beachten, dass dieses Modell nur für Studienzwecke gedacht ist und nicht im realen Handel eingesetzt werden sollte.

Kategorientheorie in MQL5 (Teil 15) : Funktoren mit Graphen
Dieser Artikel über die Implementierung der Kategorientheorie in MQL5 setzt die Serie mit der Betrachtung der Funktoren fort, diesmal jedoch als Brücke zwischen Graphen und einer Menge. Wir greifen die Kalenderdaten wieder auf und plädieren trotz der Einschränkungen bei der Verwendung von Strategy Tester für die Verwendung von Funktoren zur Vorhersage der Volatilität mit Hilfe der Korrelation.


Datenkennzeichnung für die Zeitreihenanalyse (Teil 4):Deutung der Datenkennzeichnungen durch Aufgliederung
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!


Aufbau des Kerzenmodells Trend Constraint (Teil 9): Expert Advisor für mehrere Strategien (II)
Die Zahl der Strategien, die in einen Expert Advisor integriert werden können, ist praktisch unbegrenzt. Jede zusätzliche Strategie erhöht jedoch die Komplexität des Algorithmus. Durch die Einbeziehung mehrerer Strategien kann sich ein Expert Advisor besser an unterschiedliche Marktbedingungen anpassen, was seine Rentabilität erhöhen kann. Heute werden wir uns mit der Implementierung von MQL5 für eine der bekannten, von Richard Donchian entwickelten Strategien befassen, da wir die Funktionalität unseres Trend Constraint Expert weiter verbessern wollen.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 2): Übergang zu virtuellen Positionen von Handelsstrategien
Lassen Sie uns mit der Entwicklung eines Multiwährungs-EAs mit mehreren parallel arbeitenden Strategien fortfahren. Versuchen wir, die gesamte mit der Eröffnung von Marktpositionen verbundene Arbeit von der Strategieebene auf die Ebene des EA zu verlagern, der die Strategien verwaltet. Die Strategien selbst werden nur virtuell gehandelt, ohne Marktpositionen zu eröffnen.

Erstellen eines Dashboards in MQL5 für den RSI-Indikator von mehreren Symbolen und Zeitrahmen
In diesem Artikel entwickeln wir ein dynamisches RSI-Indikator-Dashboard in MQL5, das Händlern Echtzeit-RSI-Werte für verschiedene Symbole und Zeitrahmen anzeigt. Das Dashboard bietet interaktive Schaltflächen, Echtzeit-Updates und farbkodierte Indikatoren, die Händlern helfen, fundierte Entscheidungen zu treffen.

Einführung in MQL5 (Teil 10): Eine Anleitung für Anfänger zur Arbeit mit den integrierten Indikatoren in MQL5
Dieser Artikel führt in die Arbeit mit integrierten Indikatoren in MQL5 ein und konzentriert sich auf die Erstellung eines RSI-basierten Expert Advisors (EA) mit einem projektbasierten Ansatz. Sie werden lernen, RSI-Werte abzurufen und zu nutzen, Liquiditätsdurchbrüche zu handhaben und die Handelsvisualisierung mit Chart-Objekten zu verbessern. Darüber hinaus wird in dem Artikel ein wirksames Risikomanagement hervorgehoben, einschließlich der Festlegung eines prozentualen Risikos, der Umsetzung von Risiko-Ertrags-Verhältnissen und der Anwendung von Risikomodifikationen zur Sicherung von Gewinnen.

Neuronale Netze leicht gemacht (Teil 40): Verwendung von Go-Explore bei großen Datenmengen
In diesem Artikel wird die Verwendung des Go-Explore-Algorithmus über einen langen Trainingszeitraum erörtert, da die Strategie der zufälligen Aktionsauswahl mit zunehmender Trainingszeit möglicherweise nicht zu einem profitablen Durchgang führt.


Entwicklung eines Replay Systems — Marktsimulation (Teil 18): Ticks und noch mehr Ticks (II).
Offensichtlich sind die aktuellen Metriken sehr weit von der idealen Zeit für die Erstellung eines 1-Minuten-Balkens entfernt. Das ist das erste, was wir in Angriff nehmen werden. Die Behebung des Synchronisationsproblems ist nicht schwierig. Das mag schwierig erscheinen, ist aber eigentlich ganz einfach. Wir haben die erforderliche Korrektur im vorigen Artikel nicht vorgenommen, da er darauf abzielte, zu erklären, wie man die Tick-Daten, die zur Erstellung der 1-Minuten-Balken im Chart verwendet wurden, in das Fenster der Marktübersicht überträgt.


Grafiken in der Bibliothek DoEasy (Teil 93): Vorbereiten der Funktionen zur Erstellung zusammengesetzter grafischer Objekte
In diesem Artikel beginne ich mit der Entwicklung der Funktionalität zur Erstellung von zusammengesetzten grafischen Objekten. Die Bibliothek wird die Erstellung von zusammengesetzten grafischen Objekten unterstützen, wobei diese Objekte eine beliebige Hierarchie von Verbindungen haben können. Ich werde alle notwendigen Klassen für die spätere Implementierung solcher Objekte vorbereiten.


Entwicklung eines Replay Systems — Marktsimulation (Teil 15): Die Geburt des SIMULATORS (V) - RANDOM WALK
In diesem Artikel werden wir die Entwicklung eines Simulators für unser System abschließen. Das Hauptziel besteht darin, den im vorherigen Artikel beschriebenen Algorithmus zu konfigurieren. Dieser Algorithmus zielt darauf ab, eine zufällige Bewegung, einen „RANDOM WALK“ zu erzeugen. Um das heutige Material zu verstehen, ist es daher notwendig, den Inhalt der früheren Artikel zu kennen. Wenn Sie die Entwicklung des Simulators nicht verfolgt haben, empfehle ich Ihnen, diese Sequenz von Anfang an zu lesen. Andernfalls könnten Sie verwirrt sein über das, was hier erklärt wird.

Neuronale Netze leicht gemacht (Teil 45): Training von Fertigkeiten zur Erkundung des Zustands
Das Training nützlicher Fertigkeiten ohne explizite Belohnungsfunktion ist eine der größten Herausforderungen beim hierarchischen Verstärkungslernen. Zuvor haben wir bereits zwei Algorithmen zur Lösung dieses Problems kennengelernt. Die Frage nach der Vollständigkeit der Umweltforschung bleibt jedoch offen. In diesem Artikel wird ein anderer Ansatz für das Training von Fertigkeiten vorgestellt, dessen Anwendung direkt vom aktuellen Zustand des Systems abhängt.


Datenwissenschaft und maschinelles Lernen (Teil 17): Geld von Bäumen? Die Kunst und Wissenschaft der Random Forests im Devisenhandel
Entdecken Sie die Geheimnisse der algorithmischen Alchemie, während wir Sie durch die Mischung aus Kunstfertigkeit und Präzision bei der Entschlüsselung von Finanzlandschaften führen. Entdecken Sie, wie Random Forests Daten in Vorhersagefähigkeiten umwandeln und eine einzigartige Perspektive für die Navigation auf dem komplexen Terrain der Aktienmärkte bieten. Begleiten Sie uns auf dieser Reise in das Herz der Finanzmagie, wo wir die Rolle von Random Forests bei der Gestaltung des Marktgeschehens entmystifizieren und die Türen zu lukrativen Gelegenheiten aufschließen


Algorithmen zur Optimierung mit Populationen: Evolution sozialer Gruppen (ESG)
Wir werden das Prinzip des Aufbaus von Algorithmen mit mehreren Populationen besprechen. Als Beispiel für diese Art von Algorithmus werden wir uns den neuen nutzerdefinierten Algorithmus - Evolution of Social Groups (ESG) - ansehen. Wir werden die grundlegenden Konzepte, die Mechanismen der Populationsinteraktion und die Vorteile dieses Algorithmus analysieren und seine Leistung bei Optimierungsproblemen untersuchen.

Chaostheorie im Handel (Teil 1): Einführung, Anwendung auf den Finanzmärkten und Lyapunov-Exponent
Kann die Chaostheorie auf die Finanzmärkte angewendet werden? In diesem Artikel werden wir untersuchen, wie sich die herkömmliche Chaostheorie und chaotische Systeme von dem von Bill Williams vorgeschlagenen Konzept unterscheiden.

Automatisieren von Handelsstrategien in MQL5 (Teil 6): Beherrschen der Erkennung von Auftragsblöcken für den Handel des Smart Money
In diesem Artikel automatisieren wir das Erkennen von Auftragsblöcken in MQL5 mithilfe der reinen Preisaktionsanalyse. Wir definieren Auftragsblöcke, implementieren ihre Erkennung und integrieren die automatische Handelsausführung. Schließlich führen wir einen Backtest der Strategie durch, um ihre Leistung zu bewerten.


Formulierung eines dynamischen Multi-Paar-EA (Teil 4): Volatilität und Risikoanpassung
In dieser Phase erfolgt die Feinabstimmung Ihres Multi-Pair-EAs, um die Handelsgröße und das Risiko in Echtzeit anhand von Volatilitätsmetriken wie ATR anzupassen und so die Konsistenz, den Schutz und die Leistung unter verschiedenen Marktbedingungen zu verbessern.


Anwendung des L1-Trendfilters in MetaTrader 5
Dieser Artikel befasst sich mit der praktischen Anwendung des L1-Trendfilters im MetaTrader 5, wobei sowohl die mathematischen Grundlagen als auch die Verwendung in MQL5-Programmen behandelt werden. Der L1-Filter ermöglicht die Extraktion stückweise linearer Trends, die die wesentliche Marktstruktur erhalten und gleichzeitig das Kursrauschen reduzieren. Die Studie analysiert die Skalierung der Parameter, das Verhalten der Trendschätzung und die Integration der Methode in algorithmische Handelsstrategien. Experimentelle Ergebnisse zeigen, wie der L1-Trendfilter die Signalstabilität, das Handels-Timing und die allgemeine Robustheit von Handelssystemen verbessern kann.

Grafiken in der DoEasy-Bibliothek (Teil 91): Standard-Ereignisse für grafische Objekte. Geschichte der Objektnamensänderung
In diesem Artikel werde ich die Grundfunktionalität für die Kontrolle über grafische Objektereignisse in einem bibliotheksbasierten Programm verfeinern. Ich beginne mit der Implementierung der Funktionalität zur Speicherung der Änderungshistorie grafischer Objekte am Beispiel der Eigenschaft "Objektname".


Den Marktstimmungsindikator automatisieren
In diesem Artikel entwickeln wir einen nutzerdefinierten Indikator für die Marktstimmung, um die Bedingungen in aufwärts, abwärts, mehr und weniger Risiko oder neutral zu klassifizieren. Der Expert Advisor liefert Echtzeit-Einblicke in die vorherrschende Stimmung und vereinfacht den Analyseprozess für aktuelle Markttrends oder -richtungen.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 03): Anpassen der Einstellungen (I)
Beginnen wir mit der Klärung der gegenwärtigen Situation, denn wir haben keinen optimalen Start hingelegt. Wenn wir es jetzt nicht tun, werden wir bald in Schwierigkeiten sein.

Aufbau des Kerzenmodells Trend-Constraint (Teil 5): Nachrichtensystem (Teil I)
Wir werden den Hauptcode von MQL5 in bestimmte Codeschnipsel aufteilen, um die Integration von Telegram und WhatsApp für den Empfang von Signalnachrichten von dem Trend Constraint-Indikator zu veranschaulichen, den wir in dieser Artikelserie erstellen. Dies wird sowohl Anfängern als auch erfahrenen Entwicklern helfen, das Konzept leicht zu verstehen. Zunächst werden wir die Einrichtung von MetaTrader 5 für Nachrichten und deren Bedeutung für den Nutzer behandeln. Dies wird den Entwicklern helfen, im Voraus Notizen zu machen, die sie dann in ihren Systemen anwenden können.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 16): Auswirkungen unterschiedlicher Kursverläufe auf die Testergebnisse
Es wird erwartet, dass der in der Entwicklung befindliche EA gute Ergebnisse beim Handel mit verschiedenen Brokern zeigt. Aber im Moment haben wir die Kurse eines MetaQuotes-Demokontos verwendet, um Tests durchzuführen. Lassen Sie uns sehen, ob unser EA bereit ist, auf einem Handelskonto mit anderen Kursen zu arbeiten, als die, die wir während der Tests und der Optimierung verwendet haben.

Entwicklung eines Wiedergabesystems — Marktsimulation (Teil 10): Nur echte Daten für das Replay verwenden
Hier werden wir uns ansehen, wie wir zuverlässigere Daten (gehandelte Ticks) im Wiedergabesystem verwenden können, ohne uns Gedanken darüber zu machen, ob sie angepasst sind oder nicht.


Automatisieren von Handelsstrategien in MQL5 (Teil 26): Aufbau eines Pin Bar Averaging Systems für den Handel mit mehreren Positionen
In diesem Artikel entwickeln wir ein Pin Bar Averaging-System in MQL5, das Pin Bar-Muster erkennt, um Handelsgeschäfte zu initiieren, und eine Averaging-Strategie für das Multipositionsmanagement einsetzt, die durch Trailing-Stops und Breakeven-Anpassungen ergänzt wird. Wir integrieren anpassbare Parameter mit einem Dashboard zur Echtzeitüberwachung von Positionen und Gewinnen.


Algorithmen zur Optimierung mit Populationen: Saplings Sowing and Growing up (SSG)
Der Algorithmus Saplings Sowing and Growing up (SSG, Setzen, Säen und Wachsen) wurde von einem der widerstandsfähigsten Organismen der Erde inspiriert, der unter den verschiedensten Bedingungen überleben kann.


Kategorientheorie in MQL5 (Teil 13): Kalenderereignisse mit Datenbankschemata
Dieser Artikel, der auf die Implementierung der Kategorientheorie von Ordnungsrelation in MQL5 folgt, untersucht, wie Datenbankschemata für die Klassifizierung in MQL5 eingebunden werden können. Wir werfen einen einführenden Blick darauf, wie Datenbankschemakonzepte mit der Kategorientheorie verbunden werden können, wenn es darum geht, handelsrelevante Textinformationen (string) zu identifizieren. Im Mittelpunkt stehen die Kalenderereignisse.

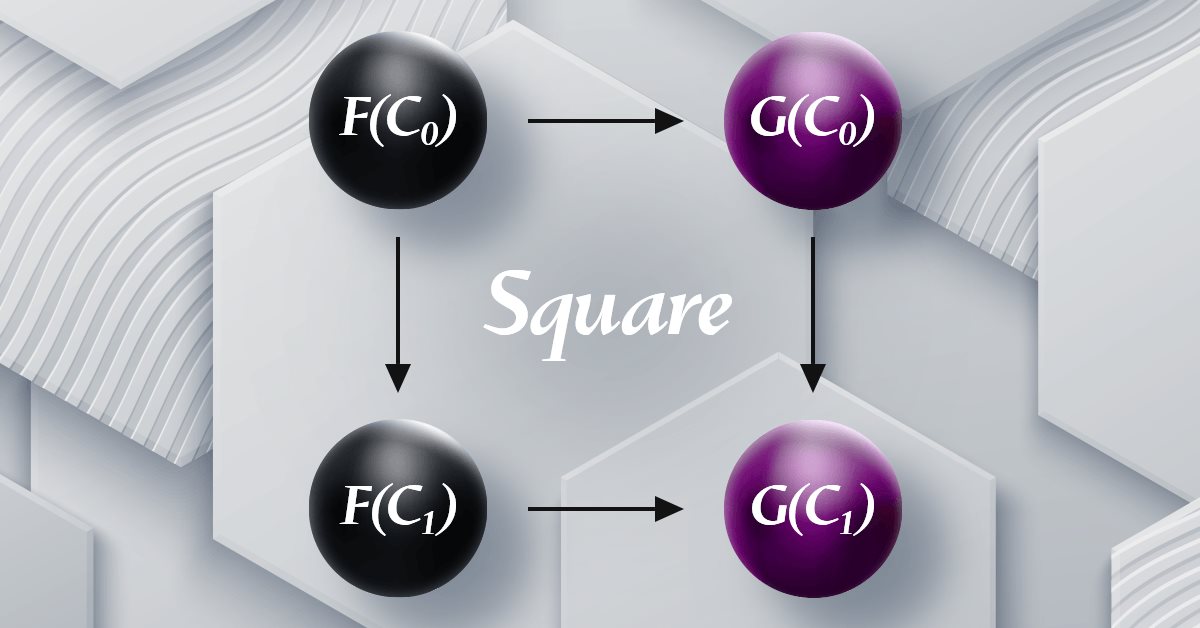
Kategorientheorie in MQL5 (Teil 19): Induktion natürlicher Quadrate
Wir setzen unseren Blick auf natürliche Transformationen fort, indem wir die Induktion natürlicher Quadrate besprechen. Leichte Einschränkungen bei der Implementierung von Mehrfachwährungen für Experten, die mit dem MQL5-Assistenten zusammengestellt wurden, bedeuten, dass wir unsere Fähigkeiten zur Datenklassifizierung mit einem Skript demonstrieren. Die wichtigsten Anwendungen sind die Klassifizierung von Preisänderungen und damit deren Vorhersage.

Neuronale Netze im Handel: Praktische Ergebnisse der Methode TEMPO
Wir beschäftigen uns weiter mit TEMPO. In diesem Artikel werden wir die tatsächliche Wirksamkeit der vorgeschlagenen Ansätze anhand realer historischer Daten bewerten.

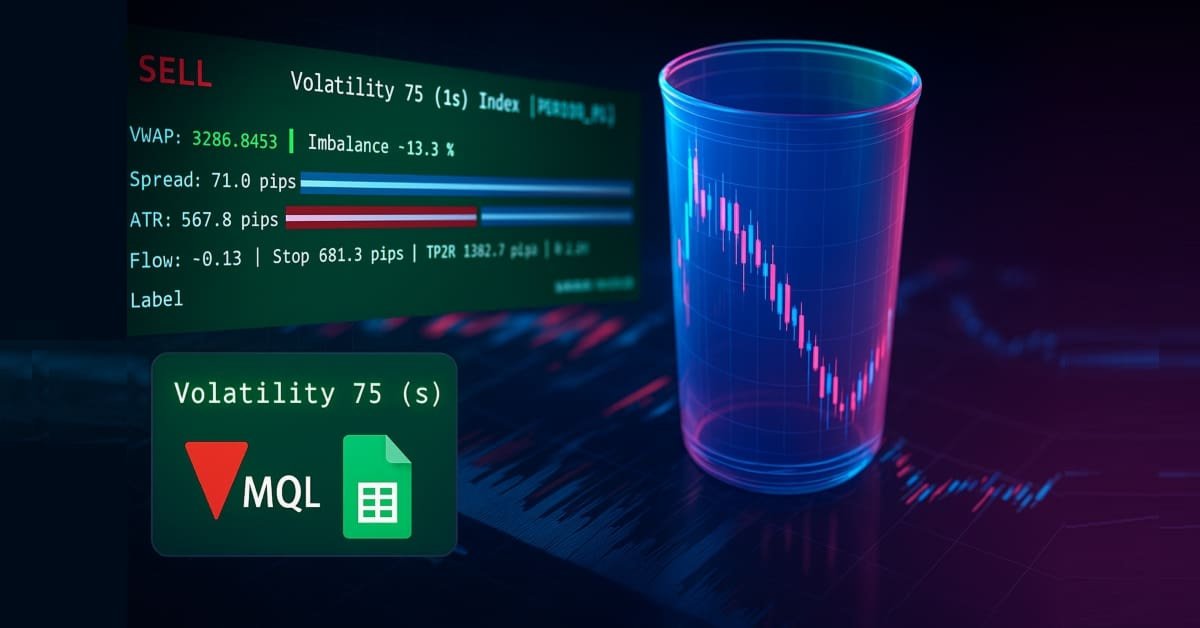
Entwicklung des Price Action Analysis Toolkit (Teil 38): Tick Buffer VWAP und Short-Window Imbalance Engine
In Teil 38 bauen wir ein produktionsreifes MT5-Überwachungspanel, das rohe Ticks in umsetzbare Signale umwandelt. Der EA puffert Tick-Daten, um VWAP auf Tick-Ebene, eine Ungleichgewichtsmetrik (Flow) in einen kurzzeitigen Fenster und ATR-basierte Positionsgrößen zu berechnen. Anschließend werden Spread, ATR und Flow mit flimmerarmen Balken visualisiert. Das System berechnet eine vorgeschlagene Losgröße und einen 1R-Stopp und gibt konfigurierbare Warnungen bei engen Spreads, starkem Flow und Randbedingungen aus. Der automatische Handel ist absichtlich deaktiviert; der Schwerpunkt liegt weiterhin auf einer robusten Signalgenerierung und einer sauberen Nutzererfahrung.


Grafiken in der DoEasy-Bibliothek (Teil 97): Unabhängige Handhabung der Bewegung von Formularobjekten
In diesem Artikel werde ich die Implementierung des unabhängigen Ziehens von beliebigen Formularobjekten mit der Maus betrachten. Außerdem werde ich die Bibliothek um Fehlermeldungen und neue Deal-Eigenschaften ergänzen, die zuvor in das Terminal und MQL5 implementiert wurden.


Entwicklung eines Replay Systems — Marktsimulation (Teil 14): Die Geburt des SIMULATORS (IV)
In diesem Artikel werden wir die Entwicklungsphase des Simulators fortsetzen. Diesmal werden wir sehen, wie wir eine Bewegung vom Typ RANDOM WALK effektiv erstellen können. Diese Art von Bewegung ist sehr interessant, denn sie bildet die Grundlage für alles, was auf dem Kapitalmarkt geschieht. Darüber hinaus werden wir beginnen, einige Konzepte zu verstehen, die für die Durchführung von Marktanalysen grundlegend sind.


Neuronale Netze leicht gemacht (Teil 75): Verbesserung der Leistung von Modellen zur Vorhersage einer Trajektorie
Die Modelle, die wir erstellen, werden immer größer und komplexer. Dies erhöht nicht nur die Kosten für ihr Training, sondern auch für ihren Betrieb. Die Zeit, die für eine Entscheidung benötigt wird, ist jedoch oft entscheidend. In diesem Zusammenhang sollten wir Methoden zur Optimierung der Modellleistung ohne Qualitätseinbußen in Betracht ziehen.

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 10): Erstellen von Objekten aus einer Zeichenkette
Der EA-Entwicklungsplan umfasst mehrere Stufen, wobei die Zwischenergebnisse in der Datenbank gespeichert werden. Sie können von dort nur als Zeichenketten oder Zahlen wieder abgerufen werden, nicht als Objekte. Wir brauchen also eine Möglichkeit, die gewünschten Objekte im EA anhand der aus der Datenbank gelesenen Strings neu zu erstellen.


Manuelle Backtest leicht gemacht: Aufbau eines nutzerdefinierten Toolkits für Strategietester in MQL5
In diesem Artikel entwickeln wir ein nutzerdefiniertes MQL5-Toolkit für einfache manuelle Backtests im Strategy Tester. Wir erläutern den Aufbau und die Umsetzung des Systems und konzentrieren uns dabei auf interaktive Handelskontrollen. Wir zeigen dann, wie man damit Strategien effektiv testen kann

Entwicklung des Price Action Analysis Toolkit (Teil 25): Dual EMA Fractal Breaker
Die Preisaktion ist ein grundlegender Ansatz zur Identifizierung profitabler Handels-Setups. Die manuelle Überwachung von Kursbewegungen und -mustern kann jedoch schwierig und zeitaufwändig sein. Deshalb entwickeln wir Tools, die das Kursgeschehen automatisch analysieren und rechtzeitig Signale geben, wenn sich potenzielle Chancen ergeben. In diesem Artikel wird ein robustes Tool vorgestellt, das fraktale Ausbrüche zusammen mit dem EMA 14 und dem EMA 200 nutzt, um zuverlässige Handelssignale zu generieren, die Händlern helfen, fundierte Entscheidungen mit größerer Zuversicht zu treffen.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 11): Die Geburt des SIMULATORS (I)
Um die Daten, die die Balken bilden, nutzen zu können, müssen wir auf das Replay verzichten und einen Simulator entwickeln. Wir werden 1-Minuten-Balken verwenden, weil sie den geringsten Schwierigkeitsgrad aufweisen.


GIT: Was ist das?
In diesem Artikel werde ich ein sehr wichtiges Werkzeug für Entwickler vorstellen. Wenn Sie mit GIT nicht vertraut sind, lesen Sie diesen Artikel, um eine Vorstellung davon zu bekommen, was es ist und wie man es mit MQL5 verwendet.

Neuronale Netze leicht gemacht (Teil 52): Forschung mit Optimismus und Verteilungskorrektur
Da das Modell auf der Grundlage des Erfahrungswiedergabepuffers trainiert wird, entfernt sich die aktuelle Strategie oder Politik des Akteurs immer weiter von den gespeicherten Beispielen, was die Effizienz des Trainings des Modells insgesamt verringert. In diesem Artikel befassen wir uns mit einem Algorithmus zur Verbesserung der Effizienz bei der Verwendung von Stichproben in Algorithmen des verstärkten Lernens.