Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


MQL5 Wizard-Techniken, die Sie kennen sollten (Teil 06): Fourier-Transformation
Die von Joseph Fourier eingeführte Fourier-Transformation ist ein Mittel zur Zerlegung komplexer Wellen aus Datenpunkten in einfache Teilwellen. Diese Funktion könnte für Händler sehr nützlich sein, und dieser Artikel wirft einen Blick darauf.


Algorithmen zur Optimierung mit Populationen: Differenzielle Evolution (DE)
In diesem Artikel werden wir uns mit dem Algorithmus befassen, der von allen bisher diskutierten Algorithmen die umstrittensten Ergebnisse zeigt - der Algorithmus der differentiellen Evolution (DE).


Erstellen eines EA, der automatisch funktioniert (Teil 11): Automatisierung (III)
Ein automatisiertes System wird ohne angemessene Sicherheit nicht erfolgreich sein. Die Sicherheit wird jedoch nicht gewährleistet sein, wenn man bestimmte Dinge nicht richtig versteht. In diesem Artikel werden wir untersuchen, warum es so schwierig ist, ein Maximum an Sicherheit in automatisierten Systemen zu erreichen.


Die diskrete Hartley-Transformation
In diesem Artikel werden wir eine der Methoden der Spektralanalyse und Signalverarbeitung betrachten - die diskrete Hartley-Transformation. Es ermöglicht die Filterung von Signalen, die Analyse ihres Spektrums und vieles mehr. Die Möglichkeiten der DHT stehen denen der diskreten Fourier-Transformation in nichts nach. Im Gegensatz zur DFT werden bei der DHT jedoch nur reelle Zahlen verwendet, was die Umsetzung in der Praxis erleichtert, und die Ergebnisse der Anwendung sind anschaulicher.


Von der Saisonalität des Devisenmarktes profitieren
Wir sind alle mit dem Konzept der Saisonalität vertraut, z. B. sind wir alle an steigende Preise für frisches Gemüse im Winter oder an steigende Kraftstoffpreise bei strengem Frost gewöhnt, aber nur wenige Menschen wissen, dass es auf dem Devisenmarkt ähnliche Muster gibt.

Automatisieren von Handelsstrategien in MQL5 (Teil 1): Das Profitunity System (Trading Chaos von Bill Williams)
In diesem Artikel untersuchen wir das Profitunity System von Bill Williams, indem wir seine Kernkomponenten und seinen einzigartigen Ansatz für den Handel im Marktchaos aufschlüsseln. Wir führen die Leser durch die Implementierung des Systems in MQL5 und konzentrieren uns dabei auf die Automatisierung von Schlüsselindikatoren und Einstiegs-/Ausstiegssignalen. Schließlich testen und optimieren wir die Strategie und geben Einblicke in ihre Leistung in verschiedenen Marktszenarien.

Neuronale Netze leicht gemacht (Teil 15): Datenclustering mit MQL5
Wir fahren fort mit der Betrachtung der Clustermethode. In diesem Artikel werden wir eine neue CKmeans-Klasse erstellen, um eine der gängigsten k-means-Clustermethoden zu implementieren. Während der Tests gelang es dem Modell, etwa 500 Muster zu erkennen.

Erstellen eines EA, der automatisch funktioniert (Teil 12): Automatisierung (IV)
Wenn Sie glauben, dass automatisierte Systeme einfach sind, dann haben Sie wahrscheinlich nicht ganz verstanden, was es braucht, um sie zu erstellen. In diesem Artikel werden wir über das Problem sprechen, das viele Expert Advisors umbringt. Das willkürliche Auslösen von schwebenden Aufträgen ist eine mögliche Lösung für dieses Problem.


Neuronale Netze leicht gemacht (Teil 51): Behavior-Guided Actor-Critic (BAC)
Die letzten beiden Artikel befassten sich mit dem Soft Actor-Critic-Algorithmus, der eine Entropie-Regularisierung in die Belohnungsfunktion integriert. Dieser Ansatz schafft ein Gleichgewicht zwischen Umwelterkundung und Modellnutzung, ist aber nur auf stochastische Modelle anwendbar. In diesem Artikel wird ein alternativer Ansatz vorgeschlagen, der sowohl auf stochastische als auch auf deterministische Modelle anwendbar ist.


Nicht-stationäre Prozesse und unechte Regression
Der Artikel zeigt, dass es zu Fehlregressionen kommt, wenn versucht wird, die Regressionsanalyse mit Hilfe der Monte-Carlo-Simulation auf nicht-stationäre Prozesse anzuwenden.

Zeitreihen in der Bibliothek DoEasy (Teil 53): Abstrakte Basisklasse der Indikatoren
Der Artikel beschäftigt sich mit dem Erstellen eines abstrakten Indikators, der im Weiteren als Basisklasse für die Erstellung von Objekten der Standard- und nutzerdefinierten Indikatoren der Bibliothek verwendet wird.

Erwartungsnutzen im Handel
In diesem Artikel geht es den Erwartungsnutzen. Wir werden einige Beispiele für seine Verwendung im Handel sowie die Ergebnisse, die mit seiner Hilfe erzielt werden können, betrachten.

Datenwissenschaft und maschinelles Lernen (Teil 11): Naïve Bayes, Wahrscheinlichkeitsrechnung im Handel
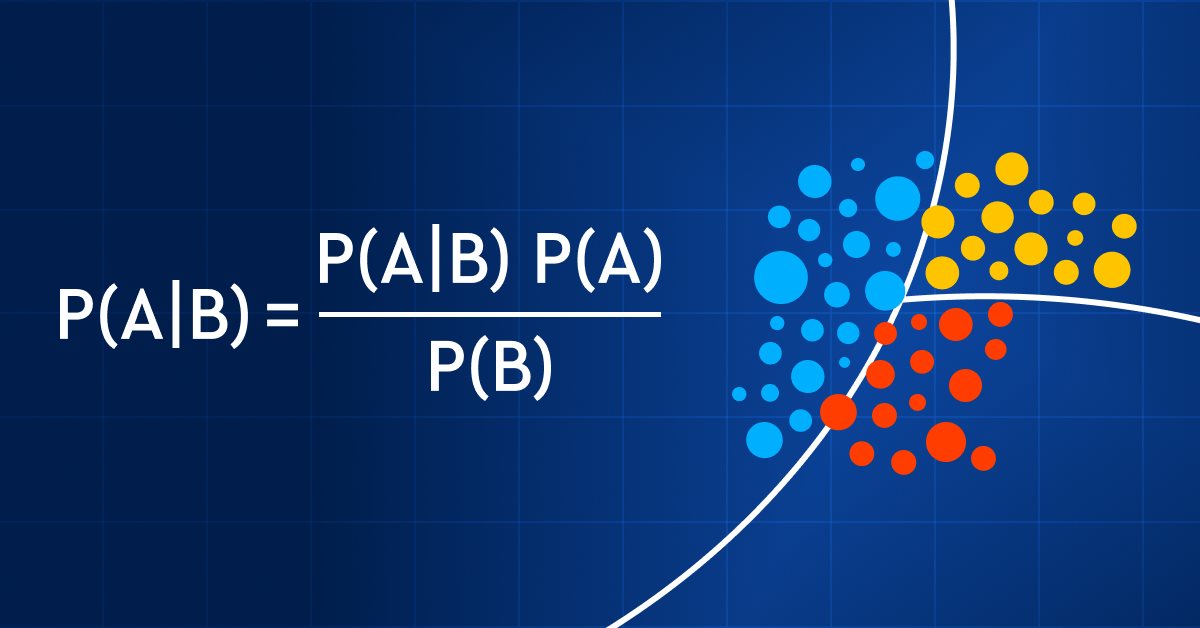
Der Handel mit Wahrscheinlichkeiten ist wie ein Drahtseilakt - er erfordert Präzision, Ausgewogenheit und ein ausgeprägtes Risikobewusstsein. In der Welt des Handels ist die Wahrscheinlichkeit alles. Das ist der Unterschied zwischen Erfolg und Misserfolg, Gewinn und Verlust. Indem sie sich die Macht der Wahrscheinlichkeit zunutze machen, können Händler fundierte Entscheidungen treffen, Risiken effektiv verwalten und ihre finanziellen Ziele erreichen. Ob Sie nun ein erfahrener Anleger oder ein Anfänger sind, das Verständnis der Wahrscheinlichkeit ist der Schlüssel zur Entfaltung Ihres Handelspotenzials. In diesem Artikel werden wir die aufregende Welt des Handels mit Wahrscheinlichkeiten erkunden und Ihnen zeigen, wie Sie Ihr Handelsspiel auf die nächste Stufe heben können.


Neuronale Netze leicht gemacht (Teil 38): Selbstüberwachte Erkundung bei Unstimmigkeit (Self-Supervised Exploration via Disagreement)
Eines der Hauptprobleme beim Verstärkungslernen ist die Erkundung der Umgebung. Zuvor haben wir bereits die Forschungsmethode auf der Grundlage der intrinsischen Neugier kennengelernt. Heute schlage ich vor, einen anderen Algorithmus zu betrachten: Erkundung bei Unstimmigkeit.


Trailing-Stopp im Handel
In diesem Artikel befassen wir uns mit der Verwendung eines Trailing-Stops beim Handel. Wir werden bewerten, wie nützlich und wirksam das ist und wie es genutzt werden kann. Die Effizienz eines Trailing-Stopps hängt weitgehend von der Preisvolatilität und der Wahl des Stop-Loss-Niveaus ab. Für die Festlegung eines Stop-Loss können verschiedene Ansätze verwendet werden.


Wie man ein volatilitätsbasiertes Handelssystem (Chaikin Volatility - CHV) aufbaut und optimiert
In diesem Artikel werden wir einen weiteren, volatilitätsbasierten Indikator namens Chaikin Volatility vorstellen. Wir werden verstehen, wie man einen nutzerdefinierten Indikator erstellt, nachdem wir herausgefunden haben, wie er verwendet und aufgebaut werden kann. Wir werden einige einfache Strategien vorstellen, die verwendet werden können, und sie dann testen, um zu verstehen, welche davon besser sein kann.


Neuronale Netze leicht gemacht (Teil 65): Abstandsgewichtetes überwachtes Lernen (DWSL)
In diesem Artikel werden wir einen interessanten Algorithmus kennenlernen, der an der Schnittstelle von überwachten und verstärkenden Lernmethoden angesiedelt ist.

Lernen Sie, wie man ein Handelssystem mit Gator Oscillator entwickelt
Ein neuer Artikel in unserer Serie über die Entwicklung eines Handelssystems auf der Grundlage beliebter technischer Indikatoren wird sich mit dem technischen Indikator Gator Oscillator und der Erstellung eines Handelssystems durch einfache Strategien befassen.


Methode zur Fehlerbestimmung im Code durch Kommentieren
Der Artikel beschreibt eine Methode zur Suche nach Fehlern in dem MQL4 Code, die auf Kommentieren basiert. Die Methode erweist sich als nützlich im Fall von auftretenden Problemen während der Kompilierung, verusacht durch Fehler in einem ziemlich großen Code.

Universelles Regressionsmodell für die Prognostizierung von Marktpreisen (Teil 2): Natürliche, technologische und soziale Übergangsfunktionen
Dieser Artikel ist eine logische Fortsetzung des vorangegangenen Artikels. Er hebt die Fakten hervor, die die im ersten Artikel gezogenen Schlussfolgerungen bestätigen. Diese Fakten wurden in den zehn Jahren nach der Veröffentlichung dieses Artikels beobachtet. Sie konzentrieren sich auf drei festgestellte dynamische Übergangsfunktionen (transient functions), die die Muster der Marktpreisänderungen beschreiben.

Mehrere Indikatoren auf einem Chart (Teil 02): Erste Experiment
Im vorherigen Artikel "Mehrere Indikatoren in einem Chart" habe ich das Konzept und die Grundlagen der Verwendung mehrerer Indikatoren in einem Chart vorgestellt. In diesem Artikel werde ich den Quellcode zur Verfügung stellen und ihn im Detail erklären.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 01): Erste Versuche (I)
Wie wäre es, ein System zu schaffen, das es uns ermöglicht, den Markt zu studieren, wenn er geschlossen ist, oder sogar Marktsituationen zu simulieren? Wir beginnen hier eine neue Artikelserie, in der wir uns mit diesem Thema beschäftigen werden.

Erstellen eines Ticker-Panels: Basisversion
Hier zeige ich Ihnen, wie Sie Bildschirme mit Preistickern erstellen, die normalerweise zur Anzeige von Börsenkursen verwendet werden. Ich werde es nur mit MQL5 machen, ohne eine komplexe externe Programmierung zu verwenden.

Wie man einen einfachen Multi-Currency Expert Advisor mit MQL5 erstellt (Teil 5): Die Bollinger Bänder mit dem Keltner-Kanal — Indikatoren Signal
Der Multi-Currency Expert Advisor in diesem Artikel ist ein Expert Advisor oder Handelsroboter, der handeln kann (z.B. Aufträge eröffnen, schließen und verwalten, Trailing Stop Loss und Trailing Profit) für mehr als ein Symbolpaar aus nur einem Symbolchart. In diesem Artikel werden wir Signale von zwei Indikatoren verwenden, in diesem Fall Bollinger Bänder® und dem Keltner Kanal.

MQL5 Handels-Toolkit (Teil 2): Erweiterung und Implementierung der Positionsmanagement EX5-Bibliothek
Erfahren Sie, wie Sie EX5-Bibliotheken in Ihren MQL5-Code oder Ihre Projekte importieren und verwenden können. In diesem Fortsetzungsartikel werden wir die EX5-Bibliothek erweitern, indem wir weitere Positionsmanagement-Funktionen zur bestehenden Bibliothek hinzufügen und zwei Expert Advisors erstellen. Im ersten Beispiel wird der Variable Index Dynamic Average Technical Indicator verwendet, um einen Expert Advisor für eine Trailing-Stop-Handelsstrategie zu entwickeln, während im zweiten Beispiel ein Handelspanel zum Überwachen, Öffnen, Schließen und Ändern von Positionen verwendet wird. Diese beiden Beispiele zeigen, wie die erweiterte EX5-Positionsmanagement-Bibliothek verwendet und implementiert werden kann.

Grafiken in der Bibliothek DoEasy (Teil 82): Die Umgestaltung von Bibliotheksobjekten und Kollektion von grafischen Objekten
In diesem Artikel werde ich alle Bibliotheksobjekte verbessern, indem ich jedem Objekt einen eindeutigen Typ zuordne und die Entwicklung der Klasse der grafischen Bibliotheksobjekte Kollektion fortsetze.

Verwendung der Klasse CCanvas in MQL-Anwendungen
Der Artikel befasst sich mit der Verwendung der Klasse CCanvas in MQL-Anwendungen. Die Theorie wird von detaillierten Erklärungen und Beispielen begleitet, um ein gründliches Verständnis der CCanvas-Grundlagen zu ermöglichen.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 19): Neues Auftragssystem (II)
In diesem Artikel werden wir ein grafisches Ordnungssystem vom Typ „Schau, was passiert“ entwickeln. Bitte beachten Sie, dass wir dieses Mal nicht bei Null anfangen, sondern das bestehende System modifizieren, indem wir weitere Objekte und Ereignisse in den Chart des von uns gehandelten Vermögenswerts einfügen.

Das Preisbewegungsmodell und seine wichtigsten Bestimmungen (Teil 1): Die einfachste Modellversion und ihre Anwendungen
Der Artikel liefert die Grundlagen für eine mathematisch rigorose Theorie der Preisbewegungen und des Funktionierens des Marktes. Bis heute gibt es keine mathematisch strenge Theorie der Preisbewegung. Stattdessen haben wir es mit erfahrungsbasierten Annahmen zu tun, die besagen, dass sich der Preis nach einem bestimmten Muster in eine bestimmte Richtung bewegt. Natürlich wurden diese Annahmen weder durch Statistiken noch durch die Theorie gestützt.


Datenwissenschaft und ML (Teil 31): CatBoost AI-Modelle für den Handel verwenden
CatBoost-KI-Modelle haben in letzter Zeit aufgrund ihrer Vorhersagegenauigkeit, Effizienz und Robustheit gegenüber verstreuten und schwierigen Datensätzen in der Community des maschinellen Lernens stark an Popularität gewonnen. In diesem Artikel werden wir im Detail erörtern, wie man diese Art von Modellen in einem Versuch, den Forex-Markt zu schlagen zu implementieren.


Dekodierung von Intraday-Handelsstrategien des Opening Range Breakout
Die Strategien des Opening Range Breakout (ORB) basieren auf der Idee, dass die erste Handelsspanne, die sich kurz nach der Markteröffnung bildet, wichtige Preisniveaus widerspiegelt, bei denen sich Käufer und Verkäufer auf einen Wert einigen. Durch die Identifizierung von Ausbrüchen über oder unter einer bestimmten Spanne können Händler von der Dynamik profitieren, die oft folgt, wenn die Marktrichtung klarer wird. In diesem Artikel werden wir drei ORB-Strategien untersuchen, die von der Concretum Group übernommen wurden.

Preise in der DoEasy-Bibliothek (Teil 61): Kollektion der Tickserien eines Symbols
Da ein Programm bei seiner Arbeit verschiedene Symbole verwenden kann, sollte für jedes dieser Symbole eine eigene Liste erstellt werden. In diesem Artikel werde ich solche Listen zu einer Tickdatenkollektion zusammenfassen. In der Tat wird dies eine reguläre Liste sein, die auf der Klasse des dynamischen Arrays von Zeigern auf Instanzen der Klasse CObject und ihrer Nachkommen der Standardbibliothek basiert.


Neuronale Netze leicht gemacht (Teil 33): Quantilsregression im verteilten Q-Learning
Wir setzen die Untersuchung des verteilten Q-Learnings fort. Heute wollen wir diesen Ansatz von der anderen Seite her betrachten. Wir werden die Möglichkeit prüfen, die Quantilsregression zur Lösung von Preisvorhersageaufgaben einzusetzen.


Datenwissenschaft und ML (Teil 27): Convolutional Neural Networks (CNNs) in MetaTrader 5 Trading Bots — funktioniert das?
Faltende neuronale Netzwerke (Convolutional Neural Networks, CNN) sind für ihre Fähigkeiten bei der Erkennung von Mustern in Bildern und Videos bekannt und werden in den verschiedensten Bereichen eingesetzt. In diesem Artikel untersuchen wir das Potenzial von CNNs zur Erkennung wertvoller Muster auf den Finanzmärkten und zur Erzeugung effektiver Handelssignale für MetaTrader 5-Handelsroboter. Lassen Sie uns herausfinden, wie diese tiefgehende maschinelle Lerntechnik für intelligentere Handelsentscheidungen genutzt werden kann.

Nicht-lineare Indikatoren
In diesem Artikel werde ich versuchen, einige Möglichkeiten zur Erstellung nichtlinearer Indikatoren und deren Verwendung im Handel zu besprechen. In der MetaTrader-Handelsplattform gibt es eine ganze Reihe von Indikatoren, die nicht-lineare Ansätze verwenden.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 25): Multi-Timeframe-Tests und -Handel
Strategien, die auf mehreren Zeitrahmen (Multi-Timeframe) basieren, können aufgrund der in den Assembly-Klassen verwendeten MQL5-Code-Architektur standardmäßig nicht in den vom Assistenten zusammengestellten Expert Advisors getestet werden. In einer Fallstudie mit dem quadratischen gleitenden Durchschnitt untersuchen wir, wie sich diese Einschränkung bei Strategien, die mehrere Zeitrahmen nutzen wollen, umgehen lässt.

DoEasy. Steuerung (Teil 31): Scrollen des Inhalts des ScrollBar-Steuerelements
In diesem Artikel werde ich die Funktionsweise des Scrollens des Inhalts des Containers mithilfe der Schaltflächen der horizontalen Bildlaufleiste implementieren.

Erfahren Sie, wie Sie ein Handelssystem durch Accumulation/Distribution (AD) entwerfen
Willkommen zu einem neuen Artikel aus unserer Serie über das Erlernen des Entwerfens von Handelssystemen auf der Grundlage der beliebtesten technischen Indikatoren. In diesem Artikel erfahren Sie mehr über einen neuen technischen Indikator, den Accumulation/Distribution Indikator, und darüber, wie Sie ein Handelssystem mit MQL5 entwerfen basierend auf einfachen AD-Handelsstrategien, um sie im MetaTrader 5 verwenden zu können.

Neuronale Netze leicht gemacht (Teil 32): Verteiltes Q-Learning
Wir haben die Q-Learning-Methode in einem der früheren Artikel dieser Serie kennengelernt. Bei dieser Methode werden die Belohnungen für jede Aktion gemittelt. Im Jahr 2017 wurden zwei Arbeiten vorgestellt, die einen größeren Erfolg bei der Untersuchung der Belohnungsverteilungsfunktion zeigen. Wir sollten die Möglichkeit in Betracht ziehen, diese Technologie zur Lösung unserer Probleme einzusetzen.

DoEasy. Dienst-Funktionen (Teil 1): Preismuster
In diesem Artikel werden wir mit der Entwicklung von Methoden zur Suche nach Preismustern anhand von Zeitreihendaten beginnen. Ein Muster hat einen bestimmten Satz von Parametern, die für alle Arten von Mustern gelten. Alle Daten dieser Art werden in der Objektklasse des abstrakten Basismusters konzentriert. In diesem Artikel werden wir eine abstrakte Musterklasse und eine Pin Bar-Musterklasse erstellen.