Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Indikatoren mit Hintergrund: Kanäle mit Transparenz
In diesem Artikel stelle ich eine Methode zur Erstellung von nutzerdefinierten Indikatoren vor, deren Zeichnungen mit der Klasse CCanvas aus der Standardbibliothek erstellt werden, und zeige die Eigenschaften von Charts für die Koordinatenkonvertierung. Ich werde speziell auf Indikatoren eingehen, die den Bereich zwischen zwei Linien mit Transparenz füllen müssen.


Anzeige historischer Positionen auf dem Chart als deren Gewinn/Verlust-Diagramm
In diesem Artikel werde ich die Möglichkeit erörtern, Informationen über geschlossene Positionen auf der Grundlage ihrer Handelshistorie zu erhalten. Außerdem werde ich einen einfachen Indikator erstellen, der den ungefähren Gewinn/Verlust der Positionen auf jedem Balken als Diagramm anzeigt.


Bill Williams Strategie mit und ohne andere Indikatoren und Vorhersagen
In diesem Artikel werden wir einen Blick auf eine der berühmten Strategien von Bill Williams werfen, sie diskutieren und versuchen, die Strategie mit anderen Indikatoren und mit Vorhersagen zu verbessern.


Preise in der DoEasy-Bibliothek (Teil 62): Aktualisieren der Tick-Serien in Echtzeit, Vorbereitung für die Arbeit mit Markttiefe
In diesem Artikel werde ich die Aktualisierung der Tick-Daten in Echtzeit implementieren und die Symbol-Objektklasse für die Arbeit mit Markttiefe (Depth of Market, DOM) vorbereiten (das DOM selbst wird im nächsten Artikel implementiert).

Bewertung von ONNX-Modellen anhand von Regressionsmetriken
Bei der Regression geht es um die Prognose eines realen Wertes anhand eines unbekannten Beispiels. Die so genannten Regressionsmetriken werden verwendet, um die Genauigkeit der Vorhersagen des Regressionsmodells zu bewerten.

Datenkennzeichnung für Zeitreihenanalyse (Teil 2): Datensätze mit Trendmarkern mit Python erstellen
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!


Aufbau und Test des Handelssystems Aroon
In diesem Artikel erfahren wir, wie wir ein Aroon-Handelssystem aufbauen können, nachdem wir die Grundlagen der Indikatoren und die erforderlichen Schritte zum Aufbau eines Handelssystems auf der Grundlage des Aroon-Indikators gelernt haben. Nachdem wir dieses Handelssystem aufgebaut haben, werden wir es testen, um zu sehen, ob es profitabel sein kann oder noch optimiert werden muss.

MetaTrader AppStore - Ergebnisse für Q3/2013
Ein weiteres Quartal des Jahres ist vorbei. Eine gute Gelegenheit für uns, die Ergebnisse des MetaTrader AppStore zusammenzufassen - der größte Platz für Handelsroboter und technische Indikatoren für MetaTrader Plattformen. Zum Ende des abgelaufenen Quartals haben mehr als 500 Entwickler über 1200 Produkte in Market platziert.

Neuronale Netze leicht gemacht (Teil 21): Variierter Autoencoder (VAE)
Im letzten Artikel haben wir uns mit dem Algorithmus des Autoencoders vertraut gemacht. Wie jeder andere Algorithmus hat auch dieser seine Vor- und Nachteile. In seiner ursprünglichen Implementierung wird der Autoencoder verwendet, um die Objekte so weit wie möglich von der Trainingsstichprobe zu trennen. Dieses Mal werden wir darüber sprechen, wie man mit einigen ihrer Nachteile umgehen kann.

Andere Klassen in der Bibliothek DoEasy (Teil 68): Die Chartfenster-Objektklasse und die Indikator-Objektklassen im Chartfenster
In diesem Artikel werde ich die Entwicklung der Chart-Objektklasse fortsetzen. Ich werde die Liste der Chart-Objekte hinzufügen, die Listen mit den verfügbaren Indikatoren hat.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 24): Herstellen eines robusten Systems (I)
In diesem Artikel werden wir das System zuverlässiger machen, um eine robuste und sichere Nutzung zu gewährleisten. Eine der Möglichkeiten, die gewünschte Robustheit zu erreichen, besteht darin, den Code so oft wie möglich wiederzuverwenden, damit er ständig in verschiedenen Fällen getestet wird. Aber das ist nur eine der Möglichkeiten. Eine andere Möglichkeit ist die Verwendung von OOP.


Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 25): Herstellen eines robusten Systems (II)
In diesem Artikel werden wir den letzten Schritt zu einem schnellen EA machen. Machen Sie sich also auf eine längere Lektüre gefasst. Um unseren Expert Advisor zuverlässig zu machen, werden wir zunächst alles aus dem Code entfernen, was nicht Teil des Handelssystems ist.

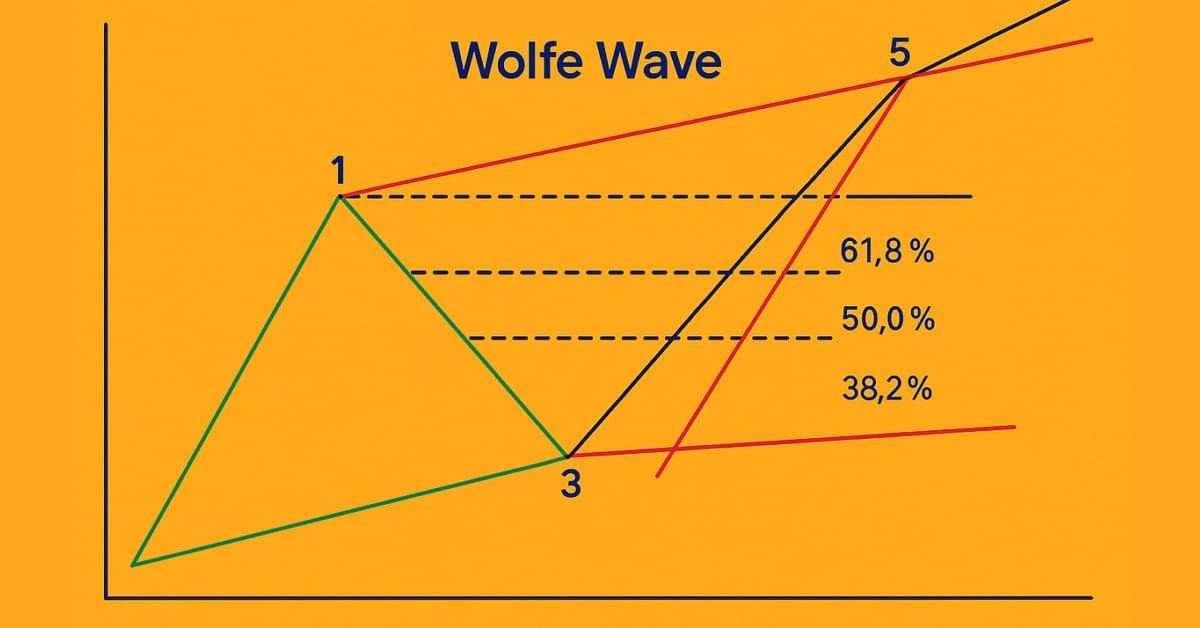
Einführung in MQL5 (Teil 18): Einführung in das Muster der Wolfe-Wellen
In diesem Artikel wird das Muster der Wolfe-Wellen im Detail erklärt, wobei sowohl die Abwärts- wie die Aufwärts-Variante behandelt wird. Außerdem wird die Logik zur Identifizierung gültiger Kauf- und Verkaufsarrangements auf der Grundlage dieses fortgeschrittenen Chartmusters Schritt für Schritt erläutert.

Zeitreihen in der Bibliothek DoEasy (Teil 48): Mehrperioden-Multisymbol-Indikatoren mit einem Puffer in einem Unterfenster
Der Artikel betrachtet ein Beispiel für die Erstellung von Mehrsymbol- und Mehrperioden-Standardindikatoren unter Verwendung eines einzigen Indikator-Puffers für die Konstruktion und die Darstellung im Indikator-Unterfenster. Ich werde die Bibliotheksklassen auf die Arbeit mit Standardindikatoren vorbereiten, die im Hauptfenster des Programms arbeiten und mehr als einen Puffer für die Anzeige ihrer Daten haben.


Automatisierter Raster-Handel mit Stop-Pending-Aufträge an der Moscow Exchange (MOEX)
Der Artikel befasst sich mit dem Ansatz des Raster-Handels (Grid-Trading), der auf Stop-Pending-Aufträge basiert und in einem MQL5 Expert Advisor an der Moscow Exchange (MOEX) implementiert wurde. Eine der einfachsten Strategien beim Handel am Markt ist eine Reihe von Aufträgen, die darauf abzielen, den Marktpreis zu „fangen“.

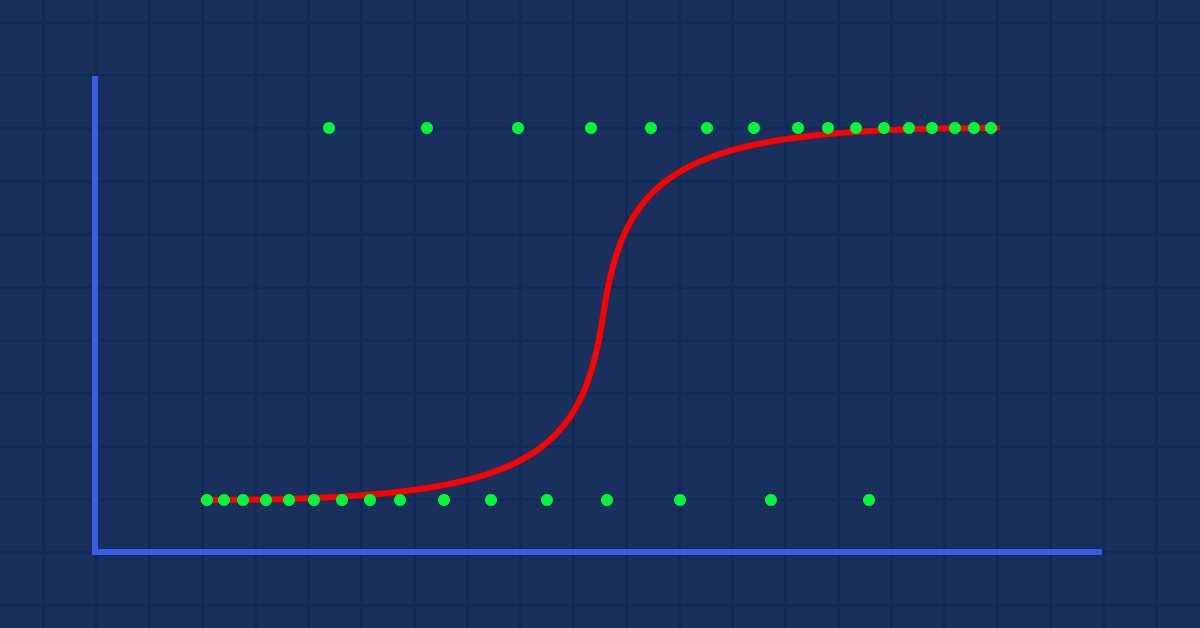
Datenwissenschaft und maschinelles Lernen (Teil 02): Logistische Regression
Die Klassifizierung von Daten ist für einen Algo-Händler und einen Programmierer von entscheidender Bedeutung. In diesem Artikel werden wir uns auf einen logistischen Klassifizierungsalgorithmus konzentrieren, der uns wahrscheinlich helfen kann, die Ja- oder Nein-Stimmen, die Höhen und Tiefen, Käufe und Verkäufe zu identifizieren.


Erstellen eines EA, der automatisch funktioniert (Teil 10): Automatisierung (II)
Automatisierung bedeutet nichts, wenn Sie den Zeitplan nicht kontrollieren können. Kein Arbeitnehmer kann effizient sein, wenn er 24 Stunden am Tag arbeitet. Viele sind jedoch der Meinung, dass ein automatisiertes System 24 Stunden am Tag funktionieren sollte. Aber es ist immer gut, eine Möglichkeit zu haben, einen Arbeitsbereich für den EA festzulegen. In diesem Artikel geht es darum, wie man einen solchen Zeitbereich richtig festlegt.

Kontinuierliche Walk-Forward-Optimierung (Teil 8): Programmverbesserungen und Korrekturen
Das Programm wurde aufgrund von Kommentaren und Wünschen von Nutzern und Lesern dieser Artikelserie geändert. Dieser Artikel enthält eine neue Version des Auto-Optimierers. Diese Version implementiert gewünschte Funktionen und bietet weitere Verbesserungen, die ich bei der Arbeit mit dem Programm gefunden habe.

Entwicklung einer DLL für eine Machbarkeitsstudie mit C++ Multi-Threading-Unterstützung für MetaTrader 5 unter Linux
Wir beginnen die Reise, um die Schritte und den Arbeitsablauf zu erforschen, wie man die Entwicklung für die MetaTrader 5 Plattform ausschließlich auf einem Linux-System basiert, in dem das Endprodukt nahtlos sowohl auf Windows- als auch auf Linux-Systemen funktioniert. Wir werden Wine und Mingw kennenlernen; beides sind die wichtigsten Werkzeuge für die plattformübergreifende Entwicklung. Vor allem Mingw für seine Threading-Implementierungen (POSIX und Win32), die wir bei der Auswahl der Software berücksichtigen müssen. Anschließend erstellen wir eine Proof-of-Concept-DLL und verwenden sie in MQL5-Code, um schließlich die Leistung der beiden Threading-Implementierungen zu vergleichen. Alles als eine Grundlage, die Sie selbst weiter ausbauen können. Nach der Lektüre dieses Artikels sollten Sie mit der Erstellung von MT-bezogenen Tools unter Linux vertraut sein.

Alan Andrews und seine Methoden der Zeitreihenanalyse
Alan Andrews ist einer der berühmtesten „Ausbilder“ der modernen Welt auf dem Gebiet des Handels. Seine „pitchfork“ (Heugabel) ist in fast allen modernen Kursanalyseprogrammen enthalten. Doch die meisten Händler nutzen nicht einmal einen Bruchteil der Möglichkeiten, die dieses Instrument bietet. Im Übrigen enthält der ursprüngliche Lehrgang von Andrews nicht nur eine Beschreibung der Heugabel (obwohl sie das Hauptwerkzeug bleibt), sondern auch einiger anderer nützlicher Konstruktionen. Der Artikel gibt einen Einblick in die wunderbaren Methoden der Chartanalyse, die Andrews in seinem ursprünglichen Kurs lehrte. Achtung, es wird viele Bilder geben.


Techniken des MQL5-Assistenten, die Sie kennen sollten (Teil 01): Regressionsanalyse
Der Händler von heute ist ein Philomath, der fast immer (entweder bewusst oder unbewusst...) nach neuen Ideen sucht, sie ausprobiert, sich entscheidet, sie zu modifizieren oder zu verwerfen; ein explorativer Prozess, der einiges an Sorgfalt kosten sollte. Dies legt eindeutig einen hohen Stellenwert auf die Zeit des Händlers und die Notwendigkeit, Fehler zu vermeiden. Diese Artikelserie wird vorschlagen, dass der MQL5-Assistent eine Hauptstütze für Händler sein sollte. Warum? Denn der Händler spart nicht nur Zeit, indem er seine neuen Ideen mit dem MQL5-Assistenten zusammenstellt, und reduziert Fehler durch doppelte Codierung erheblich. Er ist letztendlich so eingestellt, dass er seine Energie auf die wenigen kritischen Bereiche seiner Handelsphilosophie konzentriert.


Ein Beispiel für die Zusammenstellung von ONNX-Modellen in MQL5
ONNX (Open Neural Network eXchange) ist ein offenes Format zur Darstellung neuronaler Netze. In diesem Artikel zeigen wir Ihnen, wie Sie zwei ONNX-Modelle gleichzeitig in einem Expert Advisor verwenden können.

Hinzufügen von Trailing-Stop mit Parabolic SAR
Wenn wir eine Handelsstrategie entwickeln, müssen wir verschiedene Optionen für einen schützenden Stopp testen. Hier bietet sich ein dynamisches Nachziehen des dem Kurs folgenden Stop-Loss-Levels an. Der beste Kandidat dafür ist der Parabolic SAR-Indikator. Es ist schwierig, sich etwas Einfacheres und visuell Klareres vorzustellen.

Muster, die beim Handeln mit Währungskörben verfügbar sind. Teil III
Das ist der abschließende Artikel zum Thema "Muster, die beim Handeln mit Körben von Währungspaaren auftreten". Der Artikel beschäftigt sich mit vereinigten Trendindikatoren und der Anwendung gewöhnlicher grafischer Konstruktionen.

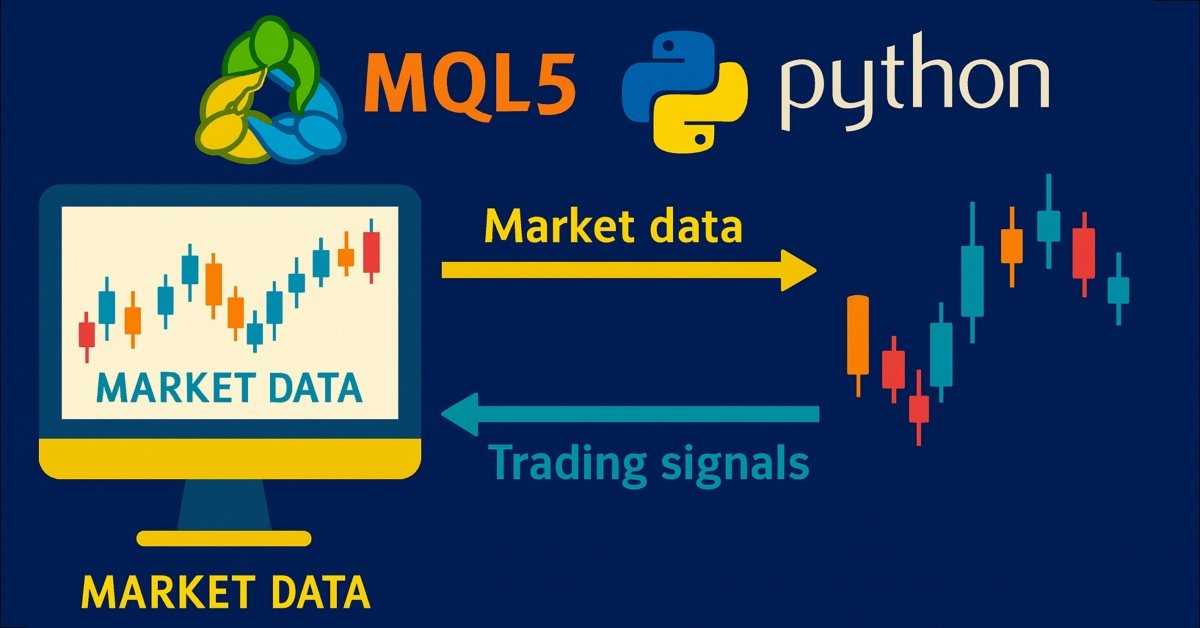
Entwicklung des Price Action Analysis Toolkit (Teil 36): Direkter Python-Zugang zu MetaTrader 5 Market Streams freischalten
Schöpfen Sie das volle Potenzial Ihres MetaTrader 5 Terminals aus, indem Sie das datenwissenschaftliche Ökosystem von Python und die offizielle MetaTrader 5 Client-Bibliothek nutzen. Dieser Artikel zeigt, wie man Live-Tick- und Minutenbalken-Daten direkt in den Parquet-Speicher authentifiziert und streamt, mit Ta und Prophet ein ausgefeiltes Feature-Engineering durchführt und ein zeitabhängiges Gradient-Boosting-Modell trainiert. Anschließend setzen wir einen leichtgewichtigen Flask-Dienst ein, um Handelssignale in Echtzeit zu liefern. Egal, ob Sie ein hybrides Quant-Framework aufbauen oder Ihren EA mit maschinellem Lernen erweitern, Sie erhalten eine robuste Ende-zu-Ende-Pipeline für den datengesteuerten algorithmischen Handel an die Hand.

Nativer Twitter-Client: Teil 2
Ein als MQL-Klasse implementierter Twitter-Client, mit dem Sie Tweets mit Fotos versenden können. Alles, was Sie brauchen, ist eine einzige, in sich geschlossene Include-Datei und schon können Sie all Ihre wunderbaren Charts und Signale twittern.

Adaptive Indikatoren
In diesem Artikel werde ich mehrere mögliche Ansätze zur Erstellung adaptiver Indikatoren betrachten. Adaptive Indikatoren zeichnen sich durch das Vorhandensein einer Rückkopplung zwischen den Werten der Eingangs- und Ausgangssignale aus. Diese Rückkopplung ermöglicht es dem Indikator, sich selbständig auf die optimale Verarbeitung von finanziellen Zeitreihenwerten einzustellen.

Zeitreihen in der Bibliothek DoEasy (Teil 55): Die Kollektionsklasse der Indikatoren
Der Artikel setzt die Entwicklung von Objektklassen für die Indikatoren und deren Kollektionen fort. Für jedes Indikatorobjekt erstellen wir seine Beschreibung und die richtige Kollektionsklasse für die fehlerfreie Speicherung und das Abrufen von Indikatorobjekten aus der Kollektionsliste.

Neuronale Netze leicht gemacht (Teil 30): Genetische Algorithmen
Heute möchte ich Ihnen eine etwas andere Lernmethode vorstellen. Wir können sagen, dass sie von Darwins Evolutionstheorie entlehnt ist. Sie ist wahrscheinlich weniger kontrollierbar als die zuvor besprochenen Methoden, aber sie ermöglicht die Ausbildung nicht-differenzierbarer Modelle.

Integrieren Sie Ihr eigenes LLM in Ihren EA (Teil 1): Die bereitgestellte Hardware und Umgebung
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.


Handelsstrategie auf der Grundlage des verbesserten Indikators zur Erkennung des Kerzenmusters von Doji
Der Metabar-Indikator erkennt mehr Kerzen als der herkömmliche Indikator. Prüfen wir, ob dies einen echten Nutzen für den automatisierten Handel bringt.

Zeitreihen in der Bibliothek DoEasy (Teil 51): Zusammengesetzte Standardindikatoren für mehrere Symbole und Perioden
Der Artikel vervollständigt die Entwicklung von Objekten der Standardindikatoren für mehrere Symbole und Perioden. Anhand des Standardindikators Ichimoku Kinko Hyo analysieren wir beispielsweise die Erstellung von zusammengesetzten, nutzerdefinierten Indikatoren, die über gezeichnete Hilfspuffer zur Anzeige von Daten auf dem Chart verfügen.


Zeitreihen in der Bibliothek DoEasy (Teil 52): Plattformübergreifende Eigenschaft für Standardindikatoren mit einem Puffer für mehrere Symbole und Perioden
In diesem Artikel wird das Erstellen des Standardindikators Akkumulation/Distribution mehrere Symbole und Perioden behandelt. Wir verbessern die Bibliotheksklassen in Bezug auf die Indikatoren ein wenig, damit die für die veraltete Plattform MetaTrader 4 entwickelten Programme, die auf dieser Bibliothek basieren, beim Umstieg auf MetaTrader 5 normal funktionieren können.

ONNX-Modelle in Klassen packen
Die objektorientierte Programmierung ermöglicht die Erstellung eines kompakteren Codes, der leicht zu lesen und zu ändern ist. Hier sehen wir uns das Beispiel für drei ONNX-Modelle an.

Die Verwendung der Behauptung (assertions) bei der Entwicklung der Programme in MQL5
In diesem Artikel wird Behauptung (assertions) im Rahmen der Sprache MQL5 betrachtet. Es werden zwei Beispiele für die Realisierung des Behauptungsmechanismus geben, sowie allgemeine Empfehlungen für die Verwendung der Behauptungen.

Datenkennzeichnung für Zeitreihenanalyse (Teil 1):Erstellen eines Datensatzes mit Trendmarkierungen durch den EA auf einem Chart
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!

Algorithmen zur Optimierung mit Populationen: Der Wal-Optimierungsalgorithmus (WOA)
Der Wal-Optimierungsalgorithmus (WOA) ist ein metaheuristischer Algorithmus, der durch das Verhalten und die Jagdstrategien von Buckelwalen inspiriert wurde. Die Hauptidee von WOA ist die Nachahmung der so genannten Fressmethode „Blasennetz“, bei der Wale Blasen um ihre Beute herum erzeugen und sie dann in einer spiralförmigen Bewegung angreifen.


Sentiment-Analyse und Deep Learning für den Handel mit EA und Backtesting mit Python
In diesem Artikel werden wir die Sentiment-Analyse und ONNX-Modelle mit Python vorstellen, die in einem EA verwendet werden können. Ein Skript führt ein trainiertes ONNX-Modell aus TensorFlow für Deep Learning-Vorhersagen aus, während ein anderes Nachrichtenschlagzeilen abruft und die Stimmung mithilfe von KI quantifiziert.

Techniche Analyse: Mach das Unmögliche Möglich!
Der Artikel beantwortet die Frage: Warum kann das Unmögliche möglich werden, wo vieles anders suggeriert wird? Technische Analyse Argumentation.

Andere Klassen in der Bibliothek DoEasy (Teil 69): Kollektionsklasse der Chart-Objekte
Mit diesem Artikel beginne ich die Entwicklung der Kollektionsklasse der Chart-Objekt. Die Klasse wird die Kollektionsliste der Chart-Objekte mit ihren Unterfenstern und Indikatoren speichern und die Möglichkeit bieten, mit beliebigen ausgewählten Charts und ihren Unterfenstern oder mit einer Liste von mehreren Charts gleichzeitig zu arbeiten.