Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Neuronale Netze im Handel: Verwenden von Sprachmodellen für die Zeitreihenprognose
Wir untersuchen weiterhin Modelle zur Zeitreihenprognose. In diesem Artikel machen wir uns mit einem komplexen Algorithmus vertraut, der auf der Verwendung eines vortrainierten Sprachmodells basiert.

Neuronale Netze im Handel: Kontrollierte Segmentierung
In diesem Artikel wird eine Methode zur Analyse komplexer multimodaler Interaktionen und zum Verstehen von Merkmalen erörtert.

Anfragen in Connexus (Teil 6): Erstellen einer HTTP-Anfrage und -Antwort
In diesem sechsten Artikel der Connexus-Bibliotheksreihe befassen wir uns mit einer vollständigen HTTP-Anfrage, wobei jede Komponente, aus der eine Anfrage besteht, behandelt wird. Wir werden eine Klasse erstellen, die den Anfrage als Ganzes repräsentiert, was uns helfen wird, die zuvor erstellten Klassen zusammenzuführen.


Neuronale Netze im Handel: Modelle mit Wavelet-Transformation und Multitasking-Aufmerksamkeit (letzter Teil)
Im vorangegangenen Artikel haben wir die theoretischen Grundlagen erforscht und mit der Umsetzung der Ansätze des Systems Multitask-Stockformer begonnen, das die Wavelet-Transformation und das Self-Attention-Multitask-Modell kombiniert. Wir fahren fort, die Algorithmen dieses Rahmens zu implementieren und ihre Effektivität anhand realer historischer Daten zu bewerten.


Statistische Arbitrage durch kointegrierte Aktien (Teil 6): Bewertungssystem
In diesem Artikel schlagen wir ein Bewertungssystem für die Strategien der Rückkehr zum Mittelwert vor, das auf der statistischen Arbitrage von kointegrierten Aktien basiert. In dem Artikel werden Kriterien vorgeschlagen, die von der Liquidität und den Transaktionskosten bis zur Anzahl der Kointegrationsränge und der Zeit bis zur Umkehrung des Mittelwerts reichen, wobei die strategischen Kriterien der Datenhäufigkeit (Zeitrahmen) und des Rückblickzeitraums für die Kointegrationstests berücksichtigt werden, die vor der Bewertung der Rangfolge richtig bewertet werden. Die für die Reproduktion des Backtests erforderlichen Dateien werden zur Verfügung gestellt, und ihre Ergebnisse werden ebenfalls kommentiert.

Optimierung mit der bakteriellen Chemotaxis (BCO)
Der Artikel stellt die ursprüngliche Version des Algorithmus zur Optimierung der bakteriellen Chemotaxis (BCO) und seine modifizierte Version vor. Wir werden uns alle Unterschiede genauer ansehen, mit besonderem Augenmerk auf die neue Version von BCOm, die den Mechanismus der bakteriellen Bewegung vereinfacht, die Abhängigkeit von der Positionsgeschichte verringert und einfachere mathematische Verfahren verwendet als die rechenintensive Originalversion. Wir werden auch die Tests durchführen und die Ergebnisse zusammenfassen.

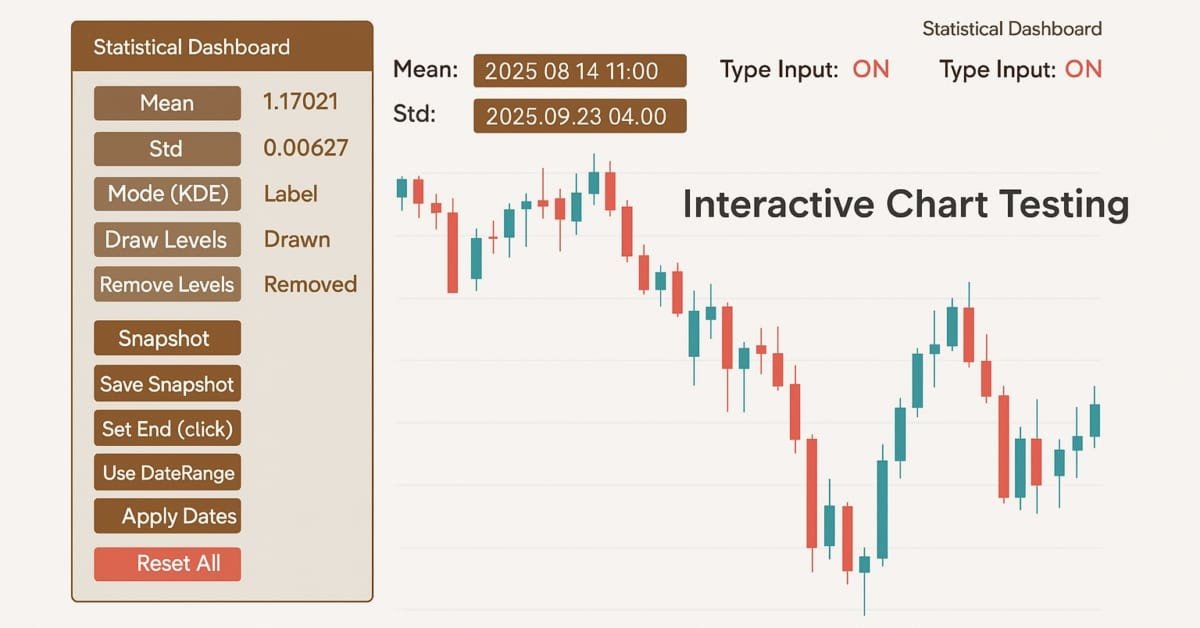
Entwicklung des Price Action Analysis Toolkit (Teil 42): Interaktive Chart-Prüfung mit Schaltflächenlogik und statistischen Ebenen
In einer Welt, in der es auf Geschwindigkeit und Präzision ankommt, müssen die Analysetools so intelligent sein wie die Märkte, auf denen wir handeln. In diesem Artikel wird ein EA vorgestellt, der auf der Logik von Schaltflächen basiert – ein interaktives System, das rohe Kursdaten sofort in aussagekräftige statistische Werte umwandelt. Mit einem einzigen Klick werden Mittelwert, Abweichung, Perzentile und vieles mehr berechnet und angezeigt, sodass fortschrittliche Analysen zu klaren Signalen auf dem Chart werden. Es hebt die Zonen hervor, in denen der Preis am wahrscheinlichsten abprallen, zurückgehen oder durchbrechen wird, was die Analyse sowohl schneller als auch praktischer macht.


Klassische Strategien neu interpretieren (Teil 18): Suche nach Kerzenmustern
Dieser Artikel hilft neuen Community-Mitgliedern, ihre eigenen Kerzenmuster zu suchen und zu entdecken. Die Beschreibung dieser Muster kann entmutigend sein, da sie eine manuelle Suche und kreative Identifizierung von Verbesserungen erfordert. Hier stellen wir die Engulfing-Kerzen vor und zeigen, wie es für profitablere Handelsanwendungen verbessert werden kann.


Matrix-Faktorisierung: Ein praktikables Modell
Sie haben vielleicht nicht bemerkt, dass die Matrixmodellierung etwas seltsam war, da nur Spalten und nicht Zeilen und Spalten angegeben wurden. Das sieht sehr seltsam aus, wenn man den Code liest, der die Matrixfaktorisierung durchführt. Wenn Sie erwartet haben, die Zeilen und Spalten aufgelistet zu sehen, könnten Sie beim Versuch, zu faktorisieren, verwirrt werden. Außerdem ist diese Matrixmodellierungsmethode nicht die beste. Denn wenn wir Matrizen auf diese Weise modellieren, stoßen wir auf einige Einschränkungen, die uns zwingen, andere Methoden oder Funktionen zu verwenden, die nicht notwendig wären, wenn die Modellierung auf eine angemessenere Weise erfolgen würde.


Von der Grundstufe bis zur Mittelstufe: Überladen
Vielleicht wird dieser Artikel für Programmieranfänger am verwirrendsten sein. In der Tat werde ich hier zeigen, dass nicht immer alle Funktionen und Prozeduren im selben Code eindeutige Namen haben. Ja, wir können problemlos Funktionen und Prozeduren mit demselben Namen verwenden - und das nennt man Überladen.


Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive System MASAAT der Multi-Agenten vorgestellt, das ein Ensemble von Agenten verwendet, um eine Kreuzanalyse von multimodalen Zeitreihen auf verschiedenen Datenskalen durchzuführen. Heute werden wir die Ansätze dieses Rahmens in MQL5 weiter umsetzen und diese Arbeit zu einem logischen Abschluss bringen.


Risikomanagement (Teil 4): Fertigstellung der Methoden der Hauptklasse
Dies ist Teil 4 unserer Serie über Risikomanagement in MQL5, in der wir fortgeschrittene Methoden zum Schutz und zur Optimierung von Handelsstrategien erforschen. Nachdem wir in früheren Artikeln wichtige Grundlagen gelegt haben, werden wir uns nun darauf konzentrieren, alle verbleibenden, in Teil 3 verschobenen Methoden zu vervollständigen, einschließlich der Funktionen zur Überprüfung, ob bestimmte Gewinn- oder Verlustniveaus erreicht wurden. Ferner werden wir neue Schlüsselereignisse einführen, die ein genaueres und flexibleres Risikomanagement ermöglichen.

Neuinterpretation klassischer Strategien in MQL5 (Teil II): FTSE100 und britische Staatsanleihen
In dieser Artikelserie untersuchen wir beliebte Handelsstrategien und versuchen, sie mithilfe von KI zu verbessern. Im heutigen Artikel greifen wir die klassische Handelsstrategie wieder auf, die auf der Beziehung zwischen dem Aktien- und dem Anleihemarkt basiert.


Wechselseitige Information als Kriterium für die schrittweise Auswahl von Merkmalen
In diesem Artikel stellen wir eine MQL5-Implementierung der schrittweisen Merkmalsauswahl vor, die auf der wechselseitigen Information zwischen einer optimalen Prädiktorenmenge und einer Zielvariablen basiert.

Ensemble-Methoden zur Verbesserung von Klassifizierungsaufgaben in MQL5
In diesem Artikel stellen wir die Implementierung mehrerer Ensemble-Klassifikatoren in MQL5 vor und erörtern ihre Wirksamkeit in verschiedenen Situationen.


Neuronale Netze im Handel: Multi-Task-Lernen auf der Grundlage des ResNeXt-Modells (letzter Teil)
Wir erforschen weiterhin ein auf ResNeXt basierendes Multitasking-Lernsystem, das sich durch Modularität, hohe Recheneffizienz und die Fähigkeit, stabile Muster in Daten zu erkennen, auszeichnet. Die Verwendung eines einzigen Encoders und spezieller „Köpfe“ verringert das Risiko einer Überanpassung des Modells und verbessert die Qualität der Prognosen.


Entwicklung einer Handelsstrategie: Die Methode der Butterfly-Oszillation
In diesem Artikel zeigen wir, wie das faszinierende mathematische Konzept der Butterfly-Kurve in ein praktisches Handelsinstrument umgewandelt werden kann. Wir haben den Butterfly-Oszillator konstruiert und um ihn herum eine grundlegende Handelsstrategie entwickelt. Die Strategie kombiniert effektiv die einzigartigen zyklischen Signale des Oszillators mit der traditionellen Trendbestätigung durch gleitende Durchschnitte und schafft so einen systematischen Ansatz zur Identifizierung potenzieller Einstiege in den Markt.


Marktsimulation (Teil 05): Erstellen der Klasse C_Orders (II)
In diesem Artikel erkläre ich, wie Chart Trade zusammen mit dem Expert Advisor eine Anfrage zur Schließung aller offenen Positionen des Nutzers bearbeitet. Das mag einfach klingen, aber es gibt einige Komplikationen, mit denen Sie umgehen müssen.


Neuronale Netze im Handel: Hierarchischer Dual-Tower-Transformer (Hidformer)
Wir laden Sie ein, sich mit dem Hierarchical Double-Tower Transformer (Hidformer) vertraut zu machen, der für Zeitreihenprognosen und Datenanalysen entwickelt wurde. Die Autoren des Rahmenwerks schlugen mehrere Verbesserungen an der Transformer-Architektur vor, die zu einer höheren Vorhersagegenauigkeit und einem geringeren Verbrauch an Rechenressourcen führten.

Einführung in MQL5 (Teil 28): Beherrschung der API- und WebRequest-Funktion in MQL5 (II)
In diesem Artikel erfahren Sie, wie Sie mit Hilfe von APIs und der Funktion WebRequest in MQL5 Preisdaten von externen Plattformen abrufen und extrahieren können. Sie lernen, wie URLs strukturiert sind, wie API-Antworten formatiert werden, wie man Serverdaten in lesbare Strings umwandelt und wie man bestimmte Werte aus JSON-Antworten identifiziert und extrahiert.


Vom Neuling zum Experten: Navigieren durch die Unregelmäßigkeiten des Marktes
Die Marktregeln entwickeln sich ständig weiter, und viele einst verlässliche Grundsätze verlieren allmählich ihre Wirksamkeit. Was in der Vergangenheit funktioniert hat, funktioniert auf Dauer nicht mehr. Die heutige Diskussion konzentriert sich auf die Wahrscheinlichkeitsbereiche und darauf, wie diese zur Steuerung von Marktunregelmäßigkeiten genutzt werden können. Wir werden MQL5 nutzen, um einen Algorithmus zu entwickeln, der in der Lage ist, selbst unter den unruhigsten Marktbedingungen effektiv zu handeln. Nehmen Sie an dieser Diskussion teil und erfahren Sie mehr.


Entwicklung eines Replay-Systems (Teil 65): Abspielen des Dienstes (VI)
In diesem Artikel werden wir uns ansehen, wie das Mauszeigerproblem bei der Verwendung in Verbindung mit einer Wiedergabe-/Simulationsanwendung implementiert und gelöst werden kann. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Von der Grundstufe bis zur Mittelstufe: Die Anweisung FOR
In diesem Artikel werden wir uns mit den grundlegenden Konzepten der FOR-Anweisung befassen. Es ist sehr wichtig, dass Sie alles verstehen, was hier gezeigt wird. Im Gegensatz zu den anderen Anweisungen, über die wir bisher gesprochen haben, hat die FOR-Anweisung einige Eigenheiten, die sie schnell sehr komplex machen. Lassen Sie also nicht zu, dass sich solche Dinge ansammeln. Beginnen Sie so bald wie möglich mit dem Lernen und Üben.

Neuronale Netze im Handel: Ein multimodaler, werkzeuggestützter Agent für Finanzmärkte (FinAgent)
Wir laden Sie ein, FinAgent kennenzulernen, ein multimodales Finanzhandelsagenten-Framework zur Analyse verschiedener Datentypen, die die Marktdynamik und historische Handelsmuster widerspiegeln.


Winkelanalyse von Preisbewegungen: Ein hybrides Modell zur Prognose von Finanzmärkten
Was ist die Winkelanalyse der Finanzmärkte? Wie kann man mithilfe der Winkel von Preisbewegung und maschinellem Lernen genaue Prognosen mit einer Genauigkeit von 67 % erstellen? Wie kann man ein Regressions- und Klassifikationsmodell mit Winkelmerkmalen kombinieren und einen funktionierenden Algorithmus erhalten? Was hat Gann damit zu tun? Warum sind Winkel der Preisbewegung ein guter Indikator für maschinelles Lernen?


Wiederverwendung von ungültig gemachten Orderblöcken als Mitigation Blocks (SMC)
In diesem Artikel untersuchen wir, wie zuvor für ungültig erklärte Orderblöcke als Mitigation Blocks innerhalb von Smart Money Concepts (SMC) wiederverwendet werden können. Diese Zonen zeigen, wo institutionelle Händler nach einer fehlgeschlagenen Auftragssperre wieder in den Markt einsteigen, und bieten Bereiche mit hoher Wahrscheinlichkeit für eine Fortsetzung des Handels im vorherrschenden Trend.

Codex-Pipelines: Von Python zu MQL5 für die Indikatorauswahl – eine Multi-Quartal-Analyse des FXI ETF
Wir setzen unseren Blick darauf fort, wie MetaTrader außerhalb seiner „Komfortzone“ für den Devisenhandel eingesetzt werden kann, indem wir einen weiteren handelbaren Vermögenswert in Form des FXI ETFs betrachten. Im Gegensatz zum letzten Artikel, in dem wir versucht haben, „zu viel“ zu tun, indem wir uns nicht nur mit der Auswahl von Indikatoren, sondern auch mit der Kombination von Indikatormustern beschäftigt haben, werden wir in diesem Artikel etwas flussaufwärts schwimmen und uns mehr auf die Auswahl von Indikatoren konzentrieren. Unser Endprodukt ist als eine Art Pipeline gedacht, die dabei helfen kann, Indikatoren für verschiedene Vermögenswerte zu empfehlen, vorausgesetzt, wir verfügen über einen angemessenen Teil ihrer Kurshistorie.


Von der Grundstufe bis zur Mittelstufe: Array (II)
In diesem Artikel werden wir uns ansehen, was ein dynamisches Array und ein statisches Array sind. Gibt es einen Unterschied zwischen der Verwendung des einen oder des anderen? Oder ist es doch dasselbe? Wann sollten Sie den einen und wann den anderen Typ verwenden? Und was ist mit konstanten Arrays? Wir werden versuchen zu verstehen, wofür sie gedacht sind, und die Risiken berücksichtigen, die entstehen, wenn nicht alle Werte im Array initialisiert werden.

Der Algorithmus Central Force Optimization (CFO)
Der Artikel stellt den von den Gesetzen der Schwerkraft inspirierten Algorithmus Central Force Optimization (CFO) vor. Es wird untersucht, wie die Prinzipien der physikalischen Schwerkraft Optimierungsprobleme lösen können, bei denen „schwerere“ Lösungen weniger erfolgreiche Gegenstücke anziehen.

Neuronale Netze im Handel: Hybride Graphsequenzmodelle (GSM++)
Hybride Graphsequenzmodelle (GSM++) kombinieren die Vorteile verschiedener Architekturen, um eine realitätsnahe Datenanalyse und optimierte Rechenkosten zu ermöglichen. Diese Modelle passen sich effektiv an dynamische Marktdaten an und verbessern die Darstellung und Verarbeitung von Finanzinformationen.

Neuronales Netz in der Praxis: Das erste Neuron
In diesem Artikel beginnen wir damit, etwas Einfaches und Bescheidenes zu bauen: ein Neuron. Wir werden es mit einer sehr kleinen Menge an MQL5-Code programmieren. Das Neuron hat in meinen Tests hervorragend funktioniert. Gehen wir in dieser Artikelserie über neuronale Netze ein wenig zurück, um zu verstehen, wovon ich spreche.


Von der Grundstufe bis zur Mittelstufe: Template und Typenname (III)
In diesem Artikel werden wir den ersten Teil des Themas behandeln, der für Anfänger nicht so leicht zu verstehen ist. Um nicht noch mehr Verwirrung zu stiften und dieses Thema richtig zu erklären, werden wir die Erklärung in Etappen unterteilen. Dieser Artikel ist der ersten Phase gewidmet. Auch wenn es am Ende des Artikels so aussehen mag, als hätten wir eine Sackgasse erreicht, werden wir in Wirklichkeit einen Schritt in Richtung einer anderen Situation machen, die im nächsten Artikel besser verstanden wird.


Von der Grundstufe bis zur Mittelstufe: Ereignisse (I)
In Anbetracht dessen, was bisher gezeigt wurde, denke ich, dass wir jetzt damit beginnen können, eine Art Anwendung zu implementieren, um ein Symbol direkt auf dem Chart auszuführen. Zunächst müssen wir jedoch über ein Konzept sprechen, das für Anfänger ziemlich verwirrend sein kann. Es ist die Tatsache, dass Anwendungen, die in MQL5 entwickelt wurden und für die Anzeige in einem Chart bestimmt sind, nicht auf die gleiche Weise erstellt werden, wie wir es bisher gesehen haben. In diesem Artikel werden wir beginnen, dies ein wenig besser zu verstehen.

Trendstärke- und Richtungsindikator auf 3D-Balken
Wir werden einen neuen Ansatz zur Markttrendanalyse betrachten, der auf einer dreidimensionalen Visualisierung und Tensoranalyse der Marktmikrostruktur basiert.


Arbitrage-Handel im Forex: Ein einfacher synthetischer Market-Maker-Bot für den Einstieg
Heute werfen wir einen Blick auf meinen ersten Arbitrage-Roboter – einen Liquiditätsanbieter (wenn man ihn so nennen kann) für synthetische Vermögenswerte. Derzeit arbeitet dieser Bot erfolgreich als Modul in einem großen maschinellen Lernsystem, aber ich habe einen alten Forex-Arbitrage-Roboter aus der Cloud geholt, also lassen Sie uns einen Blick darauf werfen und darüber nachdenken, was wir heute damit machen können.


Die View Komponente für Tabellen im MQL5 MVC Paradigma: Grafisches Basiselement
Der Artikel behandelt den Prozess der Entwicklung eines grafischen Basiselements für die View-Komponente als Teil der Implementierung von Tabellen im MVC-Paradigma (Model-View-Controller) in MQL5. Dies ist der erste Artikel über die Komponente View und der dritte in einer Reihe von Artikeln über die Erstellung von Tabellen für das MetaTrader 5 Client Terminal.


Die Grenzen des maschinellen Lernens überwinden (Teil 9): Korrelationsbasierte Lernen von Merkmalen im selbstüberwachten Finanzwesen
Selbstüberwachtes Lernen ist ein leistungsstarkes Paradigma des statistischen Lernens, das nach Überwachungssignalen sucht, die aus den Beobachtungen selbst generiert werden. Mit diesem Ansatz werden schwierige Probleme des unüberwachten Lernens in vertrautere überwachte Probleme umgewandelt. Diese Technologie hat Anwendungen für unser Ziel als Gemeinschaft von algorithmischen Händlern übersehen. Unsere Diskussion zielt daher darauf ab, dem Leser eine leicht verständliche Brücke in das offene Forschungsgebiet des selbstüberwachten Lernens zu schlagen und bietet praktische Anwendungen, die robuste und zuverlässige statistische Modelle der Finanzmärkte ohne Überanpassung an kleine Datensätze liefern.


Von der Grundstufe bis zur Mittelstufe: Die Anweisungen BREAK und CONTINUE
In diesem Artikel sehen wir uns an, wie man die Anweisungen RETURN, BREAK und CONTINUE in einer Schleife verwendet. Für die Arbeit mit komplexeren Anwendungen ist es sehr wichtig zu verstehen, was die einzelnen Anweisungen im Ablauf der Schleifenausführung bewirken. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Neuronale Netze im Handel: Hierarchische Vektortransformer (HiVT)
Wir laden Sie ein, die Methode Hierarchical Vector Transformer (HiVT) kennenzulernen, die für die schnelle und genaue Vorhersage von multimodalen Zeitreihen entwickelt wurde.


Atmosphere Clouds Model Optimization (ACMO): Theorie
Der Artikel ist dem metaheuristischen Algorithmus der Optimierung des Atmosphärenwolkenmodells (ACMO) gewidmet, der das Verhalten von Wolken simuliert, um Optimierungsprobleme zu lösen. Der Algorithmus nutzt die Prinzipien der Wolkenerzeugung, -bewegung und -ausbreitung und passt sich den „Wetterbedingungen“ im Lösungsraum an. Der Artikel zeigt, wie die meteorologische Simulation des Algorithmus optimale Lösungen in einem komplexen Möglichkeitsraum findet, und beschreibt detailliert die Phasen des ACMO-Betriebs, einschließlich der Vorbereitung des „Himmels“, der Wolkenentstehung, der Wolkenbewegung und der Regenkonzentration.