有关MQL5交易系统自动化的文章

阅读 交易系统 文章,拓宽核心思路。了解如何使用蜡烛条图表的统计方法和形态,如何过滤信号以及何处使用信号机指标。
该 MQL5 向导将帮助您 创建无需编程的机器人 以便快速检验您的交易思路。使用向导来学习有关的 遗传算法。


外汇套利交易:带风险控制的公允价值回归矩阵交易系统
本文详细描述了交叉汇率计算算法,展示了不平衡矩阵的可视化结果,并给出了优化设置 MinDiscrepancy 和 MaxRisk 参数以实现高效交易的建议。该系统使用交叉汇率自动计算每对货币的“公允价值”,在出现负偏差时生成买入信号,在出现正偏差时生成卖出信号。


神经网络在交易中的应用:将混沌理论融入时间序列预测(Attraos)
Attraos 框架将混沌理论整合至长期时间序列预测领域,并将其视作多维混沌动力系统的投影。该模型利用吸引子不变性,通过相空间重构和动态多分辨率记忆来保留历史结构。

神经网络在交易中的应用:混合图序列模型(GSM++)
混合图序列模型(GSM++)结合了不同架构的优点,能够提供高保真度的数据分析,并优化计算成本。这些模型可高效适配动态市场数据,进而优化金融信息的展示与处理流程。


神经网络在交易中的应用:基于频域的异常检测 (CATCH)
CATCH 框架结合了傅里叶变换和频率修补技术,能够准确识别传统方法无法发现的市场异常。让我们来探讨这种方法是如何揭示金融数据中隐藏的模式。


回溯搜索算法(BSA)
如果一款优化算法能够记住它过往的搜索路径,并利用这些记忆去找到更优解,会是怎样的效果?回溯搜索算法(BSA)正是这样做的 —— 在全局探索与重访已验证可靠区域之间取得平衡。本文将为您揭开该算法的原理奥秘,思路简洁、参数极少、结果稳定。


市场模拟(第 14 部分):套接字(八)
许多程序员可能会认为,我们应该放弃使用 Excel,直接使用 Python,使用一些允许 Python 生成 Excel 文件以供以后分析结果的包。不过,正如前一篇文章提到的,虽然这个解决方案对于很多程序员来说是最简单的,但它不会被一些用户接受。在这种特殊情况下,用户总是正确的。作为程序员,我们必须找到一种让一切都能正常工作的方法。


基于分形的算法(FBA)
本文提出了一种新型元启发式算法,该算法基于分形思想对搜索空间进行划分,以求解优化问题。该算法通过逐步识别并分离有前景的区域,构建出自相似的分形结构,从而将计算资源集中到最有前景的搜索区域。其独特的、面向更优解的变异机制,有助于在搜索空间的全局探索与局部开发之间取得良好的平衡,显著提升了算法效率。

您应该了解的MQL5向导技巧(第七十三部分):使用一目均衡表形态与ADX-Wilder形态
一目均衡表(Ichimoku-Kinko-Hyo)指标与韦尔德平均趋向指数(ADX-Wilder)震荡指标,可在MQL5智能交易系统(EA)中形成互补搭配。一目均衡表本身功能多元,但在本文中,我们主要利用其识别支撑与阻力位的特性。同时,我们也使用ADX来判断趋势强弱。我们依旧通过MQL5向导来构建并测试这一组合的潜在效果。


神经网络在交易中的应用:市场异常的自适应检测(终篇)
我们继续构建构成 DADA 框架基础的算法,该框架是检测时间序列异常的高级工具。这种方法能够有效区分随机波动和显著偏差。与经典方法不同,DADA 能够动态适应不同的数据类型,在每种特定情况下选择最佳的压缩级别。


神经网络在交易中的应用:多元时间序列的双重聚类(DUET)
DUET 框架提供了一种创新的时间序列分析方法,该方法结合了时间和通道聚类,以揭示分析数据中的隐藏模式。这使得模型能够随着时间的推移而适应变化,并通过消除噪声来提高预测质量。


价格行为分析工具包开发(第三十七部分):市场情绪偏向计
市场情绪是影响价格走势最容易被忽视的强大因素之一。尽管大多数交易者依赖滞后指标或是主观猜测,但市场情绪偏向计(STM)智能交易系统(EA)能够将原始市场数据转化为清晰的可视化指引,实时显示市场倾向看涨、看跌还是保持中性。这让确认交易、避免虚假入场信号以及更有效地把握市场参与时机变得更加容易。


开发多币种 EA(第 26 部分):交易品种信息工具
在继续开发多币种 EA 之前,让我们尝试使用已开发的库创建一个新项目。这个例子将演示如何最佳地组织源代码存储,以及如何利用 MetaQuotes 的新代码库来帮助我们。


MQL5交易工具(第八部分):具备可拖拽与可最小化功能的增强型信息仪表盘
在本文中,我们将开发一套增强型信息仪表盘。该版本在上一篇内容的基础上进行升级,新增可拖拽和最小化功能以优化用户交互,同时保持对多品种持仓与账户指标的实时监控能力。

您应该了解的MQL5向导技巧(第六十五部分):使用FrAMA与强力指数的交易形态
分形自适应移动平均线(FrAMA)与强力指数震荡指标则是另一种可在MQL5智能交易系统(EA)中搭配使用的指标。这两个指标具备良好的互补性:FrAMA属于趋势跟踪指标,而强力指数是基于成交量的震荡指标。与之前一样,我们将借助MQL5向导快速挖掘这组指标的潜在交易价值。

您应该了解的MQL5向导技巧(第 75 部分):动量震荡指标与包络线的应用
比尔・威廉姆斯的动量震荡指标(AO)与包络线通道是一对可以在 MQL5 智能交易系统(EA)中互补使用的指标组合。我们利用动量震荡指标识别趋势的能力,同时引入包络线通道来定义支撑位和阻力位。在探索这组指标组合的过程中,我们使用 MQL5 向导来构建并测试二者可能具备的交易潜力。


MQL5自动化交易策略(第二十六部分):构建针形K线均价加仓的多持仓交易系统
在本文中,我们将在MQL5中开发一套针形K线(Pin Bar)均价加仓系统:识别针形K线形态作为开仓触发信号,采用均价加仓策略实现多持仓管理,并搭配移动止损与盈亏平衡调整功能增强策略。系统内置可自定义参数,同时配备信息面板,可对持仓与盈利情况进行实时监控。


您应该了解的MQL5向导技巧(第六十九部分):使用SAR与RVI的形态
抛物线转向指标(SAR)与相对活力指数(RVI)是另一组可在MQL5智能交易系统(EA)中搭配使用的指标。和我们之前讲过的组合类似,这对指标也具备互补性:SAR用于判断趋势,RVI用于衡量动量。与先前一样,我们通过MQL5向导来构建并测试这一指标组合的潜在效果。


使用机器学习检测与分类分形模式
在本文中,我们将探讨一个有趣的话题:利用机器学习进行分形分析和市场预测。这只是迈向探索金融价格图表上形成的各种分形结构的最初几步。我们将利用相关性来发现模式,并使用 CatBoost 算法对这些模式进行分类。


神经网络在交易中的应用:将混沌理论融入时间序列预测(终篇)
我们继续将 Attraos 框架的作者提出的方法整合到交易模型中。让我提醒您,这个框架利用混沌理论的概念来解决时间序列预测问题,将其解释为多维混沌动态系统的投影。


交易中的神经网络:用于精确分类的高效特征提取(构建对象)
Mantis 是一款用于深度时序分析的多功能工具,可灵活扩展,适配任意金融场景。了解分块处理、局部卷积与交叉注意力相结合,如何实现对市场形态的高精度解读。

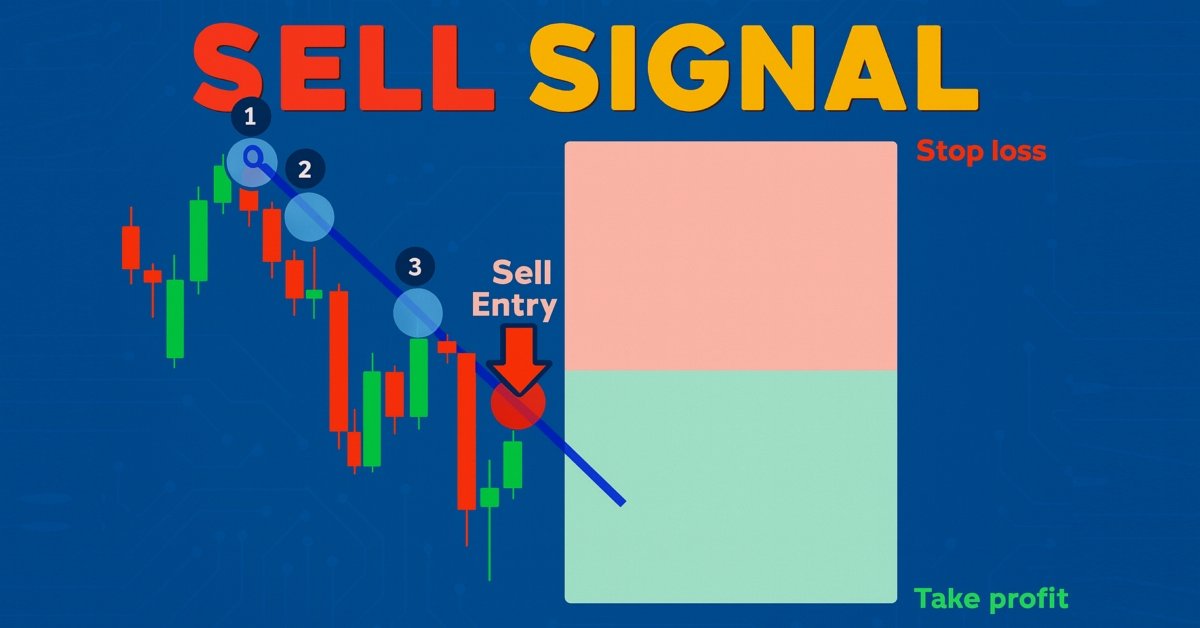
MQL5 自动化交易策略(第二十五部分):基于最小二乘法拟合的趋势线交易 EA 与动态信号生成
本文将开发一款趋势线交易程序,采用最小二乘法自动识别支撑、阻力趋势线,依据价格触碰趋势线生成多空动态交易信号,并根据信号自动开仓。


神经网络在交易中的应用:用于智能体自适应行为的分层技能发现(HiSSD)
本文将介绍 HiSSD 框架,该框架结合分层学习与多智能体技术构建自适应系统。我们将详细分析这套创新方法如何挖掘金融市场中的隐藏模式,并在去中心化场景下优化交易策略。

神经网络在交易中的应用:混合图序列模型(终篇)
我们继续探索混合图序列模型(GSM++),该模型融合了不同架构的优点,既提供了高分析精度,又实现了计算资源的有效分配。这些模型能够有效识别隐藏的模式,降低市场噪声的影响,并提高预测质量。


基于季节性因素的MetaTrader 5外汇价差交易质量评估
本文在日线周期上,针对单一品种及价差组合,检验季节性交易方法的质量。研究重点在于识别周期性月度规律,以及在当年交易中应用这些规律的可行性。


利用深度强化学习优化Ilan智能交易系统
本研究对经典Ilan网格交易策略进行改进,通过在MQL5中集成Q-learning算法,构建出适用于MetaTrader 5平台的自适应版本。本文展示如何定义状态特征、将连续状态空间映射为Q-table可处理的离散值、使用ε-贪婪算法选择操作,以及针对平均持仓收益与平仓事件设计奖励机制。您将实现Q-table的存储与加载功能、通过参数调优优化学习效率,并在策略测试器中对EURUSD(欧元兑美元)/AUDUSD(澳元兑美元)进行测试,以评估稳定性和回撤风险。


在MQL5交易中集成计算机视觉(第二部分):将架构扩展到2D RGB图像分析
面向交易的计算机视觉:工作原理与分步开发指南。我们基于注意力机制与双向LSTM层,构建价格图表RGB图像识别算法。最终得到一套可用的欧元兑美元(EURUSD)价格预测模型,在验证阶段,模型预测准确率最高可达55%。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。


Python-MetaTrader 5 策略测试器(第一部分):交易模拟器
Python 提供的 MetaTrader 5 模块支持通过 Python 在 MetaTrader 5 客户端发起交易,但存在一个重大缺陷:该模块不具备 MetaTrader 5 客户端自带的策略测试器功能。在本系列文章中,我们将搭建一套框架,实现基于 Python 环境的交易策略回测。


基于Mamba选择性状态空间模型的神经网络交易机器人开发
本文探究可用于金融时间序列预测的创新性Mamba/SSM神经网络架构。我们将完整介绍该模型在MQL5平台下的实现方案,它是Transformer的现代替代方案,计算复杂度为线性O(N),而非二次复杂度O(N²)。还会详细讲解选择性状态空间模型、硬件感知优化、分块处理,以及先进的AdamW训练算法。并附带实测结果:模型预测准确率由62%提升至71%,同时训练耗时从45分钟缩短至8分钟。本文提供一个现成的MetaTrader 5交易EA,具备自动训练与自适应风险管理能力。


数据科学与机器学习(第四十四部分):利用向量自回归(VAR)预测外汇 OHLC 时间序列
本文探讨如何使用向量自回归(VAR)模型预测外汇 OHLC(开盘价、最高价、最低价、收盘价)时间序列数据。文章涵盖 VAR 模型的实现、模型训练以及在 MetaTrader 5 中的实时预测,帮助交易者分析相互关联的货币走势,改进交易策略。


MQL5中的自优化智能交易系统(第十部分):矩阵分解
分解是一种用于挖掘数据属性规律的数学方法。当我们将分解应用于以行列形式组织的海量市场数据时,能够从中挖掘市场的模式与特征。分解是一种强大的工具,本文将展示如何在MetaTrader 5终端中通过MQL5 API使用该方法,从而更深入地洞察市场数据。


神经网络在交易中的应用:基于自适应模态分解(ACEFormer)的时间序列预测
我们诚邀您探索 ACEFormer 架构 — 一种将概率注意力机制的有效性与自适应时间序列分解相结合的现代解决方案。本文将对那些寻求在金融市场中平衡计算性能和预测准确性的读者有所帮助。