MQL5编程文章

在众多发表的文章中研究 MQL5语言编程交易策略 的多数由您—我们 MQL5.community的会员所作。文章以类别分组来帮助您迅速找到任何有关MQL5编程问题的答案:集成,测试,交易策略等等。
Follow our 新发表讨论它们在 MQL5.community论坛!


神经网络在交易中的应用:将混沌理论融入时间序列预测(终篇)
我们继续将 Attraos 框架的作者提出的方法整合到交易模型中。让我提醒您,这个框架利用混沌理论的概念来解决时间序列预测问题,将其解释为多维混沌动态系统的投影。


您应该了解的MQL5向导技巧(第六十九部分):使用SAR与RVI的形态
抛物线转向指标(SAR)与相对活力指数(RVI)是另一组可在MQL5智能交易系统(EA)中搭配使用的指标。和我们之前讲过的组合类似,这对指标也具备互补性:SAR用于判断趋势,RVI用于衡量动量。与先前一样,我们通过MQL5向导来构建并测试这一指标组合的潜在效果。


使用机器学习检测与分类分形模式
在本文中,我们将探讨一个有趣的话题:利用机器学习进行分形分析和市场预测。这只是迈向探索金融价格图表上形成的各种分形结构的最初几步。我们将利用相关性来发现模式,并使用 CatBoost 算法对这些模式进行分类。


神经网络在交易中的应用:用于智能体自适应行为的分层技能发现(HiSSD)
本文将介绍 HiSSD 框架,该框架结合分层学习与多智能体技术构建自适应系统。我们将详细分析这套创新方法如何挖掘金融市场中的隐藏模式,并在去中心化场景下优化交易策略。


基于生物地理学的优化算法(BBO)
基于生物地理学的优化算法(BBO)是一种精巧的全局优化算法,灵感源自群岛中物种在各个岛屿间迁徙的自然规律。该算法的核心思路简洁且高效:优质解会主动共享自身特征,劣质解则主动吸纳新特征,信息天然从最优解向较差解传递。其独有的自适应变异算子能够很好地平衡算法的全局探索与局部利用能力。在各类优化任务中,BBO 算法均表现出较高的运算效率。

神经网络在交易中的应用:混合图序列模型(终篇)
我们继续探索混合图序列模型(GSM++),该模型融合了不同架构的优点,既提供了高分析精度,又实现了计算资源的有效分配。这些模型能够有效识别隐藏的模式,降低市场噪声的影响,并提高预测质量。


基于季节性因素的MetaTrader 5外汇价差交易质量评估
本文在日线周期上,针对单一品种及价差组合,检验季节性交易方法的质量。研究重点在于识别周期性月度规律,以及在当年交易中应用这些规律的可行性。


市场模拟(第 18 部分):SQL 入门(一)
我们使用哪个 SQL 程序并不重要:MySQL、SQL Server、SQLite、OpenSQL 或其他。它们都有一个共同点,那就是都使用 SQL 语言。即使我们不打算使用 Workbench,我们也可以直接在 MetaEditor 中或通过 MQL5 操作数据库,以在 MetaTrader 5 中执行操作,但要做到这一点,你需要了解 SQL。所以在这里,我们至少要学习一些基础知识。


交易中的神经网络:用于精确分类的高效特征提取(构建对象)
Mantis 是一款用于深度时序分析的多功能工具,可灵活扩展,适配任意金融场景。了解分块处理、局部卷积与交叉注意力相结合,如何实现对市场形态的高精度解读。


价格行为分析工具包开发(第三十七部分):市场情绪偏向计
市场情绪是影响价格走势最容易被忽视的强大因素之一。尽管大多数交易者依赖滞后指标或是主观猜测,但市场情绪偏向计(STM)智能交易系统(EA)能够将原始市场数据转化为清晰的可视化指引,实时显示市场倾向看涨、看跌还是保持中性。这让确认交易、避免虚假入场信号以及更有效地把握市场参与时机变得更加容易。


市场模拟(第 20 部分):SQL 入门(三)
尽管我们可以在包含约 10 条记录的数据库上执行操作,但当我们处理包含超过 15000 条记录的文件时,这样学习效果会更好。也就是说,如果我们试图手动创建这样一个数据库,这项任务将十分艰巨。然而,即便出于教育目的,也很难找到这样一个可供下载的数据库。但实际上,我们无需采取这种手段 — 我们可以用 MetaTrader 5 为自己创建一个数据库。在今天的文章中,我们将探讨如何做到这一点。


MQL5自动化交易策略(第二十六部分):构建针形K线均价加仓的多持仓交易系统
在本文中,我们将在MQL5中开发一套针形K线(Pin Bar)均价加仓系统:识别针形K线形态作为开仓触发信号,采用均价加仓策略实现多持仓管理,并搭配移动止损与盈亏平衡调整功能增强策略。系统内置可自定义参数,同时配备信息面板,可对持仓与盈利情况进行实时监控。


市场模拟(第 24 部分):SQL 入门(七)
在上一篇文章中,我们完成了对 SQL 的必要介绍。而且,在我看来,我们已经恰当地阐明了我们想要展示和解释的关于 SQL 的内容。这样做是为了让任何前来查看正在构建的市场回放/模拟系统的人,至少能对那里可能发生的情况有所了解。关键在于,对于那些 SQL 能完美处理的事情,编程是没有意义的。


在MQL5交易中集成计算机视觉(第二部分):将架构扩展到2D RGB图像分析
面向交易的计算机视觉:工作原理与分步开发指南。我们基于注意力机制与双向LSTM层,构建价格图表RGB图像识别算法。最终得到一套可用的欧元兑美元(EURUSD)价格预测模型,在验证阶段,模型预测准确率最高可达55%。


利用深度强化学习优化Ilan智能交易系统
本研究对经典Ilan网格交易策略进行改进,通过在MQL5中集成Q-learning算法,构建出适用于MetaTrader 5平台的自适应版本。本文展示如何定义状态特征、将连续状态空间映射为Q-table可处理的离散值、使用ε-贪婪算法选择操作,以及针对平均持仓收益与平仓事件设计奖励机制。您将实现Q-table的存储与加载功能、通过参数调优优化学习效率,并在策略测试器中对EURUSD(欧元兑美元)/AUDUSD(澳元兑美元)进行测试,以评估稳定性和回撤风险。


市场模拟(第 17 部分):套接字(十一)
在 MetaTrader 5 中运行的那部分代码的实现没有任何困难。然而,有几点需要考虑。这是必要的,这样你才能让系统正常工作。记住一件重要的事情:不会只有一个程序在运行。事实上,我们必须同时运行三个程序。重要的是,要确保每个部分都能以一种能够相互交流和沟通的方式实施和构建,并且每个部分都能理解其他部分正在尝试或打算做什么。


MQL5中的自优化智能交易系统(第十部分):矩阵分解
分解是一种用于挖掘数据属性规律的数学方法。当我们将分解应用于以行列形式组织的海量市场数据时,能够从中挖掘市场的模式与特征。分解是一种强大的工具,本文将展示如何在MetaTrader 5终端中通过MQL5 API使用该方法,从而更深入地洞察市场数据。


神经网络在交易中的应用:基于自适应模态分解(ACEFormer)的时间序列预测
我们诚邀您探索 ACEFormer 架构 — 一种将概率注意力机制的有效性与自适应时间序列分解相结合的现代解决方案。本文将对那些寻求在金融市场中平衡计算性能和预测准确性的读者有所帮助。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。


Python-MetaTrader 5 策略测试器(第一部分):交易模拟器
Python 提供的 MetaTrader 5 模块支持通过 Python 在 MetaTrader 5 客户端发起交易,但存在一个重大缺陷:该模块不具备 MetaTrader 5 客户端自带的策略测试器功能。在本系列文章中,我们将搭建一套框架,实现基于 Python 环境的交易策略回测。


数据科学与机器学习(第四十四部分):利用向量自回归(VAR)预测外汇 OHLC 时间序列
本文探讨如何使用向量自回归(VAR)模型预测外汇 OHLC(开盘价、最高价、最低价、收盘价)时间序列数据。文章涵盖 VAR 模型的实现、模型训练以及在 MetaTrader 5 中的实时预测,帮助交易者分析相互关联的货币走势,改进交易策略。

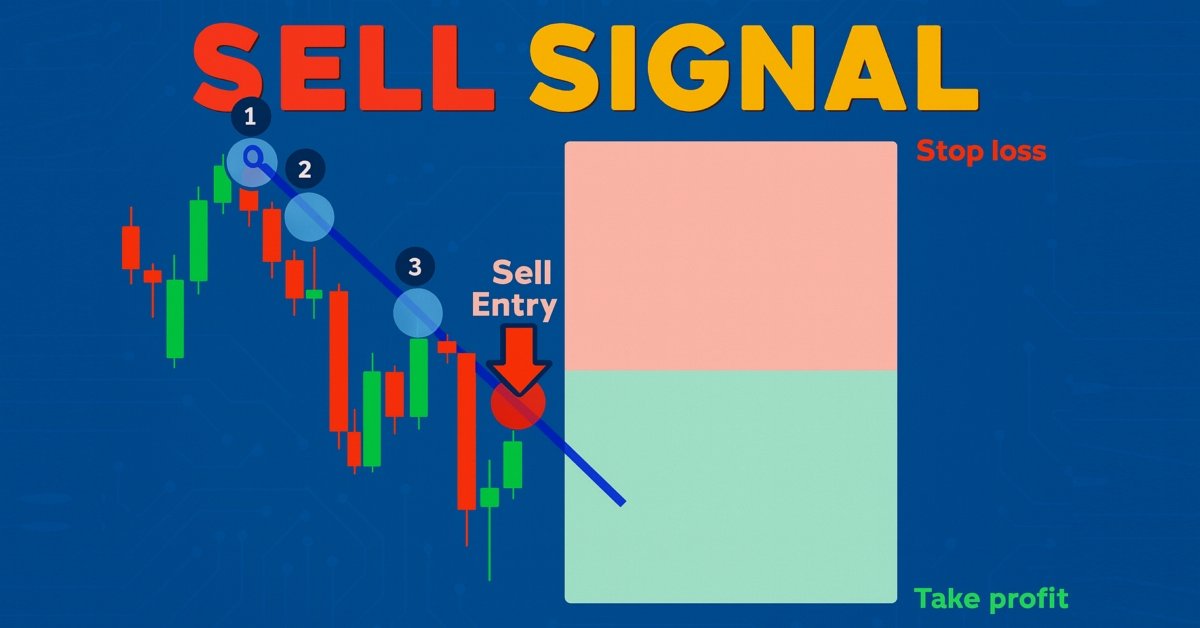
MQL5 自动化交易策略(第二十五部分):基于最小二乘法拟合的趋势线交易 EA 与动态信号生成
本文将开发一款趋势线交易程序,采用最小二乘法自动识别支撑、阻力趋势线,依据价格触碰趋势线生成多空动态交易信号,并根据信号自动开仓。


MQL5中的量子神经网络(第一部分):创建包含文件
本文提出了一种基于量子原理与AI(人工智能)构建交易系统的全新方案。作者阐述了一套独特神经网络的开发过程,该网络融合量子力学与现代AI架构,突破了传统机器学习框架。


神经网络在交易中的应用:演员—导演—评论家框架
我们诚邀您探索演员-导演-评论家(Actor-Director-Critic)框架,该框架结合了分层学习和多组件架构,用于创建自适应交易策略。在本文中,我们将详细探讨如何利用导演(Director)对演员(Actor)生成的动作进行分类,以有效优化交易决策,并提高模型在金融市场环境下的稳健性。


市场模拟:MQL5 中的 SQL 入门(四)
许多人往往低估了SQL,甚至根本不使用它,因为他们并不完全了解它的实际工作原理。在针对SQL数据库运行查询时,我们并不总是寻求一个通用的答案;在某些情况下,我们需要一个非常具体且实用的答案。如果数据库的结构和数据模型设计得当,几乎任何类型的信息都可以被整合到其中。

您应该了解的MQL5向导技巧(第六十八部分):结合余弦核网络使用TRIX与威廉百分比范围形态
在前一篇中,我们介绍了三重平滑指数平均线(TRIX)与威廉百分比范围(WPR)指标组合,本文承接前文,将探讨如何通过机器学习对这一指标组合进行扩展优化。TRIX属于趋势指标,威廉百分比属于支撑/阻力震荡指标,二者形成互补。我们的机器学习方案采用卷积神经网络,网络结构中集成了余弦核函数,用于对该指标组合的预测结果进行精细调优。与之前类似,所有逻辑都封装在自定义信号类文件中,可配合MQL5向导直接生成智能交易系统(EA)。


基于Mamba选择性状态空间模型的神经网络交易机器人开发
本文探究可用于金融时间序列预测的创新性Mamba/SSM神经网络架构。我们将完整介绍该模型在MQL5平台下的实现方案,它是Transformer的现代替代方案,计算复杂度为线性O(N),而非二次复杂度O(N²)。还会详细讲解选择性状态空间模型、硬件感知优化、分块处理,以及先进的AdamW训练算法。并附带实测结果:模型预测准确率由62%提升至71%,同时训练耗时从45分钟缩短至8分钟。本文提供一个现成的MetaTrader 5交易EA,具备自动训练与自适应风险管理能力。


从基础到中级:结构(七)
在今天的文章中,我们将展示如何着手解决与构建不同元素以及创造更简单、更具吸引力的解决方案相关的问题。尽管内容以学习为导向,因此并不构成生产代码,但深入理解这里将涵盖的概念和知识至关重要。这样,今后我们就能理解我们将展示的代码。


按小时、星期几和每月日期分析的季节性指标
本文介绍如何开发一款用于分析金融市场中重复性价格模式的工具 —— 可按每月日期(1-31 日)、星期几(周一至周日)或每日小时(0-23 时)进行分析。该指标分析历史数据,计算每个周期的平均收益率,并以直方图形式展示结果并附带预测。指标包含可自定义参数:季节性类型、分析 K 线数量、以百分比或绝对值显示、图表颜色等。


海豚回波定位算法(DEA)
在本文中,我们将深入探讨 DEA 算法:一种受海豚利用回声定位捕食的独特能力启发而设计的元启发式优化方法。从数学基础到 MQL5 中的实际实现,从原理分析到与经典算法的对比,我们将详细剖析为什么这一相对较新的方法值得在面临优化问题的研究者工具箱中占有一席之地。