Статьи с примерами программирования на языке MQL5

Самые разнообразные статьи с примерами по созданию индикаторов и торговых роботов для платформы MetaTrader на языке MQL5 ждут вас. К каждой статье приложены исходные коды, которые вы можете открыть в редакторе MetaEditor и запустить самостоятельно.
Эти статьи будут полезны как новичкам в автоматическом трейдинге, так и подготовленным трейдерам с опытом программирования и торговли. Здесь вы найдете не только примеры, но и новые идеи.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Забытая классика объёма: индикатор "Finite Volume Elements" для современных рынков
В статье рассмотрим индикатор Finite Volume Elements (FVE), позволяющий выявлять истинные потоки капитала на рынке. Реализуем FVE для MetaTrader 5 и рассмотрим рекомендации по его использованию в торговле.

Торговый инструментарий MQL5 (Часть 2): Расширение и применение EX5-библиотеки для управления позициями
Узнайте, как импортировать и использовать EX5-библиотеки в вашем коде или проектах MQL5. В этой статье мы расширим ранее созданную EX5-библиотеку, добавив больше функций управления позициями и создав два советника. В первом примере будет использоваться технический индикатор Variable Index Dynamic Average для разработки советника по стратегии трейлинг-стопа, а во втором - торговая панель для мониторинга, открытия, закрытия и изменения позиций. Эти два примера продемонстрируют, как использовать обновленную EX5-библиотеку для управления позициями.


Как интегрировать в советник концепции Smart Money (BOS) в сочетании с индикатором RSI
Концепция Smart Money (Break of Structure) в сочетании с индикатором RSI для принятия обоснованных решений в автоматической торговле на основе структуры рынка.


Реализация механизма безубыточности в MQL5 (Часть 1): Базовый класс и режим безубытка по фиксированным пунктам
В данной статье рассматривается применение механизма безубыточности (breakeven) в автоматизированных стратегиях на языке MQL5. Начнем с простого объяснения, что такое режим безубытка, как он реализуется и каковы его возможные вариации. Далее эта функциональность интегрируется в советника Order Blocks, созданного нами в последней статье об управлении рисками. Для оценки эффективности проведем два бэктеста при определенных условиях: один с применением механизма безубыточности и другой — без.


Переходим на MQL5 Algo Forge (Часть 4): Работа с версиями и выпуск релизов
Продолжим разработку проекта Simple Candles и Adwizard, описывая нюансы использования системы контроля версий и хранилища MQL5 Algo Forge.


Функции Уолша в современном трейдинге
Эта статья рассматривает применение функций Уолша в трейдинге. Мы познакомимся с основными принципами использования этих функций для анализа финансовых рынков, прогнозирования цен и принятия торговых решений. Также мы обсудим преимущества и недостатки этих функций, и перспективы их применения в трейдинге и техническом анализе.

Разработка торгового советника с нуля (Часть 27): Навстречу будущему (II)
Давайте перейдем к более полноценной системе ордеров непосредственно на графике. В этой статье я вам покажу способ исправить систему ордеров или, скорее, как сделать её более интуитивно понятной.

Эластичная чистая регрессия с использованием покоординатного спуска в MQL5
В этой статье мы исследуем практическую реализацию эластичной чистой регрессии (elastic net regression), чтобы минимизировать переобучение и в то же время автоматически отделять полезные предикторы от тех, которые имеют небольшую прогностическую силу.


Помощник Connexus (Часть 5): HTTP-методы и коды состояния
В настоящей статье мы разберемся с методами HTTP и кодами состояния, двумя очень важными элементами взаимодействия между клиентом и сервером в Интернете. Понимание того, что каждый метод действительно дает возможность более точно делать запросы, информируя сервер о том, какое действие надо выполнить, и делая его более эффективным.


Алгоритм оптимизации на основе мозгового штурма — Brain Storm Optimization (Часть II): Многомодальность
Во второй части статьи перейдем к практической реализации алгоритма BSO, проведем тесты на тестовых функциях и сравним эффективность BSO с другими методами оптимизации.


DoEasy. Элементы управления (Часть 11): WinForms-объекты — группы, WinForms-объект CheckedListBox
В статье рассмотрим группирование WinForms-объектов и создадим объект-список объектов CheckBox.


Разметка данных в анализе временных рядов (Часть 6):Применение и тестирование советника с помощью ONNX
В этой серии статей представлены несколько методов разметки временных рядов, которые могут создавать данные, соответствующие большинству моделей искусственного интеллекта (ИИ). Целевая разметка данных может сделать обученную модель ИИ более соответствующей пользовательским целям и задачам, повысить точность модели и даже помочь модели совершить качественный скачок!


От новичка до эксперта: Создание индикатора для определения зон ликвидности
Протяженность зон ликвидности и величина диапазона пробоя являются ключевыми переменными, существенно влияющими на вероятность повторного тестирования. В этом обсуждении мы описываем полный процесс разработки индикатора, который включает в себя эти коэффициенты.


Марковские цепи в трейдинге и прогнозировании цены
В этой статье мы рассмотрим, как строить и применять марковские цепи в условиях рынка: от выбора состояний и подсчета переходов до генерации прогнозов траекторий и уровней. Также, мы увидим, как можно применять марковские цепи для качественных и количественных данных, способы учета редких событий и влияние горизонта прогноза. Даны примеры на ценах и индикаторах, а также вариант для оценки последовательности сделок, с готовыми реализациями в MQL5.

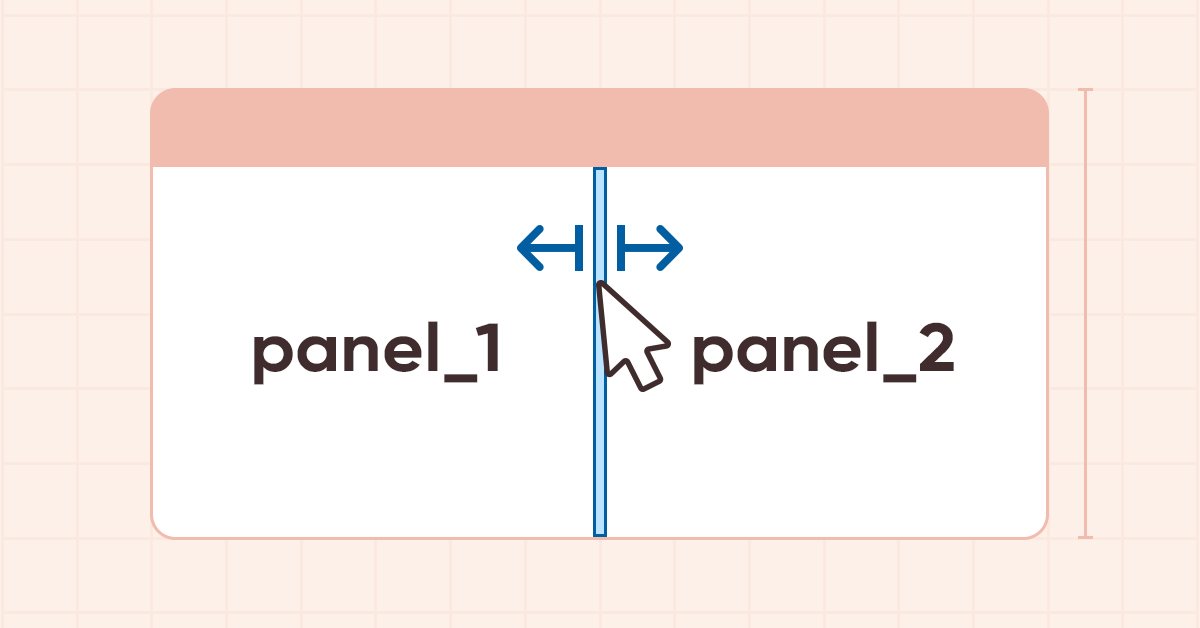
DoEasy. Элементы управления (Часть 24): Вспомогательный WinForms-объект "Подсказка"
В статье переработаем логику указания базового и главного объекта для всех WinForms-объектов библиотеки, разработаем новый базовый объект "Подсказка" и несколько его производных классов для указания возможного направления перемещения разделительной линии.

Алгоритм черной дыры — Black Hole Algorithm (BHA)
Алгоритм черной дыры (Black Hole Algorithm, BHA) использует принципы гравитации черных дыр для оптимизации решений. В статье мы рассмотрим, как BHA притягивает лучшие решения, избегая локальных экстремумов, и почему этот алгоритм стал мощным инструментом для решения сложных задач. Узнайте, как простые идеи могут привести к впечатляющим результатам в мире оптимизации.

DoEasy. Элементы управления (Часть 15): WinForms-объект TabControl — несколько рядов заголовков вкладок, методы работы с вкладками
В статье продолжим работу над WinForm-объектом TabControl — создадим класс объекта-поля вкладки, сделаем возможность расположения заголовков вкладок в несколько рядов и добавим методы для работы с вкладками объекта.


Как опубликовать код в CodeBase: Практическое руководство
В статье рассмотрим на реальных примерах процесс публикации различных типов программ для терминала в Библиотеке исходных кодов на языке MQL5.


От новичка до эксперта: Торговля по RSI с учетом структуры рынка
В настоящей статье рассмотрим практические приемы торговли осциллятором Индекс относительной силы (RSI) с рыночной структурой. Наше внимание будет сосредоточено на паттернах изменения цен в канале, на том, как они обычно торгуются, и как можно использовать MQL5 для улучшения этого процесса. В итоге вы получите основанную на правилах автоматизированную систему канальной торговли и предназначенную для более точного и стабильного выявления возможностей продолжения тренда.


Создание самооптимизирующихся советников на языках MQL5 и Python
В этой статье обсудим, как можно создать советник, способный самостоятельно выбирать и менять торговые стратегии в зависимости от преобладающих на рынке условий. Познакомимся с цепями Маркова и с их возможностями с точки зрения пользы для нас, алготрейдеров.


DoEasy. Элементы управления (Часть 10): WinForms-объекты — оживляем интерфейс
Настала пора заняться оживлением графического интерфейса — делать функционал для взаимодействия объектов с пользователем и другими объектами. И для того, чтобы более сложные объекты могли правильно работать, нам уже необходим функционал взаимодействия объектов друг с другом и с пользователем.


Разработка системы репликации (Часть 57): Анализируем тестовый сервис
И заключительный момент: хотя он и не включен в эту статью, я объясню код сервиса, который будет использоваться в следующей, поскольку мы будем использовать этот же код в качестве трамплина для того, что мы на самом деле разрабатываем. Так что, наберитесь терпения и ждите следующей статьи, ведь с каждым днем все становится еще интереснее.

Переосмысливаем классические стратегии (Часть 12): Стратегия пробоев на паре EURUSD
Присоединяйтесь к нам сегодня, поскольку мы ставим перед собой задачу разработать прибыльную торговую стратегию пробоев на MQL5. Мы выбрали пару EURUSD и попытались торговать на ценовых пробоях на часовом таймфрейме. Нашей системе было трудно отличить ложные пробои от начала истинных трендов. Мы снабдили нашу систему фильтрами, предназначенными для минимизации потерь и увеличения прибыли. В конце концов, мы успешно сделали нашу систему прибыльной и менее подверженной ложным пробоям.


Объединение стратегий фундаментального и технического анализа на языке MQL5 для начинающих
В этой статье обсудим, как эффективно интегрировать следование тренду и фундаментальные принципы в один советник для создания более надежной стратегии. Статья продемонстрирует, насколько просто любой желающий может приступить к созданию собственных торговых алгоритмов с помощью языка MQL5.

DoEasy. Элементы управления (Часть 32): горизонтальный "ScrollBar", прокрутка колесиком мышки
В статье завершим разработку функционала объекта-горизонтальной полосы прокрутки. Сделаем возможность прокрутки содержимого контейнера перемещением ползунка полосы прокрутки и вращением колёсика мышки. Также внесём дополнения в библиотеку с учётом появившейся в терминале новой политики исполнения ордеров и новых кодов ошибок времени выполнения в MQL5.

DoEasy. Элементы управления (Часть 19): Прокрутка вкладок в элементе TabControl, события WinForms-объектов
В статье создадим функционал для прокрутки заголовков вкладок в элементе управления TabControl при помощи кнопок управления прокруткой. Функционал будет работать для расположения заголовков вкладок в одну строку с любой из сторон элемента управления.

Самооптимизирующийся советник на языках MQL5 и Python (Часть III): Реализация алгоритма Boom 1000
В этой серии статей мы обсуждаем создание советников, способных автономно подстраиваться под динамичные рыночные условия. В сегодняшней статье мы попытаемся настроить глубокую нейронную сеть для синтетических рынков Deriv.

Алгоритм искусственного электрического поля — Artificial Electric Field Algorithm (AEFA)
Статья представляет алгоритм искусственного электрического поля (AEFA), вдохновленный законом Кулона об электростатической силе. Алгоритм моделирует электрические явления для решения сложных задач оптимизации, используя заряженные частицы и их взаимодействие. AEFA демонстрирует уникальные свойства в контексте других алгоритмов, связанных с законами природы.

DoEasy. Элементы управления (Часть 16): WinForms-объект TabControl — несколько рядов заголовков вкладок, режим растягивания заголовков под размеры контейнера
В статье продолжим разработку элемента управления TabControl, и реализуем расположение заголовков вкладок со всех четырёх сторон элемента для всех режимов задания размера заголовков: "Normal", "Fixed" и "Fill To Right".

DoEasy. Элементы управления (Часть 12): Базовый объект-список, WinForms-объекты ListBox и ButtonListBox
В статье создадим базовый объект списков WinForms-объектов и два новых объекта: ListBox и ButtonListBox.


Как разработать агент обучения с подкреплением на MQL5 с интеграцией RestAPI (Часть 3): Создание автоматических ходов и тестовых скриптов на MQL5
В этой статье рассматривается реализация автоматических ходов в игре "Крестики-нолики" на языке Python, интегрированная с функциями MQL5 и модульными тестами. Цель - улучшить интерактивность игры и обеспечить надежность системы с помощью тестирования на MQL5. Изложение охватывает разработку игровой логики, интеграцию и практическое тестирование, а завершается созданием динамической игровой среды и надежной интегрированной системы.


DoEasy. Элементы управления (Часть 23): дорабатываем WinForms-объекты TabControl и SplitContainer
В статье добавим новые события мышки относительно границ рабочих областей WinForms-объектов и доработаем некоторые недочёты в работе элементов управления TabControl и SplitContainer.

Популяционные алгоритмы оптимизации: Устойчивость к застреванию в локальных экстремумах (Часть I)
Эта статья представляет уникальный эксперимент, цель которого - исследовать поведение популяционных алгоритмов оптимизации в контексте их способности эффективно покидать локальные минимумы при низком разнообразии в популяции и достигать глобальных максимумов. Работа в этом направлении позволит глубже понять, какие конкретные алгоритмы могут успешно продолжать поиск из координат, установленных пользователем в качестве отправной точки, и какие факторы влияют на их успешность в этом процессе.

Графический интерфейс: советы и рекомендации по созданию графической библиотеки на MQL
Мы рассмотрим основы библиотек графического интерфейса, чтобы вы могли понять, как они работают, или даже начали создавать свои собственные.

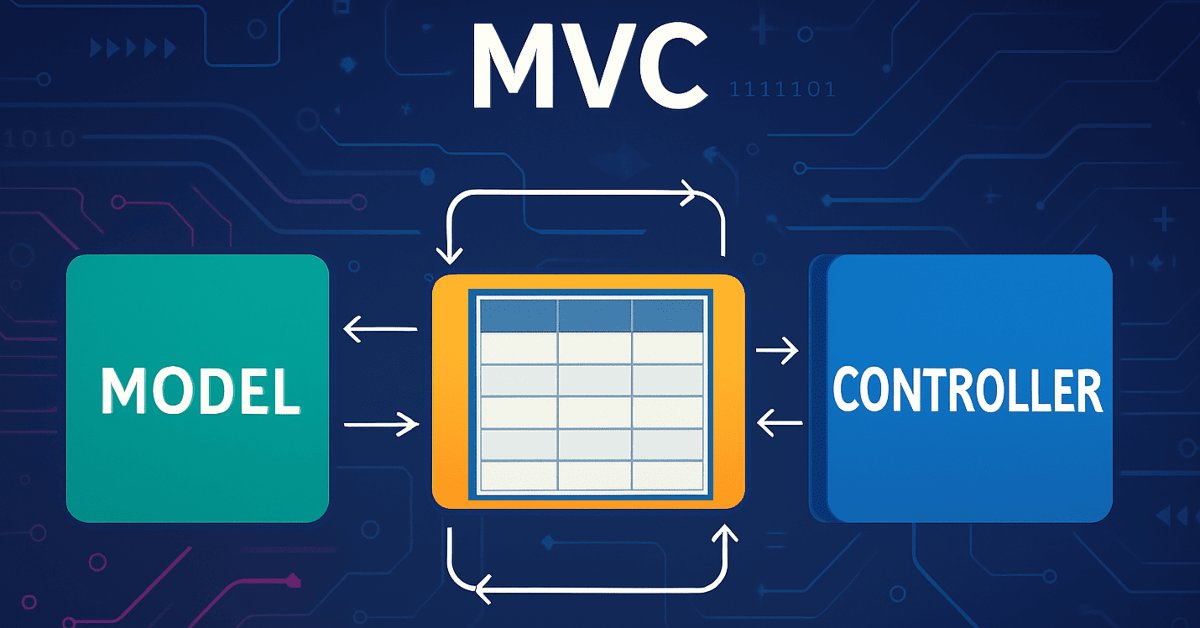
Реализация модели таблицы в MQL5: Применение концепции MVC
В статье рассмотрим процесс разработки модели таблицы на языке MQL5 с использованием архитектурной концепции MVC (Model-View-Controller) для разделения логики данных, представления и управления, что помогает создавать структурированный, гибкий и масштабируемый код. Рассмотрим реализацию классов для построения модели таблицы, включая использование связанных списков для хранения данных.

Разработка динамического советника на нескольких парах (Часть 1): Корреляция и обратная корреляция валютных пар
Динамический советник на нескольких парах использует как корреляционные, так и обратные корреляционные стратегии для оптимизации эффективности торговли. Анализируя рыночные данные в режиме реального времени, он определяет и использует взаимосвязь между валютными парами.


Алгоритм искусственного кооперативного поиска (Artificial Cooperative Search, ACS)
Представляем вам алгоритм Artificial Cooperative Search (ACS). Этот инновационный метод использует бинарную матрицу и несколько динамичных популяций, основанных на мутуалистических отношениях и кооперации, для быстрого и точного нахождения оптимальных решений. Уникальный подход ACS к "хищникам" и "жертвам" позволяет добиваться отличных результатов в задачах численной оптимизации.


Конструктор советников MQL5 (Часть 1): Простой статический шаблон
В статье разбирается пример многоцелевого шаблона торгового робота, который подойдет как для создания собственных стратегий, так и в качестве кодовой базы для работы на фрилансе. Ключевая особенность решения — торговля по барам, при этом код уже оснащен встроенными режимами усреднения, мартингейла и длительного удержания позиций. Материал будет наиболее полезен новичкам, которые хотят написать свои простые стратегии или познакомиться с распространенными торговыми техниками.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (II)
Количество стратегий, которые можно интегрировать в виде советника, практически безгранично. Однако каждая дополнительная стратегия увеличивает сложность алгоритма. Благодаря использованию нескольких стратегий советник может лучше адаптироваться к изменяющимся рыночным условиям, что потенциально повышает его прибыльность. Сегодня мы рассмотрим, как реализовать в MQL5 одну из выдающихся стратегий, разработанных Ричардом Дончианом, продолжая при этом совершенствовать функциональность нашего советника Trend Constraint.


От новичка до эксперта: Торговля с использованием уровней Фибоначчи после публикации NFP
На финансовых рынках законы коррекции остаются одними из самых неоспоримых факторов. Существует эмпирическое правило, что цена всегда будет возвращаться — будь то большими движениями или даже в рамках самых маленьких тиковых паттернов, которые часто выглядят как зигзаг. Однако сам паттерн ретрейсмент никогда не бывает фиксированным; он остается неопределенным и подверженным ожиданиям. Эта неопределенность объясняет, почему трейдеры полагаются на несколько уровней Фибоначчи, каждый из которых обладает определенной вероятностью влияния.