Artigos sobre como integrar a MetaTrader 5 usando a linguagem MQL5

As tarefas que um trader enfrenta não só são interessantes, como também muitas vezes exigem procedimentos não padronizados. Aqui você encontra artigos que trazem as soluções mais inusitadas para avaliar, analisar e processar dados de preços e desempenho durante o pregão. Os autores dos artigos sugeridos tocam tópicos como: conexão de bancos de dados e ICQ, uso de OpenCL e redes sociais, uso de Delphi e C#.
Leia e aprenda a trabalhar com pacotes matemáticos e redes neurais e muito mais. Seja um autor e compartilhe seu próprio conhecimento com a MQL5.community.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Introdução à diversificação (en. diversification) de estruturas fractais de mercado com o auxílio de machine learning
No presente artigo é feita uma tentativa de examinar séries temporais financeiras sob a perspectiva de estruturas fractais autossimilares. Como temos muitas analogias que confirmam a possibilidade de considerar as cotações de mercado como fractais autossimilares, podemos formar uma compreensão sobre os horizontes de previsão dessas estruturas.


Simulação de mercado: Position View (XIV)
O que vamos fazer agora, só é possível por que o MQL5, utiliza o mesmo princípio de funcionamento de uma programação baseada em eventos. Tal modelo de programação, é bastante usada na criação de DLL. Sei que no primeiro momento a coisa toda parecerá extremamente confusa e sem nenhuma lógica. Mas neste artigo, irei introduzir de maneira um pouco mais sólida tais conceitos, para que você iniciante consiga compreender adequadamente o que está acontecendo. Entender o que irei começar a explicar neste artigo é algo que poderá lhe ajudar muito na vida, como programador.

Aplicação de regras associativas para análise de dados no Forex
Como aplicar as regras preditivas de análise de dados do varejo de supermercados ao mercado real de Forex? Como as compras de biscoitos, leite e pão estão relacionadas às transações na bolsa? Este artigo explora uma abordagem inovadora para o trading algorítmico, baseada no uso de regras associativas.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 22): GANs Condicionais
Redes Generativas Adversariais são uma combinação de Redes Neurais que treinam entre si para obter resultados mais precisos. Adotamos o tipo condicional dessas redes ao buscarmos uma possível aplicação na previsão de séries temporais financeiras dentro de uma Classe de Sinais de Expert.


Aprendendo MQL5 do iniciante ao profissional (Parte VII): Princípios de depuração de aplicativos MQL
A correção de erros é uma parte indispensável do ciclo de programação. Neste artigo, veremos técnicas comuns de depuração, que é o processo de correção de erros, em qualquer aplicativo executado no ambiente MetaTrader 5.


Simulação de mercado: Position View (X)
Precisamos de fato, de algum meio para conseguir lidar com os objetos gráficos que serão criados. A proposta mostrada no artigo anterior, se encaixa perfeitamente bem, em alguns cenários. No entanto, aqui, precisamos de algo um pouco mais elaborado. Isto devido a natureza do problema com que estamos lidando. Assim sendo, não tentaremos de maneira alguma substituir os mecanismos que estão presentes no MetaTrader 5. Isto para conseguir lidar com o ZOrder, além é claro, verificar qual objeto está em primeiro plano ou encoberto por outro objeto. Vamos fazer algo completamente diferente. Aqui vou mostrar quais as modificações que precisam ser feitas no código a fim de conseguir, tirar de alguma forma, proveito do que o MetaTrader 5, já faz para nos.

Criação de um painel de administração de trading no MQL5 (Parte IV): Segurança no login
Imagine que um invasor tenha conseguido entrar no sistema de gerenciamento de trading e obtido acesso aos computadores e ao painel de administração usados para transmitir informações valiosas a milhões de traders em todo o mundo. Isso pode resultar em consequências catastróficas, como o envio não autorizado de mensagens enganosas ou cliques acidentais em botões que disparam ações indesejadas. Neste artigo, analisaremos as medidas de segurança do MQL5 e os novos recursos de proteção implementados em nosso painel de administração para evitar tais ameaças. Ao aprimorar nossos protocolos de segurança, buscamos proteger nossos canais de comunicação e manter a confiança dos membros de nossa comunidade de trading.

MQL5 Trading Toolkit (Parte 5): Expansão da biblioteca EX5 para gerenciamento do histórico com funções do último ordem pendente executada
Aprenda a criar um módulo EX5 com funções exportáveis que permite consultar e armazenar facilmente os dados da última ordem pendente executada. Neste guia passo a passo, aprimoraremos a biblioteca EX5 de gerenciamento de histórico (History Management) desenvolvendo funções especializadas e independentes para extrair as principais propriedades da última ordem pendente executada. Entre essas propriedades estão o tipo de ordem, o horário de colocação, o horário de execução, o tipo de execução e outros dados importantes necessários para o gerenciamento e análise eficaz do histórico de operações com ordens pendentes.

Algoritmo do Restaurateur de Sucesso — Successful Restaurateur Algorithm (SRA)
O Algoritmo do Restaurateur de Sucesso (SRA) é um método inovador de otimização inspirado nos princípios de gestão de um restaurante. Ao contrário das abordagens tradicionais, o SRA não descarta as soluções mais fracas, mas as melhora, combinando-as com elementos das soluções de maior sucesso. O algoritmo apresenta resultados competitivos e traz uma nova perspectiva sobre como equilibrar a diversificação e a intensificação em problemas de otimização.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 17): Negociação Multimoedas
Negociar com múltiplas moedas não está disponível por padrão quando um expert advisor é montado através do assistente. Examinamos dois hacks possíveis que os traders podem fazer ao tentar testar suas ideias com mais de um símbolo ao mesmo tempo.


MQL5 Trading Toolkit (Parte 5): Expandindo a Biblioteca EX5 de Gerenciamento de Histórico com Funções de Posição
Descubra como criar funções exportáveis em EX5 para consultar e salvar de forma eficiente dados históricos de posições. Neste guia passo a passo, ampliaremos a biblioteca EX5 de gerenciamento de histórico desenvolvendo módulos que recuperam propriedades-chave da posição fechada mais recentemente. Isso inclui lucro líquido, duração da negociação, stop loss em pips, take profit, valores de lucro e vários outros detalhes importantes.

Desenvolvimento de um Cliente MQTT para o MetaTrader 5: Metodologia TDD (Parte 5)
Este artigo é a quinta parte de uma série que descreve as etapas de desenvolvimento de um cliente MQL5 nativo para o protocolo MQTT 5.0. Nesta parte, vamos detalhar a estrutura dos pacotes PUBLISH, configuraremos seus flags de publicação, codificaremos os nomes dos tópicos e estabeleceremos identificadores de pacotes quando necessário.

Otimização por herança sanguínea — Blood Inheritance Optimization (BIO)
Apresento a vocês meu novo algoritmo populacional de otimização BIO (Blood Inheritance Optimization), inspirado no sistema de herança dos tipos sanguíneos humanos. Neste algoritmo, cada solução possui seu próprio "tipo sanguíneo", que define a forma de sua evolução. Assim como na natureza, o tipo sanguíneo de uma criança é herdado segundo regras específicas, no BIO as novas soluções recebem suas características através de um sistema de herança e mutações.


Algoritmos de otimização populacionais: objetos de busca multissociais artificiais (artificial Multi-Social search Objects, MSO)
Continuação do artigo anterior como desenvolvimento da ideia de grupos sociais. No novo artigo, explora-se a evolução dos grupos sociais utilizando algoritmos de movimentação e memória. Os resultados ajudarão a entender a evolução dos sistemas sociais e aplicá-los na otimização e busca de soluções.

Algoritmo de Otimização de Força Central (Central Force Optimization, CFO)
Este artigo apresenta o algoritmo de otimização de força central (CFO), inspirado nas leis da gravitação. É explorado como os princípios da atração física podem resolver problemas de otimização, onde soluções mais pesadas atraem seus análogos menos bem-sucedidos.


Desenvolvendo um EA multimoeda (Parte 26): Informador para instrumentos de negociação
Antes de avançarmos ainda mais no desenvolvimento de EAs multimoeda, vamos tentar mudar o foco para a criação de um novo projeto que utilize a biblioteca já desenvolvida. Com esse exemplo, identificaremos como é melhor organizar o armazenamento do código-fonte e como o novo repositório de código da MetaQuotes pode nos ajudar.


Simulação de mercado: Iniciando o SQL no MQL5 (II)
Apesar de muitos imaginarem que podemos usar tranquilamente códigos em SQL dentro de outros códigos. Isto normalmente não se aplica. Devido ao fato, de que um código SQL, será sempre colocado dentro de um executável, como sendo uma string. E este fato de colocar o código SQL como sendo uma string, apesar de não ser problemático, para pequenos trechos de código. Podem sim ser algo que nos causará muitos transtornos e uma baita de uma dor de cabeça.


Simulação de mercado (Parte 24): Iniciando o SQL (VII)
No artigo anterior terminamos de fazer as devidas apresentações sobre o SQL. Então o que eu havia me proposto a mostrar e explicar, sobre SQL, ao meu ver, foi devidamente explicado. Isto para que todos, que vierem a ver o sistema de replay / simulador, sendo construído. Consigam no mínimo terem alguma noção do que pode estar se passando ali. Devido ao fato, de que não faz sentido, programar diversas coisas, que podem ser perfeitamente cobertas pelo SQL.


Algoritmo do Átomo Artificial — Artificial Atom Algorithm (A3)
Implementação do algoritmo A3 em MQL5, um método metaheurístico de otimização inspirado em processos químicos. Com apenas 2 parâmetros ajustáveis, sua estrutura compacta e a pequena população garantem alta velocidade de execução com qualidade satisfatória das soluções.

Criação de classes Python para trading no MetaTrader 5, análogas às apresentadas em MQL5
O pacote Python MetaTrader 5 oferece uma maneira simples de criar aplicativos de trading para a plataforma MetaTrader 5 na linguagem Python. Embora seja um módulo poderoso e útil, ele não é tão simples quanto a linguagem de programação MQL5 quando se trata de desenvolver soluções para trading algorítmico. Neste artigo, criaremos classes para trading análogas às oferecidas pela linguagem MQL5, a fim de criar uma sintaxe semelhante e tornar o desenvolvimento de robôs de trading em Python tão simples quanto em MQL5.

Do iniciante ao especialista: criação de um EA animado para notícias em MQL5 (I)
O acesso às notícias é um fator crítico ao operar no terminal MetaTrader 5. Apesar da existência de várias APIs de notícias, muitos traders enfrentam dificuldades para acessá-las e integrá-las de forma eficiente ao seu ambiente de negociação. Neste artigo, nosso objetivo é desenvolver uma solução otimizada que exiba as notícias diretamente no gráfico, onde elas são mais necessárias. Faremos isso criando o EA "Manchetes de Notícias", que monitora e exibe atualizações em tempo real a partir de APIs de notícias.


MetaTrader 5 Global Optimizer: Uma Estrutura Profissional para Otimizar EAs por Grupos, Subgrupos e Critérios de Robustez
Apresentamos uma metodologia para transformar a otimização de EAs no MetaTrader 5 em um fluxo organizado e auditável. A automação em Python cria .set e .ini, orquestra otimizações por grupos e subgrupos, compara cada etapa ao baseline e aplica rewind quando necessário. O leitor poderá escolher os melhores parâmetros considerando lucro, estabilidade, drawdown, trades, concentração de resultado e consistência em vários ativos.


Simulação de mercado: Position View (VI)
Neste artigo, faremos diversas melhorias, visando obter com que o indicador de posição, venha a refletir o que de fato está ocorrendo no servidor de negociação em termos de posições e seu status atual. Devo lembrar, que estas aplicações que serão mostradas aqui, não visam de maneira alguma substituir qualquer elemento presente no MetaTrader 5. E tal pouco devem ser utilizadas sem os devidos cuidados e critérios. Já que elas tem como objetivo terem um código didático. Ou seja, para fins de aprendizado de como as coisas funcionam. E o motivo para que eu diga que o código é didático. É pelo fato de que o uso de mensagens em alguns casos não é a melhor forma de implementar as coisas.


Busca dialética — Dialectic Search (DA)
Apresentamos o Algoritmo Dialético (DA), um novo método de otimização global inspirado no conceito filosófico de dialética. O algoritmo utiliza uma divisão única da população em pensadores especulativos e práticos. Os testes mostram um desempenho impressionante de até 98% em tarefas de baixa dimensionalidade e uma eficácia geral de 57,95%. Este artigo explica esses números e apresenta uma descrição detalhada do algoritmo e os resultados dos experimentos em diferentes tipos de funções.


Identificação e classificação de padrões fractais por meio de aprendizado de máquina
Neste artigo abordaremos o tema intrigante da análise fractal e da previsão de mercados por meio de aprendizado de máquina. Estes são apenas os primeiros passos no caminho para o estudo das diversas estruturas fractais que se formam nos gráficos de cotações financeiras. Utilizaremos a correlação para a busca de padrões e o algoritmo CatBoost para a classificação desses padrões.


Simulação de mercado: Position View (VIII)
No artigo anterior vimos como poderíamos implementar o indicador de posição, para que pudéssemos fechar uma posição aberta diretamente via gráfico. Isto interagindo com um objeto que estaria a nossa disposição no gráfico. Depois que o primeiro mecanismo estava concluído e funcionando. Começamos a fazer algumas modificações para que também fosse possível remover as linhas de take profit e stop loss. Isto de uma posição que estivesse aberta. Porém como as mudanças a serem feitas precisariam de uma explicação adequada. Naquele mesmo artigo, apenas mostrei as mudanças que deveriam ocorrer no âmbito do Expert Advisor. Sendo necessário mostrar ainda as mudanças que deveriam ocorrer no Indicador de posição.


Análise da influência do clima nas moedas de países agrícolas usando Python
Como o clima está relacionado ao mercado cambial? Na teoria econômica clássica, por muito tempo não se reconheceu a influência de fatores como o clima no comportamento do mercado. Porém, tudo mudou. Vamos tentar estabelecer conexões entre o estado do tempo e a situação das moedas agrícolas no mercado.

Analisando o código binário dos preços no mercado (Parte II): Convertendo para BIP39 e criando um modelo GPT
Seguimos com as tentativas de decifrar os movimentos dos preços... Que tal uma análise linguística do "vocabulário do mercado", que obtemos ao converter o código binário do preço para BIP39? Neste artigo, vamos nos aprofundar em uma abordagem inovadora para a análise de dados de mercado e explorar como os métodos modernos de processamento de linguagem natural podem ser aplicados ao idioma do mercado.

Observador Connexus (Parte 8): Adicionando Request Observer (Observador de requisições)
Nesta parte final da nossa série sobre a biblioteca Connexus, analisamos a implementação do padrão Observador, além dos principais refatoramentos nos caminhos dos arquivos e nomes dos métodos. Esta série apresenta todo o desenvolvimento do Connexus, criado para simplificar a interação HTTP em aplicativos complexos.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 51): Aprendizado por Reforço com SAC
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que utiliza 3 redes neurais. Uma rede ator e 2 redes críticas. Esses modelos de aprendizado de máquina são combinados em uma parceria mestre-escravo onde as redes críticas são modeladas para melhorar a precisão de previsão da rede ator. Ao mesmo tempo em que introduzimos ONNX nesta série, exploramos como essas ideias podem ser colocadas à prova como um sinal personalizado de um Expert Advisor montado pelo wizard.

Algoritmo de busca circular — Circle Search Algorithm (CSA)
Este artigo apresenta um novo algoritmo metaheurístico de otimização, o CSA (Circle Search Algorithm), baseado nas propriedades geométricas do círculo. O algoritmo utiliza o princípio de movimentação de pontos ao longo das tangentes para encontrar a solução ideal, combinando fases de diversificação global e intensificação local.

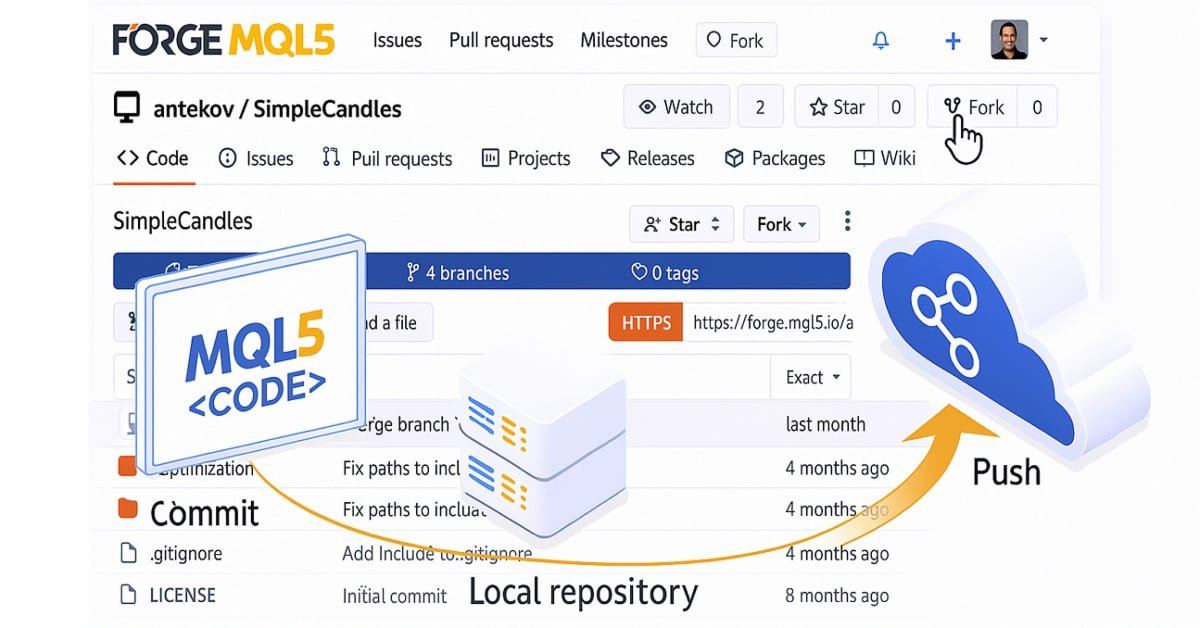
Migrando para o MQL5 Algo Forge (Parte 2): Trabalhando com múltiplos repositórios
Vamos analisar uma das possíveis abordagens para organizar o armazenamento do código-fonte de um projeto em um repositório público. Utilizando a distribuição em diferentes branches, criaremos regras claras e práticas para o desenvolvimento do projeto.


Desenvolvendo um EA multimoeda (Parte 28): Adicionando um gerenciador de fechamento de posições
Ao executar muitas estratégias em paralelo, pode surgir a necessidade de, de tempos em tempos, fechar todas as posições abertas e reiniciar as estratégias. O código já escrito permite implementar esse comportamento apenas em conjunto com manipulações manuais. Vamos tentar automatizar essa parte.


Algoritmo de Busca com Retrocesso — Backtracking Search Algorithm (BSA)
E se um algoritmo de otimização pudesse lembrar suas viagens passadas e usar essa memória para buscar soluções melhores? O BSA faz exatamente isso, equilibrando a exploração do novo e o retorno ao que já foi testado. No artigo, revelamos os segredos do algoritmo. Ideia simples, mínimo de parâmetros e resultado estável.


Simulação de mercado: Position View (XI)
Neste artigo, mostrarei como você, meu caro e estimado leitor, pode sem muito esforço. Conseguir modificar o indicador de posição a fim de que ele venha a ser capaz de fazer bem mais coisas, do que originalmente era capaz de fazer. Veremos como incluir a capacidade de podermos mover tanto os preços, quanto também criar as linhas de preço. E isto diretamente no gráfico. Algo que muitos imaginariam ser extremamente complicado e de difícil solução. Porém você notará que faremos tudo isto, com muita facilidade e com um mínimo de esforço. Tudo que será preciso fazer é parar e pensar um pouco.


Do iniciante ao especialista: criação de um EA animado para notícias em MQL5 (IV) - Análise de mercado com modelos hospedados localmente usando IA
Na discussão de hoje, veremos como hospedar localmente modelos de inteligência artificial de código aberto e usá-los para obter informações sobre o mercado. Isso faz parte dos nossos esforços contínuos para expandir o EA "Manchetes de Notícias" com a implementação da seção "Análise de inteligência artificial" (AI Insights), que transforma o EA em uma ferramenta auxiliar com múltiplas integrações. O EA atualizado foi projetado para informar os traders sobre eventos do calendário, as notícias financeiras mais recentes, indicadores técnicos e, agora, também sobre perspectivas de mercado geradas por inteligência artificial, oferecendo, assim, suporte oportuno, diversificado e inteligente à tomada de decisões de trading. Acompanhe esta conversa, na qual veremos estratégias práticas de integração e como o MQL5 pode interagir com recursos externos para criar um terminal de trading poderoso e inteligente.

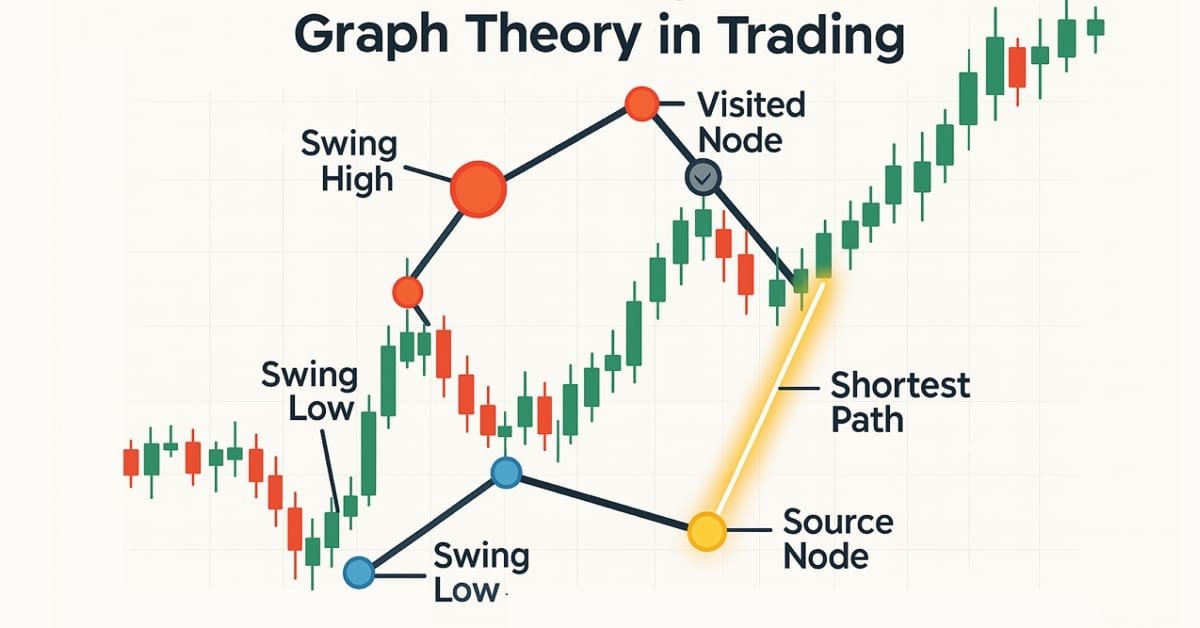
Teoria dos grafos: Algoritmo de Dijkstra no trading
O algoritmo de Dijkstra é uma solução clássica para a busca do caminho mais curto na teoria dos grafos, permitindo otimizar estratégias de trading por meio da modelagem de redes de mercado. Traders podem utilizá-lo para encontrar as rotas mais eficientes nos dados de um gráfico de candles.


Algoritmo de comportamento social adaptativo — Adaptive Social Behavior Optimization (ASBO): Método de Schwefel, Box-Muller
Este artigo apresenta uma imersão fascinante no mundo do comportamento social de organismos vivos e sua influência na criação de um novo modelo matemático — ASBO (Adaptive Social Behavior Optimization). Exploramos como os princípios de liderança, vizinhança e cooperação, observados em sociedades de seres vivos, inspiram o desenvolvimento de algoritmos de otimização inovadores.


Simulação de mercado: Position View (XVIII)
Neste artigo, mostrei da forma o mais didática possível. Como você pode conseguir modificar e gerar um código que seja capaz de cumprir alguns objetivos. Isto modificando o mínimo possível um código já existente. Iremos adicionar um indicador de volume, ao mesmo tempo impedir que o usuário ou operador venha a remover objetos criados pelo indicador de posição.


Trading algorítmico de arbitragem com teoria dos grafos
Neste artigo, tratamos a arbitragem triangular como um problema de busca de ciclos em um grafo orientado, no qual os vértices representam moedas e as arestas representam pares de moedas com pesos correspondentes às taxas de câmbio. Um ciclo lucrativo ocorre quando o produto dos pesos é > 1. Os algoritmos Floyd-Warshall e DFS que desenvolvemos encontram os caminhos ideais de conversão de moedas com retorno ao ponto inicial e geração de lucro.