Artigos sobre como integrar a MetaTrader 5 usando a linguagem MQL5

As tarefas que um trader enfrenta não só são interessantes, como também muitas vezes exigem procedimentos não padronizados. Aqui você encontra artigos que trazem as soluções mais inusitadas para avaliar, analisar e processar dados de preços e desempenho durante o pregão. Os autores dos artigos sugeridos tocam tópicos como: conexão de bancos de dados e ICQ, uso de OpenCL e redes sociais, uso de Delphi e C#.
Leia e aprenda a trabalhar com pacotes matemáticos e redes neurais e muito mais. Seja um autor e compartilhe seu próprio conhecimento com a MQL5.community.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Determinação de taxas de câmbio justas com base na PPC usando dados do FMI
Criação, em Python, de um sistema de análise de taxas de câmbio baseado na paridade do poder de compra (PPC). O autor desenvolveu um algoritmo com 5 métodos de cálculo de taxas justas, utilizando dados do FMI. Trata-se de um guia prático de análise fundamentalista de moedas, processamento de dados econômicos e integração com sistemas de trading. Código completo de fonte aberta.

Desenvolvimento de um Cliente MQTT para o MetaTrader 5: Metodologia TDD (Parte 2)
Este artigo faz parte de uma série que descreve as etapas do desenvolvimento de um cliente MQL5 nativo para o protocolo MQTT. Nesta parte, descrevemos como está organizando nosso código, os primeiros arquivos de cabeçalho e classes, e como escrever testes. Este artigo também inclui notas breves sobre o desenvolvimento orientado por testes (Test-Driven Development) e sua aplicação neste projeto.


Simulação de mercado (Parte 21): Iniciando o SQL (IV)
Muitos de vocês, caros leitores, podem ter um nível de experiência muito superior ao meu, no que rege trabalhar com bancos de dados. Tendo assim uma visão diferente da minha. Porém, como era preciso definir, e desenvolver alguma forma de explicar o motivo pelo qual os bancos de dados, são criados da forma como são criados. Explicar o por que o SQL tem o formato que tem. Mas principalmente, por que as chaves primárias e chaves estrangeiras vieram a surgir. Foi preciso deixar as coisas um pouco abstratas.

Desenvolvendo um EA multimoeda (Parte 19): Criando etapas implementadas em Python
Até agora, analisamos a automação da execução de procedimentos sequenciais de otimização de EAs exclusivamente no testador de estratégias padrão. Mas o que fazer se, entre essas execuções, quisermos processar alguns dados já obtidos por outros meios? Vamos tentar adicionar a possibilidade de criar novas etapas de otimização, executadas por programas escritos em Python.

Migrando para o MQL5 Algo Forge (Parte 1): Criando o repositório principal
Ao trabalharem em projetos no MetaEditor, os desenvolvedores se deparam com a necessidade de gerenciar versões do código. Apesar dos planos de migração para o Git e do lançamento do MQL5 Algo Forge, a integração ainda não foi concluída. Este artigo discute maneiras de tornar o trabalho com as ferramentas atuais mais prático.


Desenvolvendo um EA multimoeda (Parte 22): Início da transição para substituição dinâmica de configurações
Se decidimos automatizar a execução da otimização periódica, também precisamos cuidar da atualização automática das configurações dos EAs que já estão operando na conta de negociação. Isso também deve permitir rodar o EA no testador de estratégias e alterar suas configurações dentro de uma única execução.


Negociação de Notícias Facilitada (Parte 3): Realizando Negócios
Neste artigo, nosso especialista em negociação de notícias começará a abrir negociações com base no calendário econômico armazenado em nosso banco de dados. Além disso, melhoraremos os gráficos do especialista para exibir informações mais relevantes sobre os próximos eventos do calendário econômico.


Análise de todas as variantes do movimento do preço em um computador quântico da IBM
Usamos o computador quântico da IBM para abrir todos os cenários possíveis de movimento do preço. Parece ficção científica? Bem-vindo ao mundo dos cálculos quânticos aplicados ao trading!

Desenvolvendo um EA multimoeda (Parte 10): Criação de objetos a partir de uma string
O plano de desenvolvimento do EA prevê várias etapas com o salvamento de resultados intermediários em um banco de dados. Recuperá-los de lá é possível apenas na forma de strings ou números, não como objetos. Portanto, precisamos de uma maneira de recriar no EA os objetos necessários a partir de strings lidas do banco de dados.


Otimização de portfólio em Forex: Síntese de VaR e teoria de Markowitz
Como se realiza o trading com portfólio em Forex? Como pode ser feita a síntese entre a teoria de portfólio de Markowitz para otimizar as proporções do portfólio e o modelo VaR para otimizar o risco do portfólio? Vamos criar um código baseado na teoria de portfólio, onde, de um lado, obtemos um risco reduzido e, do outro, uma rentabilidade de longo prazo aceitável.

Desenvolvendo um EA multimoeda (Parte 11): Início da automação do processo de otimização
Para obter um bom EA, precisamos selecionar muitos bons conjuntos de parâmetros para as instâncias das estratégias de trading. Isso pode ser feito manualmente, executando a otimização em diferentes símbolos e, em seguida, escolhendo os melhores resultados. Mas é melhor delegar esse trabalho para um programa e se concentrar em atividades mais produtivas.

Colmeia artificial de abelhas — Artificial Bee Hive Algorithm (ABHA): Teoria e métodos
Neste artigo, exploramos o algoritmo Artificial Bee Hive Algorithm (ABHA), desenvolvido em 2009. Voltado para a solução de problemas de otimização contínua, o algoritmo é utilizado para encontrar o melhor caminho entre dois pontos. Analisaremos como o ABHA se inspira no comportamento das colônias de abelhas, no qual cada abelha desempenha um papel único que contribui para uma busca mais eficiente por recursos.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 10): Fluxo Externo (II) VWAP
Domine o poder do VWAP com o nosso guia abrangente! Aprenda como integrar a análise de VWAP à sua estratégia de negociação usando MQL5 e Python. Maximize seus insights de mercado e melhore suas decisões de trading hoje mesmo.

Trading por algoritmo: IA e seu caminho para os topos dourados
Neste artigo, é demonstrado um método de criação de estratégias de trading para o ouro usando aprendizado de máquina. Ao analisar o método proposto para a previsão de séries temporais sob diferentes ângulos, é possível identificar suas vantagens e desvantagens em comparação com outras formas de criação de sistemas de trading baseadas somente na análise e previsão de séries temporais financeiras.


Algoritmos de otimização populacionais: evolução de grupos sociais (Evolution of Social Groups, ESG)
Neste artigo, consideraremos o princípio de construção de algoritmos multipopulacionais e, como exemplo desse tipo de algoritmos, analisaremos a Evolução de Grupos Sociais (ESG), um novo algoritmo autoral. Analisaremos os conceitos principais, os mecanismos de interação entre populações e as vantagens desse algoritmo, bem como examinaremos seu desempenho em tarefas de otimização.


Algoritmo de Aprendizagem Competitiva
O artigo apresenta algoritmo de aprendizagem competitiva (Competitive Learning Algorithm, CLA), um novo método metaheurístico de otimização baseado na modelagem do aprendizado em ambiente educacional. O algoritmo estrutura uma população de soluções na forma de classes com alunos e professores, em que os agentes aprendem por meio de três mecanismos: seguir o melhor da classe, usar a experiência pessoal e trocar conhecimento entre classes.


Simulação de mercado: Position View (II)
Neste artigo, mostrarei de maneira o mais simples e prática possível. Como você poderá usar um indicador como sendo uma forma de observar posições que estejam abertas. Isto junto ao servidor de negociação. Estou fazendo isto, desta forma e ao poucos, justamente para mostrar, que você não precisa necessariamente, colocar tais coisas em um Expert Advisor. Muitos de vocês, já devem estar bastante acostumados em fazer isto. Seja por um motivo, seja por outro qualquer. Mas a verdade é que isto é pura bobagem, já que conforme formos avançando nesta implementação, ficará claro, que você poderá criar, ou implementar diversos tipos diferentes de indicadores, para tão propósito.

Criando um Expert Advisor Integrado MQL5-Telegram (Parte 4): Modularizando Funções de Código para Maior Reutilização
Neste artigo, reformulamos o código existente usado para enviar mensagens e capturas de tela do MQL5 para o Telegram, organizando-o em funções modulares reutilizáveis. Isso tornará o processo mais eficiente, permitindo uma execução mais rápida e uma gestão de código mais fácil em múltiplas instâncias.


Desenvolvimento de um Cliente MQTT para o MetaTrader 5: Metodologia TDD (Parte 4)
Este artigo é a quarta parte de uma série que descreve as etapas do desenvolvimento de um cliente MQL5 nativo para o protocolo MQTT. Nesta parte, examinamos as propriedades do MQTT v5.0, sua semântica, como lemos algumas delas e também fornecemos um breve exemplo de como as propriedades podem ser usadas para expandir o protocolo.

Previsão de Tendência com LSTM para Estratégias de Seguimento de Tendência
Memória de Curto e Longo Prazo (LSTM) é um tipo de rede neural recorrente (RNN) projetada para modelar dados sequenciais, capturando de forma eficaz dependências de longo prazo e resolvendo o problema do gradiente desvanecente. Neste artigo, exploraremos como utilizar LSTM para prever tendências futuras, aprimorando o desempenho de estratégias de seguimento de tendência. O artigo abordará a introdução de conceitos-chave e a motivação por trás do desenvolvimento, a obtenção de dados do MetaTrader 5, o uso desses dados para treinar o modelo em Python, a integração do modelo de aprendizado de máquina no MQL5 e a reflexão sobre os resultados e aspirações futuras com base em backtesting estatístico.

Criando um Painel Administrativo de Negociação em MQL5 (Parte III): Aprimorando a Interface com Estilo Visual (I)
Neste artigo, focaremos no estilo visual da interface gráfica do usuário (GUI) do nosso Painel Administrativo de Negociação usando MQL5. Exploraremos várias técnicas e recursos disponíveis no MQL5 que permitem a personalização e otimização da interface, garantindo que ela atenda às necessidades dos traders enquanto mantém uma estética atraente.


Portfolio Risk Model using Kelly Criterion and Monte Carlo Simulation
Por décadas, traders vêm utilizando a fórmula do Critério de Kelly para determinar a proporção ideal de capital a ser alocada em um investimento ou aposta, a fim de maximizar o crescimento de longo prazo enquanto minimiza o risco de ruína. No entanto, seguir cegamente o Critério de Kelly utilizando o resultado de um único backtest costuma ser perigoso para traders individuais, pois, na negociação ao vivo, a vantagem de trading diminui com o tempo, e o desempenho passado não é garantia de resultado futuro. Neste artigo, apresentarei uma abordagem realista para aplicar o Critério de Kelly para alocação de risco de um ou mais EAs no MetaTrader 5, incorporando resultados de simulação de Monte Carlo provenientes do Python.


Simulação de mercado (Parte 15): Sockets (IX)
Neste artigo daqui, explicarei uma das soluções possíveis para o que venho tentando mostrar. Ou seja, como permitir que um usuário no Excel, consiga fazer algo no MetaTrader 5. Isto sem que ele de fato, envie ordens, abra ou feche uma posição usando o MetaTrader 5. A ideia, é que o usuário faça uso do Excel a fim de ter um estudo fundamentalista de algum ativo. E fazendo uso, apenas e somente do Excel, ele consiga dizer a um Expert Advisor, que esteja executando no MetaTrader 5, que é para abrir ou fechar uma dada posição.
Negociação de notícias facilitada (parte 5): realizando negociações (II)
Este artigo expandirá a classe de gerenciamento de trades para incluir ordens buy-stop e sell-stop para operar em eventos de notícias e implementará uma restrição de expiração nessas ordens para evitar qualquer negociação durante a noite. Uma função de slippage será incorporada ao expert para tentar prevenir ou minimizar possíveis deslizes que podem ocorrer ao usar ordens stop no trading, especialmente durante eventos de notícias.


Neurônio biológico para previsão de séries temporais financeiras
Estamos construindo um sistema de neurônios biologicamente fiel para prever séries temporais. A introdução de um meio semelhante ao plasma na arquitetura da rede neural criou uma espécie de "inteligência coletiva", onde cada neurônio influencia o funcionamento do sistema não apenas por meio de conexões diretas, mas também por meio de interações eletromagnéticas de longo alcance. Como esse sistema neural modelando o cérebro irá se comportar no mercado?

Algoritmo de algas artificiais (AAA)
Este artigo aborda o algoritmo de algas artificiais (AAA), desenvolvido com base nos processos biológicos característicos das microalgas. Ele incorpora movimento espiral, processo evolutivo e adaptação, e possibilita a resolução de problemas de otimização. O artigo oferece uma análise detalhada dos princípios de funcionamento do AAA e seu potencial na modelagem matemática, destacando a conexão entre a natureza e as soluções algorítmicas.


Gerenciamento de riscos (Parte 3): Criação da classe principal de gerenciamento de riscos
Neste artigo começaremos a criação da classe principal de gerenciamento de riscos, que será o elemento chave para o controle de riscos no sistema. Vamos nos concentrar na construção das bases, na definição das principais estruturas, variáveis e funções. Além disso, implementaremos os métodos necessários para atribuir valores de lucro máximo e prejuízo máximo, estabelecendo assim o alicerce do gerenciamento de riscos.

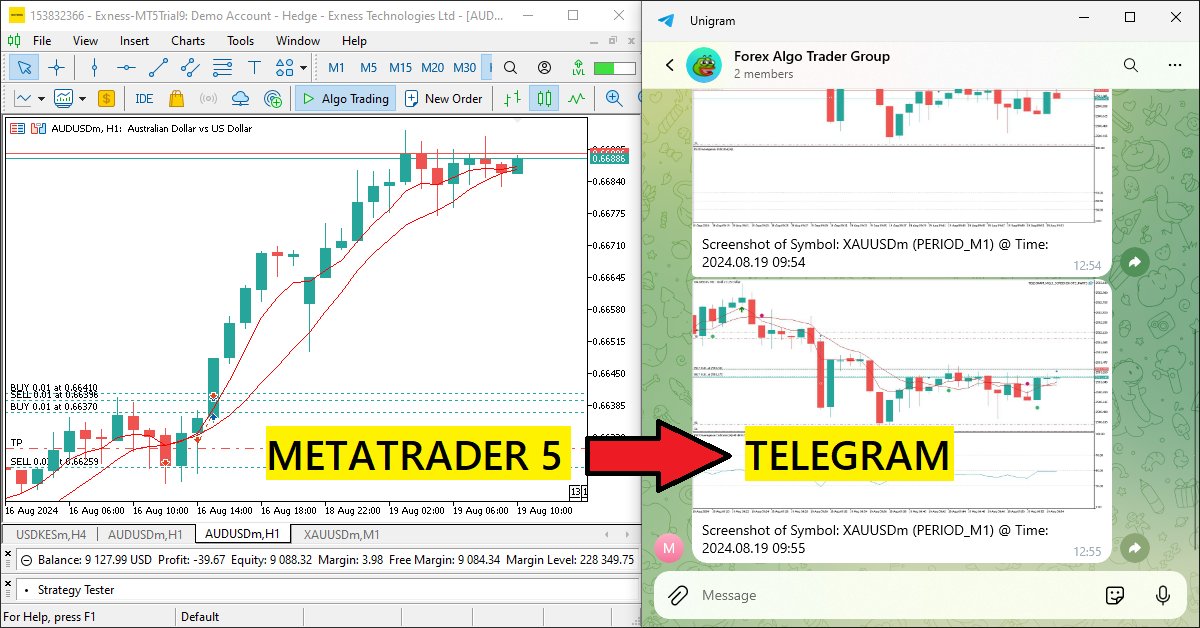
Criando um Expert Advisor Integrado com MQL5-Telegram (Parte 3): Enviando Capturas de Tela de Gráficos com Legendas de MQL5 para o Telegram
Neste artigo, criamos um Expert Advisor em MQL5 que codifica capturas de tela de gráficos como dados de imagem e os envia para um chat do Telegram via requisições HTTP. Ao integrar a codificação e transmissão de fotos, aprimoramos o sistema MQL5-Telegram existente com insights visuais de trading diretamente no Telegram.


Desenvolvimento do Conjunto de Ferramentas de Análise de Price Action – Parte (4): Analytics Forecaster EA
Estamos indo além de simplesmente visualizar métricas analisadas nos gráficos, ampliando a perspectiva para incluir a integração com o Telegram. Essa melhoria permite que resultados importantes sejam entregues diretamente ao seu dispositivo móvel por meio do aplicativo Telegram. Junte-se a nós enquanto exploramos essa jornada neste artigo.


Visão computacional para trading (Parte 1): Criando uma funcionalidade básica simples
Sistema de previsão do EURUSD usando visão computacional e aprendizado profundo. Descubra como redes neurais convolucionais podem reconhecer padrões complexos de preços no mercado cambial e prever o movimento da cotação com precisão de até 54%. O artigo revela a metodologia de criação de um algoritmo que utiliza tecnologias de inteligência artificial para análise visual de gráficos, em vez de indicadores técnicos tradicionais. O autor demonstra o processo de transformação dos dados de preços em "imagens", seu processamento por uma rede neural e a oportunidade única de olhar para a "consciência" da IA por meio de mapas de ativação e mapas de calor de atenção. O código prático em Python, com a utilização da biblioteca MetaTrader 5, possibilita que os leitores reproduzam o sistema e o apliquem em seu próprio trading.


Simulação de mercado (Parte 10): Sockets (IV)
Aqui neste artigo mostrei o que você precisa fazer para começar a usar o Excel para controlar o MetaTrader 5. Mas faremos isto de uma forma bastante interessante. Para fazer isto iremos usar um Add-in no Excel. Isto para não precisar de fato fazer uso do VBA presente no Excel. Se você não sabe de que Add-in estou falando. Veja este artigo e aprenda como fazer para programar em Python diretamente dentro do Excel.

Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 6): Integração Completa
Um dos principais desafios é gerenciar várias janelas de gráfico do mesmo par, executando o mesmo programa com recursos diferentes. Vamos discutir como consolidar diversas integrações em um único programa principal. Além disso, compartilharemos informações sobre como configurar o programa para registrar mensagens em um diário e comentar sobre a transmissão bem-sucedida de sinais na interface do gráfico. Encontre mais informações neste artigo, à medida que avançamos na série.


Algoritmo evolutivo de trading com aprendizado por reforço e extinção de estratégias não lucrativas (ETARE)
Apresentamos um algoritmo de trading inovador que combina algoritmos evolutivos com aprendizado profundo por reforço para operar no mercado Forex. O algoritmo utiliza um mecanismo de extinção das estratégias ineficientes, com o objetivo de otimizar a estratégia de negociação.

Desenvolvendo um cliente MQTT para MetaTrader 5: uma abordagem TDD — Final
Este artigo é a última parte de uma série que descreve nossas etapas de desenvolvimento de um cliente MQL5 nativo para o protocolo MQTT 5.0. Embora a biblioteca ainda não esteja pronta para produção, nesta parte, usaremos nosso cliente para atualizar um símbolo personalizado com ticks (ou taxas) obtidos de outro corretor. Por favor, veja o final deste artigo para mais informações sobre o status atual da biblioteca, o que falta para que ela esteja totalmente em conformidade com o protocolo MQTT 5.0, um possível roadmap, e como acompanhar e contribuir para seu desenvolvimento.


Algoritmos de otimização populacional: Mudamos a forma e deslocamos as distribuições de probabilidade e testamos com o "Cabeçudinho Inteligente" (Smart Cephalopod, SC)
Com este artigo investigaremos como a mudança de forma das distribuições de probabilidade afetam o desempenho dos algoritmos de otimização. Realizaremos experimentos baseados no algoritmo de teste "cabeçudinho inteligente" (Smart Cephalopod, SC) para avaliar o desempenho de diferentes distribuições de probabilidade no contexto de tarefas de otimização.


Simulação de mercado (Parte 22): Iniciando o SQL (V)
Antes que você chute o balde, e decida abandonar o estudo sobre como usar o SQL. Deixe-me lembrá-lo, meu caro leitor, que aqui estamos ainda usando apenas o básico do básico. Ainda não exploramos algumas coisas que são possíveis de serem feitas no SQL. Assim que as explorarmos você verá que o SQL é bem mais prático do que parece. Mesmo que muito provavelmente, eu venha a mudar a direção do que estamos criando. Isto por que, o processo de criação é dinâmico. Irei mostrar um pouco mais sobre como fazer as coisas no SQL. Isto por que, ele de fato é algo que você precisa entender e conhecer. Ficar simplesmente achando que é mais capaz, que toda uma comunidade de programadores e desenvolvedores, apenas lhe fará perder tempo e oportunidade. Tenha calma, pois a coisa irá se tornar ainda mais interessante.


Utilizando o modelo de Machine Learning CatBoost como Filtro para Estratégias de Seguimento de Tendência
CatBoost é um poderoso modelo de machine learning baseado em árvores que se especializa em tomada de decisão com base em features estacionárias. Outros modelos baseados em árvores como XGBoost e Random Forest compartilham características semelhantes em termos de robustez, capacidade de lidar com padrões complexos e interpretabilidade. Esses modelos têm uma ampla gama de usos, desde análise de features até gestão de risco. Neste artigo, vamos percorrer o procedimento de utilização de um modelo CatBoost treinado como filtro para uma estratégia clássica de seguimento de tendência com cruzamento de médias móveis.

Integrando Discord com MetaTrader 5: Construindo um Bot de Trading com Notificações em Tempo Real
Neste artigo, veremos como integrar o MetaTrader 5 a um servidor Discord para receber notificações de negociações em tempo real de qualquer lugar. Veremos como configurar a plataforma e o Discord para habilitar o envio de alertas ao Discord. Também abordaremos questões de segurança que surgem em conexão com o uso de WebRequests e webhooks para esse tipo de solução de alertas.

MQL5 Trading Toolkit (Parte 7): Expandindo a Biblioteca EX5 de Gerenciamento de Histórico com as Funções da Última Ordem Pendente Cancelada
Aprenda como concluir a criação do módulo final na biblioteca History Manager EX5, com foco nas funções responsáveis por lidar com a ordem pendente cancelada mais recente. Isso fornecerá a você as ferramentas para recuperar e armazenar de forma eficiente os principais detalhes relacionados às ordens pendentes canceladas com MQL5.

Gerenciamento Avançado de Memória e Técnicas de Otimização em MQL5
Descubra técnicas práticas para otimizar o uso de memória em sistemas de negociação MQL5. Aprenda a construir Expert Advisors e indicadores eficientes, estáveis e com alto desempenho. Exploraremos como a memória realmente funciona no MQL5, as armadilhas comuns que desaceleram seus sistemas ou causam falhas e, mais importante ainda, como corrigi-las.