Artigos com exemplos de como programar robôs de negociação na linguagem MQL5

Os experts são o coração da negociação automatizada e o objetivo de toda pessoa que programa estratégias de trading. Você pode criar seu próprio robô de negociação com a ajuda dos artigos desta seção. Os principiantes podem seguir passo a passo todas as etapas dos sistemas de negociação automatizados: criação, depuração e teste.
Os artigos ensinam não apenas como programar em MQL5, mas também mostram como implementar quaisquer ideias e técnicas de negociação. Aprenda a programar um trailing stop, a aplicar o gerenciamento de dinheiro, a calcular o valor de um indicador e muito, muito mais.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Repensando estratégias clássicas (Parte X): A IA pode operar o MACD?
Junte-se a nós em uma análise empírica do indicador MACD para verificar se a aplicação da inteligência artificial à estratégia que inclui esse indicador pode aumentar a precisão da previsão do par EURUSD. Avaliamos simultaneamente se é mais fácil prever o próprio indicador do que o preço, bem como se o valor do indicador permite prever os níveis futuros de preço. Forneceremos as informações necessárias para que você decida se vale a pena investir seu tempo integrando o MACD às suas estratégias de trading com o uso de inteligência artificial.


Análise pós-fato da negociação: ajustando TrailingStop e novos stops no testador de estratégias
Seguimos com o tema da análise de negociações realizadas no testador de estratégias para melhorar a qualidade da negociação. Vamos verificar como o uso de diferentes métodos de trailing pode alterar os resultados de negociação já obtidos.

Redes neurais em trading: Modelo adaptativo multiagente (MASA)
Apresento o framework adaptativo multiagente MASA, que une aprendizado por reforço e estratégias adaptativas, oferecendo um equilíbrio harmonioso entre rentabilidade e controle de riscos em condições de mercado turbulentas.

Redes neurais de maneira fácil (Parte 55): Controle interno contrastivo (CIC)
O aprendizado contrastivo é um método de aprendizado de representação sem supervisão. Seu objetivo é ensinar o modelo a identificar semelhanças e diferenças nos conjuntos de dados. Neste artigo, discutiremos o uso de abordagens de aprendizado contrastivo para explorar diferentes habilidades do Ator.


Redes neurais de maneira fácil (Parte 60): transformador de decisões on-line (ODT)
As últimas 2 partes foram dedicadas ao método transformador de decisões (DT), que modela sequências de ações no contexto de um modelo autorregressivo de recompensas desejadas. Neste artigo, vamos considerar outro algoritmo de otimização deste método.


Redes neurais de maneira fácil (Parte 64): Método de clonagem de comportamento ponderada conservadora (CWBC)
Pelo resultado dos testes realizados em artigos anteriores, concluímos que a qualidade da estratégia treinada depende muito da amostra de treinamento utilizada. Neste artigo, apresento a vocês um método simples e eficaz para selecionar trajetórias com o objetivo de treinar modelos.

Experiência no desenvolvimento de estratégias de negociação
Neste artigo, proponho tentarmos desenvolver nossa própria estratégia de negociação. Uma estratégia de negociação deve ser construída com base em uma determinada vantagem estatística. E tal vantagem deve ser duradoura.

Redes neurais de maneira fácil (Parte 39): Go-Explore - uma abordagem diferente para exploração
Continuamos com o tema da exploração do ambiente no aprendizado por reforço. Neste artigo, abordaremos mais um algoritmo, o Go-Explore, que permite explorar eficazmente o ambiente durante a fase de treinamento do modelo.


Redes neurais em trading: Aprendizado multitarefa baseado no modelo ResNeXt
O framework de aprendizado multitarefa baseado no ResNeXt otimiza a análise de dados financeiros ao considerar sua alta dimensionalidade, não linearidade e dependências temporais. O uso de convolução em grupo e cabeças especializadas permite que o modelo extraia de forma eficiente as principais características dos dados brutos.


Redes neurais de maneira fácil (Parte 58): transformador de decisões (Decision Transformer — DT)
Continuamos a explorar os métodos de aprendizado por reforço. Neste artigo, proponho apresentar um algoritmo ligeiramente diferente que considera a política do agente sob a perspectiva de construir uma sequência de ações.

Implementando uma Estratégia de Trading Rápido com Parabolic SAR e Média Móvel Simples (SMA) em MQL5
Neste artigo, desenvolvemos um Expert Advisor de Trading Rápido em MQL5, aproveitando os indicadores Parabolic SAR e Média Móvel Simples (SMA) para criar uma estratégia de trading responsiva. Detalhamos a implementação da estratégia, incluindo o uso de indicadores, geração de sinais e o processo de testes e otimização.


Otimização de portfólio em Forex: Síntese de VaR e teoria de Markowitz
Como se realiza o trading com portfólio em Forex? Como pode ser feita a síntese entre a teoria de portfólio de Markowitz para otimizar as proporções do portfólio e o modelo VaR para otimizar o risco do portfólio? Vamos criar um código baseado na teoria de portfólio, onde, de um lado, obtemos um risco reduzido e, do outro, uma rentabilidade de longo prazo aceitável.


Criando um Painel Administrativo de Trading em MQL5 (Parte X): Interface baseada em recursos externos
Hoje, estamos aproveitando as capacidades do MQL5 para utilizar recursos externos — como imagens no formato BMP — a fim de criar uma interface inicial com estilo exclusivo para o Painel de Administração de Negociações. A estratégia apresentada aqui é especialmente útil quando precisamos agrupar diversos recursos, incluindo imagens, sons e outros elementos, facilitando sua distribuição. Ao longo deste artigo, veremos como implementar esses recursos para criar uma interface moderna e visualmente atraente para nosso EA New_Admin_Panel.

Usando PSAR, Heiken Ashi e Aprendizado Profundo Juntos para Operações de Trading
Este projeto explora a fusão entre aprendizado profundo e análise técnica para testar estratégias de trading no mercado de câmbio (forex). Um script em Python é usado para experimentação rápida, utilizando um modelo ONNX juntamente com indicadores tradicionais como PSAR, SMA e RSI para prever movimentos do par EUR/USD. Um script em MetaTrader 5 então leva essa estratégia para um ambiente ao vivo, usando dados históricos e análise técnica para tomar decisões de trading mais informadas. Os resultados do backtesting indicam uma abordagem cautelosa, porém consistente, com foco em gestão de risco e crescimento estável em vez da busca agressiva por lucros.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 5): Volatility Navigator EA
Determinar a direção do mercado pode ser simples, mas saber quando entrar pode ser desafiador. Como parte da série intitulada "Desenvolvimento do Kit de Ferramentas de Análise de Price Action", tenho o prazer de apresentar mais uma ferramenta que fornece pontos de entrada, níveis de take profit e definições de stop loss. Para isso, utilizamos a linguagem de programação MQL5. Vamos nos aprofundar em cada etapa neste artigo.


Redes neurais em trading: Framework híbrido de negociação com codificação preditiva (Conclusão)
Damos continuidade à análise do StockFormer, um sistema híbrido de negociação que combina codificação preditiva e algoritmos de aprendizado por reforço para análise de séries temporais financeiras. O sistema se baseia em três ramificações Transformer com o mecanismo Diversified Multi-Head Attention (DMH-Attn), que permite identificar padrões complexos e interrelações entre ativos. Anteriormente, aprendemos os aspectos teóricos do framework e implementamos os mecanismos do DMH-Attn; hoje vamos abordar a arquitetura dos modelos e seu treinamento.


Negociação de Notícias Facilitada (Parte 3): Realizando Negócios
Neste artigo, nosso especialista em negociação de notícias começará a abrir negociações com base no calendário econômico armazenado em nosso banco de dados. Além disso, melhoraremos os gráficos do especialista para exibir informações mais relevantes sobre os próximos eventos do calendário econômico.

Negociando com o Calendário Econômico do MQL5 (Parte 1): Dominando as Funções do Calendário Econômico do MQL5
Neste artigo, exploramos como usar o Calendário Econômico do MQL5 para negociar, primeiro entendendo suas funcionalidades principais. Em seguida, implementamos funções-chave do Calendário Econômico no MQL5 para extrair dados relevantes de notícias para decisões de negociação. Por fim, concluímos mostrando como utilizar essas informações para aprimorar as estratégias de negociação de forma eficaz.

Automatizando Estratégias de Trading em MQL5 (Parte 5): Desenvolvendo a Estratégia Adaptive Crossover RSI Trading Suite
Neste artigo, desenvolvemos o Sistema Adaptive Crossover RSI Trading Suite, que utiliza cruzamentos de médias móveis de 14 e 50 períodos para geração de sinais, confirmados por um filtro de RSI de 14 períodos. O sistema inclui um filtro de dias de negociação, setas de sinal com anotações e um painel em tempo real para monitoramento. Essa abordagem garante precisão e adaptabilidade no trading automatizado.


Redes neurais em trading: Framework híbrido de negociação com codificação preditiva (StockFormer)
Apresentamos o sistema de negociação híbrido StockFormer, que combina codificação preditiva e algoritmos de aprendizado por reforço (RL). O framework utiliza 3 ramos Transformer com mecanismo integrado Diversified Multi-Head Attention (DMH-Attn), que melhora o módulo de atenção padrão com um bloco Feed-Forward multicabeça, permitindo capturar padrões de séries temporais em diferentes subespaços.

Redes neurais em trading: Modelos híbridos de sequências de grafos (GSM++)
Os modelos híbridos de sequências de grafos (GSM++) unem os pontos fortes de diferentes arquiteturas, garantindo alta precisão na análise de dados e otimização do custo computacional. Esses modelos se adaptam de forma eficiente a dados de mercado dinâmicos, melhorando a representação e o processamento das informações financeiras.

Redes neurais de maneira fácil (Parte 41): Modelos Hierárquicos
Este artigo descreve modelos hierárquicos de aprendizado que propõem uma abordagem eficaz para resolver tarefas complexas de aprendizado de máquina. Os modelos hierárquicos consistem em vários níveis, cada um responsável por aspectos diferentes da tarefa.


Analisando exemplos de estratégias de trading no terminal do cliente
O artigo examina, com base em diagramas de blocos, a lógica dos Expert Advisors (EAs) educacionais incluídos no terminal, localizados na pasta Experts > Free Robots, que operam com padrões de velas.

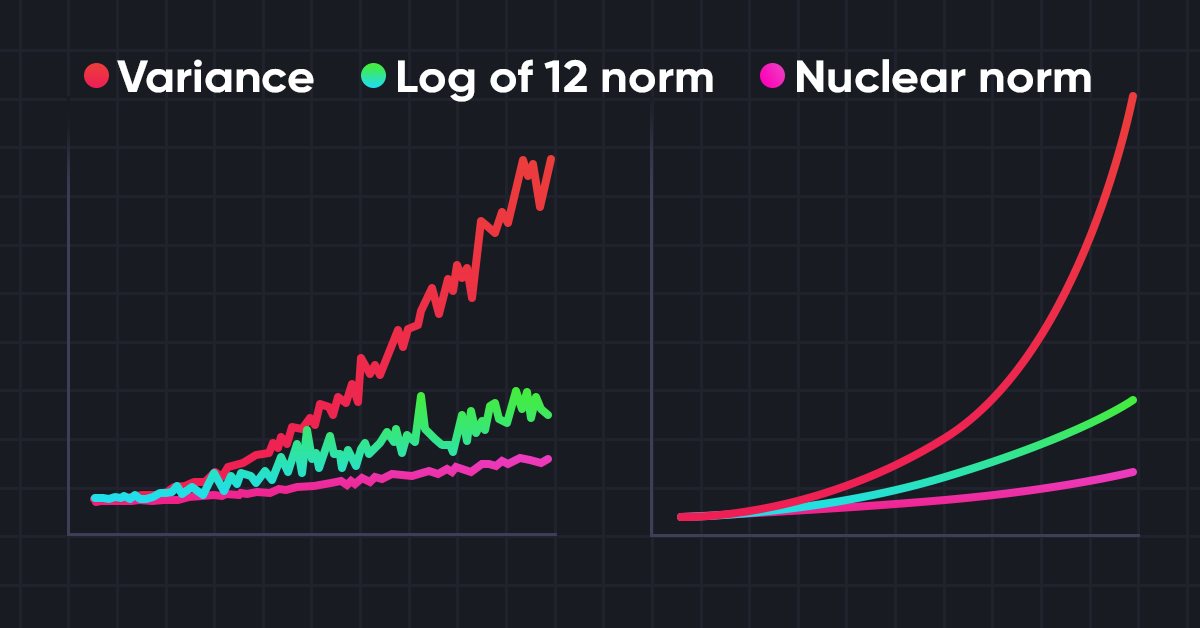
Redes neurais de maneira fácil (Parte 56): Utilização da norma nuclear para estimular a pesquisa
A pesquisa do ambiente em tarefas de aprendizado por reforço é um problema atual. Anteriormente, já examinamos algumas abordagens. E hoje, eu proponho que nos familiarizemos com mais um método, baseado na maximização da norma nuclear. Ele permite que os agentes destaquem estados do ambiente com alto grau de novidade e diversidade.

Redes neurais em trading: Conjunto de agentes com uso de mecanismos de atenção (MASAAT)
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.


Previsão de barras Renko com a ajuda de IA CatBoost
Como usar barras Renko junto com IA? Vamos analisar o Renko-trading no Forex com precisão de previsões de até 59.27%. Exploraremos as vantagens das barras Renko para filtrar o ruído do mercado, entenderemos por que indicadores de volume são mais importantes do que padrões de preço e como configurar o tamanho ideal do bloco Renko para EURUSD. Um guia passo a passo para integrar CatBoost, Python e MetaTrader 5 para criar seu próprio sistema de previsão Renko Forex. Perfeito para traders que desejam ir além da análise técnica tradicional.

Redes neurais de maneira fácil (Parte 80): modelo generativo adversarial do transformador de grafos (GTGAN)
Neste artigo, apresento o algoritmo GTGAN, que foi introduzido em janeiro de 2024 para resolver tarefas complexas de criação de layout arquitetônico com restrições de grafos.


Arbitragem no Forex: Um bot market maker simples de sintéticos para começar
Hoje vamos analisar meu primeiro robô na área de arbitragem, que é um provedor de liquidez (se é que podemos chamá-lo assim) em ativos sintéticos. Atualmente, esse bot funciona com sucesso como um módulo dentro de um grande sistema baseado em aprendizado de máquina, mas eu resgatei o antigo robô de arbitragem no Forex da nuvem, então vamos olhar para ele e pensar no que podemos fazer com ele hoje.


Redes neurais em trading: Detecção Adaptativa de Anomalias de Mercado (DADA)
Apresentamos o DADA, um framework inovador para identificação de anomalias em séries temporais. Ele ajuda a distinguir oscilações aleatórias de desvios suspeitos. Ao contrário dos métodos tradicionais, o DADA se ajusta de maneira flexível a diferentes conjuntos de dados. Em vez de usar um nível fixo de compressão, ele testa vários níveis e escolhe o mais adequado para cada situação.

Criando um Expert Advisor Integrado MQL5-Telegram (Parte 4): Modularizando Funções de Código para Maior Reutilização
Neste artigo, reformulamos o código existente usado para enviar mensagens e capturas de tela do MQL5 para o Telegram, organizando-o em funções modulares reutilizáveis. Isso tornará o processo mais eficiente, permitindo uma execução mais rápida e uma gestão de código mais fácil em múltiplas instâncias.


Negociando com o Calendário Econômico do MQL5 (Parte 5): Aprimorando o Painel com Controles Responsivos e Botões de Filtro
Neste artigo, criamos botões para filtros de pares de moedas, níveis de importância, filtros de tempo e uma opção de cancelamento para melhorar o controle do painel. Esses botões são programados para responder dinamicamente às ações do usuário, permitindo uma interação contínua. Também automatizamos seu comportamento para refletir mudanças em tempo real no painel. Isso aprimora a funcionalidade geral, a mobilidade e a responsividade do painel.


Informações detalhadas sobre trading baseado em volume: Indo além dos gráficos OHLC
Um sistema de trading algorítmico que combina análise de volume com métodos de machine learning, em especial com redes neurais LSTM. Diferente das abordagens tradicionais de trading, que se concentram principalmente no movimento dos preços, este sistema enfatiza os padrões de volume e suas derivadas para prever os movimentos do mercado. A metodologia inclui três componentes principais: análise das derivadas do volume (primeira e segunda derivada), previsões LSTM para padrões de volume e indicadores técnicos tradicionais.


Redes neurais em trading: Agente com memória multinível (Conclusão)
Damos continuidade ao desenvolvimento do framework FinMem, que utiliza abordagens de memória multinível, imitando os processos cognitivos humanos. Isso permite que o modelo não apenas processe dados financeiros complexos de forma eficiente, mas também se adapte a novos sinais, aumentando significativamente a precisão e a efetividade das decisões de investimento em mercados altamente dinâmicos.

Criando um Painel Administrativo de Negociação em MQL5 (Parte III): Aprimorando a Interface com Estilo Visual (I)
Neste artigo, focaremos no estilo visual da interface gráfica do usuário (GUI) do nosso Painel Administrativo de Negociação usando MQL5. Exploraremos várias técnicas e recursos disponíveis no MQL5 que permitem a personalização e otimização da interface, garantindo que ela atenda às necessidades dos traders enquanto mantém uma estética atraente.

Avaliação visual e ajuste da negociação no MetaTrader 5
No testador de estratégias, é possível não apenas otimizar os parâmetros do robô de negociação. Vamos mostrar como avaliar, após o fato, o histórico de negociação de sua conta e fazer ajustes na negociação dentro do testador, alterando os tamanhos dos stop orders das posições abertas.


Trading de arbitragem no Forex: sistema de negociação matricial para retorno ao valor justo com limitação de risco
O artigo contém uma descrição detalhada do algoritmo de cálculo de taxas cruzadas, a visualização da matriz de desequilíbrios e recomendações para a configuração ideal dos parâmetros MinDiscrepancy e MaxRisk para uma negociação eficiente. O sistema calcula automaticamente o "valor justo" de cada par de moedas por meio de taxas cruzadas, gerando sinais de compra em desvios negativos e de venda em desvios positivos.

Redes neurais de maneira fácil (Parte 53): decomposição de recompensa
Já falamos várias vezes sobre a importância de escolher corretamente a função de recompensa que usamos para incentivar o comportamento desejável do Agente, adicionando recompensas ou penalidades por ações específicas. Mas a questão de como o Agente interpreta nossos sinais permanece em aberto. Neste artigo, discutiremos a decomposição da recompensa em termos de transmissão de sinais individuais ao Agente a ser treinado.

Reimaginando Estratégias Clássicas (Parte V): Análise de Múltiplos Símbolos no USDZAR
Nesta série de artigos, revisitamos estratégias clássicas para verificar se podemos melhorá-las usando IA. No artigo de hoje, examinaremos uma estratégia popular de análise de múltiplos símbolos utilizando uma cesta de ativos correlacionados. Focaremos no par de moedas exótico USDZAR.
Negociação de notícias facilitada (parte 5): realizando negociações (II)
Este artigo expandirá a classe de gerenciamento de trades para incluir ordens buy-stop e sell-stop para operar em eventos de notícias e implementará uma restrição de expiração nessas ordens para evitar qualquer negociação durante a noite. Uma função de slippage será incorporada ao expert para tentar prevenir ou minimizar possíveis deslizes que podem ocorrer ao usar ordens stop no trading, especialmente durante eventos de notícias.


Redes neurais em trading: Previsão de séries temporais com o auxílio da decomposição modal adaptativa (Conclusão)
O artigo analisa a adaptação e a implementação prática do framework ACEFormer por meio do MQL5 no contexto do trading algorítmico. São apresentados as principais decisões arquiteturais, as particularidades do treinamento e os resultados dos testes do modelo com dados reais.