MQL5言語での自動売買ロボットのプログラミング例に関する記事

エキスパートアドバイザーはプログラミングの「頂点」であり、それぞれの自動取引の開発者の求めたゴールです。このセクションの記事を読んで、ご自分の自動売買ロボットを作成してください。記述された手順に従うことにより、どのように自動取引システムを作成し、デバッグし、テストするかを学びます。
記事はMQL5プログラミングを教えるだけでなく、どのようにトレーディングアイデアとテクニックを導入するかを示します。どのようにトレーリングストップをプログラムするか、どのように資金管理を適用するか、どのようにインディケータ値を取得するかなど、さらに多くのことを学べます。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

DoEasyライブラリでの価格(第60部): 銘柄ティックデータのシリーズリスト
本稿では、単一銘柄のティックデータを格納するためのリストを作成し、EAでの必要なデータの作成と取得を確認します。さらに、使用される銘柄ごとの個別のティックデータリストでティックデータのコレクションを構成します。

ニューラルネットワークが簡単に(第40回):大量のデータでGo-Exploreを使用する
この記事では、長い訓練期間に対するGo-Exploreアルゴリズムの使用について説明します。訓練時間が長くなるにつれて、ランダムな行動選択戦略が有益なパスにつながらない可能性があるためです。

MQL5における高度な注文執行アルゴリズム:TWAP、VWAP、アイスバーグ注文
MQL5フレームワークで、機関投資家向けの高度な執行アルゴリズム(TWAP、VWAP、アイスバーグ注文)を小口トレーダー向けに提供します。統合された実行マネージャーとパフォーマンスアナライザーを用いて、注文の分割(スライシング)や分析をよりスムーズかつ正確に行える環境を提供します。


MQL5における取引戦略の自動化(第45回):逆フェアバリューギャップ(IFVG)
本記事では、MQL5において逆フェアバリューギャップ(IFVG, Inverse Fair Value Gap)検出システムを構築します。このシステムは、直近のバーにおける強気/弱気のFVG(フェアバリューギャップ)を最小ギャップサイズフィルターを適用して識別し、価格との相互作用に基づき、その状態をnormal(通常)、mitigated(解消)、inverted(反転)として追跡します(遠側ブレイクによるミティゲーション、再エントリー時のリトレース(押し戻し)、内側から遠側をブレイクしてクローズすることによるインバージョンを含みます)。また、重複は無視し、追跡するFVGの数を制限します。


DoEasyライブラリの時系列(第57部): 指標バッファデータオブジェクト
本稿では、1つの指標に対して1つのバッファのすべてのデータを含むオブジェクトを開発します。このようなオブジェクトは、指標バッファのシリアルデータを格納するために必要になります。その助けを借りて、任意の指標のバッファデータ、および他の同様のデータを相互に並べ替えて比較できるようになります。


ニューラルネットワークが簡単に(第65回):Distance Weighted Supervised Learning (DWSL)
この記事では、教師あり学習法と強化学習法の交差点で構築された興味深いアルゴリズムに触れます。


PythonとMQL5を使用した特徴量エンジニアリング(第3回):価格の角度(2)極座標
この記事では、あらゆる市場における価格レベルの変化を、それに対応する角度の変化へと変換する2回目の試みをおこないます。今回は、前回よりも数学的に洗練されたアプローチを採用しました。得られた結果は、アプローチを変更した判断が正しかった可能性を示唆しています。本日は、どの市場を分析する場合でも、極座標を用いて価格レベルの変化によって形成される角度を意味のある方法で計算する方法についてご説明します。

ニューラルネットワークが簡単に(第19部):MQL5を使用したアソシエーションルール
アソシエーションルールの検討を続けます。前回の記事では、このタイプの問題の理論的側面について説明しました。この記事では、MQL5を使用したFPGrowthメソッドの実装を紹介します。また、実装したソリューションを実際のデータを使用してテストします。

ニューラルネットワークが簡単に(第24部):転移学習用ツールの改善
前回の記事では、ニューラルネットワークのアーキテクチャを作成および編集するためのツールを作成しました。今日はこのツールでの作業を続けて、より使いやすくします。これは、私たちのトピックから一歩離れていると思われるかもしれませんが、うまく整理されたワークスペースは、結果を達成する上で重要な役割を果たすと思われないでしょうか。


MQL5でスマート取引マネージャーを構築する:損益分岐点、トレーリングストップ、部分決済を自動化する
「スマート取引マネージャー」エキスパートアドバイザー(EA)をMQL5で構築し、損益分岐点へのストップロス移動、トレーリングストップ、部分決済などの機能で取引管理を自動化する方法を学びましょう。これは、時間を節約し、取引の一貫性を向上させたいトレーダー向けの、実践的かつステップバイステップのガイドです。

Metatrader 5のWebsockets — Windows APIを使用した非同期クライアント接続
この記事では、MetaTraderプログラム向けに非同期のWebSocketクライアント接続を可能にするカスタムDLL(ダイナミックリンクライブラリ)の開発について解説します。

初心者からプロまでMQL5をマスターする(第6回):エキスパートアドバイザー開発の基礎
この記事は初心者向け連載の続きです。今回はエキスパートアドバイザー(EA)開発の基本原理について解説します。2つのEAを作成します。1つ目はインジケーターを使わず、予約注文で取引をおこなうEA。2つ目は標準の移動平均線(MA)インジケーターを利用し、成行価格で取引をおこなうEAです。ここでは、前回までの記事の内容をある程度理解していることを前提としています。


ニューラルネットワークが簡単に(第57回):Stochastic Marginal Actor-Critic (SMAC)
今回は、かなり新しいStochastic Marginal Actor-Critic (SMAC)アルゴリズムを検討します。このアルゴリズムは、エントロピー最大化の枠組みの中で潜在変数方策を構築することができます。

プログラミングパラダイムについて(第1部):プライスアクションエキスパートアドバイザー開発の手続き型アプローチ
プログラミングパラダイムとMQL5コードへの応用について学びます。この記事では、手続き型プログラミングの具体的な方法について、実践的な例を通して説明します。EMA指標とローソク足の価格データを使って、プライスアクションエキスパートアドバイザー(EA)を開発する方法を学びます。さらに、この記事では関数型プログラミングのパラダイムについても紹介しています。

Controlsクラスを使用してインタラクティブなMQL5ダッシュボード/パネルを作成する方法(第1回):パネルの設定
この記事では、取引操作を効率化するために設計されたMQL5のControlsクラスを使用して、インタラクティブな取引ダッシュボードを作成します。パネルには、タイトル、[Trade]、[Close]、[Information]のナビゲーションボタン、取引の実行とポジションの管理用の専用アクションボタンが表示されます。この記事を読み終える頃には、今後の記事でさらに機能強化するための基礎パネルが完成しているはずです。


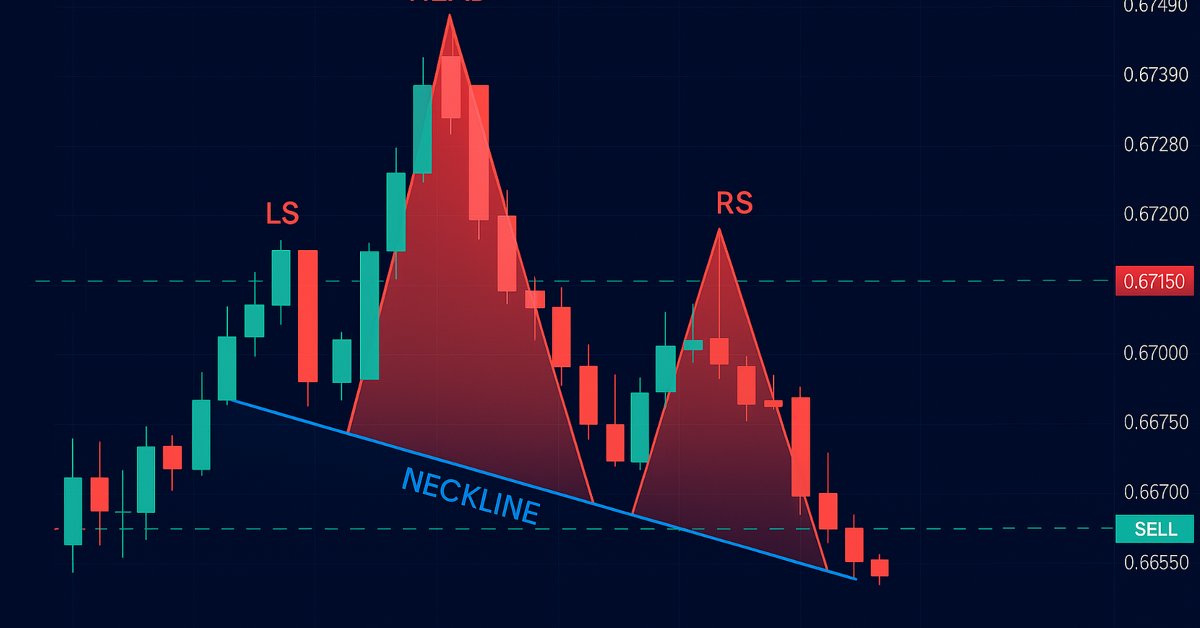
MQL5での取引戦略の自動化(第13回):三尊天井取引アルゴリズムの構築
この記事では、三尊天井(Head and Shoulders)パターンの検出と売買をMQL5で自動化します。その構造を分析し、検出および取引をおこなうエキスパートアドバイザー(EA)を実装し、バックテストでその結果を検証します。このプロセスを通じて、改良の余地を残しつつも実用的な取引アルゴリズムが明らかになります。


ニューラルネットワークが簡単に(第60回):Online Decision Transformer (ODT)
最後の2つの記事は、望ましい報酬の自己回帰モデルの文脈で行動シーケンスをモデル化するDecision Transformer法に費やされました。この記事では、この方法の別の最適化アルゴリズムについて見ていきます。


ダイナミックマルチペアEAの形成(第3回):平均回帰とモメンタム戦略
本記事では、ダイナミックマルチペアエキスパートアドバイザー(EA)を構築する旅の第3部として、平均回帰戦略とモメンタム戦略の統合に焦点を当てます。価格の平均からの乖離(Zスコア)を検出して取引に活かす方法や、複数の通貨ペアにおけるモメンタムを測定して取引方向を判断する方法について詳しく解説します。

MQL5で自己最適化エキスパートアドバイザーを構築する(第6回):ストップアウト防止
本日は、勝ちトレードでストップアウトされる回数を最小限に抑えるためのアルゴリズム的手法を探るディスカッションにご参加ください。この問題は非常に難易度が高く、取引コミュニティで見られる多くの提案は、明確で一貫したルールに欠けているのが実情です。私たちはこの課題に対してアルゴリズム的なアプローチを用いることで、トレードの収益性を高め、1回あたりの平均損失を減らすことに成功しました。とはいえ、ストップアウトを完全に排除するには、まださらなる改良が必要です。私たちの解決策は、それには至らないものの、誰にとっても試す価値のある良い第一歩です。

MQL5-Telegram統合エキスパートアドバイザーの作成(第4回):関数コードのモジュール化による再利用性の向上
の記事では、MQL5からTelegramへのメッセージおよびスクリーンショット送信に使用されている既存コードを、再利用可能なモジュール関数へと整理し、リファクタリングをおこないます。これによりプロセス全体が効率化され、複数インスタンスでの実行効率が高まるだけでなく、コードの管理も容易になります。


ラリー・ウィリアムズ/ja/『市場/ja/秘密』(第9回):利益につながるパターン
ラリー・ウィリアムズ/ja/短期取引パターンに関する実証研究です。定番/ja/パターンをMQL5で自動化し、実際/ja/市場データでテストし、そ/ja/一貫性、収益性、および実運用上/ja/有用性を評価します。

ニューラルネットワークが簡単に(第67回):過去の経験を活かした新しい課題の解決
この記事では、訓練セットにデータを収集する方法について引き続き説明します。明らかに、学習プロセスには環境との絶え間ない相互作用が必要です。しかし、状況はさまざまです。

MQL5での取引戦略の自動化(第16回):ミッドナイトレンジブレイクアウト+Break of Structure (BoS)のプライスアクション
本記事では、MQL5を用いて「ミッドナイトレンジブレイクアウト + Break of Structure (BoS)」戦略を自動化し、ブレイクアウトの検出および取引実行のコードを詳細に解説します。エントリー、ストップ、利益確定のためのリスクパラメータを正確に定義し、実際の取引に活用できるようバックテストおよび最適化もおこないます。


MQL5での取引戦略の自動化(第34回):R2適合度を用いたトレンドラインブレイクアウトシステム
本記事では、スイングポイントを用いてサポートおよびレジスタンスのトレンドラインを特定し、R²(決定係数)による適合度と角度制約で検証することで、ブレイクアウト取引を自動化するMQL5によるトレンドラインブレイクアウトシステムを構築します。本システムでは、指定したルックバック期間内のスイングハイとスイングローを検出し、一定数以上のタッチポイントを持つトレンドラインを生成します。その後、R²指標および角度制約を用いてトレンドラインの信頼性を評価し、取引に使用可能かを判定します。

ニューラルネットワークが簡単に(第97回):MSFformerによるモデルの訓練
さまざまなモデルアーキテクチャの設計を検討する際、モデルの訓練プロセスには十分な注意が払われないことがよくあります。この記事では、そのギャップを埋めることを目指します。

MQL5での取引戦略の自動化(第4回):Multi-Level Zone Recoveryシステムの構築
この記事では、RSI(相対力指数)を活用して取引シグナルを生成する、MQL5によるMulti-Level Zone Recoveryシステムの開発について解説します。本システムでは、各シグナルインスタンスを動的に配列構造に追加し、Zone Recoveryロジックの中で複数のシグナルを同時に管理することが可能になります。このアプローチにより、スケーラブルかつ堅牢なコード設計を維持しながら、複雑な取引管理シナリオに柔軟かつ効果的に対応できる方法を紹介します。


ニューラルネットワークが簡単に(第54回):ランダムエンコーダを使った効率的な研究(RE3)
強化学習手法を検討するときは常に、環境を効率的に探索するという問題に直面します。この問題を解決すると、多くの場合、アルゴリズムが複雑になり、追加モデルの訓練が必要になります。この記事では、この問題を解決するための別のアプローチを見ていきます。

取引におけるカオス理論(第1回):金融市場における導入と応用、リアプノフ指数
カオス理論は金融市場に適用できるでしょうか。この記事では、従来のカオス理論とカオスシステムがビル・ウィリアムズが提案した市場のカオスの概念とどのように異なるかについて考察します。


ニューラルネットワークが簡単に(第72回):ノイズ環境における軌道予測
前回説明した目標条件付き予測符号化(GCPC)法では、将来の状態予測の質が重要な役割を果たします。この記事では、金融市場のような確率的環境における予測品質を大幅に向上させるアルゴリズムを紹介したいとおもいます。


古典的な戦略を再構築する(第16回):ダブルボリンジャーバンドブレイクアウト
本記事では、古典的なボリンジャーバンドのブレイクアウト戦略を再考し、その弱点を補う手法を紹介します。古典的戦略は、偽のブレイクアウトに弱いというよく知られた課題があります。本記事では、その弱点に対する一つの解決策として「ダブルボリンジャーバンド戦略」を提示します。この比較的知られていない手法は、従来戦略の弱点を補い、市場をより動的に捉える視点を提供します。これにより、従来のルールに縛られた制約を超え、トレーダーにとってより適応力のあるフレームワークを提供できるのです。


リスク管理への定量的なアプローチ:PythonとMetaTrader 5を使用してVaRモデルを適用し、多通貨ポートフォリオを最適化する
この記事では、複数通貨ポートフォリオの最適化におけるバリュー・アット・リスク(VaR: Value at Risk)モデルの可能性について探ります。PythonのパワーとMetaTrader 5の機能を活用し、効率的な資本配分とポジション管理のためにVaR分析をどのように実装するかを紹介します。理論的な基礎から実践的な実装まで、アルゴリズム取引における最も堅牢なリスク計算手法の一つであるVaRの応用に関するあらゆる側面を取り上げています。

ニューラルネットワークが簡単に(第61回):オフライン強化学習における楽観論の問題
オフライン訓練では、訓練サンプルデータに基づいてエージェントの方策を最適化します。その結果、エージェントは自分の行動に自信を持つことができます。しかし、そのような楽観論は必ずしも正当化されるとは限らず、模型の操作中にリスクを増大させる可能性があります。今日は、こうしたリスクを軽減するための方法の1つを紹介しましょう。

ニューラルネットワークが簡単に(第41回):階層モデル
この記事では、複雑な機械学習問題を解決するための効果的なアプローチを提供する階層的訓練モデルについて説明します。階層モデルはいくつかのレベルで構成され、それぞれがタスクの異なる側面を担当します。

MQL5取引ツールキット(第8回):コードベースにHistory Manager EX5ライブラリを実装して使用する方法
MetaTrader 5口座の取引履歴を処理するために、MQL5ソースコード内で「History Manager EX5」ライブラリを簡単にインポートして活用する方法を、本連載の最終回となるこの記事で解説します。MQL5ではシンプルな1行の関数呼び出しで、取引データの管理や分析を効率的におこなうことが可能です。さらに、取引履歴の分析スクリプトを複数作成する方法や、実用的なユースケースとして、価格ベースのエキスパートアドバイザー(EA)の開発方法についても学んでいきます。このEAは、価格データとHistory Manager EX5ライブラリを活用し、過去のクローズ済み取引に基づいて取引判断をおこない、取引量の調整やリカバリーストラテジーの実装をおこないます。

DoEasyライブラリでの価格(第61部): 銘柄ティックシリーズのコレクション
プログラムでは作業に異なる銘柄を使用する可能性があるため、それぞれに個別のリストを作成する必要があります。本稿では、そのようなリストを組み合わせてティックデータコレクションにします。実際、これは、CObjectクラスのインスタンスへのポインタの動的配列のクラスおよび標準ライブラリの子孫に基づく通常のリストになります。



予測による三角裁定取引
この記事では、三角裁定を簡略化し、市場に慣れていない方でも、予測や専用ソフトを使用してより賢く通貨を取引する方法をご紹介します。専門知識を駆使して取引する準備はできていますか?


選択的状態空間モデルを採用したMambaベースのニューラルネットワーク自動売買ロボットの開発
本記事では、金融時系列予測のための革新的なMamba/SSMニューラルネットワークアーキテクチャについて解説します。Transformerに代わる現代的なアーキテクチャとして、二次計算量O(N²)ではなく線形計算量O(N)を実現するMamba/SSMを取り上げます。選択的状態空間モデル(SSM, Selective State Space Model)、ハードウェアを考慮した最適化、パッチング技術、さらに高度なAdamWによる学習手法について詳しく説明します。実用的なテストでは、精度が62%から71%に向上する一方、学習時間は45分から8分に短縮されました。また、自動学習機能と適応型リスク管理機能を備えた、MetaTrader 5用の完成済み取引EAも紹介します。