Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollo de un sistema de repetición (Parte 30): Proyecto Expert Advisor — Clase C_Mouse (IV)
Aquí te mostraré una técnica que puede ayudarte mucho en varios momentos de tu vida como programador. En contra de lo que muchos dicen, lo limitado no es la plataforma, sino los conocimientos del individuo que lo dice. Lo que se explicará aquí es que con un poco de sentido común y creatividad, se puede hacer que la plataforma MetaTrader 5 sea mucho más interesante y versátil, sin tener que crear programas locos ni nada por el estilo puedes crear un código sencillo, pero seguro y fiable. Utiliza tu ingenio para domar el código con el fin de modificar algo que ya existe, sin eliminar ni añadir una sola línea al código original.


Simulación de mercado: Position View (I)
El contenido que veremos a partir de ahora es mucho más complicado en términos de teorías y conceptos. Intentaré dejar el contenido lo más simple posible. La parte referente a la programación en sí es incluso bastante simple y directa. Pero, si no comprendes toda la teoría que hay detrás, te quedarás completamente sin recursos para poder mejorar o incluso adaptar el sistema de repetición/simulador a algo diferente de lo que voy a mostrar. Mi intención no es que simplemente compiles y uses el código que estoy mostrando. Quiero que aprendas, entiendas y, si es posible, puedas crear algo todavía mejor.

Marcado de datos en el análisis de series temporales (Parte 2): Creando conjuntos de datos con marcadores de tendencias utilizando Python
En esta serie de artículos, presentaremos varias técnicas de marcado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El marcado dirigido de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorando la precisión del modelo y ayudando a este a dar un salto de calidad.

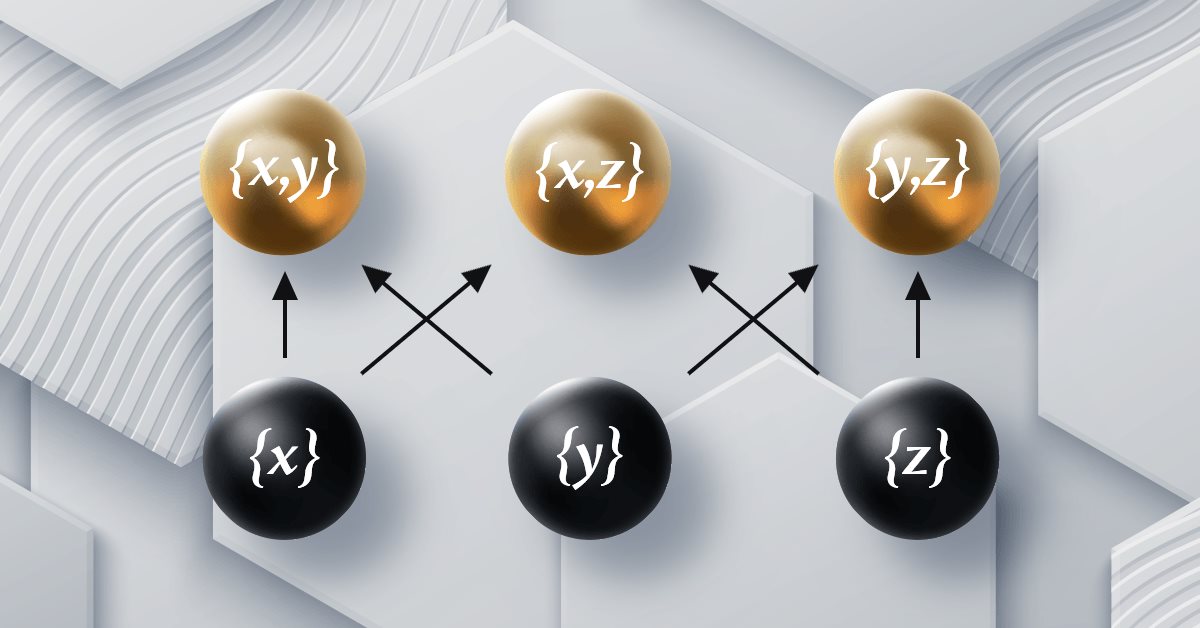
Teoría de categorías en MQL5 (Parte 12): Orden
El artículo forma parte de una serie sobre la implementación de grafos utilizando la teoría de categorías en MQL5 y está dedicado a la relación de orden (Order Theory). Hoy analizaremos dos tipos básicos de orden y exploraremos cómo los conceptos de relación de orden pueden respaldar conjuntos monoides en las decisiones comerciales.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 12): Nacimiento del SIMULADOR (II)
Desarrollar un simulador puede resultar mucho más interesante de lo que parece. Así que demos algunos pasos más en esta dirección, porque las cosas están empezando a ponerse interesantes.


Trading de arbitraje en Forex: Un bot market-maker simple de sintéticos para comenzar
Hoy vamos a desmontar mi primer robot de arbitraje: un proveedor de liquidez (si lo podemos llamar así) en activos sintéticos. Hoy en día este bot está funcionando con éxito como un módulo en un gran sistema de aprendizaje automático, pero he puesto en marcha un viejo robot de arbitraje de divisas de la nube, así que le propongo echarle un vistazo, y pensar en lo que podemos hacer con él hoy.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 53): Clase del indicador abstracto básico
En este artículo, vamos a analizar la creación de la clase del indicador abstracto que a continuación va a usarse como una clase básica para crear objetos de los indicadores estándar y personalizados de la biblioteca.


Estrategias de reversión a la media con RSI2 de Larry Connors para operativa intradía
Larry Connors es un reconocido operador bursátil y autor, conocido principalmente por su trabajo en el ámbito del trading cuantitativo y estrategias como el RSI de dos períodos (RSI2), que ayuda a identificar condiciones de sobrecompra y sobreventa a corto plazo en los mercados. En este artículo, primero explicaremos la motivación detrás de nuestra investigación, luego recrearemos tres de las estrategias más famosas de Connors en MQL5 y las aplicaremos al trading intradía del CFD del índice S&P 500.


Otras clases en la biblioteca DoEasy (Parte 70): Ampliación de la funcionalidad y actualización automática de la colección de objetos de gráfico
En este artículo, ampliaremos la funcionalidad de los objetos de gráfico, organizaremos la navegación por los gráficos, crearemos capturas de pantalla, y también guardaremos plantillas y las aplicaremos a los gráficos. Asimismo, implementaremos la actualización automática de la colección de objetos de gráfico, sus ventanas y los indicadores en ellas.

Aprendizaje automático y Data Science (Parte 18): La batalla por dominar la complejidad del mercado: SVD truncado frente a NMF
La descomposición del valor singular truncado (SVD, Singular Value Decomposition) y la factorización de matrices no negativas (NMF, Non-Negative Matrix Factorization) son técnicas de reducción de la dimensionalidad. Ambos desempeñan un papel importante en la elaboración de estrategias de negociación basadas en datos. Descubra el arte de reducir la dimensionalidad, desentrañar ideas y optimizar los análisis cuantitativos para obtener un enfoque informado que le permita navegar por las complejidades de los mercados financieros.


Algoritmo de viaje evolutivo en el tiempo — Time Evolution Travel Algorithm (TETA)
Se trata de un algoritmo propio. En este artículo, le presentaremos el Algoritmo de viaje evolutivo en el tiempo (TETA), inspirado en el concepto de universos paralelos y flujos temporales. La idea básica del algoritmo es que, si bien no es posible viajar en el tiempo en el sentido habitual, podemos elegir una secuencia de acontecimientos que generen realidades distintas.

Aprendizaje automático y Data Science (Parte 32): Mantener actualizados los modelos de IA, aprendizaje en línea
En el cambiante mundo del comercio, adaptarse a los cambios del mercado no es solo una opción, es una necesidad. Cada día surgen nuevos patrones y tendencias, lo que dificulta que incluso los modelos de aprendizaje automático más avanzados sigan siendo eficaces ante condiciones en constante evolución. En este artículo, exploraremos cómo mantener tus modelos relevantes y receptivos a los nuevos datos del mercado mediante el reentrenamiento automático.


Aprendizaje automático y Data Science (Parte 17): ¿Crece el dinero en los árboles? Bosques aleatorios en el mercado Fórex
Este artículo le presentará los secretos de la alquimia algorítmica, introduciéndole con precisión las particularidades de los paisajes financieros. Asimismo, aprenderá cómo los bosques aleatorios transforman los datos en predicciones y le servirán de ayuda al navegar por las complejidades de los mercados financieros. Intentaremos identificar el papel de los bosques aleatorios en los datos financieros y comprobaremos si pueden ayudar a aumentar los beneficios.

Computación cuántica y trading: Una nueva mirada a las previsiones de precios
En el artículo analizaremos un enfoque innovador para predecir los movimientos de precios en los mercados financieros utilizando la computación cuántica. La atención se centrará en la aplicación del algoritmo Quantum Phase Estimation (QPE) para encontrar precursores de patrones de precios, lo que permitirá acelerar considerablemente el proceso de análisis de los datos de mercado.


Asesor de autoaprendizaje con red neuronal basada en matriz de estados
Asesor de autoaprendizaje con red neuronal basada en matriz de estados. Hoy combinaremos cadenas de Márkov con una red neuronal multicapa MLP, escrita en la biblioteca ALGLIB MQL5. ¿Cómo podemos combinar las cadenas de Márkov y las redes neuronales para realizar previsiones en Forex?

El modelo de movimiento de precios y sus principales disposiciones (Parte 2): Ecuación de evolución del campo de probabilidad del precio y aparición del paseo aleatorio observado
En el presente artículo, hemos derivado una ecuación para la evolución del campo probabilístico de precio, hemos encontrado un criterio para acercarnos al salto de precio, y también hemos revelado la esencia de los valores de precio en los gráficos de cotización y el mecanismo para la aparición de un paseo aleatorio de dichos valores .


Trabajando con las series temporales en la biblioteca DoEasy (Parte 58): Series temporales de los datos de búferes de indicadores
En conclusión del tema de trabajo con series temporales, vamos a organizar el almacenamiento, la búsqueda y la ordenación de los datos que se guardan en los búferes de indicadores. En el futuro, eso nos permitirá realizar el análisis a base de los valores de los indicadores que se crean a base de la biblioteca en nuestros programas. El concepto general de todas las clases de colección de la biblioteca permite encontrar fácilmente los datos necesarios en la colección correspondiente, y por tanto, lo mismo también será posible en la clase que vamos a crear hoy.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 17): Ticks y más ticks (I)
Aquí vamos a empezar a ver cómo implementar algo realmente interesante y curioso. Pero al mismo tiempo, es extremadamente complicado debido a algunas cuestiones que muchos confunden. Y lo peor que puede pasar es que algunos operadores que se autodenominan profesionales no tienen idea de la importancia de estos conceptos en el mercado de capitales. Sí, a pesar de que el enfoque aquí es la programación, comprender algunas cuestiones relacionadas con las operaciones en los mercados es de suma importancia para lo que vamos a empezar a implementar aquí.


Desarrollo de un sistema de repetición (Parte 34): Sistema de órdenes (III)
En este artículo concluiremos la primera fase de la construcción. Aunque será algo relativamente rápido, explicaré detalles que quizás no se comentaron anteriormente. Pero aquí explicaré algunas cosas que mucha gente no entiende por qué son como son. Uno de estos casos es el del ratón. ¡¡¡¿Sabes por qué tienes que pulsar la tecla Shift o Ctrl en tu teclado?!!!


Algoritmos de optimización de la población: Algoritmo híbrido de optimización de forrajeo bacteriano con algoritmo genético (Bacterial Foraging Optimization - Genetic Algorithm, BFO-GA)
Este artículo presenta un nuevo enfoque para resolver problemas de optimización combinando las ideas de los algoritmos de optimización de forrajeo bacteriano (BFO) y las técnicas utilizadas en el algoritmo genético (GA) en un algoritmo híbrido BFO-GA. Dicha técnica utiliza enjambres bacterianos para buscar una solución óptima de manera global y operadores genéticos para refinar los óptimos locales. A diferencia del BFO original, ahora las bacterias pueden mutar y heredar genes.


Optimización de carteras en Python y MQL5
Este artículo explora técnicas avanzadas de optimización de cartera utilizando Python y MQL5 con MetaTrader 5. Demuestra cómo desarrollar algoritmos para el análisis de datos, la asignación de activos y la generación de señales comerciales, enfatizando la importancia de la toma de decisiones basada en datos en la gestión financiera moderna y la mitigación de riesgos.


ADAM poblacional (Estimación Adaptativa de Momentos)
Este artículo presenta la transformación del conocido y popular método de optimización ADAM basado en gradientes en un algoritmo basado en poblaciones y su modificación con la introducción de individuos híbridos. El nuevo enfoque permite crear agentes que combinen elementos de soluciones exitosas mediante una distribución de probabilidades. Una innovación clave es la generación de poblaciones híbridas que acumulan de forma adaptativa la información de las soluciones más prometedoras, mejorando la eficacia de la búsqueda en espacios multidimensionales complejos.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 5): Volatility Navigator EA
Determinar la dirección del mercado puede ser sencillo, pero saber cuándo entrar puede resultar complicado. Como parte de la serie titulada «Desarrollo de un kit de herramientas para el análisis de la acción del precio», me complace presentar otra herramienta que proporciona puntos de entrada, niveles de toma de ganancias y colocación de órdenes stop loss. Para lograrlo, hemos utilizado el lenguaje de programación MQL5. Profundicemos en cada paso de este artículo.

Elementos del análisis de correlación en MQL5: Prueba chi-cuadrado de Pearson de independencia y ratio de correlación.
El artículo analiza las herramientas clásicas del análisis de correlaciones. Se hace hincapié en los breves antecedentes teóricos, así como en la aplicación práctica de la prueba de independencia chi-cuadrado de Pearson y la ratio de correlación.


Desarrollo de un sistema de repetición (Parte 38): Pavimentando el terreno (II)
Muchas personas que se hacen llamar programadores de MQL5 no tienen los conocimientos básicos que presentaré en este artículo. Muchos consideran que MQL5 es limitado; sin embargo, todo se debe a la falta de conocimientos. Así que no te avergüences de no saber. Avergüénzate, en cambio, de no preguntar. El simple hecho de obligar a MetaTrader 5 a no permitir que un indicador se duplique, en ningún caso nos da los medios para realizar una comunicación bidireccional entre el indicador y el Expert Advisor. Todavía estamos muy lejos de esto. No obstante, el hecho de que el indicador no se duplique en el gráfico nos da cierta tranquilidad.

Redes neuronales: así de sencillo (Parte 40): Enfoques para utilizar Go-Explore con una gran cantidad de datos
Este artículo analizará el uso del algoritmo Go-Explore durante un largo periodo de aprendizaje, ya que la estrategia de elección aleatoria puede no conducir a una pasada rentable a medida que aumenta el tiempo de entrenamiento.


Reconocimiento de patrones mediante deformación dinámica del tiempo (Dynamic Time Warping, DTW) en MQL5
En este artículo, analizamos el concepto de deformación dinámica del tiempo como medio para identificar patrones predictivos en series de tiempo financieras. Veremos cómo funciona y presentaremos su implementación en MQL5.

Marcado de datos en el análisis de series temporales (Parte 1):Creamos un conjunto de datos con marcadores de tendencia utilizando el gráfico de un asesor
En esta serie de artículos, presentaremos varias técnicas de etiquetado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El etiquetado específico de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorar la precisión del modelo e incluso ayudarle a dar un salto cualitativo.


Implementación en MQL5 de la prueba de Augmented Dickey-Fuller (ADF)
En este artículo demostramos la implementación de la prueba Dickey-Fuller aumentada (ADF, por sus siglas en inglés), y la aplicamos para realizar pruebas de cointegración utilizando el método Engle-Granger.

El papel de la calidad del generador de números aleatorios en la eficiencia de los algoritmos de optimización
En este artículo, analizaremos el generador de números aleatorios Mersenne Twister y lo compararemos con el estándar en MQL5. También determinaremos la influencia de la calidad del generador de números aleatorios en los resultados de los algoritmos de optimización.


Métodos de optimización de la biblioteca ALGLIB (Parte I)
En este artículo nos familiarizaremos con los métodos de optimización de la biblioteca ALGLIB para MQL5. El artículo incluye ejemplos sencillos e ilustrativos de la aplicación de ALGLIB para resolver problemas de optimización, lo que hará que el proceso de dominio de los métodos resulte lo más accesible posible. Asimismo, analizaremos con detalle la conectividad de algoritmos como BLEIC, L-BFGS y NS y resolveremos un sencillo problema de prueba basado en ellos.


Utilización del modelo de aprendizaje automático CatBoost como filtro para estrategias de seguimiento de tendencias
CatBoost es un potente modelo de aprendizaje automático basado en árboles que se especializa en la toma de decisiones basada en características estacionarias. Otros modelos basados en árboles, como XGBoost y Random Forest, comparten características similares en cuanto a su solidez, capacidad para manejar patrones complejos e interpretabilidad. Estos modelos tienen una amplia gama de usos, desde el análisis de características hasta la gestión de riesgos. En este artículo, vamos a explicar el procedimiento para utilizar un modelo CatBoost entrenado como filtro para una estrategia clásica de seguimiento de tendencias con cruce de medias móviles.


Análisis cuantitativo de tendencias: Recopilamos estadísticas en Python
¿Qué es el análisis cuantitativo de tendencias en el mercado Forex? Recopilamos estadísticas sobre las tendencias, su magnitud y distribución en el par de divisas EURUSD. Cómo el análisis cuantitativo de tendencias puede ayudarle a crear un asesor comercial rentable.

De novato a experto: Depuración colaborativa en MQL5
La resolución de problemas puede establecer una rutina concisa para dominar habilidades complejas, como la programación en MQL5. Este enfoque le permite concentrarse en la resolución de problemas al tiempo que desarrolla sus capacidades. Cuantos más problemas abordes, más conocimientos avanzados se transferirán a tu cerebro. Personalmente, creo que la depuración es la forma más efectiva de dominar la programación. Hoy repasaremos el proceso de limpieza de código y analizaremos las mejores técnicas para transformar un programa desordenado en uno limpio y funcional. Lea este artículo y descubra información valiosa.

Teoría de categorías en MQL5 (Parte 15): Funtores con grafos
El artículo continúa la serie sobre la implementación de la teoría de categorías en MQL5, analizando los funtores como un puente entre grafos y conjuntos. Volveremos nuevamente a los datos del calendario y, a pesar de sus limitaciones en el uso de un simulador de estrategias, justificaremos el uso de funtores para predecir la volatilidad mediante la correlación.

Teoría de Categorías en MQL5 (Parte 6): Productos fibrados monomórficos y coproductos fibrados epimórficos
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.


Desarrollamos un asesor experto para controlar los puntos de entrada en las operaciones swing
A medida que el año se acerca a su fin, los tráders a largo plazo suelen hacer balance del año, analizando la historia, el comportamiento y las tendencias del mercado para evaluar el potencial de los movimientos futuros. En este artículo, analizaremos el desarrollo de un asesor experto para el seguimiento de operaciones a largo plazo utilizando MQL5. El objetivo será hacer frente a problemas como la pérdida de oportunidades comerciales debido al trading manual y a la falta de sistemas de supervisión automatizados. Como ejemplo de definición eficaz de una estrategia para nuestra solución y también para desarrollar la misma, utilizaremos uno de los pares comerciales más destacados.

Clústeres de series temporales en inferencia causal
Los algoritmos de agrupamiento en el aprendizaje automático son importantes algoritmos de aprendizaje no supervisado que pueden dividir los datos originales en grupos con observaciones similares. Utilizando estos grupos, puede analizar el mercado de un grupo específico, buscar los grupos más estables utilizando nuevos datos y hacer inferencias causales. El artículo propone un método original de agrupación de series temporales en Python.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 14): Nacimiento del SIMULADOR (IV)
En este artículo, continuaremos con la fase de desarrollo del simulador. Sin embargo, ahora veremos cómo crear efectivamente un movimiento del tipo "RANDOM WALK" (paseo aleatorio). Este tipo de movimiento es bastante intrigante, ya que sirve de base para todo lo que sucede en el mercado de capitales. Además, comenzarás a comprender algunos conceptos esenciales para quienes realizan análisis de mercado.

Desarrollo de un sistema de repetición (Parte 33): Sistema de órdenes (II)
Vamos a continuar el desarrollo del sistema de órdenes, pero verás que haremos una reutilización masiva de cosas ya vistas en otros artículos. Aun así, tendremos una pequeña recompensa en este artículo. Desarrollaremos, en primer lugar, un sistema que pueda ser operado junto al servidor de negociación real, ya sea usando una cuenta demo o una cuenta real. Haremos uso masivo y extensivo de la plataforma MetaTrader 5 para proporcionarnos todo el soporte que necesitaremos en este inicio de viaje.