Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Analyse des Binärcodes der Börsenkurse (Teil I): Ein neuer Blick auf die technische Analyse
In diesem Artikel wird ein innovativer Ansatz für die technische Analyse vorgestellt, der auf der Umwandlung von Kursbewegungen in Binärcodes beruht. Der Autor zeigt, wie verschiedene Aspekte des Marktverhaltens – von einfachen Preisbewegungen bis hin zu komplexen Mustern – in einer Folge von Nullen und Einsen kodiert werden können.


Chaos Game Optimization (CGO)
Der Artikel stellt einen neuen metaheuristischen Algorithmus, Chaos Game Optimization (CGO), vor, der eine einzigartige Fähigkeit zur Aufrechterhaltung einer hohen Effizienz bei hochdimensionalen Problemen aufweist. Im Gegensatz zu den meisten Optimierungsalgorithmen verliert CGO nicht nur nicht an Leistung, sondern steigert sie manchmal sogar, wenn ein Problem skaliert wird, was sein Hauptmerkmal ist.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 24): Hinzufügen einer neuen Strategie (II)
In diesem Artikel werden wir die neue Strategie mit dem erstellten automatischen Optimierungssystem verbinden. Schauen wir uns an, welche Änderungen am EA für die Erstellung des Optimierungsprojekts sowie an den EAs der zweiten und dritten Stufe vorgenommen werden müssen.

Ein neuer Ansatz für nutzerdefinierte Kriterien in den Optimierungen (Teil 1): Beispiele für Aktivierungsfunktionen
Der erste einer Reihe von Artikeln, die sich mit der Mathematik der nutzerdefinierten Kriterien befassen, mit besonderem Schwerpunkt auf nichtlinearen Funktionen, die in neuronalen Netzen verwendet werden, MQL5-Code für die Implementierung und die Verwendung von gezielten und korrigierenden Offsets.


Selbstoptimierende Expert Advisors in MQL5 (Teil 15): Identifizierung linearer Systeme
Es kann schwierig sein, Handelsstrategien zu verbessern, weil wir oft nicht ganz verstehen, was die Strategie falsch macht. In dieser Diskussion führen wir die lineare Systemidentifikation ein, ein Teilgebiet der Kontrolltheorie. Lineare Rückkopplungssysteme können aus Daten lernen, um die Fehler eines Systems zu erkennen und sein Verhalten auf die gewünschten Ergebnisse auszurichten. Auch wenn diese Methoden keine vollständig interpretierbaren Erklärungen liefern, sind sie doch weitaus wertvoller, als überhaupt kein Kontrollsystem zu haben. Lassen Sie uns die Identifizierung linearer Systeme untersuchen und beobachten, wie sie uns als algorithmische Händler helfen kann, die Kontrolle über unsere Handelsanwendungen zu behalten.


Entwicklung des Price Action Analysis Toolkit (Teil 50): Entwicklung der RVGI, CCI und SMA Confluence Engine in MQL5
Vielen Händlern fällt es schwer, echte Umkehrungen zu erkennen. Dieser Artikel stellt einen EA vor, der RVGI, CCI (±100) und einen SMA-Trendfilter kombiniert, um ein einziges klares Umkehrsignal zu erzeugen. Der EA enthält ein On-Chart-Panel, konfigurierbare Warnungen und die vollständige Quelldatei zum sofortigen Herunterladen und Testen.


Entwicklung des Indikators „Market Memory Zones“: Wohin der Kurs wahrscheinlich zurückkehren wird
In dieser Diskussion werden wir einen Indikator entwickeln, um Preiszonen zu identifizieren, die durch starke Marktaktivitäten entstehen, wie z. B. impulsive Bewegungen, Strukturverschiebungen und Liquiditätsereignisse. Diese Zonen stellen Bereiche dar, in denen der Markt aufgrund nicht ausgeführter Aufträge oder rascher Preisverschiebungen einen „Speicher“ verlassen hat. Durch die Markierung dieser Regionen auf dem Chart hebt der Indikator hervor, wo der Preis statistisch gesehen mit größerer Wahrscheinlichkeit in der Zukunft wieder auftauchen und reagieren wird.


Neuro-symbolische Systeme im algorithmischen Handel: Kombination von symbolischen Regeln und neuronalen Netzen
Der Artikel beschreibt die Erfahrungen bei der Entwicklung eines hybriden Handelssystems, das die klassische technische Analyse mit neuronalen Netzen kombiniert. Der Autor liefert eine detaillierte Analyse der Systemarchitektur, von der grundlegenden Musteranalyse und der Struktur des neuronalen Netzes bis hin zu den Mechanismen, die den Handelsentscheidungen zugrunde liegen, und stellt echten Code und praktische Beobachtungen vor.


Fibonacci am Devisenmarkt (Teil I): Prüfung des Verhältnisses zwischen Preis und Zeit
Wie beobachtet der Markt Fibonacci-basierte Beziehungen? Diese Folge, bei der jede nachfolgende Zahl gleich der Summe der beiden vorhergehenden ist (1, 1, 2, 3, 5, 8, 13, 21...), beschreibt nicht nur das Wachstum der Kaninchenpopulation. Wir werden die pythagoreische Hypothese betrachten, dass alles in der Welt bestimmten Zahlenbeziehungen unterliegt...


Marktsimulation (Teil 07): Sockets (I)
Sockets. Wissen Sie, wofür sie da sind oder wie man sie in MetaTrader 5 verwendet? Wenn die Antwort nein lautet, sollten wir sie zunächst studieren. Im heutigen Artikel werden wir die Grundlagen behandeln. Da es mehrere Möglichkeiten gibt, das Gleiche zu tun, und wir immer am Ergebnis interessiert sind, möchte ich zeigen, dass es tatsächlich eine einfache Möglichkeit gibt, Daten aus MetaTrader 5 in andere Programme, wie z. B. Excel, zu übertragen. Die Hauptidee ist jedoch nicht, Daten von MetaTrader 5 nach Excel zu übertragen, sondern umgekehrt, d.h. Daten von Excel oder einem anderen Programm nach MetaTrader 5 zu übertragen.


Marktsimulation (Teil 08): Sockets (II)
Wie wäre es, etwas Praktisches mit Sockets zu schaffen? Im heutigen Artikel werden wir mit der Erstellung eines Mini-Chats beginnen. Schauen wir uns gemeinsam an, wie das gemacht wird – es wird sehr interessant sein. Bitte beachten Sie, dass der hier zur Verfügung gestellte Code nur für Lehrzwecke gedacht ist. Es sollte nicht für kommerzielle Zwecke oder in vorgefertigten Anwendungen verwendet werden, da es keine Sicherheit bei der Datenübertragung bietet und die über den Socket übertragenen Inhalte eingesehen werden können.

Funktionen zur Aktivierung von Neuronen während des Trainings: Der Schlüssel zur schnellen Konvergenz?
In diesem Artikel wird die Interaktion verschiedener Aktivierungsfunktionen mit Optimierungsalgorithmen im Rahmen des Trainings neuronaler Netze untersucht. Besonderes Augenmerk wird auf den Vergleich zwischen dem klassischen ADAM und seiner Populationsversion gelegt, wenn mit einer breiten Palette von Aktivierungsfunktionen gearbeitet wird, einschließlich der oszillierenden ACON- und Snake-Funktionen. Durch die Verwendung einer minimalistischen MLP-Architektur (1-1-1) und eines einzigen Trainingsbeispiels wird der Einfluss der Aktivierungsfunktionen auf die Optimierung von anderen Faktoren getrennt. Der Artikel schlägt einen Ansatz zur Verwaltung von Netzwerkgewichten durch die Grenzen von Aktivierungsfunktionen und einen Gewichtsreflexionsmechanismus vor, der es ermöglicht, Probleme mit Sättigung und Stagnation beim Training zu vermeiden.

Billard-Optimierungsalgorithmus (BOA)
Die BOA-Methode ist vom klassischen Billardspiel inspiriert und simuliert die Suche nach optimalen Lösungen als ein Spiel, bei dem die Kugeln versuchen, in die Taschen zu fallen, die die besten Ergebnisse darstellen. In diesem Artikel werden wir die Grundlagen von BOA, sein mathematisches Modell und seine Effizienz bei der Lösung verschiedener Optimierungsprobleme betrachten.

Connexus Observer (Teil 8): Hinzufügen eines Request Observer
In diesem letzten Teil unserer Connexus-Bibliotheksreihe haben wir uns mit der Implementierung des Observer-Patterns sowie mit wesentlichen Refactorings von Dateipfaden und Methodennamen beschäftigt. Diese Serie umfasst die gesamte Entwicklung von Connexus, das die HTTP-Kommunikation in komplexen Anwendungen vereinfachen soll.


Analyse aller Preisbewegungsoptionen auf dem IBM-Quantencomputer
Wir werden einen Quantencomputer von IBM einsetzen, um alle Möglichkeiten der Preisentwicklung zu ermitteln. Klingt nach Science Fiction? Willkommen in der Welt des Quantencomputers für den Handel!


Vom Neuling zum Experten: Animierte Schlagzeilen mit MQL5 (X) – Multiple Symbol Chart View für den Nachrichtenhandel
Heute werden wir ein System zur Darstellung mehrerer Charts mit Hilfe von Chartobjekten entwickeln. Ziel ist es, den Nachrichtenhandel durch die Anwendung von MQL5-Algorithmen zu verbessern, die dazu beitragen, die Reaktionszeit des Händlers in Zeiten hoher Volatilität, wie z. B. bei wichtigen Nachrichten, zu verkürzen. In diesem Fall bieten wir Händlern eine integrierte Möglichkeit, mehrere wichtige Symbole mit einem einzigen All-in-One-Tool für den Nachrichtenhandel zu überwachen. Unsere Arbeit entwickelt sich mit dem News Headline EA kontinuierlich weiter. Er verfügt nun über eine wachsende Anzahl von Funktionen, die sowohl für Händler, die vollautomatische Systeme verwenden, als auch für diejenigen, die den manuellen Handel mit Hilfe von Algorithmen bevorzugen, einen echten Mehrwert darstellen. Klicken Sie sich durch und beteiligen Sie sich an dieser Diskussion, um mehr Wissen, Einblicke und praktische Ideen zu erhalten.


Einführung in MQL5 (Teil 29): Beherrschung der API- und WebRequest-Funktion in MQL5 (III)
In diesem Artikel setzen wir die Beherrschung von API und WebRequest in MQL5 fort, indem wir Kerzendaten aus einer externen Quelle abrufen. Wir konzentrieren uns auf die Aufteilung der Serverantwort, die Bereinigung der Daten und die Extraktion wesentlicher Elemente wie Eröffnungszeit und OHLC-Werte für mehrere Tageskerzen, um die Daten für die weitere Analyse vorzubereiten.


Marktsimulation (Teil 06): Übertragen von Informationen von MetaTrader 5 nach Excel
Viele Menschen, insbesondere Nicht-Programmierer, finden es sehr schwierig, Informationen zwischen MetaTrader 5 und anderen Programmen zu übertragen. Ein solches Programm ist Excel. Viele verwenden Excel, um ihre Risikokontrolle zu verwalten und aufrechtzuerhalten. Es ist ein ausgezeichnetes Programm und leicht zu erlernen, auch für diejenigen, die keine VBA-Programmierer sind. Im Folgenden werden wir uns ansehen, wie man eine Verbindung zwischen MetaTrader 5 und Excel herstellt (eine sehr einfache Methode).


Entwicklung eines Replay-Systems (Teil 72): Eine ungewöhnliche Kommunikation (I)
Was wir heute schaffen, wird schwer zu verstehen sein. Deshalb werde ich in diesem Artikel nur über die Anfangsphase sprechen. Bitte lesen Sie diesen Artikel aufmerksam, er ist eine wichtige Voraussetzung, bevor wir zum nächsten Schritt übergehen. Der Zweck dieses Materials ist rein didaktisch, da wir nur die vorgestellten Konzepte studieren und beherrschen werden, ohne praktische Anwendung.


Dreieckige und Sägezahnwellen: Analysetools für Händler
Die Wellenanalyse ist eine der Methoden der technischen Analyse. In diesem Artikel geht es um zwei weniger konventionelle Wellenmuster: Dreiecks- und Sägezahnwellen. Diese Formationen untermauern eine Reihe von technischen Indikatoren, die für die Analyse der Marktpreise entwickelt wurden.

Neuronale Netze leicht gemacht (Teil 97): Modelle mit MSFformer trainieren
Bei der Erforschung verschiedener Modellarchitekturen wird dem Prozess des Modelltrainings oft nicht genügend Aufmerksamkeit geschenkt. In diesem Artikel möchte ich diese Lücke schließen.


Wie man Code in CodeBase veröffentlicht: Ein praktischer Leitfaden
In diesem Artikel werden wir anhand von Beispielen aus der Praxis die Veröffentlichung verschiedener Arten von Terminalprogrammen in der MQL5-Quellcodebasis CodeBase veranschaulichen.

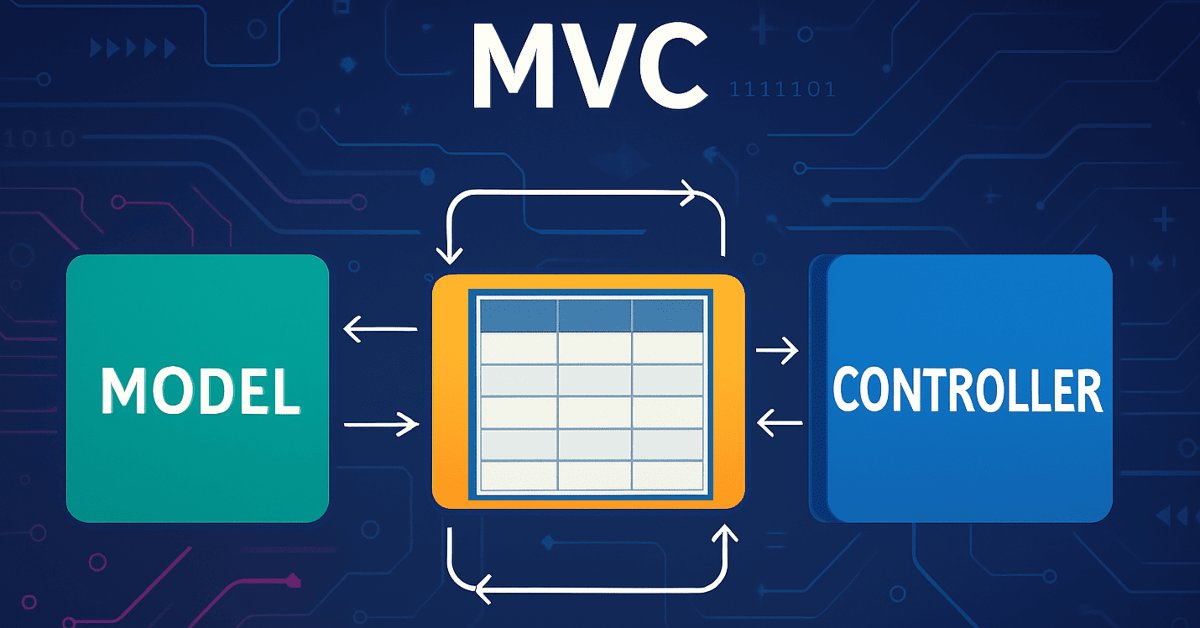
Implementierung eines Tabellenmodells in MQL5: Anwendung des MVC-Konzepts
In diesem Artikel betrachten wir den Prozess der Entwicklung eines Tabellenmodells in MQL5 unter Verwendung des MVC-Architekturmusters (Model-View-Controller) zur Trennung der Logik, Darstellung und Steuerung der Daten, was strukturierten, flexiblen und skalierbaren Code ermöglicht. Wir betrachten die Implementierung von Klassen zum Aufbau eines Tabellenmodells, einschließlich der Verwendung von verknüpften Listen zur Speicherung von Daten.

Statistische Arbitrage durch kointegrierte Aktien (Teil 5): Screening
In diesem Artikel wird ein Verfahren zum Screening von Vermögenswerten für eine statistische Arbitragestrategie durch kointegrierte Aktien vorgeschlagen. Das System beginnt mit der regulären Filterung nach wirtschaftlichen Faktoren, wie z. B. Vermögensbereich und Branche, und endet mit einer Liste von Kriterien für ein Scoring-System. Für jeden statistischen Test, der beim Screening verwendet wurde, wurde eine entsprechende Python-Klasse entwickelt: Pearson-Korrelation, Engle-Granger-Kointegration, Johansen-Kointegration und ADF/KPSS-Stationarität. Diese Python-Klassen werden zusammen mit einer persönlichen Anmerkung des Autors über den Einsatz von KI-Assistenten für die Softwareentwicklung bereitgestellt.


Statistische Arbitrage durch kointegrierte Aktien (Teil 7): Punktesystem 2
In diesem Artikel werden zwei zusätzliche Bewertungskriterien für die Auswahl von Aktienkörben beschrieben, die im Rahmen der Strategien von der Rückkehr zum Mittelwert gehandelt werden sollen, genauer gesagt im Rahmen der kointegrationsbasierten statistischen Arbitrage. Er ergänzt einen früheren Artikel, in dem die Liquidität und die Stärke der Kointegrationsvektoren sowie die strategischen Kriterien des Zeitrahmens und des Rückblickzeitraums vorgestellt wurden, durch die Einbeziehung der Stabilität der Kointegrationsvektoren und der Zeit bis zur Rückkehr zum Mittelwert (Halbwertszeit). Der Artikel enthält die kommentierten Ergebnisse eines Backtests, bei dem die neuen Filter angewandt wurden, und die für die Reproduktion erforderlichen Dateien werden ebenfalls bereitgestellt.


Verstärkte Gewinnarchitektur: Mehrschichtiger Kontoschutz
In dieser Diskussion stellen wir ein strukturiertes, mehrschichtiges Verteidigungssystem vor, das darauf ausgelegt ist, aggressive Gewinnziele zu verfolgen und gleichzeitig das Risiko katastrophaler Verluste zu minimieren. Der Schwerpunkt liegt auf der Verbindung einer offensiven Handelslogik mit Schutzmaßnahmen auf jeder Ebene der Handelskette. Die Idee ist, einen EA zu entwickeln, der sich wie ein „risikobewusstes Raubtier“ verhält – fähig, hochwertige Gelegenheiten zu ergreifen,jedoch stets mit einem mehrschichtigen Schutz, um zu verhindern, dass man von plötzlichen Marktturbulenzen überrascht wird.


Trading-Disziplin in Code umsetzen (Teil 2): Entwicklung eines MQL5-Systems zur Durchsetzung eines täglichen Handelslimits für alle Trades in MQL5
Wir haben ein System entwickelt, das ein tägliches Handelslimit durchsetzt, damit Sie Ihre Handelsregeln einhalten können. Es überwacht alle über das Konto ausgeführten Trades und greift automatisch ein, sobald das festgelegte Limit erreicht ist, wodurch weitere Aktivitäten verhindert werden. Durch die direkte Integration der Kontrollmechanismen in die Plattform stellt das System sicher, dass die Disziplin auch bei steigendem Marktdruck gewahrt bleibt.

Von der Grundstufe bis zur Mittelstufe: Definitionen (I)
In diesem Artikel werden wir Dinge tun, die vielen seltsam vorkommen und völlig aus dem Zusammenhang gerissen sind, die aber, wenn sie richtig eingesetzt werden, das Lernen viel lustiger und interessanter machen: Wir werden in der Lage sein, auf der Grundlage dessen, was hier gezeigt wird, ziemlich interessante Dinge zu bauen. So können Sie die Syntax der MQL5-Sprache besser verstehen. Die hier zur Verfügung gestellten Materialien sind ausschließlich für Bildungszwecke bestimmt. Sie sollte in keiner Weise als endgültige Bewerbung angesehen werden. Es geht nicht darum, die vorgestellten Konzepte zu erforschen.


Von der Grundstufe bis zur Mittelstufe: Indikator (II)
In diesem Artikel wird untersucht, wie eine Berechnung des gleitenden Durchschnitts durchgeführt werden kann und welche Vorsichtsmaßnahmen bei der Durchführung dieser Berechnung zu treffen sind. Wir werden auch das Überladen der OnCalculate-Funktion besprechen, um zu wissen, wann und wie man mit dem einen oder anderen Modell arbeitet.

Der Header im Connexus (Teil 3): Die Verwendung von HTTP-Headern für Anfragen beherrschen
Wir entwickeln die Connexus-Bibliothek weiter. In diesem Kapitel wird das Konzept der Header im HTTP-Protokoll erläutert. Es wird erklärt, was sie sind, wozu sie dienen und wie man sie in Anfragen verwendet. Wir behandeln die wichtigsten Header, die bei der Kommunikation mit APIs verwendet werden, und zeigen praktische Beispiele, wie sie in der Bibliothek konfiguriert werden können.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 76): Verwendung von Mustern des Awesome Oszillators und der Envelope-Kanäle mit überwachtem Lernen
Wir knüpfen an unseren letzten Artikel an, in dem wir das Indikatorpaar des Awesome Oszillators und die Envelope-Kanäle vorstellten, indem wir uns ansehen, wie dieses Paar durch überwachtes Lernen verbessert werden kann. Der Awesome Oszillator und die Envelope-Kanäle sind eine Mischung aus Trendspotting und Unterstützung/Widerstand, die sich gegenseitig ergänzen. Unser überwachter Lernansatz ist ein CNN, der das Punktprodukt-Kernel mit Cross-Time-Attention einsetzt, um seine Kernel und Kanäle zu dimensionieren. Wie üblich erfolgt dies in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten zur Zusammenstellung eines Expert Advisors arbeitet.


Integration von MQL5 mit Datenverarbeitungspaketen (Teil 6): Zusammenführung von Markt-Feedback und Modellanpassung
In diesem Teil konzentrieren wir uns darauf, wie man Echtzeit-Markt-Feedback – z. B. Live-Handelsergebnisse, Volatilitätsänderungen und Liquiditätsverschiebungen – mit adaptivem Modelllernen zusammenführt, um ein reaktionsfähiges und selbstverbesserndes Handelssystem zu erhalten.


Entwicklung eines Replay-Systems (Teil 78): Neuer Chart Trade (V)
In diesem Artikel werden wir uns ansehen, wie ein Teil des Empfängercodes implementiert wird. Hier werden wir einen Expert Advisor implementieren, um zu testen und zu lernen, wie die Interaktion mit dem Protokoll funktioniert. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Von der Grundstufe bis zur Mittelstufe: Array (IV)
In diesem Artikel sehen wir uns an, wie wir etwas sehr Ähnliches wie in Sprachen wie C, C++ und Java implementieren können. Ich spreche von der Übergabe einer praktisch unendlichen Anzahl von Parametern innerhalb einer Funktion oder Prozedur. Auch wenn dies ein ziemlich fortgeschrittenes Thema zu sein scheint, kann das, was hier gezeigt wird, meiner Meinung nach von jedem, der die vorherigen Konzepte verstanden hat, leicht umgesetzt werden. Vorausgesetzt, sie wurden wirklich richtig verstanden.


Forex Arbitrage-Handel: Analyse der Bewegungen synthetischer Währungen und ihrer mittleren Umkehrung
In diesem Artikel werden wir die Bewegungen synthetischer Währungen mit Hilfe von Python und MQL5 untersuchen und herausfinden, wie praktikabel Forex-Arbitrage heute ist. Wir werden uns auch mit fertigem Python-Code für die Analyse synthetischer Währungen befassen und mehr Details darüber mitteilen, was synthetische Währungen im Devisenhandel sind.


Der MQL5 Standard Library Explorer (Teil 2): Verbinden mit Bibliothekskomponenten
Heute machen wir einen wichtigen Schritt, damit jeder Entwickler versteht, wie man Klassenstrukturen liest und schnell Expert Advisors mit der MQL5-Standardbibliothek erstellt. Die Bibliothek ist reichhaltig und ausbaufähig, aber es kann sich anfühlen, als würde man ein komplexes Toolkit ohne Handbuch in die Hand bekommen. Hier wird eine alternative Integrationsroutine vorgestellt und diskutiert – ein prägnanter, wiederholbarer Arbeitsablauf, der zeigt, wie sich Klassen in realen Projekten zuverlässig verbinden lassen.


MQL5-Handelswerkzeuge (Teil 10): Aufbau eines Strategieverfolgungssystems mit visuellen Ebenen und Erfolgsmetriken
In diesem Artikel entwickeln wir ein MQL5-Strategie-Trackersystem, das das Kreuzen von gleitenden Durchschnitte erkennt, die von einem langfristigen MA gefiltert werden, Handelsgeschäfte mit konfigurierbaren TP-Levels und SL in Punkten simuliert oder ausführt und Ergebnisse wie TP/SL-Treffer zur Leistungsanalyse überwacht.


Statistische Arbitrage durch kointegrierte Aktien (Teil 8): Rolling-Windows-Eigenvektor-Vergleich für Portfolio-Rebalancing
In diesem Artikel wird die Verwendung des Rolling-Windows-Eigenvektor-Vergleichs für die frühzeitige Diagnose von Ungleichgewichten und das Rebalancing des Portfolios in einer statistischen Arbitragestrategie der Rückkehr zum Mittelwert (Mean-Reversion) auf der Grundlage kointegrierter Aktien vorgeschlagen. Sie stellt diese Technik der traditionellen In-Sample/Out-of-Sample-ADF-Validierung gegenüber und zeigt, dass Eigenvektorverschiebungen die Notwendigkeit einer Neugewichtung signalisieren können, selbst wenn die IS/OOS-ADF immer noch eine stationäre Streuung anzeigt. Obwohl die Methode hauptsächlich für die Überwachung des Live-Handels gedacht ist, kommt der Artikel zu dem Schluss, dass der Eigenvektorvergleich auch in das Scoring-System integriert werden könnte – obwohl sein tatsächlicher Beitrag zur Leistung noch getestet werden muss.

Neuronale Netze im Handel: Speichererweitertes kontextbezogenes Lernen für Kryptowährungsmärkte (letzter Teil)
Das MacroHFT-Framework für den Hochfrequenzhandel mit Kryptowährungen nutzt kontextbezogenes Verstärkungslernen und Speicher, um sich an dynamische Marktbedingungen anzupassen. Am Ende dieses Artikels werden wir die implementierten Ansätze an realen historischen Daten testen, um ihre Wirksamkeit zu bewerten.


Neuronale Netze im Handel: Zweidimensionale Verbindungsraummodelle (Chimera)
In diesem Artikel wird das innovative Chimera-System vorgestellt: ein zweidimensionales Zustandsraummodell, das neuronale Netze zur Analyse multivariater Zeitreihen verwendet. Diese Methode bietet eine hohe Genauigkeit bei geringen Rechenkosten und übertrifft damit traditionelle Ansätze und Transformer-Architekturen.