Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Vom Neuling zum Experten: Zeitlich gefilterter Handel
Nur weil ständig Ticks eingehen, heißt das nicht, dass jeder Moment eine Gelegenheit zum Handeln ist. Heute befassen wir uns eingehend mit der Kunst des Timings und konzentrieren uns auf die Entwicklung eines Algorithmus zur Zeitisolierung, der Händlern dabei hilft, die für sie günstigsten Marktfenster zu identifizieren und zu handeln. Die Pflege dieser Disziplin ermöglicht es Privatanlegern, sich besser auf das Timing der institutionellen Anleger einzustellen, bei denen Präzision und Geduld oft über den Erfolg entscheiden. Nehmen Sie an dieser Diskussion teil, in der wir die Wissenschaft des Timings und des selektiven Handels mit Hilfe der analytischen Fähigkeiten von MQL5 erkunden.


Entwicklung eines Replay Systems (Teil 48): Das Konzept eines Dienstes verstehen
Wie wäre es, etwas Neues zu lernen? In diesem Artikel erfahren Sie, wie Sie Skripte in Dienste umwandeln können und warum dies sinnvoll ist.


Aufbau eines Handelssystems (Teil 4): Wie zufällige Ausstiege die Handelserwartung beeinflussen
Viele Händler haben diese Erfahrung gemacht, sie halten sich oft an ihre Einstiegskriterien, aber sie haben Probleme mit dem Handelsmanagement. Selbst bei den richtigen Setups können emotionale Entscheidungen – wie z. B. panische Ausstiege vor Erreichen des Take-Profit- oder Stop-Loss-Niveaus – zu einer fallenden Kapitalkurve führen. Wie können Händler dieses Problem lösen und ihre Ergebnisse verbessern? Dieser Artikel geht auf diese Fragen ein, indem er zufällige Gewinnraten untersucht und anhand von Monte-Carlo-Simulationen aufzeigt, wie Händler ihre Strategien verfeinern können, indem sie bei angemessenen Niveaus Gewinne mitnehmen, bevor das ursprüngliche Ziel erreicht ist.


Marktsimulation (Teil 02): Kreuzaufträge (II)
Anders als im vorherigen Artikel werden wir hier die Auswahlmöglichkeit mit einem Expert Advisor testen. Dies ist zwar noch keine endgültige Lösung, aber für den Moment reicht es aus. Mit Hilfe dieses Artikels werden Sie verstehen, wie Sie eine der möglichen Lösungen umsetzen können.


Von der Grundstufe bis zur Mittelstufe: Prioritätsfolge der Operatoren
Dies ist sicherlich die schwierigste Frage, die sich rein theoretisch erklären lässt. Deshalb müssen Sie alles üben, was wir hier besprechen werden. Dies mag auf den ersten Blick einfach erscheinen, aber das Thema Operatoren kann nur in der Praxis in Verbindung mit ständiger Weiterbildung verstanden werden.

Merkmalsauswahl und Dimensionenreduktion mit Hilfe von Hauptkomponenten
Der Artikel befasst sich mit der Implementierung eines modifizierten Algorithmus der „Forward Selection Component Analysis“, der sich auf die von Luca Puggini und Sean McLoone in „Forward Selection Component Analysis: Algorithms and Applications“ vorgestellte Forschung stützt.


Automatisieren von Handelsstrategien in MQL5 (Teil 29): Erstellung eines Preisaktionssystems mit dem harmonischen Muster von Gartley
In diesem Artikel entwickeln wir ein System des Gartley-Musters in MQL5, das harmonische Auf- und Abwärtsmuster von Gartley mit Hilfe von Umkehrpunkten und Fibonacci-Verhältnissen identifiziert und Handelsgeschäfte mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte wie Dreiecke, Trendlinien und Beschriftungen, um die XABCD-Musterstruktur klar darzustellen.


Klassische Strategien neu interpretieren (Teil 21): Entdeckung einer Ensemble-Strategie aus Bollinger-Bändern und RSI
Dieser Artikel befasst sich mit der Entwicklung einer algorithmischen Handelsstrategie für den EURUSD-Markt, die die Bollinger-Bänder und den Relative Strength Indicator (RSI) kombiniert. Die ersten regelbasierten Strategien lieferten zwar hochwertige Signale, litten aber unter einer geringen Handelsfrequenz und begrenzter Rentabilität. Mehrere Iterationen der Strategie wurden evaluiert, wobei sich herausstellte, dass unser Verständnis des Marktes unzureichend war, das Rauschen zunahm und die Leistung sich verschlechterte. Durch den angemessenen Einsatz statistischer Lernalgorithmen, die Verlagerung des Modellierungsziels auf technische Indikatoren, die Anwendung einer angemessenen Skalierung und die Kombination von maschinellen Lernprognosen mit klassischen Handelsregeln erzielte die endgültige Strategie eine deutlich verbesserte Rentabilität und Handelshäufigkeit bei gleichzeitig akzeptabler Signalqualität.


Adaptive Social Behavior Optimization (ASBO): Zweiphasige Entwicklung
Wir beschäftigen uns weiterhin mit dem Thema des Sozialverhaltens von Lebewesen und dessen Auswirkungen auf die Entwicklung eines neuen mathematischen Modells - ASBO (Adaptive Social Behavior Optimization). Wir werden uns mit der zweiphasigen Entwicklung befassen, den Algorithmus testen und Schlussfolgerungen ziehen. So wie sich in der Natur eine Gruppe von Lebewesen zusammenschließt, um zu überleben, nutzt ASBO die Prinzipien des kollektiven Verhaltens, um komplexe Optimierungsprobleme zu lösen.

Anfragen in Connexus (Teil 6): Erstellen einer HTTP-Anfrage und -Antwort
In diesem sechsten Artikel der Connexus-Bibliotheksreihe befassen wir uns mit einer vollständigen HTTP-Anfrage, wobei jede Komponente, aus der eine Anfrage besteht, behandelt wird. Wir werden eine Klasse erstellen, die den Anfrage als Ganzes repräsentiert, was uns helfen wird, die zuvor erstellten Klassen zusammenzuführen.

Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (MASAAT)
Wir stellen das Multi-Agent Self-Adaptive Portfolio Optimization Framework (MASAAT) vor, das Aufmerksamkeitsmechanismen und Zeitreihenanalyse kombiniert. MASAAT generiert eine Reihe von Agenten, die Preisreihen und Richtungsänderungen analysieren und so die Identifizierung signifikanter Fluktuationen in Vermögenspreisen auf verschiedenen Detailebenen ermöglichen.


Polynomiale Modelle im Handel
Dieser Artikel befasst sich mit orthogonalen Polynomen. Ihre Verwendung kann die Grundlage für eine genauere und effektivere Analyse von Marktinformationen bilden, die es den Händlern ermöglicht, fundiertere Entscheidungen zu treffen.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 79): Verwendung von Gator-Oszillator und Akkumulations-/Distributions-Oszillator mit überwachtem Lernen
Im letzten Beitrag haben wir die Paarung von Gator-Oszillator und Akkumulations-/Distributions-Oszillator in ihrer typischen Einstellung der von ihnen erzeugten Rohsignale betrachtet. Diese beiden Indikatoren sind als Trend- bzw. Volumenindikatoren zu verstehen. Im Anschluss an diesen Teil untersuchen wir die Auswirkungen, die das überwachte Lernen auf die Verbesserung einiger der von uns untersuchten Merkmalsmuster haben kann. Unser überwachter Lernansatz ist ein CNN, der mit Kernelregression und Skalarproduktähnlichkeit arbeitet, um seine Kernel und Kanäle zu dimensionieren. Wie immer tun wir dies in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.


Der MQL5 Standard Library Explorer (Teil 5): Experte für mehrere Signale
In dieser Sitzung werden wir einen ausgeklügelten Multi-Signal-Expert Advisor unter Verwendung der MQL5-Standardbibliothek erstellen. Dieser Ansatz ermöglicht es uns, integrierte Signale nahtlos mit unserer eigenen Logik zu kombinieren und so einen leistungsstarken und flexiblen Handelsalgorithmus zu entwickeln. Klicken Sie hier, um mehr zu erfahren.

Neuronales Netz in der Praxis: Kleinste Quadrate
In diesem Artikel werden wir uns einige Ideen ansehen, u. a. dass mathematische Formeln im Aussehen komplexer sind als bei der Implementierung in Code. Außerdem werden wir uns damit beschäftigen, wie man einen Chart-Quadranten einrichtet, sowie mit einem interessanten Problem, das in Ihrem MQL5-Code auftreten kann. Obwohl ich, um ehrlich zu sein, immer noch nicht ganz verstehe, wie ich es erklären soll. Wie auch immer, ich zeige Ihnen, wie Sie das im Code beheben können.

Von der Grundstufe bis zur Mittelstufe: WHILE- und DO WHILE-Anweisungen
In diesem Artikel werden wir einen praktischen und sehr visuellen Blick auf die erste Schleifenanweisung werfen. Viele Anfänger fühlen sich zwar eingeschüchtert, wenn sie mit der Aufgabe konfrontiert werden, Schleifen zu erstellen, aber das Wissen, wie man es richtig und sicher macht, kann nur mit Erfahrung und Übung erworben werden. Aber wer weiß, vielleicht kann ich Ihren Ärger und Ihr Leid verringern, indem ich Ihnen die wichtigsten Probleme und Vorsichtsmaßnahmen aufzeige, die Sie bei der Verwendung von Schleifen in Ihrem Code beachten müssen.


Von der Grundstufe bis zur Mittelstufe: Überladen
Vielleicht wird dieser Artikel für Programmieranfänger am verwirrendsten sein. In der Tat werde ich hier zeigen, dass nicht immer alle Funktionen und Prozeduren im selben Code eindeutige Namen haben. Ja, wir können problemlos Funktionen und Prozeduren mit demselben Namen verwenden - und das nennt man Überladen.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 47): Verstärkungslernen mit Temporaler Differenz
Temporal Difference ist ein weiterer Algorithmus des Reinforcement Learning, der Q-Werte auf der Grundlage der Differenz zwischen vorhergesagten und tatsächlichen Belohnungen während des Agententrainings aktualisiert. Sie befasst sich speziell mit der Aktualisierung von Q-Werten, ohne sich um die Verknüpfung von Zustand und Aktion zu kümmern. Daher wollen wir sehen, wie wir dies, wie in früheren Artikeln, in einem mit einem Assistenten zusammengestellten Expert Advisor anwenden können.

Meistern der Log-Einträge (Teil 6): Speichern von Protokollen in der Datenbank
Dieser Artikel befasst sich mit der Verwendung von Datenbanken zur strukturierten und skalierbaren Speicherung von Protokollen. Es behandelt grundlegende Konzepte, wesentliche Operationen, Konfiguration und Implementierung eines Datenbank-Handlers in MQL5. Schließlich werden die Ergebnisse validiert und die Vorteile dieses Ansatzes für die Optimierung und effiziente Überwachung hervorgehoben.


Automatisieren von Handelsstrategien in MQL5 (Teil 33): Erstellung des Preisaktions-Systems des harmonischen Musters Shark
In diesem Artikel entwickeln wir das System des Shark-Musters in MQL5, das steigende und fallende harmonische Shark-Muster unter Verwendung von Umkehrpunkten und Fibonacci-Ratios identifiziert und Handelsgeschäfte mit anpassbaren Einstiegs-, Stop-Loss- und Take-Profit-Levels basierend auf vom Nutzer ausgewählten Optionen ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte wie Dreiecke, Trendlinien und Kennzeichnungen, um die X-A-B-C-D-Musterstruktur klar darzustellen.


Die Grenzen des maschinellen Lernens überwinden (Teil 6): Effektive Speichervalidierung
In dieser Diskussion stellen wir den klassischen Ansatz der Zeitreihen-Kreuzvalidierung modernen Alternativen gegenüber, die seine Grundannahmen in Frage stellen. Wir zeigen die wichtigsten blinden Flecken der traditionellen Methode auf – insbesondere ihr Versagen, die sich verändernden Marktbedingungen zu berücksichtigen. Um diese Lücken zu schließen, führen wir die Effective Memory Cross-Validation (EMCV) ein, einen domänenspezifischen Ansatz, der die lange gehegte Annahme in Frage stellt, dass mehr historische Daten immer die Leistung verbessern.


Vom Neuling zum Experten: Handel mit dem RSI unter Berücksichtigung der Struktur des Marktes
In diesem Artikel werden wir praktische Techniken für den Handel mit dem Relative Strength Index (RSI) Oszillator mit Marktstruktur untersuchen. Wir werden uns auf Kanal-Preisaktionsmuster konzentrieren, wie sie typischerweise gehandelt werden und wie MQL5 zur Verbesserung dieses Prozesses eingesetzt werden kann. Am Ende werden Sie über ein regelbasiertes, automatisiertes Channel-Trading-System verfügen, mit dem Sie Gelegenheiten zur Trendfortsetzung mit größerer Präzision und Beständigkeit nutzen können.


MQL5-Werkzeuge für den Handel (Teil 12): Erweiterung des Korrelationsmatrix-Dashboards um interaktive Funktionen
In diesem Artikel erweitern wir das Dashboard für die Korrelationsmatrix in MQL5 um interaktive Funktionen wie das Ziehen des Panels, Minimieren/Maximieren, Hover-Effekte auf Schaltflächen und Zeitrahmen sowie die Behandlung von Mausereignissen für ein verbessertes Nutzungserlebnis. Wir ergänzen eine Sortierung der Symbole nach durchschnittlicher Korrelationsstärke in auf- und absteigender Reihenfolge, schalten zwischen der Matrixdarstellung der Korrelationen und den p-Werten um und integrieren einen Wechsel zwischen hellen und dunklen Farbschemen mit dynamischen Farbaktualisierungen.


Entwicklung eines Replay Systems (Teil 51): Die Dinge werden kompliziert (III)
In diesem Artikel werden wir uns mit einem der schwierigsten Probleme im Bereich der MQL5-Programmierung befassen: wie man eine Chart-ID korrekt erhält und warum Objekte manchmal nicht im Chart gezeichnet werden. Die hier vorgestellten Materialien sind ausschließlich für didaktische Zwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Black Hole Algorithmus (BHA)
Der Black Hole Algorithm (BHA) nutzt die Prinzipien der Schwerkraft von Schwarzen Löchern, um Lösungen zu optimieren. In diesem Artikel werden wir uns ansehen, wie BHA die besten Lösungen findet und dabei lokale Extreme vermeidet, und warum dieser Algorithmus zu einem leistungsstarken Werkzeug für die Lösung komplexer Probleme geworden ist. Erfahren Sie, wie einfache Ideen zu beeindruckenden Ergebnissen in der Welt der Optimierung führen können.

Algorithmus der erfolgreichen Gastronomen (SRA)
Der Successful Restaurateur Algorithm (SRA) ist eine innovative Optimierungsmethode, die sich an den Prinzipien des Restaurantbetriebs orientiert. Im Gegensatz zu traditionellen Ansätzen werden bei der SRA schwache Lösungen nicht verworfen, sondern durch die Kombination mit Elementen erfolgreicher Lösungen verbessert. Der Algorithmus zeigt konkurrenzfähige Ergebnisse und bietet eine neue Perspektive für das Gleichgewicht zwischen Erkunden und Nutzen bei Optimierungsproblemen.


Entwicklung einer Handelsstrategie: Die Methode der Butterfly-Oszillation
In diesem Artikel zeigen wir, wie das faszinierende mathematische Konzept der Butterfly-Kurve in ein praktisches Handelsinstrument umgewandelt werden kann. Wir haben den Butterfly-Oszillator konstruiert und um ihn herum eine grundlegende Handelsstrategie entwickelt. Die Strategie kombiniert effektiv die einzigartigen zyklischen Signale des Oszillators mit der traditionellen Trendbestätigung durch gleitende Durchschnitte und schafft so einen systematischen Ansatz zur Identifizierung potenzieller Einstiege in den Markt.

Codex-Pipelines: Von Python zu MQL5 für die Indikatorauswahl – eine Multi-Quartal-Analyse des FXI ETF
Wir setzen unseren Blick darauf fort, wie MetaTrader außerhalb seiner „Komfortzone“ für den Devisenhandel eingesetzt werden kann, indem wir einen weiteren handelbaren Vermögenswert in Form des FXI ETFs betrachten. Im Gegensatz zum letzten Artikel, in dem wir versucht haben, „zu viel“ zu tun, indem wir uns nicht nur mit der Auswahl von Indikatoren, sondern auch mit der Kombination von Indikatormustern beschäftigt haben, werden wir in diesem Artikel etwas flussaufwärts schwimmen und uns mehr auf die Auswahl von Indikatoren konzentrieren. Unser Endprodukt ist als eine Art Pipeline gedacht, die dabei helfen kann, Indikatoren für verschiedene Vermögenswerte zu empfehlen, vorausgesetzt, wir verfügen über einen angemessenen Teil ihrer Kurshistorie.


Marktsimulation (Teil 01): Kreuzaufträge (I)
Heute beginnen wir mit der zweiten Phase, in der wir uns mit dem Replay-/Simulationssystem beschäftigen werden. Zunächst zeigen wir eine mögliche Lösung für Kreuzaufträge. Ich werde Ihnen die Lösung zeigen, aber sie ist noch nicht endgültig. Es wird eine mögliche Lösung für ein Problem sein, das wir in naher Zukunft lösen müssen.


Neuronale Netze leicht gemacht (Teil 96): Mehrskalige Merkmalsextraktion (MSFformer)
Die effiziente Extraktion und Integration von langfristigen Abhängigkeiten und kurzfristigen Merkmalen ist nach wie vor eine wichtige Aufgabe bei der Zeitreihenanalyse. Ihr richtiges Verständnis und ihre Integration sind notwendig, um genaue und zuverlässige Prognosemodelle zu erstellen.


Von der Grundstufe bis zur Mittelstufe: Array (II)
In diesem Artikel werden wir uns ansehen, was ein dynamisches Array und ein statisches Array sind. Gibt es einen Unterschied zwischen der Verwendung des einen oder des anderen? Oder ist es doch dasselbe? Wann sollten Sie den einen und wann den anderen Typ verwenden? Und was ist mit konstanten Arrays? Wir werden versuchen zu verstehen, wofür sie gedacht sind, und die Risiken berücksichtigen, die entstehen, wenn nicht alle Werte im Array initialisiert werden.

Neuronale Netze im Handel: Ein Multi-Agent Self-Adaptive Modell (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive Multi-Agenten-System MASA vorgestellt, das Reinforcement-Learning-Ansätze und selbstanpassende Strategien kombiniert und so ein harmonisches Gleichgewicht zwischen Rentabilität und Risiko unter turbulenten Marktbedingungen ermöglicht. Wir haben die Funktionalität der einzelnen Agenten in diesem Rahmen aufgebaut. In diesem Artikel setzen wir die begonnene Arbeit fort und bringen sie zu einem logischen Abschluss.

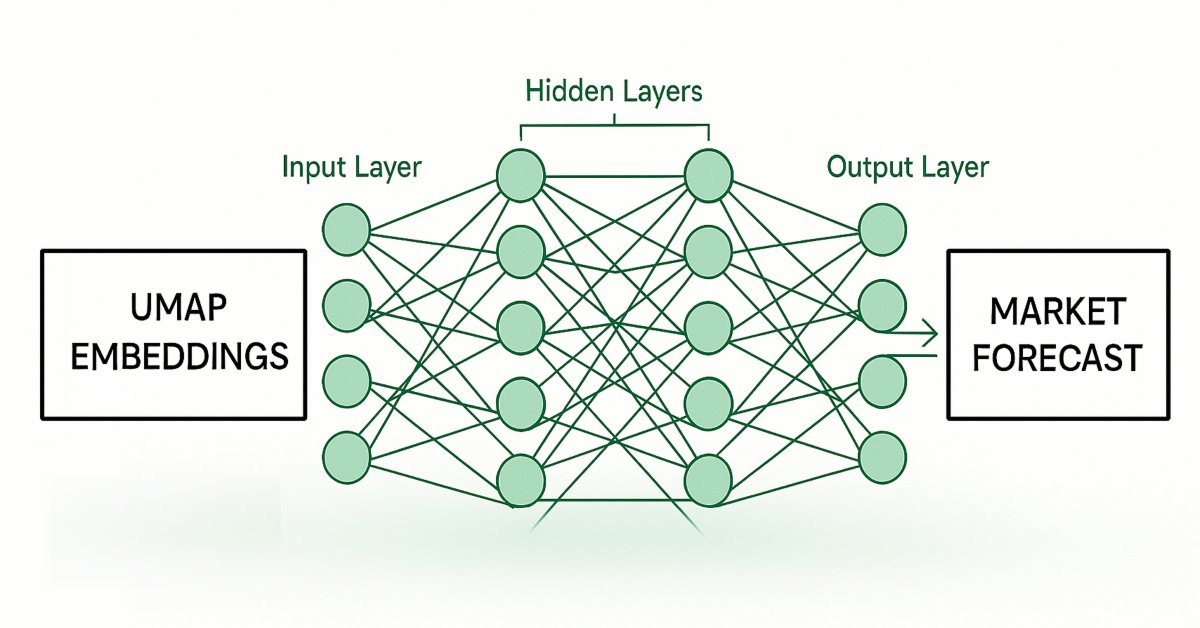
Feature Engineering mit Python und MQL5 (Teil IV): Erkennung von Kerzenmustern mit der UMAP-Regression
Techniken zur Dimensionenreduktion werden häufig eingesetzt, um die Leistung von Modellen des maschinellen Lernens zu verbessern. Wir wollen nun eine relativ neue Technik erörtern, die als Uniform Manifold Approximation and Projection (UMAP) bekannt ist. Diese neue Technik wurde entwickelt, um die Einschränkungen herkömmlicher Methoden zu überwinden, die Artefakte und Verzerrungen in den Daten verursachen. UMAP ist eine leistungsstarke Technik zur Dimensionenreduzierung und hilft uns, ähnliche Kerzen auf eine neuartige und effektive Weise zu gruppieren, die unsere Fehlerquoten bei Daten, die nicht in der Stichprobe enthalten sind, reduziert und unsere Handelsleistung verbessert.


Neuronale Netze im Trading: Effektive Merkmalsextraktion zur präzisen Klassifizierung (letzter Teil)
Das Mantis-Framework transformiert komplexe Zeitreihen in informative Token und dient als zuverlässige Grundlage für einen intelligenten Handelsagenten, der in Echtzeit agieren kann.


Statistische Arbitrage durch kointegrierte Aktien (Teil 6): Bewertungssystem
In diesem Artikel schlagen wir ein Bewertungssystem für die Strategien der Rückkehr zum Mittelwert vor, das auf der statistischen Arbitrage von kointegrierten Aktien basiert. In dem Artikel werden Kriterien vorgeschlagen, die von der Liquidität und den Transaktionskosten bis zur Anzahl der Kointegrationsränge und der Zeit bis zur Umkehrung des Mittelwerts reichen, wobei die strategischen Kriterien der Datenhäufigkeit (Zeitrahmen) und des Rückblickzeitraums für die Kointegrationstests berücksichtigt werden, die vor der Bewertung der Rangfolge richtig bewertet werden. Die für die Reproduktion des Backtests erforderlichen Dateien werden zur Verfügung gestellt, und ihre Ergebnisse werden ebenfalls kommentiert.


Klassische Strategien neu interpretieren (Teil 17): Modellierung technischer Indikatoren
In dieser Diskussion konzentrieren wir uns auf die Frage, wie wir die gläserne Decke durchbrechen können, die uns die klassischen Techniken des maschinellen Lernens im Finanzbereich auferlegen. Es scheint, dass die größte Einschränkung für den Wert, den wir aus statistischen Modellen ziehen können, nicht in den Modellen selbst liegt – weder in den Daten noch in der Komplexität der Algorithmen – sondern vielmehr in der Methodik, mit der wir sie anwenden. Mit anderen Worten: Der wahre Engpass kann darin liegen, wie wir das Modell einsetzen, und nicht in der eigentlichen Fähigkeit des Modells.


Marktpositionierungskodex für den VGT mit Kendall’schen Tau und Distanzkorrelation
In diesem Artikel wollen wir untersuchen, wie ein komplementäres Indikatorpaar zur Analyse der jüngsten 5-Jahres-Historie des Vanguard Information Technology Index Fund ETF verwendet werden kann. Durch die Betrachtung von zwei Algorithmen, dem Kendall’schen Tau und der Distance-Korrelation, versuchen wir nicht nur ein ideales Indikatorpaar für den Handel mit dem VGT auszuwählen, sondern auch geeignete Signalmuster-Paarungen dieser beiden Indikatoren.


Entwicklung eines Expert Advisors für mehrere Währungen (Teil 22): Beginn des Übergangs zum Hot-Swapping von Einstellungen
Wenn wir die periodische Optimierung automatisieren wollen, müssen wir über automatische Aktualisierungen der Einstellungen der bereits auf dem Handelskonto laufenden EAs nachdenken. Dies sollte es uns auch ermöglichen, den EA im Strategietester laufen zu lassen und seine Einstellungen in einem einzigen Durchgang zu ändern.


Markets Positioning Codex in MQL5 (Teil 2): Bitweises Lernen, mit Multi-Patterns für Nvidia
Wir setzen unsere neue Serie zur Marktpositionierung fort, in der wir bestimmte Vermögenswerte mit spezifischen Handelsrichtungen in überschaubaren Testfenstern untersuchen. Wir begannen mit der Betrachtung der Aktie von Nvidia Corp. im letzten Artikel, in dem wir 5 Signalmuster aus der komplementären Paarung von RSI und DeMarker-Oszillator behandelten. In diesem Artikel befassen wir uns mit den verbleibenden 5 Mustern und gehen auch auf die Optionen mit mehreren Mustern ein, die nicht nur ungebundene Kombinationen aller zehn Muster, sondern auch spezielle Kombinationen von nur einem Paar umfassen.


Entwicklung eines Replay-Systems (Teil 71): Das richtige Bestimmen der Zeit (IV)
In diesem Artikel werden wir uns ansehen, wie man das, was im vorigen Artikel über unseren Wiedergabe-/Simulationsdienst gezeigt wurde, implementiert. Wie bei vielen anderen Dingen im Leben sind auch hier Probleme vorprogrammiert. Und dieser Fall war keine Ausnahme. In diesem Artikel werden wir die Dinge weiter verbessern. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.