Artikel über das Programmieren in MQL4 und MQL5

Lernen Sie die Sprache von Handelsstrategien MQL5 nach den hier veröffentlichten Artikeln, die meisten von denen Sie - die Mitglieder der Community - geschrieben haben. Alle Artikel sind in drei Kategorien aufgeteilt, damit man eine Antwort auf unterschiedliche Fragen des Programmierens schnell finden könnte: "Integration", "Tester", "Handelsstrategien" und vieles mehr.
Verfolgen Sie neue Veröffentlichungen und diskutieren Sie über diese im Forum!
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Larry Williams’ Marktgeheimnisse (Teil 13): Automatisierung von Hidden-Smash-Day-Umkehrmustern
Der Artikel beschreibt die Erstellung eines transparenten MQL5-Expert-Advisors für die Hidden-Smash-Day-Reversals von Larry Williams. Signale werden nur bei neuen Bars generiert: Eine Setup-Bar wird validiert und anschließend bestätigt, wenn die nächste Sitzung jenseits des Extremums schließt. Das Risiko wird über ATR oder strukturelle Stopps mit einem festgelegten Risiko-Ertrags-Verhältnis gesteuert; die Positionsgröße kann fest oder vom Kontostand abhängig sein, und Richtungsfilter sowie eine Ein-Positions-Regel gewährleisten reproduzierbare Tests.


Neuronale Netze im Handel: Integration der Chaostheorie in die Zeitreihenprognose (Attraos)
Das Attraos-Framework integriert die Chaostheorie in die langfristige Zeitreihenprognose und behandelt sie als Projektionen mehrdimensionaler chaotischer dynamischer Systeme. Unter Ausnutzung der Attraktorinvarianz nutzt das Modell die Phasenraumrekonstruktion und das dynamische Speicher-Modul mit mehreren Auflösungsebenen, um historische Strukturen zu erhalten.


Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 2): Bau eines RSI-Displays im Stil einer Messuhr mit Leinwand und Nadelmechanik
In diesem Artikel entwickeln wir einen RSI-Indikator in MQL5, der die Werte des Relative-Strength-Index auf einer kreisförmigen Skalierung mit einer dynamischen Nadel, farbcodierten Bereichen für überkaufte und überverkaufte Niveaus und einer anpassbaren Legende visualisiert. Wir verwenden die Canvas-Klasse zum Zeichnen von Elementen wie Bögen, Skalenstrichen und Tortendiagrammen, um eine reibungslose Aktualisierung bei neuen RSI-Daten zu gewährleisten.

Entwicklung einer Handelsstrategie: Ansatz der Pseudo-Pearson-Korrelation
Die Generierung neuer Indikatoren aus vorhandenen Indikatoren bietet eine leistungsstarke Möglichkeit zur Verbesserung der Handelsanalyse. Durch die Definition einer mathematischen Funktion, die die Ergebnisse bestehender Indikatoren integriert, können Händler hybride Indikatoren erstellen, die mehrere Signale in einem einzigen, effizienten Instrument zusammenfassen. In diesem Artikel wird ein neuer Indikator vorgestellt, der aus drei Oszillatoren besteht und eine modifizierte Version der Pearson-Korrelationsfunktion verwendet, die wir Pseudo-Pearson-Korrelation (PPC) nennen. Der PPC-Indikator zielt darauf ab, die dynamische Beziehung zwischen Oszillatoren zu quantifizieren und sie in einer praktischen Handelsstrategie anzuwenden.


Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 05): Das Logging-Modul von Python, Log Like a Pro
Die Integration des Logging-Moduls von Python in MQL5 ermöglicht Händlern einen systematischen Logging-Ansatz, der die Überwachung, Fehlersuche und Dokumentation von Handelsaktivitäten vereinfacht. Dieser Artikel erläutert den Anpassungsprozess und bietet Händlern ein leistungsfähiges Werkzeug, um Klarheit und Organisation bei der Entwicklung von Handelssoftware zu erhalten.


Von der Grundstufe bis zur Mittelstufe: Template und Typename (V)
In diesem Artikel werden wir einen letzten einfachen Anwendungsfall für Vorlagen untersuchen und die Vorteile und die Notwendigkeit der Verwendung von typename in Ihrem Code diskutieren. Auch wenn dieser Artikel auf den ersten Blick etwas kompliziert erscheint, ist es wichtig, ihn richtig zu verstehen, um später Vorlagen und typename verwenden zu können.


Bivariate Copulae in MQL5 (Teil 2): Implementierung archimedischer Copulae in MQL5
Im zweiten Teil der Serie diskutieren wir die Eigenschaften bivariater archimedischer Copulae und ihre Implementierung in MQL5. Wir untersuchen auch die Anwendung von Copulae bei der Entwicklung einer einfachen Paarhandelsstrategie.


Kagi-Charts in MQL5 beherrschen (Teil I): Erstellen des Indikators
Lernen Sie, wie man eine komplette Kagi-Chart-Engine in MQL5 aufbaut – Preisumkehrungen konstruieren, dynamische Liniensegmente erzeugen und Kagi-Strukturen in Echtzeit aktualisieren. In diesem ersten Teil lernen Sie, wie Sie Kagi-Charts direkt auf dem MetaTrader 5 rendern können, sodass Händler einen klaren Überblick über Trendverschiebungen und Marktstärke erhalten. Gleichzeitig bereiten Sie sich auf die automatisierte Kagi-basierte Handelslogik in Teil 2 vor.


Kagi-Chart in MQL5 beherrschen (Teil 2): Implementierung des automatisierten Kagi-basierten Handels
Lernen Sie, wie man einen kompletten Kagi-basierten Expert Advisor in MQL5 aufbaut, von der Signalerstellung bis zur Auftragsausführung, visuellen Markern und einem dreistufigen Trailing-Stop. Enthalten ist der vollständige Code, Testergebnisse und eine herunterladbare Datei.


Entwicklung einer Handelsstrategie: Der Flower-Volatilitäts-Index als Trendfolgemethode
Das unermüdliche Bestreben, Marktrhythmen zu entschlüsseln, hat Händler und quantitative Analysten dazu veranlasst, unzählige mathematische Modelle zu entwickeln. In diesem Artikel wird der Flower Volatility Index (FVI) vorgestellt, ein neuartiger Ansatz, der die mathematische Eleganz der Rosenkurven in ein funktionales Handelsinstrument verwandelt. Mit dieser Arbeit haben wir gezeigt, wie mathematische Modelle in praktische Handelsmechanismen umgewandelt werden können, die sowohl die Analyse als auch die Entscheidungsfindung unter realen Marktbedingungen unterstützen.


Einführung in MQL5 (Teil 36): Beherrschen der API und der Funktion WebRequest in MQL5 (X)
Dieser Artikel stellt die grundlegenden Konzepte hinter HMAC-SHA256 und API-Signaturen in MQL5 vor und erklärt, wie Nachrichten und geheime Schlüssel kombiniert werden, um Anfragen sicher zu authentifizieren. Sie bildet die Grundlage für das Signieren von API-Aufrufen, ohne sensible Daten preiszugeben.


Einführung in MQL5 (Teil 37): Beherrschung von API und WebRequest in MQL5 (XI)
In diesem Artikel zeigen wir Ihnen, wie Sie mit MQL5 authentifizierte Anfragen an die Binance-API senden, um Ihren Kontostand für alle Assets abzurufen. Erfahren Sie, wie Sie Ihren API-Schlüssel, die Serverzeit und die Signatur verwenden, um sicher auf Kontodaten zuzugreifen, und wie Sie die Antwort zur späteren Verwendung in einer Datei speichern können.


Von der CPU zur GPU in MQL5: Ein praktisches OpenCL-Framework zur Beschleunigung von Analysen, Optimierungen und Mustererkennung
Erfahren Sie, wie sich in MQL5 mit OpenCL ein praxisnaher Migrationspfad von der CPU zur GPU aufbauen lässt. Wir werden uns auf die Kontextinitialisierung, die Pufferorganisation, große Datenbatches, den Start des Kernels und die Minimierung des Datenaustauschs konzentrieren. Typische Fehler und Möglichkeiten zu ihrer Behebung werden ebenfalls behandelt. Ein Beispiel mit Kerzenmustern verdeutlicht den praktischen Nutzen des Ansatzes.


Neuronale Netze im Handel: Ein multimodaler, werkzeuggestützter Agent für Finanzmärkte (letzter Teil)
Wir entwickeln weiterhin die Algorithmen für FinAgent, einen multimodalen Finanzhandelsagenten, der multimodale Marktdynamikdaten und historische Handelsmuster analysiert.


Neuronale Netze im Trading: Effektive Merkmalsextraktion für präzise Klassifizierung (Mantis)
Lernen Sie Mantis kennen – ein leichtgewichtiges Foundation-Model für die Zeitreihenklassifizierung auf Basis einer Transformer-Architektur mit kontrastivem Vortraining und einem hybriden Attention-Mechanismus, der eine rekordverdächtige Genauigkeit und hohe Skalierbarkeit ermöglicht.


Statistische Arbitrage durch kointegrierte Aktien (Teil 10): Erkennen von Strukturbrüchen
In diesem Artikel werden der Chow-Test zur Aufdeckung von Strukturbrüchen in Paarbeziehungen und die Anwendung der kumulativen Summe der Quadrate – CUSUM – zur Überwachung und Früherkennung von Strukturbrüchen vorgestellt. In dem Artikel werden die Ankündigung der Partnerschaft zwischen Nvidia und Intel und die Ankündigung der US-Außenhandelszölle als Beispiele für die Umkehrung der Steigung bzw. die Verschiebung des Abschnitts verwendet. Für alle Tests werden Python-Skripte zur Verfügung gestellt.


Algorithmischer Handel ohne Routine: Schnelle Handelsanalyse im MetaTrader 5 mit SQLite
Der Artikel stellt eine minimale arbeitsfähige Grundausstattung für die Führung eines Handelsjournals in MQL5 unter Verwendung von SQLite vor: eine Tabellenstruktur für Trades, Signale und Ereignisse, Indizes, vorbereitete Anweisungen und Trades sowie analytische Standard-SQL-Abfragen. Die Integration mit dem Statistik-Dashboard in MetaTrader 5 und das Arbeiten mit der Datenbank über MetaEditor werden demonstriert. Dieser Ansatz ermöglicht es, das Journal zu automatisieren, Berechnungen zu beschleunigen und Analysen durchzuführen, ohne den EA-Code zu verkomplizieren.


Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 04): Zeit-, Datums- und Datetime-Module aus Python
Im Gegensatz zu MQL5 bietet die Programmiersprache Python Kontrolle und Flexibilität, wenn es um den Umgang mit und die Manipulation von Zeit geht. In diesem Artikel werden wir ähnliche Module zur besseren Handhabung von Datum und Uhrzeit in MQL5 wie in Python implementieren.


Marktsimulation (Teil 19): Erste Schritte mit SQL (II)
Wie wir im ersten Artikel über SQL erklärt haben, ist es sinnlos, Zeit in die Programmierung von Prozeduren zu investieren, um das zu tun, was bereits in SQL integriert ist. Ohne die Grundlagen zu kennen, werden Sie jedoch nicht in der Lage sein, irgendetwas mit SQL zu tun oder die Vorteile dieses Tools voll auszuschöpfen. In diesem Artikel werden wir uns daher ansehen, wie man grundlegende Aufgaben in Datenbanken durchführt.


Neuronale Netze im Trading: Adaptive Erkennung von Marktanomalien (Abschlussteil)
Wir arbeiten weiter an der Entwicklung der Algorithmen, die dem DADA-Framework zugrunde liegen, ein fortschrittliches Instrument zur Erkennung von Anomalien in Zeitreihen. Dieser Ansatz ermöglicht eine zuverlässige Unterscheidung zwischen zufälligen Schwankungen und signifikanten Abweichungen. Im Gegensatz zu klassischen Methoden passt sich DADA dynamisch an verschiedene Datentypen an und wählt die jeweils optimale Komprimierungsstufe.


Optionshandel ohne Optionen (Teil 1): Grundlagen und Nachbildung mittels des Basiswerte
Der Artikel beschreibt eine Variante der Options-Nachbildung über einen Basiswert, die in der Programmiersprache MQL5 implementiert ist. Die Vor- und Nachteile des gewählten Ansatzes werden anhand des FORTS-Futuresmarkts der Moskauer Börse MOEX und der Kryptobörse Bybit mit realen börsengehandelten Optionen verglichen.


Neuronale Netze im Handel: Integration der Chaostheorie in die Zeitreihenprognose (letzter Teil)
Wir fahren fort, die von den Autoren des Attraos-Frameworks vorgeschlagenen Methoden in Handelsmodelle zu integrieren. Ich möchte Sie daran erinnern, dass dieses Framework Konzepte der Chaostheorie verwendet, um Probleme der Zeitreihenprognose zu lösen, indem es sie als Projektionen mehrdimensionaler chaotischer dynamischer Systeme interpretiert.


Automatisierung des Indikators Market Memory Zones: Bereiche, zu denen der Kurs voraussichtlich zurückkehrt
Dieser Artikel verwandelt Market Memory Zones von einem reinen Chart-Konzept in einen vollwertigen MQL5-Expert Advisor. Das System automatisiert die Erkennung von Displacement-Zonen, Strukturübergängen (CHoCH) und Liquidity Sweep-Zonen mithilfe von ATR- und Kerzenstruktur-Filtern, wendet eine Bestätigung auf einem niedrigeren Zeitrahmen an und sorgt für eine risikobasierte Positionsgrößenbestimmung mit dynamischen Stop-Loss- und strukturbasierten Take-Profit-Zielen. Sie erhalten die Code-Architektur für die Erkennung, die Einstiegspunkte, das Handelsmanagement und die Visualisierung sowie eine kurze Auswertung über den Backtest.

Neuronale Netze im Handel: Ein Multi-Agenten-System mit konzeptioneller Verstärkung (FinCon)
Wir laden Sie ein, den FinCon-Rahmen zu erkunden, der ein auf einem Large Language Model (LLM) basierendes Multi-Agenten-System ist. Der Rahmen nutzt konzeptionelle verbale Verstärkung, um die Entscheidungsfindung und das Risikomanagement zu verbessern und eine effektive Leistung bei einer Vielzahl von Finanzaufgaben zu ermöglichen.


Algorithmus für künstliche Atome (A3)
Der Artikel beschreibt die Implementierung des A3-Algorithmus – eines metaheuristischen Optimierungsalgorithmus, der von chemischen Prozessen inspiriert ist – in MQL5. Nur zwei einstellbare Parameter und eine kleine Population gewährleisten eine hohe Arbeitsgeschwindigkeit bei ausreichender Qualität der Lösungen.


Larry Williams Marktgeheimnisse (Teil 1): Aufbau eines Swing-Struktur-Indikators in MQL5
Ein praktischer Leitfaden zum Aufbau eines Marktstrukturindikators im Stil von Larry Williams in MQL5, der die Einrichtung von Puffern, die Erkennung von Umkehrpunkten (swing-points), die Konfiguration von Darstellungen und die Anwendung des Indikators in der technischen Marktanalyse durch Händler umfasst.


Workshop zu benutzerdefinierten Indikatoren (Teil 2): Entwicklung eines praxistauglichen Supertrend-Expert-Advisors in MQL5
Erfahren Sie, wie Sie einen auf dem Supertrend basierenden Expert Advisor in MQL5 von Grund auf erstellen. Der Artikel behandelt die Einbindung des Indikators als Ressource, das Auslesen von Pufferwerten bei geschlossenen Kerzen, das Erkennen bestätigter Trendwenden, das Ausrichten offener Positionen am Signal sowie die Konfiguration von Stop-Loss-Modi und der Positionsgrößenbestimmung. Abschließend werden die Einrichtung des Strategy Testers und reproduzierbare Tests behandelt, sodass Sie am Ende über einen konfigurierbaren EA sowie einen klaren Rahmen für weitere Untersuchungen und Erweiterungen verfügen.


Hidden-Markov-Modelle in Handelssystemen mit maschinellem Lernen
Hidden-Markov-Modelle (HMMs) sind eine leistungsstarke Klasse probabilistischer Modelle, die für die Analyse sequenzieller Daten entwickelt wurden, bei denen beobachtete Ereignisse von einer Sequenz unbeobachteter (versteckter) Zustände abhängen, die einen Markov-Prozess bilden. Zu den wichtigsten Annahmen des HMM gehören die Markov-Eigenschaft für verborgene Zustände, was bedeutet, dass die Wahrscheinlichkeit des Übergangs zum nächsten Zustand nur vom aktuellen Zustand abhängt, und die Unabhängigkeit der Beobachtungen bei Kenntnis des aktuellen verborgenen Zustands.


Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 06): Python-ähnliche Datei-IO-Operationen in MQL5
Dieser Artikel zeigt, wie man komplexe MQL5-Datei-Operationen vereinfachen kann, indem man eine Schnittstelle im Python-Stil für müheloses Lesen und Schreiben erstellt. Es wird erklärt, wie man die intuitiven Dateiverarbeitungsmuster von Python durch nutzerdefinierte Funktionen und Klassen nachbilden kann. Das Ergebnis ist ein sauberer, zuverlässiger Ansatz für MQL5-Datei-E/A.


Entwicklung eines Toolkits zur Preisaktionsanalyse (Teil 55): Entwurf eines Overlays der CPI-Minikerzen für Intra-Bar-Druck
Dieser Artikel stellt das Design und die MetaTrader 5-Implementierung des Candle Pressure Index (CPI) vor – ein CLV-basiertes Overlay, das den Kauf- und Verkaufsdruck innerhalb einer Kerze direkt auf dem Preischart anzeigt. Die Diskussion konzentriert sich auf die Kerzenstruktur, die Druckklassifizierung, die Visualisierungsmechanismen und ein übergangsloses, übergangsorientiertes Warnsystem, das für ein konsistentes Verhalten über Zeitrahmen und Instrumente hinweg konzipiert ist.


Larry Williams‘ Geheimnisse des Marktes (Teil 7): Eine empirische Untersuchung zum Konzept des Handelstages der Woche
Eine empirische Untersuchung des Konzepts „Trade Day of the Week“ von Larry Williams, die zeigt, wie zeitbasierte Marktverzerrungen mit MQL5 gemessen, getestet und angewendet werden können. In diesem Artikel wird ein praktischer Rahmen für die Analyse von Gewinnquoten und Performance über Handelstage hinweg vorgestellt, um kurzfristige Handelssysteme zu verbessern.


Quantenneuronales Netzwerk in MQL5 (Teil III): Ein virtueller Quantenprozessor auf Basis von Qubits
Der Artikel konzentriert sich auf die Erstellung eines Handelssystems mit einem echten Quantensimulator anstelle von mathematischen Analogien. Das System verwendet 3 virtuelle Qubits, Quantengatter und Superpositionsprinzipien zur Marktanalyse. Es ist als Handels-EA für MetaTrader 5 in MQL5 implementiert. Die wichtigste Errungenschaft ist der Übergang von der Simulation zu echten Quantenprinzipien der Finanzinformationsverarbeitung.


Entwicklung eines dynamischen Multi-Pair-EA (Teil 6): Adaptive Spread-Sensitivität für hochfrequente Symbolwechsel
In diesem Teil werden wir uns auf die Entwicklung einer intelligenten Ausführungsschicht konzentrieren, die die Spread-Bedingungen in Echtzeit über mehrere Symbole hinweg kontinuierlich überwacht und auswertet. Der EA passt seine Symbolauswahl dynamisch an, indem er den Handel auf der Grundlage der Spread-Effizienz und nicht nach festen Regeln aktiviert oder deaktiviert. Dieser Ansatz ermöglicht es Hochfrequenz-Multi-Pair-Systemen, kostengünstige Symbole zu priorisieren.


Neuronale Netze im Trading: Adaptive Erkennung von Marktanomalien (DADA)
Wir laden Sie ein, sich mit dem DADA-Framework vertraut zu machen, das eine innovative Methode zur Erkennung von Anomalien in Zeitreihen darstellt. Es hilft, zufällige Schwankungen von verdächtigen Abweichungen zu unterscheiden. Im Gegensatz zu herkömmlichen Methoden ist DADA flexibel und passt sich an unterschiedliche Daten an. Anstelle einer festen Komprimierungsstufe werden mehrere Optionen verwendet und die jeweils am besten geeignete ausgewählt.


Community of Scientists Optimization (CoSO): Praxis
Wir kehren zum Thema der Optimierung nach dem Modell einer wissenschaftlichen Gemeinschaft zurück. CoSO sollte nicht als fertige Lösung betrachtet werden, sondern als vielversprechende Forschungsplattform. Bei entsprechender Entwicklung kann CoSO seine Nische in Aufgaben finden, bei denen Anpassungsfähigkeit und Widerstandsfähigkeit gegenüber Veränderungen wichtig sind und die Rechenzeit nicht kritisch ist.


Entwicklung eines Multi-Currency Expert Advisors (Teil 26): Informer für Handelsinstrumente
Bevor wir mit der Entwicklung von Mehrwährungs-EAs fortfahren, wollen wir versuchen, ein neues Projekt mit der entwickelten Bibliothek zu erstellen. In diesem Beispiel wird gezeigt, wie man die Speicherung von Quellcode am besten organisiert und wie das neue Code-Repository von MetaQuotes uns dabei helfen kann.

Verfolgung der Kontodynamik: Visualisierung von Kontosaldo, Kontoeigenkapital und laufendem Gewinn/Verlust in MQL5
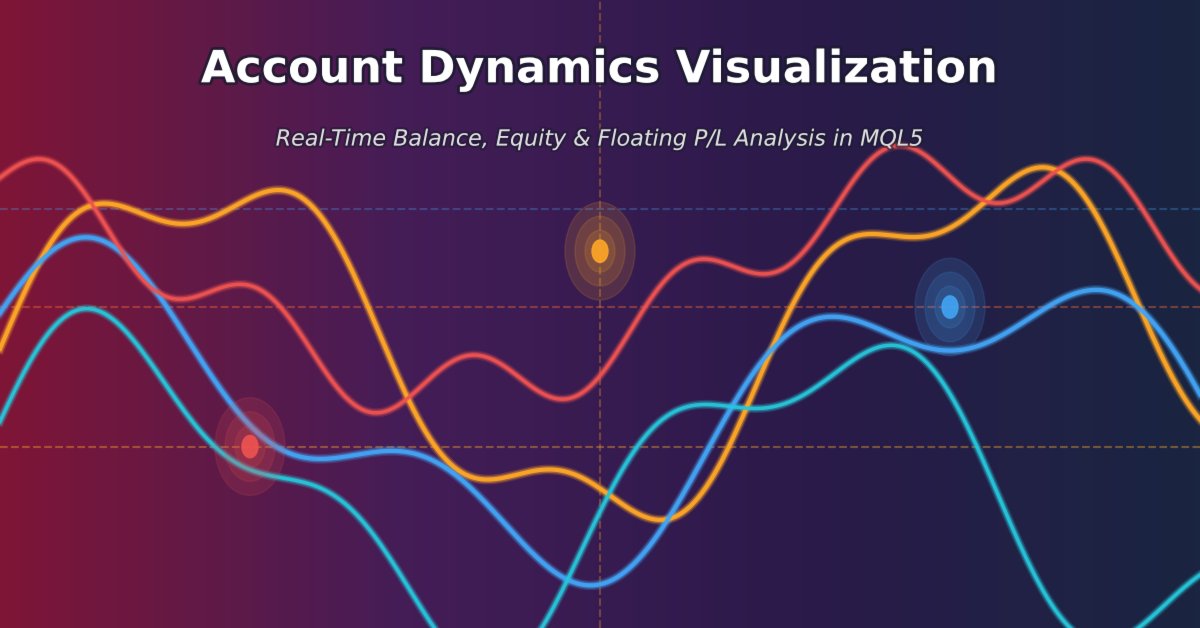
Dieser Artikel zeigt, wie man einen benutzerdefinierten MT5-Indikator erstellt, der die gesamte Trade-Historie verarbeitet und den Anfangssaldo, Kontosaldo, Kontoeigenkapital und dem laufenden Gewinn/Verlust als kontinuierliche Kurven darstellt. Der Indikator wird pro Bar aktualisiert, aggregiert Positionen über Symbole hinweg und vermeidet externe Abhängigkeiten durch lokales Caching. Nutzen Sie es, um Abweichungen zwischen Kontoeigenkapital (equity) und -saldo (balance), realisierten gegenüber nicht realisierten Ergebnissen sowie den Zeitpunkt des Risikoeinsatzes zu überprüfen.


Graphentheorie: Einsatz von Breadth-First Search (BFS) im Trading
Breadth First Search (BFS) verwendet Level-Order-Traversierung, um die Marktstruktur als einen gerichteten Graphen von Swings zu modellieren, der sich im Zeitverlauf entwickelt. Durch die schichtweise Analyse historischer Bars oder Sitzungen priorisiert BFS das jüngste Kursverhalten und berücksichtigt gleichzeitig die historische Marktprägung.


Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 5): WaveTrend Crossover Evolution mit einer Leinwand für Nebelverläufe, Signalblasen und Risikomanagement
In diesem Artikel verbessern wir den Indikator Smart WaveTrend Crossover in MQL5 durch die Integration von Canvas-basiertem Zeichnen für Überlagerung mit Nebelverläufen, Signalkästchen, die Ausbrüche erkennen, und anpassbaren Kauf-/Verkaufsblasen oder Dreiecken für visuelle Warnungen. Wir integrieren Funktionen für das Risikomanagement mit dynamischen Take-Profit- und Stop-Loss-Niveaus, die über Kerzenmultiplikatoren oder Prozentsätze berechnet und in Form von Linien und einer Tabelle angezeigt werden, sowie Optionen für Trendfilterung und Box-Erweiterungen.


Larry Williams’ Geheimnisse des Marktes (Teil 6): Messung von Volatilitätsausbrüchen anhand der Swings des Marktes
Dieser Artikel zeigt, wie ein Expert Advisor für den Ausbruch der Volatilität nach Larry Williams in MQL5 entworfen und implementiert werden kann, wobei die Messung der Swing-Range, die Prognose des Eröffnungsniveaus, die risikobasierte Positionsgrößenbestimmung und das Backtesten anhand realer Marktdaten behandelt werden.