有关 MQL5 编程和自动交易使用的文章


神经网络在交易中的应用:将混沌理论融入时间序列预测(Attraos)
Attraos 框架将混沌理论整合至长期时间序列预测领域,并将其视作多维混沌动力系统的投影。该模型利用吸引子不变性,通过相空间重构和动态多分辨率记忆来保留历史结构。


MQL5自动化交易策略(第二十六部分):构建针形K线均价加仓的多持仓交易系统
在本文中,我们将在MQL5中开发一套针形K线(Pin Bar)均价加仓系统:识别针形K线形态作为开仓触发信号,采用均价加仓策略实现多持仓管理,并搭配移动止损与盈亏平衡调整功能增强策略。系统内置可自定义参数,同时配备信息面板,可对持仓与盈利情况进行实时监控。


神经网络在交易中的应用:基于频域的异常检测 (CATCH)
CATCH 框架结合了傅里叶变换和频率修补技术,能够准确识别传统方法无法发现的市场异常。让我们来探讨这种方法是如何揭示金融数据中隐藏的模式。

神经网络在交易中的应用:混合图序列模型(GSM++)
混合图序列模型(GSM++)结合了不同架构的优点,能够提供高保真度的数据分析,并优化计算成本。这些模型可高效适配动态市场数据,进而优化金融信息的展示与处理流程。


神经网络在交易中的应用:市场异常的自适应检测(终篇)
我们继续构建构成 DADA 框架基础的算法,该框架是检测时间序列异常的高级工具。这种方法能够有效区分随机波动和显著偏差。与经典方法不同,DADA 能够动态适应不同的数据类型,在每种特定情况下选择最佳的压缩级别。


神经网络在交易中的应用:多元时间序列的双重聚类(DUET)
DUET 框架提供了一种创新的时间序列分析方法,该方法结合了时间和通道聚类,以揭示分析数据中的隐藏模式。这使得模型能够随着时间的推移而适应变化,并通过消除噪声来提高预测质量。

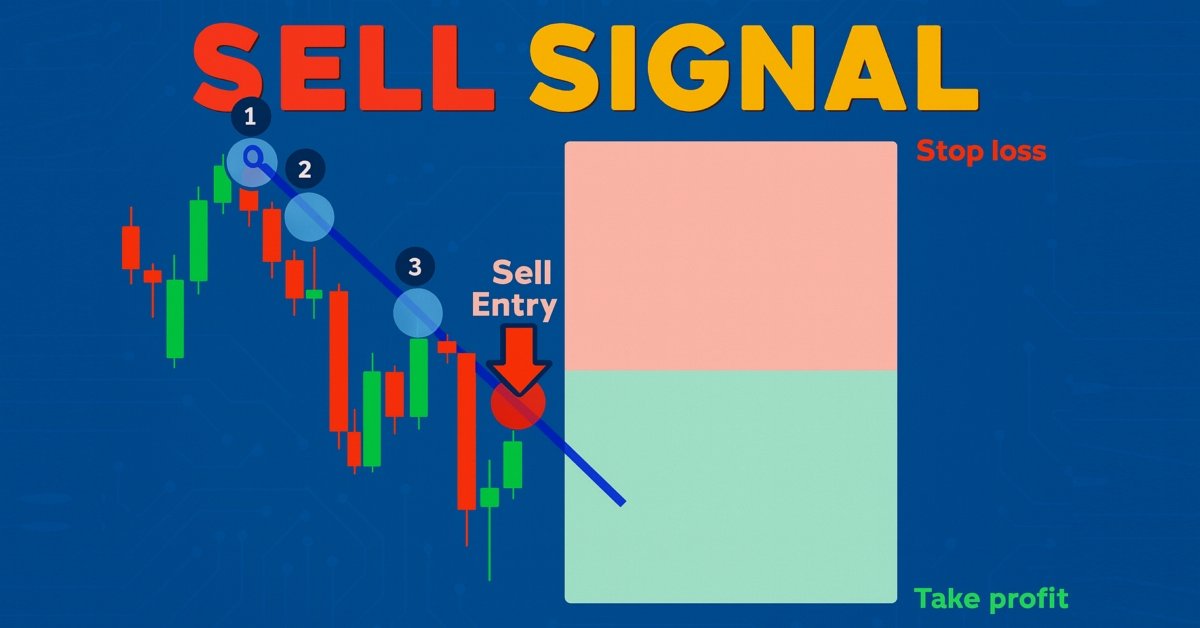
MQL5 自动化交易策略(第二十五部分):基于最小二乘法拟合的趋势线交易 EA 与动态信号生成
本文将开发一款趋势线交易程序,采用最小二乘法自动识别支撑、阻力趋势线,依据价格触碰趋势线生成多空动态交易信号,并根据信号自动开仓。


MQL5交易策略自动化(第二十八部分):构建带可视化反馈的价格行为蝙蝠谐波形态
在本文中,我们将在MQL5中开发一套蝙蝠形态交易系统,该系统借助枢轴点与斐波那契比率识别看涨、看跌蝙蝠谐波形态,并在精准的入场、止损与止盈价位触发交易;并结合图表对象实现直观的可视化展示。


开发多币种 EA(第 26 部分):交易品种信息工具
在继续开发多币种 EA 之前,让我们尝试使用已开发的库创建一个新项目。这个例子将演示如何最佳地组织源代码存储,以及如何利用 MetaQuotes 的新代码库来帮助我们。

您应该了解的MQL5向导技巧(第六十五部分):使用FrAMA与强力指数的交易形态
分形自适应移动平均线(FrAMA)与强力指数震荡指标则是另一种可在MQL5智能交易系统(EA)中搭配使用的指标。这两个指标具备良好的互补性:FrAMA属于趋势跟踪指标,而强力指数是基于成交量的震荡指标。与之前一样,我们将借助MQL5向导快速挖掘这组指标的潜在交易价值。


交易中的神经网络:用于精确分类的高效特征提取(构建对象)
Mantis 是一款用于深度时序分析的多功能工具,可灵活扩展,适配任意金融场景。了解分块处理、局部卷积与交叉注意力相结合,如何实现对市场形态的高精度解读。

您应该了解的MQL5向导技巧(第 75 部分):动量震荡指标与包络线的应用
比尔・威廉姆斯的动量震荡指标(AO)与包络线通道是一对可以在 MQL5 智能交易系统(EA)中互补使用的指标组合。我们利用动量震荡指标识别趋势的能力,同时引入包络线通道来定义支撑位和阻力位。在探索这组指标组合的过程中,我们使用 MQL5 向导来构建并测试二者可能具备的交易潜力。

您应该了解的MQL5向导技巧(第七十部分):结合指数核网络使用SAR与RVI形态
本文承接前文,此前我们介绍了SAR(抛物转向指标)与RVI(相对活力指数)这一指标组合,本篇将探讨如何借助机器学习拓展该组合的应用。SAR属于趋势类指标,RVI属于动量类指标,二者搭配构成互补型指标组合。本文采用卷积神经网络机器学习方案,通过指数核来设定网络卷积核尺寸与通道数量,从而对这套指标组合的预测结果进行微调优化。与之前类似,所有逻辑都封装在自定义信号类文件中,可配合MQL5向导直接生成智能交易系统(EA)。


MQL5中的量子神经网络(第一部分):创建包含文件
本文提出了一种基于量子原理与AI(人工智能)构建交易系统的全新方案。作者阐述了一套独特神经网络的开发过程,该网络融合量子力学与现代AI架构,突破了传统机器学习框架。


您应该了解的MQL5向导技巧(第六十九部分):使用SAR与RVI的形态
抛物线转向指标(SAR)与相对活力指数(RVI)是另一组可在MQL5智能交易系统(EA)中搭配使用的指标。和我们之前讲过的组合类似,这对指标也具备互补性:SAR用于判断趋势,RVI用于衡量动量。与先前一样,我们通过MQL5向导来构建并测试这一指标组合的潜在效果。


神经网络在交易中的应用:将混沌理论融入时间序列预测(终篇)
我们继续将 Attraos 框架的作者提出的方法整合到交易模型中。让我提醒您,这个框架利用混沌理论的概念来解决时间序列预测问题,将其解释为多维混沌动态系统的投影。


神经网络在交易中的应用:用于智能体自适应行为的分层技能发现(HiSSD)
本文将介绍 HiSSD 框架,该框架结合分层学习与多智能体技术构建自适应系统。我们将详细分析这套创新方法如何挖掘金融市场中的隐藏模式,并在去中心化场景下优化交易策略。

神经网络在交易中的应用:混合图序列模型(终篇)
我们继续探索混合图序列模型(GSM++),该模型融合了不同架构的优点,既提供了高分析精度,又实现了计算资源的有效分配。这些模型能够有效识别隐藏的模式,降低市场噪声的影响,并提高预测质量。


Python-MetaTrader 5 策略测试器(第一部分):交易模拟器
Python 提供的 MetaTrader 5 模块支持通过 Python 在 MetaTrader 5 客户端发起交易,但存在一个重大缺陷:该模块不具备 MetaTrader 5 客户端自带的策略测试器功能。在本系列文章中,我们将搭建一套框架,实现基于 Python 环境的交易策略回测。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。

MQL5中的自优化智能交易系统(第十部分):矩阵分解
分解是一种用于挖掘数据属性规律的数学方法。当我们将分解应用于以行列形式组织的海量市场数据时,能够从中挖掘市场的模式与特征。分解是一种强大的工具,本文将展示如何在MetaTrader 5终端中通过MQL5 API使用该方法,从而更深入地洞察市场数据。


神经网络在交易中的应用:基于自适应模态分解(ACEFormer)的时间序列预测
我们诚邀您探索 ACEFormer 架构 — 一种将概率注意力机制的有效性与自适应时间序列分解相结合的现代解决方案。本文将对那些寻求在金融市场中平衡计算性能和预测准确性的读者有所帮助。

数据科学与机器学习(第四十四部分):利用向量自回归(VAR)预测外汇 OHLC 时间序列
本文探讨如何使用向量自回归(VAR)模型预测外汇 OHLC(开盘价、最高价、最低价、收盘价)时间序列数据。文章涵盖 VAR 模型的实现、模型训练以及在 MetaTrader 5 中的实时预测,帮助交易者分析相互关联的货币走势,改进交易策略。


神经网络在交易中的应用:演员—导演—评论家框架
我们诚邀您探索演员-导演-评论家(Actor-Director-Critic)框架,该框架结合了分层学习和多组件架构,用于创建自适应交易策略。在本文中,我们将详细探讨如何利用导演(Director)对演员(Actor)生成的动作进行分类,以有效优化交易决策,并提高模型在金融市场环境下的稳健性。


您应该了解的MQL5向导技巧(第六十八部分):结合余弦核网络使用TRIX与威廉百分比范围形态
在前一篇中,我们介绍了三重平滑指数平均线(TRIX)与威廉百分比范围(WPR)指标组合,本文承接前文,将探讨如何通过机器学习对这一指标组合进行扩展优化。TRIX属于趋势指标,威廉百分比属于支撑/阻力震荡指标,二者形成互补。我们的机器学习方案采用卷积神经网络,网络结构中集成了余弦核函数,用于对该指标组合的预测结果进行精细调优。与之前类似,所有逻辑都封装在自定义信号类文件中,可配合MQL5向导直接生成智能交易系统(EA)。

您应该了解的MQL5向导技巧(第七十二部分):MACD与OBV组合形态的监督学习应用
本文将承接前一篇文章,之前我们介绍了MACD与OBV指标组合,本文将探讨如何通过机器学习对这一指标组合进行优化增强。MACD属于趋势指标,OBV属于成交量指标,二者为互补指标组合。本文采用卷积神经网络机器学习方案,通过有理二次核来设定网络卷积核尺寸与通道数量,从而对这套指标组合的预测结果进行微调优化。与之前类似,所有逻辑都封装在自定义信号类文件中,可配合MQL5向导直接生成智能交易系统(EA)。


交易中的神经网络:智能预测流程(结论)
本文深入介绍 SwiGLU 嵌入层如何挖掘隐藏的市场规律,以及Decoder-Only Transformer 架构内的稀疏混合专家模型,如何在合理的计算开销下提升预测精度。本文详解将 Time‑MoE 框架集成至 MQL5 与 OpenCL 的实现方法,并提供模型配置与训练的分步教程。

您应该了解的MQL5向导技巧(第七十四部分):结合监督学习运用一目均衡表与ADX-Wilder形态
本文为前一篇文章的延续,之前我们介绍了一目均衡表(Ichimoku)与ADX指标组合,本篇将探讨如何通过监督学习对这一指标组合进行优化改进。一目均衡表与ADX是一组互补型指标组合,前者侧重支撑/阻力判断,后者侧重趋势识别。我们采用的监督学习方案基于深度谱混合核神经网络,对该指标组合的预测结果进行精细调优。与之前相同,相关逻辑封装在自定义信号类文件中,可配合MQL5向导直接组装成智能交易系统(EA)。


MQL5中的量子神经网络(第三部分):基于量子比特的虚拟量子处理器
本文聚焦于构建一套搭载真正的量子模拟器的交易系统,而非仅使用数学类比。该系统通过3个虚拟量子比特、量子门以及量子叠加原理对市场进行分析,并以MQL5编写为MetaTrader 5平台的交易EA实现。其核心突破在于从简单模拟转向真正遵循量子原理处理金融信息。

您应该了解的MQL5向导技巧(第七十六部分):利用AO形态与包络通道进行监督学习建模
本文承接前一篇文章。之前我们介绍了动量震荡指标(AO)与包络通道组合指标,本篇将探讨如何通过监督学习对该组合进行优化增强。动量震荡指标与包络通道是一组在趋势识别与支撑/阻力判断方面彼此互补的指标组合。我们采用的监督学习模型为卷积神经网络(CNN),该网络通过点积核函数与跨时间注意力机制自适应调整卷积核与通道维度。与之前相同,相关逻辑封装在自定义信号类文件中,可配合MQL5向导组装成智能交易系统(EA)。


交易中的神经网络:频域异常检测(终篇)
我们继续推进 CATCH 框架的实现。该框架结合傅里叶变换与频域分块,以确保能够准确检测市场异常。在本文中,我们将完成对所提方法的这一实现,并基于真实历史数据测试新模型。

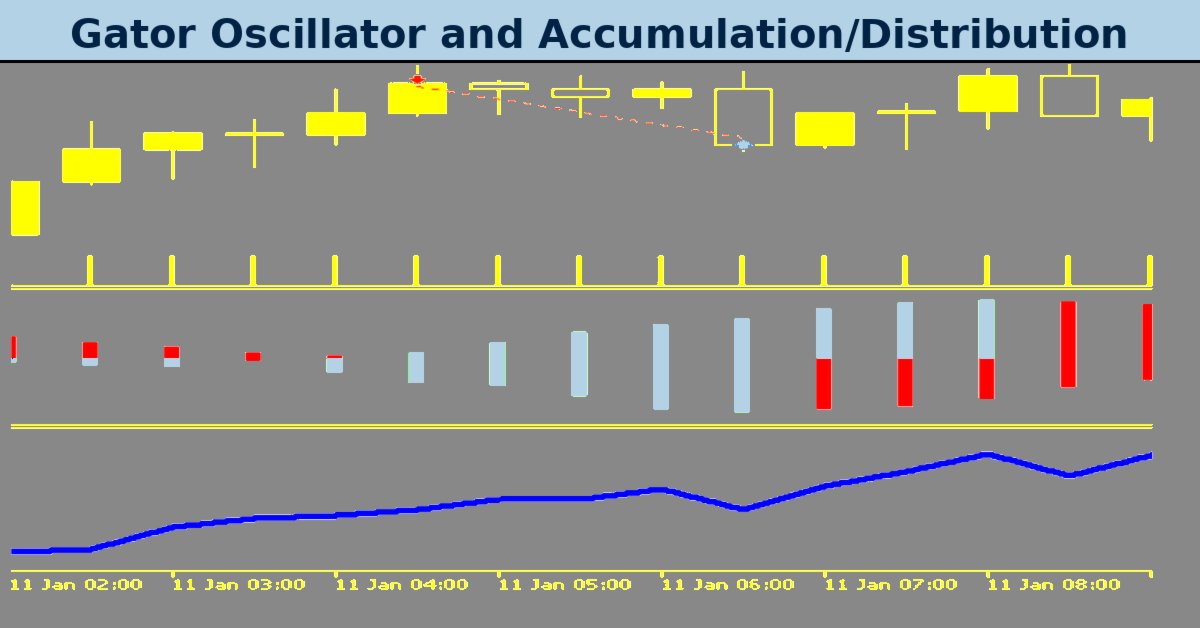
MQL5 向导技巧(第七十七部分):使用 Gator 振荡器与积累/派发振荡器(AD Oscillator)
Gator 振荡器(Gator Oscillator)由比尔·威廉姆斯(Bill Williams)开发,与累积/派发振荡器(Accumulation/Distribution Oscillator)是另一对可在 MQL5 EA 中协同使用的指标组合。我们使用 Gator 振荡器来确认趋势,同时使用 AD 振荡器通过检查成交量来确认趋势。在探索这种指标组合时,我们一如既往地使用 MQL5 向导来构建和测试它们的潜力。


您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标
在前一篇文章中,我们完成了对鳄鱼震荡指标与集散量(A/D)震荡指标组合的研究,分析二者在原生信号模式下的应用效果。这两个指标互为补充:鳄鱼震荡指标属于趋势指标,A/D震荡指标属于量能指标。本文作为续篇,研究如何利用监督式学习,优化前文所探讨的各类特征形态。我们采用的监督学习模型为卷积神经网络(CNN),该模型结合核回归与点积相似度,对卷积核和通道进行尺度配置。一如既往,我们将逻辑写在自定义信号类文件中,该文件可配合MQL5向导来生成EA。


神经网络在交易中的应用:时间序列的概率预测(结论)
我们诚邀您了解 K²VAE 框架以及如何将所提出的方法集成到交易系统中。您将了解到混合 Koopman-Kalman-VAE 方法如何助力构建自适应且可解释的模型。本文最后将展示使用所实现方案的实际应用结果。


从新手到专家:报表 EA — 搭建工作流程
经纪商通常会根据预定的时间表定期提供交易账户报表。这些公司通过其 API 技术,可以访问您的账户活动和交易历史,从而为您生成业绩报表。同样,MetaTrader 5 终端会存储您交易活动的详细记录,这些记录可以使用 MQL5 来创建完全定制的报表,并定义个性化的交付方式。