有关 MQL5 编程和自动交易使用的文章


您应该了解的MQL5向导技巧(第六十九部分):使用SAR与RVI的形态
抛物线转向指标(SAR)与相对活力指数(RVI)是另一组可在MQL5智能交易系统(EA)中搭配使用的指标。和我们之前讲过的组合类似,这对指标也具备互补性:SAR用于判断趋势,RVI用于衡量动量。与先前一样,我们通过MQL5向导来构建并测试这一指标组合的潜在效果。

您应该了解的MQL5向导技巧(第七十部分):结合指数核网络使用SAR与RVI形态
本文承接前文,此前我们介绍了SAR(抛物转向指标)与RVI(相对活力指数)这一指标组合,本篇将探讨如何借助机器学习拓展该组合的应用。SAR属于趋势类指标,RVI属于动量类指标,二者搭配构成互补型指标组合。本文采用卷积神经网络机器学习方案,通过指数核来设定网络卷积核尺寸与通道数量,从而对这套指标组合的预测结果进行微调优化。与之前类似,所有逻辑都封装在自定义信号类文件中,可配合MQL5向导直接生成智能交易系统(EA)。


MQL5中的量子神经网络(第一部分):创建包含文件
本文提出了一种基于量子原理与AI(人工智能)构建交易系统的全新方案。作者阐述了一套独特神经网络的开发过程,该网络融合量子力学与现代AI架构,突破了传统机器学习框架。


神经网络在交易中的应用:用于智能体自适应行为的分层技能发现(HiSSD)
本文将介绍 HiSSD 框架,该框架结合分层学习与多智能体技术构建自适应系统。我们将详细分析这套创新方法如何挖掘金融市场中的隐藏模式,并在去中心化场景下优化交易策略。


Python-MetaTrader 5 策略测试器(第一部分):交易模拟器
Python 提供的 MetaTrader 5 模块支持通过 Python 在 MetaTrader 5 客户端发起交易,但存在一个重大缺陷:该模块不具备 MetaTrader 5 客户端自带的策略测试器功能。在本系列文章中,我们将搭建一套框架,实现基于 Python 环境的交易策略回测。


神经网络在交易中的应用:将混沌理论融入时间序列预测(终篇)
我们继续将 Attraos 框架的作者提出的方法整合到交易模型中。让我提醒您,这个框架利用混沌理论的概念来解决时间序列预测问题,将其解释为多维混沌动态系统的投影。

神经网络在交易中的应用:混合图序列模型(终篇)
我们继续探索混合图序列模型(GSM++),该模型融合了不同架构的优点,既提供了高分析精度,又实现了计算资源的有效分配。这些模型能够有效识别隐藏的模式,降低市场噪声的影响,并提高预测质量。


交易中的神经网络:不依赖特定数据的时间序列泛化(核心模型模块)
我们继续介绍Mamba4Cast框架。今天,我们将深入探讨该方案的实现。Mamba4Cast的设计目标并非对每一条全新时间序列都进行冗长的预热,而是支持直接部署上线。依托零样本预测理念,该模型无需额外训练、也无需调优超参数,就可以在真实业务数据上输出高质量预测结果。

MQL5中的自优化智能交易系统(第十部分):矩阵分解
分解是一种用于挖掘数据属性规律的数学方法。当我们将分解应用于以行列形式组织的海量市场数据时,能够从中挖掘市场的模式与特征。分解是一种强大的工具,本文将展示如何在MetaTrader 5终端中通过MQL5 API使用该方法,从而更深入地洞察市场数据。


神经网络在交易中的应用:基于自适应模态分解(ACEFormer)的时间序列预测
我们诚邀您探索 ACEFormer 架构 — 一种将概率注意力机制的有效性与自适应时间序列分解相结合的现代解决方案。本文将对那些寻求在金融市场中平衡计算性能和预测准确性的读者有所帮助。

数据科学与机器学习(第四十四部分):利用向量自回归(VAR)预测外汇 OHLC 时间序列
本文探讨如何使用向量自回归(VAR)模型预测外汇 OHLC(开盘价、最高价、最低价、收盘价)时间序列数据。文章涵盖 VAR 模型的实现、模型训练以及在 MetaTrader 5 中的实时预测,帮助交易者分析相互关联的货币走势,改进交易策略。


神经网络在交易中的应用:演员—导演—评论家框架
我们诚邀您探索演员-导演-评论家(Actor-Director-Critic)框架,该框架结合了分层学习和多组件架构,用于创建自适应交易策略。在本文中,我们将详细探讨如何利用导演(Director)对演员(Actor)生成的动作进行分类,以有效优化交易决策,并提高模型在金融市场环境下的稳健性。


神经网络在交易中的应用:时间序列的概率预测(结论)
我们诚邀您了解 K²VAE 框架以及如何将所提出的方法集成到交易系统中。您将了解到混合 Koopman-Kalman-VAE 方法如何助力构建自适应且可解释的模型。本文最后将展示使用所实现方案的实际应用结果。

您应该了解的MQL5向导技巧(第六十八部分):结合余弦核网络使用TRIX与威廉百分比范围形态
在前一篇中,我们介绍了三重平滑指数平均线(TRIX)与威廉百分比范围(WPR)指标组合,本文承接前文,将探讨如何通过机器学习对这一指标组合进行扩展优化。TRIX属于趋势指标,威廉百分比属于支撑/阻力震荡指标,二者形成互补。我们的机器学习方案采用卷积神经网络,网络结构中集成了余弦核函数,用于对该指标组合的预测结果进行精细调优。与之前类似,所有逻辑都封装在自定义信号类文件中,可配合MQL5向导直接生成智能交易系统(EA)。

您应该了解的MQL5向导技巧(第七十二部分):MACD与OBV组合形态的监督学习应用
本文将承接前一篇文章,之前我们介绍了MACD与OBV指标组合,本文将探讨如何通过机器学习对这一指标组合进行优化增强。MACD属于趋势指标,OBV属于成交量指标,二者为互补指标组合。本文采用卷积神经网络机器学习方案,通过有理二次核来设定网络卷积核尺寸与通道数量,从而对这套指标组合的预测结果进行微调优化。与之前类似,所有逻辑都封装在自定义信号类文件中,可配合MQL5向导直接生成智能交易系统(EA)。


交易中的神经网络:智能预测流程(结论)
本文深入介绍 SwiGLU 嵌入层如何挖掘隐藏的市场规律,以及Decoder-Only Transformer 架构内的稀疏混合专家模型,如何在合理的计算开销下提升预测精度。本文详解将 Time‑MoE 框架集成至 MQL5 与 OpenCL 的实现方法,并提供模型配置与训练的分步教程。

您应该了解的MQL5向导技巧(第七十四部分):结合监督学习运用一目均衡表与ADX-Wilder形态
本文为前一篇文章的延续,之前我们介绍了一目均衡表(Ichimoku)与ADX指标组合,本篇将探讨如何通过监督学习对这一指标组合进行优化改进。一目均衡表与ADX是一组互补型指标组合,前者侧重支撑/阻力判断,后者侧重趋势识别。我们采用的监督学习方案基于深度谱混合核神经网络,对该指标组合的预测结果进行精细调优。与之前相同,相关逻辑封装在自定义信号类文件中,可配合MQL5向导直接组装成智能交易系统(EA)。


MQL5中的量子神经网络(第三部分):基于量子比特的虚拟量子处理器
本文聚焦于构建一套搭载真正的量子模拟器的交易系统,而非仅使用数学类比。该系统通过3个虚拟量子比特、量子门以及量子叠加原理对市场进行分析,并以MQL5编写为MetaTrader 5平台的交易EA实现。其核心突破在于从简单模拟转向真正遵循量子原理处理金融信息。

您应该了解的MQL5向导技巧(第七十六部分):利用AO形态与包络通道进行监督学习建模
本文承接前一篇文章。之前我们介绍了动量震荡指标(AO)与包络通道组合指标,本篇将探讨如何通过监督学习对该组合进行优化增强。动量震荡指标与包络通道是一组在趋势识别与支撑/阻力判断方面彼此互补的指标组合。我们采用的监督学习模型为卷积神经网络(CNN),该网络通过点积核函数与跨时间注意力机制自适应调整卷积核与通道维度。与之前相同,相关逻辑封装在自定义信号类文件中,可配合MQL5向导组装成智能交易系统(EA)。


您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标
在前一篇文章中,我们完成了对鳄鱼震荡指标与集散量(A/D)震荡指标组合的研究,分析二者在原生信号模式下的应用效果。这两个指标互为补充:鳄鱼震荡指标属于趋势指标,A/D震荡指标属于量能指标。本文作为续篇,研究如何利用监督式学习,优化前文所探讨的各类特征形态。我们采用的监督学习模型为卷积神经网络(CNN),该模型结合核回归与点积相似度,对卷积核和通道进行尺度配置。一如既往,我们将逻辑写在自定义信号类文件中,该文件可配合MQL5向导来生成EA。

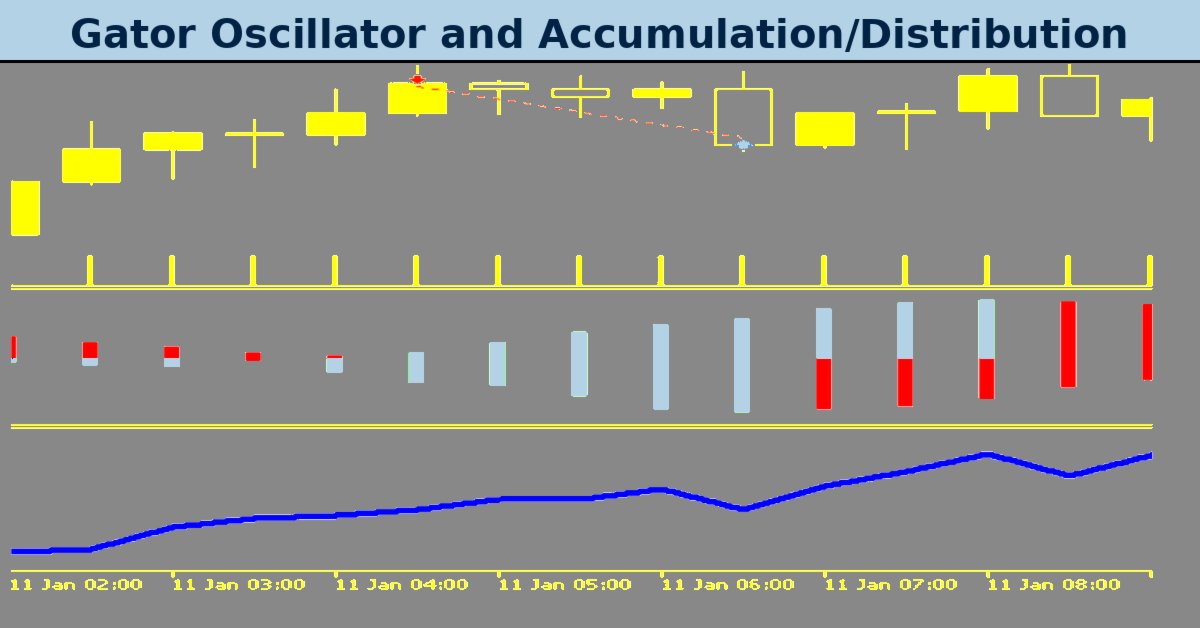
MQL5 向导技巧(第七十七部分):使用 Gator 振荡器与积累/派发振荡器(AD Oscillator)
Gator 振荡器(Gator Oscillator)由比尔·威廉姆斯(Bill Williams)开发,与累积/派发振荡器(Accumulation/Distribution Oscillator)是另一对可在 MQL5 EA 中协同使用的指标组合。我们使用 Gator 振荡器来确认趋势,同时使用 AD 振荡器通过检查成交量来确认趋势。在探索这种指标组合时,我们一如既往地使用 MQL5 向导来构建和测试它们的潜力。


交易中的神经网络:频域异常检测(终篇)
我们继续推进 CATCH 框架的实现。该框架结合傅里叶变换与频域分块,以确保能够准确检测市场异常。在本文中,我们将完成对所提方法的这一实现,并基于真实历史数据测试新模型。


从新手到专家:报表 EA — 搭建工作流程
经纪商通常会根据预定的时间表定期提供交易账户报表。这些公司通过其 API 技术,可以访问您的账户活动和交易历史,从而为您生成业绩报表。同样,MetaTrader 5 终端会存储您交易活动的详细记录,这些记录可以使用 MQL5 来创建完全定制的报表,并定义个性化的交付方式。


神经网络在交易中的应用:不依赖特定数据的时间序列泛化(Mamba4Cast)
在本文中,我们介绍了 Mamba4Cast 框架,并深入探讨了其关键组件之一:基于时间戳的位置编码。本文展示了如何结合数据的日历结构来构建时间嵌入。


交易中的神经网络:一种跨领域时间序列预测框架(TimeFound)
本文将分步搭建 TimeFound 智能模型的核心模块,使其适配真实场景下的时序预测任务。如果你希望了解神经网络分块算法在 MQL5 中的工程落地实现,那么本文正是为你准备的。


您应该了解的MQL5向导技巧(第七十八部分):鳄鱼振荡器与AD指标的市场韧性策略
本文介绍鳄鱼震荡器与积累/派发(AD)指标系统化交易方法的后半部分内容。作者新增五种信号形态,演示如何过滤虚假走势、捕捉早期反转,并在多时间周期上实现信号共振。文中附带清晰的代码示例与性能测试结果,为 MQL5 开发者搭建了从理论到实践的桥梁。


在MQL5中自定义交易品种:创建三维K线自定义品种
本文详细讲解创新指标文件3DBarCustomSymbol.mq5的完整制作流程,该指标可在MetaTrader 5中生成自定义品种,将价格、时间、成交量与波动率整合为一体化三维可视化图形。我们会讲解其数学理论基础、系统架构、实操实现步骤,以及在交易策略中的实际应用方式。


交易中的神经网络:面向准确分类的有效特征提取(Mantis)
认识Mantis —— 一款基于 Transformer 架构的轻量级时间序列分类基础模型,采用对比预训练与混合注意力机制,实现创纪录的精度,并具备出色的可扩展性。


交易中的神经网络:自适应周期分段(结论)
我们诚邀您一同探索LightGTS的精彩世界 —— 这是一款轻量但性能强大的时间序列预测框架,融合了自适应卷积、旋转位置编码(RoPE)与创新注意力机制。本文将详细阐述框架内全部组件:从分块(patch)构建,一直到解码器内复杂的混合专家模块,这些实现思路已具备集成到MQL5项目中的条件。您将了解LightGTS如何令自动化交易提升至全新高度!


MQL5自动化交易策略(第二十九部分):构建基于价格行为的加特利谐波形态交易系统
本文将使用MQL5开发一套加特利形态交易系统。该系统依托枢轴点与斐波那契比率识别看涨、看跌加特利谐波形态,并依据精准的入场、止损和止盈价位执行交易。系统可通过三角形、趋势线、文本标签等图表对象实现可视化展示,清晰呈现XABCD形态结构,辅助交易者分析行情。


数据科学与机器学习(第四十五部分):利用Facebook的Prophet模型进行外汇时间序列预测
Prophet模型由Facebook研发,是一款稳健的时间序列预测工具,能够自动捕捉趋势、季节性与节假日效应,且几乎无需人工调整。该模型已被广泛应用于需求预测与商业规划。在本文中,我们将探讨Prophet模型在外汇交易品种波动率预测中的效果,展示其如何应用于传统商业场景之外的任务。


在线性自回归模型残差上训练非线性 U-Transformer
本文介绍一套用于汇率预测的创新混合系统,它将线性自回归模型与用于残差分析的 U-Transformer 架构相结合。系统会根据信号质量自动切换信号来源,并内置完整的交易逻辑,支持摊平加仓/金字塔加仓策略。该方法的核心优势在于:神经网络只在线性模型的残差上训练,从而简化了任务并降低过拟合风险。整套实现完全使用 MQL5 编写,可直接用于实盘交易,并具备随市场环境变化自动适应的能力。


交易中的神经网络:智能预测流程(稀疏混合专家)
我们将带大家探索在OpenCL计算环境下,时序稀疏混合专家模块的实际实现。本文会分步讲解掩码多窗口卷积的工作原理,以及多信息流场景下如何实现基于梯度的训练流程。


从新手到专家:使用 Reporting EA 打造详尽的交易报告
本文深入探讨如何丰富交易报告的细节,并以 PDF 格式通过电子邮件发送最终报告。本文是前序文章内容的延伸,我们将继续探索如何利用 MQL5 与 Python,生成并定时输出格式专业、使用便捷的交易报告。跟随本文,你将了解如何在 MQL5 生态中优化交易报告的生成流程。


交易中的神经网络:自适应周期分块(LightGTS)
本文将为大家介绍创新的自适应分块技术,这是一种在考虑时序数据内在周期性的前提下,对时间序列做灵活分块的方法。我们还会讲解一种高效编码技术,该技术在处理不同尺度的数据时,可以保留重要语义特征。金融市场数据具备复杂、多尺度的典型特点,上述两类方法为此类数据的精准处理开辟了新路径,能够显著提升预测结果的稳定性与可靠性。