有关 MQL5 编程和自动交易使用的文章


风险管理(第一部分):建立风险管理类的基础知识
在本文中,我们将介绍交易风险管理的基础知识,并学习如何创建第一个函数来计算交易的适当手数以及止损。此外,我们将详细介绍这些功能的工作原理,解释每个步骤。我们的目标是清楚地了解如何在自动交易中应用这些概念。最后,我们将通过创建一个包含文件的简单脚本来将所有内容付诸实践。


开发多币种 EA 交易(第 18 部分):考虑远期的自动化组选择
让我们继续将之前手动执行的步骤自动化。这一次,我们将回到第二阶段的自动化,即选择交易策略的最佳单实例组,并补充考虑远期实例结果的能力。

神经网络变得简单(第 56 部分):利用核范数推动研究
强化学习中的环境研究是一个紧迫的问题。我们之前已视察过一些方式。在本文中,我们将讲述另一种基于最大化核范数的方法。它允许智能体识别拥有高度新颖性和多样性的环境状态。


价格行为分析工具包开发系列(第4部分):分析预测型EA
我们不再局限于仅在图表上查看分析后的指标,而是将视野拓展至更广阔的范畴,其中包括与Telegram的集成。这一增强功能使得重要结果能够通过Telegram应用程序直接发送至您的移动设备。请随我们一同在本篇文章中探索这一过程。


用于时间序列挖掘的数据标签(第 6 部分):使用 ONNX 在 EA 中应用和测试
本系列文章介绍了几种时间序列标注方法,可以创建符合大多数人工智能模型的数据,根据需要进行有针对性的数据标注可以使训练好的人工智能模型更符合预期的设计,提高我们模型的准确性,甚至帮助模型实现质的飞跃!

软件开发和 MQL5 中的设计范式(第 4 部分):行为范式 2
在本文中,我们将终结有关设计范式主题的系列文章,我们提到有三种类型的设计范式:创建型、结构型、和行为型。我们将终结行为类型的其余范式,其可以帮助设置对象之间的交互方法,令我们的代码更整洁。



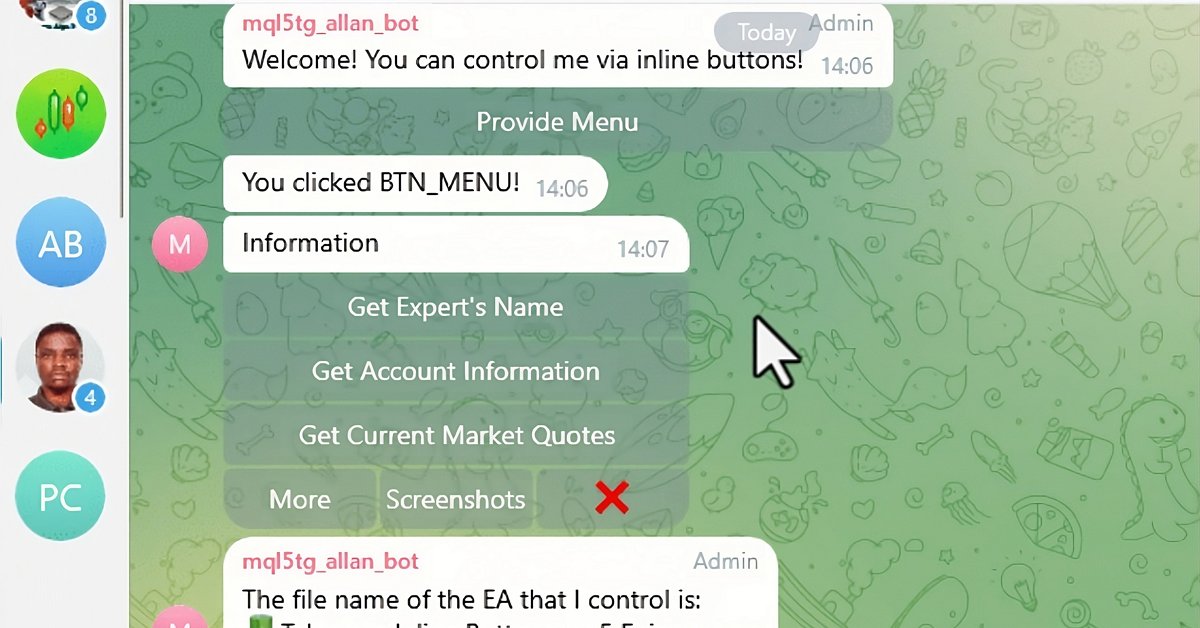
创建 MQL5-Telegram 集成 EA 交易(第 6 部分):添加响应式内联按钮
在本文中,我们将交互式内联按钮集成到 MQL5 EA 交易中,允许通过 Telegram 进行实时控制。每次按下按钮都会触发特定的操作,并将响应发送回用户。我们还模块化了函数,以便有效地处理 Telegram 消息和回调查询。

您应当知道的 MQL5 向导技术(第 11 部分):数字墙
数字墙(Number Walls)是线性回移寄存器的一种变体,其通过检查收敛性来预筛选序列来达到可预测性。我们看看这些思路如何运用在 MQL5。

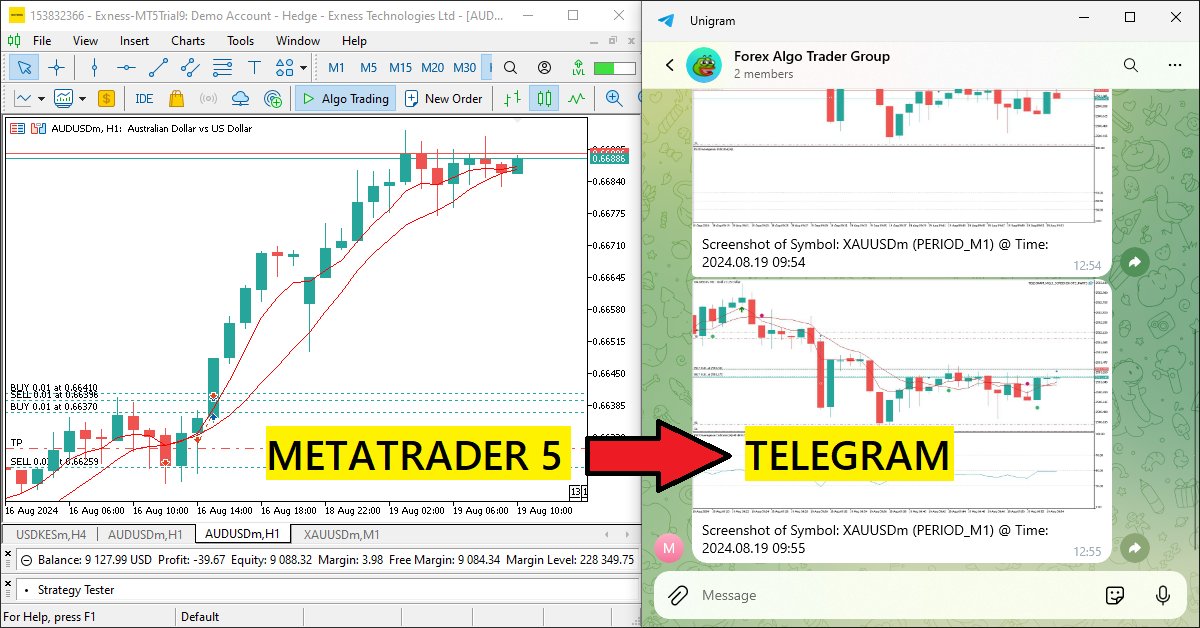
创建 MQL5-Telegram 集成 EA 交易 (第 3 部分):将带有标题的图表截图从 MQL5 发送到 Telegram
在本文中,我们创建一个 MQL5 EA 交易,将图表截图编码为图像数据并通过 HTTP 请求将其发送到 Telegram 聊天。通过集成图片编码和传输,我们直接在 Telegram 内通过可视化交易洞察增强了现有的 MQL5-Telegram 系统。

您应当知道的 MQL5 向导技术(第 40 部分):抛物线止损和反转(PSAR)
抛物线止损和反转(PSAR) 是趋势确认、和趋势终结点的指标。因为它在识别趋势方面滞后,所以它的主要目的是为持仓定位尾随止损。然而,我们要探索它是否真的可以当作智能系统的交易信号,这要归功于由向导汇编智能系统的自定义信号类。


《数据科学与机器学习(第25部分):使用循环神经网络(RNN)进行外汇时间序列预测》
循环神经网络(RNN)非常擅长利用过去的信息来预测未来的事件。它们卓越的预测能力已经在各个领域得到了广泛应用,并取得了巨大成功。在本文中,我们将部署RNN模型来预测外汇市场的趋势,展示它们在提高外汇交易预测准确性方面的潜力。


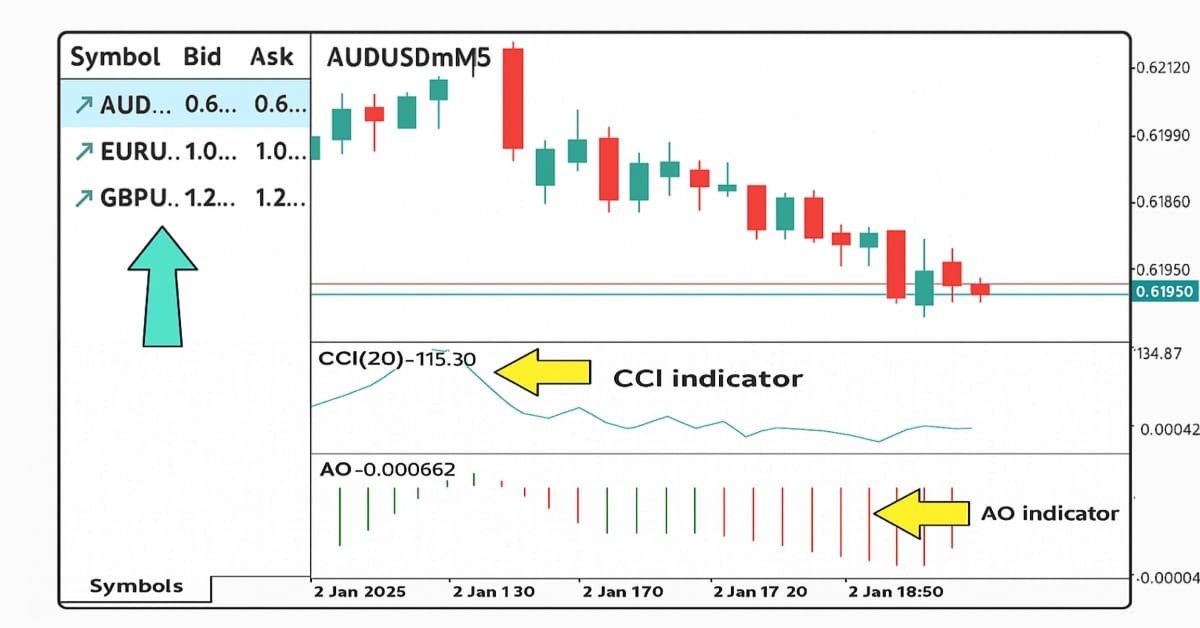
MQL5交易策略自动化(第二十部分):基于CCI和AO指标的多品种策略
在本文中,我们将构建一个基于商品通道指数(CCI)和动量震荡指标(AO)的多品种交易策略,用于识别趋势反转。内容涵盖策略设计、MQL5实现及回测过程。文末还将提供优化策略性能的建议。


交易中的神经网络:具有预测编码的混合交易框架(StockFormer)
在本文中,我们将讨论混合交易系统 StockFormer,其结合了预测编码和强化学习(RL)算法。该框架用到 3 个变换器分支,集成了多样化多头注意力(DMH-Attn)机制,改进了原版的注意力模块,采用多头前馈模块,能够捕捉不同子空间中的多元化时间序列形态。

随机优化和最优控制示例
这款名为SMOC(可能代表随机模型最优控制)的EA,是MetaTrader 5平台上一个较为先进的算法交易系统的简单示例。它结合了技术指标、模型预测控制以及动态风险管理来做出交易决策。该EA融入了自适应参数、基于波动率的仓位规模调整以及趋势分析,以优化其在不同市场条件下的表现。


您应当知道的 MQL5 向导技术(第 46 部分):Ichimoku
Ichimuko Kinko Hyo 是日本著名的指标,可当作趋势识别系统。我们如之前类似文章所为,逐个形态地验证这一点,并借助 MQL5 向导的库类并汇编,来评估其策略和测试报告。


智能系统健壮性测试
在策略开发中,有许多错综复杂的细节需要考虑,对于初学交易者其中许多都未予重视。如是结果,众多交易者,包括我自己,都不得不历经苦难来学习这些教训。本文基于我观察到的大多数初学交易者在 MQL5 上开发策略时常见的陷阱。它将提供一系列提示、技巧、和示例,帮助辨别不合格的 EA,并以一种易于实现的方式来测试我们自己 EA 的稳健性。目标是教导读者,帮助他们未来购买 EA 时避免遭遇骗局,以及预防他们自己开发策略时的错误。


神经网络变得轻松(第五十一部分):行为-指引的扮演者-评论者(BAC)
最后两篇文章研究了软性扮演者-评论者算法,该算法将熵正则化整合到奖励函数当中。这种方式在环境探索和模型开发之间取得平衡,但它仅适用于随机模型。本文提出了一种替代方式,能适用于随机模型和确定性模型两者。


开发多币种 EA 交易 (第 5 部分):可变仓位大小
在前面的部分中,我们正在开发的智能交易系统 (EA) 只能使用固定的仓位大小进行交易。这对于测试来说是可以接受的,但在真实账户交易时并不建议这样做。让我们能够使用可变的仓位大小进行交易。

MQL5自动化交易策略(第十九部分):包络线趋势反弹剥头皮交易——交易执行与风险管理(下篇)
我们将为MQL5中的包络线趋势反弹剥头皮策略实现交易执行模块与风险管理功能。我们实现了订单触发逻辑,并构建了包含止损设置与头寸规模计算在内的风险控制体系。最终在第十八部分的基础上完成策略回测与参数优化。


神经网络变得简单(第 84 部分):可逆归一化(RevIN)
我们已经知晓,输入数据的预处理对于模型训练的稳定性扮演重要角色。为了在线处理 “原始” 输入数据,我们往往会用到批量归一化层。但有时我们需要一个逆过程。在本文中,我们将讨论解决该问题的可能方式之一。


交易中的神经网络:时空神经网络(STNN)
在本文中,我们将谈及使用时空变换来有效预测即将到来的价格走势。为了提高 STNN 中的数值预测准确性,提出了一种连续注意力机制,令模型能够更好地参考数据的重要方面。

神经网络变得简单(第 77 部分):交叉协方差变换器(XCiT)
在我们的模型中,我们经常使用各种关注度算法。而且,可能我们最常使用变换器。它们的主要缺点是资源需求。在本文中,我们将研究一种新算法,它可以帮助降低计算成本,而不会降低品质。


您应当知道的 MQL5 向导技术(第 35 部分):支持向量回归
支持向量回归是一种理想主义的途径,寻找最能描述两组数据之间关系的函数或“超平面”。我们尝试在 MQL5 向导的自定义类内利用这一点来进行时间序列预测。


MQL5 中的范畴论 (第 17 部分):函子与幺半群
本文是我们系列文章的最后一篇,将函子作为一个主题来讨论,且把幺半群作为一个范畴来重新审视。幺半群已在我们的系列中多次讲述,于此配合多层感知器帮助确定持仓规模。


价格行为分析工具包开发(第十八部分):四分位理论(3)——四分位看板
本文中,我们在原有四分位脚本的基础上新增 "四分位看板"(Quarters Board) 工具,该工具让您无需返回代码即可直接在图表上切换四分位水平。您可以轻松启用或禁用特定水平,EA还会提供趋势方向注释,帮助您更好地理解市场走势。

重塑经典策略(第六部分):多时间框架分析
在这一系列文章中,我们重新审视经典策略,看看是否可以利用人工智能(AI)对其进行改进。在本文中,我们将研究流行的多时间框架分析策略,以判断该策略是否可以通过人工智能得到增强。

开发多币种 EA 交易(第 24 部分):添加新策略(一)
在本文中,我们将研究如何将新策略连接到我们创建的自动优化系统。让我们看看我们需要创建哪些类型的 EA,以及是否可以在不更改 EA 库文件的情况下完成,或者尽量减少必要的更改。


数据科学和机器学习(第 37 部分):利用烛条形态和人工智能战胜市场
蜡条形态有助于交易者理解市场心理,并辨别金融市场趋势,令交易决策更加明智,从而带来更佳成果。在本文中,将探讨如何利用蜡条形态与 AI 模型,达成最优交易绩效。


神经网络变得简单(第 95 部分):降低变换器模型中的内存消耗
基于变换器架构的模型展现出高效率,但由于在训练阶段、及运行期间都资源成本高昂,故它们的使用变得复杂。在本文中,我提议领略那些能够降低此类模型内存占用的算法。


百年数学函数如何革新您的交易策略?
本文聚焦R德马赫(Rademacher)函数与沃尔什(Walsh)函数。探讨如何将这两类诞生于20世纪初的数学工具应用于金融时间序列分析,并揭示其在交易策略中的创新应用场景。