Статьи об анализе данных и статистике в MQL5

Статьи на темы математических моделей и законов вероятности заинтересуют многих трейдеров. Ведь математика положена в основу технических индикаторов, а знание статистики необходимо для анализа результатов торговли и разработки стратегий.
Читайте о нечеткой логике, цифровых фильтрах, рыночном профиле, картах Кохонена, нейронном газе и многих других инструментах, которые могут использованы для торговли.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Интеграция MQL5 с пакетами обработки данных (Часть 7): Построение многоагентных сред для межсимвольного взаимодействия
В статье представлена полная интеграция Python и MQL5 для многоагентной торговли: получение данных из MT5, расчет индикаторов, решения отдельных агентов и взвешенный консенсус, формирующий единое торговое решение. Сигналы сохраняются в JSON-файле, отдаются через Flask и используются советником MQL5 для исполнения сделок с расчетом объема позиции и уровней SL/TP на основе ATR. Маршруты Flask обеспечивают безопасное управление жизненным циклом и мониторинг состояния.


Индикатор Sigma Score для MetaTrader 5: Простой детектор статистических аномалий
Создайте практический индикатор Sigma Score для MetaTrader 5 с нуля и изучите, что он на самом деле измеряет – z-оценку логарифмических доходностей: на сколько стандартных отклонений последнее движение отличается от недавнего среднего. В статье рассматривается каждый блок кода в OnInit(), OnCalculate() и OnDeinit(), а также интерпретация пороговых значений, например ±2. Индикатор Sigma Score применяется как простой индикатор рыночного стресса для торговли на основе возврата к среднему и моментума.


Интеграция MQL5 с пакетами обработки данных (Часть 6): Объединение рыночной обратной связи и адаптации модели
В этой части рассматривается объединение рыночной обратной связи в реальном времени – результатов текущих сделок, изменений волатильности и сдвигов ликвидности – с адаптивным обучением модели. Это сделает торговую систему отзывчивой и способной к постоянному самосовершенствованию.

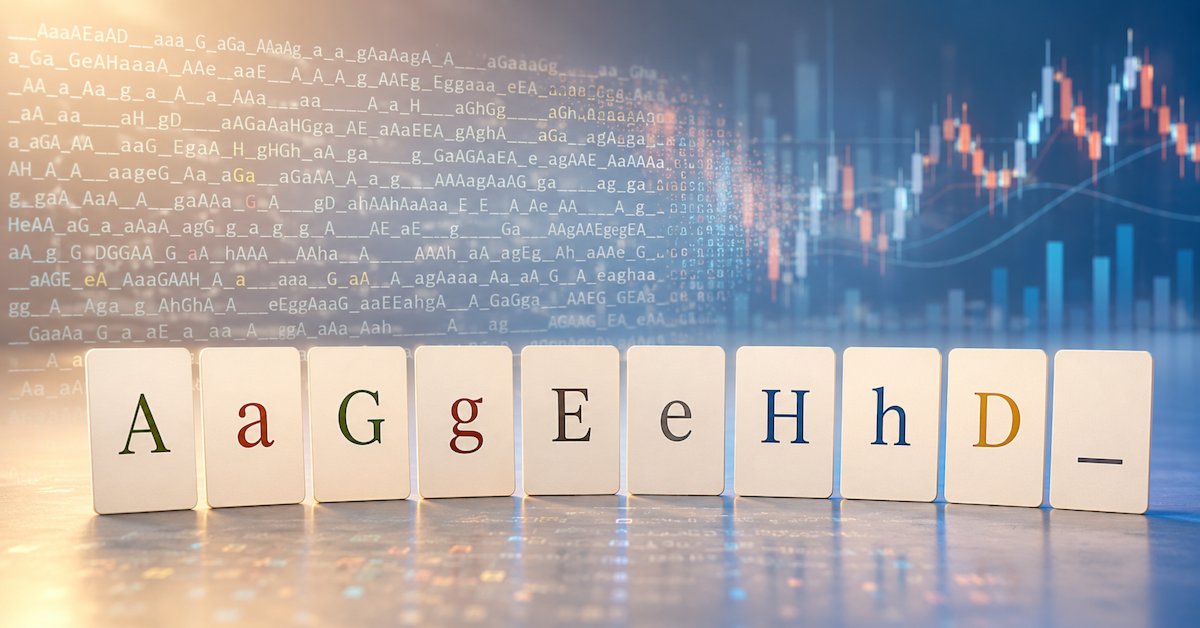
Кодирование свечных моделей (Часть 3): Частотный анализ односвечных структур
В данной статье представлена схема частотного анализа закодированных свечных паттернов в MQL5. Преобразуя свечи в буквенные символы, можно анализировать историческое движение цен как статистическую последовательность, а не как визуальный график. Используя пару GBPUSD и золото на нескольких таймфреймах, в этом исследовании мы изучаем частоту появления отдельных типов свечей, выявляем доминирующие рыночные структуры и показываем симметрию между бычьими и медвежьими движениями цен. Результаты закладывают количественную основу для обнаружения паттернов и подготавливают почву для анализа многосвечных последовательностей и их прогностического потенциала в алгоритмических торговых системах.


Создание HTML-дашборда для Тестера стратегий и анализа проп-фирменных испытаний в MQL5
В этой статье показано, как создать многоразовый модуль оценки проп-фирм для советников MQL5 и экспортировать результаты на HTML-дашборд. Модуль отслеживает баланс и капитал во время тестирования стратегий на исторических данных, имитирует одиночные или скользящие серии испытаний, проверяет целевую прибыль, дневную и общую просадку, а также минимальное количество торговых дней, после чего выводит как итоговый отчет, так и отчет в HTML-формате, который можно открыть в браузере.


Возможности Мастера MQL5, которые вам нужно знать (Часть 91): Использование списков с пропусками и сети Хопфилда в пользовательском классе трейлинга
В следующем исследовании идей, тестируемых с помощью Мастера MQL5, рассмотрим, могут ли списки с пропусками и сеть Хопфилда сформировать стратегию трейлинга, направленную на защиту прибыли. Как уже отмечалось, управлению трейлинг-стопом в торговых системах часто уделяется меньше внимания, чем сигналам входа или управлению капиталом. Трейлинг-стопы могут сыграть решающую роль, например на трендовых рынках, поэтому данный подход тестируется на GBPJPY.


Возможности Мастера MQL5, которые вам нужно знать (Часть 90): Управление капиталом на основе дерева Фенвика и одномерной CNN в MQL5
В этой статье реализуется дерево Фенвика, или двоичное индексное дерево, для управления капиталом с учетом объема в советнике, собранном Мастером MQL5. Накопленный объем структурируется со сложностью O(log n), после чего применяются четыре режима масштабирования: линейный, консервативный, агрессивный и возврат к среднему. При необходимости эти режимы дополнительно фильтруются легковесной одномерной CNN. Практические тесты сравнивают алгоритм без фильтра и подход с фильтрацией CNN, демонстрируя адаптивное определение размера лота и контроль риска при различной топологии объема.


Неопределённость как модель (Часть 8): Обобщение МНК
Материал показывает, как в MQL5 корректировать результаты регрессий при гетероскедастичности и автокорреляции. Реализована HAC-оценка Ньюи—Уэста для получения робастных стандартных ошибок и корректных t-статистик, что продемонстрировано на задаче оценки влияния новостей на волатильность EURUSD. Для моделей с коррелированными остатками применен CLS для ARMA с регуляризацией Левенберга—Марквардта, проверенный на спреде GOOGL/AAPL.


Возможности Мастера MQL5, которые вам нужно знать (Часть 89): Использование побитовой векторизации с перцептронными классификаторами
В этой статье представлен пользовательский класс сигнала на языке MQL5 CSignalBitwisePerceptron для сверхлегкой логики входа. Он упаковывает 64 бара в одно значение uint64 с помощью побитовой векторизации и оценивает их перцептроном, который суммирует соответствующие веса лишь для битов, равных 1. Двухуровневая схема – алгоритмическая битовая карта и нейронный порог – сводит к минимуму перебор массивов и сложные вычисления. Читатели получают практический шаблон для сокращения задержек и повышения точности подтверждения входа.


Возможности Мастера MQL5, которые вам нужно знать (Часть 88): Использование фильтра Блума с пользовательским классом трейлинга
Следующая тема в серии идей, которые можно быстро прототипировать с помощью Мастера MQL5, – пользовательский класс трейлинга, использующий фильтр Блума. Системы трейлинг-стопов – необязательная, но полезная часть любой торговой системы. В этой серии они рассматриваются наряду с традиционными сигналами входа.


Возможности Мастера MQL5, которые вам нужно знать (Часть 87): Управление капиталом с масштабированием по волатильности на основе монотонной очереди в MQL5
В этой статье представлен пользовательский класс управления капиталом на языке MQL5, который адаптирует размер позиции к волатильности в реальном времени. Для поиска экстремумов в скользящем окне со сложностью O(N) используется монотонная очередь. Класс применяет обратное масштабирование по волатильности и при необходимости проверяет риск с помощью RBF-сети. Рассмотрим детали реализации метода Optimize и сравним результаты со встроенным классом Size-Optimized, чтобы оценить задержку и преимущества контроля риска.


Моделирование рынка: Position View (XIV)
Теперь мы реализуем это решение, поскольку MQL5 следует тому же принципу, что и событийно-ориентированное программирование. Разработчики часто используют эту модель при создании DLL. Я знаю, что поначалу событийно-ориентированная модель работы покажется запутанной и лишённой логики. Но в этой статье я изложу принципы событийно-ориентированного программирования более понятно, чтобы вы, если только начинаете, правильно поняли, как оно работает. Понимание того, что я начну объяснять в этой статье, поможет вам в вашей жизни как программиста.


Моделирование рынка: Position View (XIII)
В этой статье мы рассмотрим, как без особых усилий реализовать индикатор, который показывает, приносит ли позиция убытки или прибыль. Процедура проста и эффективна. Даже без глубоких знаний этот индикатор позволит вам легко распознавать, когда следует закрывать позицию. Так вы избежите неожиданных результатов, поскольку расчёт отражает фактический результат, который дало бы закрытие позиции.


ARD-регрессия на MQL5: автоматический отбор признаков и случайные признаки Фурье
Статья посвящена ARD-регрессии как байесовскому методу отбора признаков и применению случайных признаков Фурье (Random Fourier Features) для учета нелинейностей в рамках линейной модели. К статье прилагаются классы ARDRegression и CRBFSampler. Проводится сравнительный анализ точности и производительности реализации на MQL5 с эталонным классом из библиотеки scikit-learn.


Автоматизация торговых стратегий в MQL5 (Часть 44): Обнаружение смены характера рынка (CHoCH) по пробоям свинговых экстремумов
В этой статье мы разрабатываем на MQL5 систему обнаружения смены характера рынка (Change of Character, CHoCH), которая определяет свинговые максимумы и минимумы на заданном пользователем количестве баров, присваивает максимумам метки HH/LH, а минимумам — LL/HL для определения направления тренда и торгует пробои этих свинговых уровней при изменении структуры рынка, что указывает на возможный разворот.


Моделирование рынка: Position View (XII)
В этой статье вы научитесь создавать визуальный сигнал на своей торговой платформе, чтобы прямо на графике определять, является ли позиция длинной или короткой, без необходимости обращаться к терминалу. Кроме того, в тексте рассматривается реализация функциональности, которая улучшает отображение при перемещении линий тейк-профита и стоп-лосса, скрывая горизонтальную линию, следующую за курсором мыши, во время перемещения этих линий во избежание путаницы. Чтение предлагает практические знания для настройки систем моделирования рынка.


Автоматизация торговых стратегий в MQL5 (Часть 43): Адаптивная стратегия на основе канала линейной регрессии
В этой статье мы реализуем в MQL5 адаптивную систему на основе канала линейной регрессии. Она автоматически рассчитывает линию регрессии и канал стандартного отклонения за заданный пользователем период, активируется только тогда, когда абсолютное значение наклона превышает минимальный порог, что подтверждает наличие выраженного тренда, а также динамически перестраивает или продлевает канал, когда цена выходит за его границы на настраиваемую долю ширины.


VQC-фильтр с живым обучением прямо в MQL5 поверх графового fair-value скальпера
В статье реализован двухслойный подход к входу в сделку: графовый fair-value скальпер по 28 валютным парам и вероятностный VQC‑фильтр — классически симулированная схема вращений с онлайн‑обучением в MQL5 через parameter‑shift и Adam. Разбираются кодирование признаков, аналитический градиент, согласование направлений, калибровка порога уверенности и защита от подглядывания в будущее. Читатель получает рабочую архитектуру фильтра и практические приёмы её интеграции в советник.


Алгоритм направления потока — Flow Direction Algorithm (FDA)
Подробно разбираем механику FDA и демонстрируем, как центровые и диагональные эффекты первоисточника завышают показатели. Честная реализация фиксирует уровень порядка 39.7% на стенде серии. Модификация FDAm с тяжелохвостым распределением зондов и покоординатным шагом повышает итог до 54.7% и доступна как готовый компонент C_AO для настройки параметров советников.


Моделирование рынка: Position View (XI)
В этой статье я покажу вам, уважаемый читатель, как можновыбирать объекты, которые мы создаём на графике модифицировать индикатор позиции, чтобы он мог выполнять гораздо больше функций, чем это было предусмотрено изначально. Мы рассмотрим, как реализовать возможность перемещения цен и создания ценовых линий непосредственно на графике. Многим это покажется сложным для решения. Однако вы увидите, что мы сделаем это с минимальными усилиями. Вам нужно всего лишь немного подумать.


Автоматизация торговых стратегий на MQL5 (Часть 39): Стратегия статистического возврата к среднему с доверительными интервалами и информационной панелью
В этой статье мы разработаем советник на MQL5 для торговли по стратегии статистического возврата к среднему. Советник рассчитывает среднее, дисперсию, асимметрию, эксцесс и статистику Харке-Бера за заданный период, выявляет ненормальные распределения и формирует сигналы на покупку и продажу по доверительным интервалам с адаптивными порогами.


Как построить мультивалютную netting-сетку с точным CatBoost и swap/carry-слоем в MQL5
В статье разбирается мультивалютный netting-советник для MetaTrader 5 с валютным графом из 28 пар, набором из 19 M1‑признаков и двумя моделями CatBoost, выполняемыми в MQL5 без упрощений. Показано, как прогнозы управляют сеткой лимитных заявок, режимными фильтрами, инвентарём и swap/carry при учёте брокерских ограничений, а также как обеспечить воспроизводимость через self‑test и проверку совпадения Python и MQL5.


Кооперация бионических алгоритмов — Co-Operation of Biology Related Algorithms (COBRA)
В статье реализована кооперативная метаэвристика COBRA во фреймворке C_AO: шесть популяционных методов (PSO, WPS, FFA, CSA, BA, FSS) работают в одной популяции при фиксированном бюджете обращений к целевой функции и экспериментально выясняем, на чём на самом деле держится кооперация. В комплекте — расширяемый класс для сборки собственных кооперативных портфелей из любых алгоритмов серии.


Моделирование рынка: Position View (X)
Нам необходим способ обработки создаваемых графических объектов. Предложение, представленное в предыдущей статье, отлично подходит для некоторых сценариев. В данном случае нам потребуется нечто более сложное, учитывая специфику рассматриваемой проблемы. Поэтому мы не будем пытаться заменить существующие в MetaTrader 5 механизмы управления ZOrder и, конечно же, проверять, какой объект находится на переднем плане или скрыт другим объектом. Мы сделаем нечто совершенно другое. Здесь я покажу, какие изменения необходимо внести в код, чтобы задействовать часть того, что MetaTrader 5 уже делает за нас.


Анализ CSV-данных (Часть 6): Нормализация результатов по нескольким брокерам и сверка CSV между платформами
В статье представлен фреймворк нормализации CSV-данных от нескольких брокеров. Подключаемый файл MQL5 дополняет экспорт брокерскими метаданными. Модуль Python устраняет расхождения схем — различия в разрядности котирования, соглашениях о пунктах, именовании символов, смещениях часовых поясов, моделях учёта комиссии и валютах номинирования счёта и прибыли — и формирует единый канонический набор данных. Сравнительные визуализации распределений проскальзывания и результатов после учёта издержек позволяют надёжно сопоставлять результаты стратегии между разными брокерскими средами без незаметного искажения данных.


Возможности Мастера MQL5, которые вам нужно знать (Часть 95): Использование DSU и DBN в пользовательском классе сигнала
В этой статье мы переключимся на пользовательский класс Мастер MQL5 (MQL5 Wizard), который анализирует сигналы входа. На этот раз наш пользовательский класс называется ‘CSignalDSUDBN’ и построен на сочетании алгоритма Disjoint Set Union (DSU) и сети Deep Belief Network (DBN). Как и в предыдущих статьях этой серии, нашу модель можно протестировать с использованием советников, собранных с помощью Мастера MQL5, которые можно настраивать с помощью различных трейлинг-стопов и классов управления капиталом.


Моделирование рынка: Position View (IX)
В данной статье, которая станет поворотным моментом, мы начнем более глубоко изучать взаимодействие между разрабатываемыми нами приложениями для обеспечения полной поддержки системы повторов и симуляции. Здесь мы проанализируем проблему, которая, с одной стороны, довольно неприятна, но с другой — очень интересна для объяснения и решения. Проблема заключается в следующем: как вернуть линии тейк-профита и стоп-лосса после того, как они были удалены, и сделать это без использования терминала путем выполнения операции прямо на графике. На первый взгляд, это кажется простым. Однако, существуют несколько препятствий, которые необходимо преодолеть.


Анализ CSV-данных (Часть 5): Потоковая передача CSV-данных в реальном времени из активных сессий MetaTrader 5
В статье описывается фреймворк экспорта данных в реальном времени для MetaTrader 5, построенный на основе слабо связанной трёхуровневой архитектуры. Компонент MQL5 пакетирует записи по барам и тикам с помощью буфера записи и ежедневно выполняет ротацию CSV-файлов; демон Python читает поток дописываемых данных в режиме tail, отображает панель мониторинга в реальном времени и отмечает превышения порогов аномалий. Демонстрационный индикатор показывает точки интеграции, обеспечивая мониторинг в реальном времени, прозрачность и прослеживаемость во время торговых сессий.

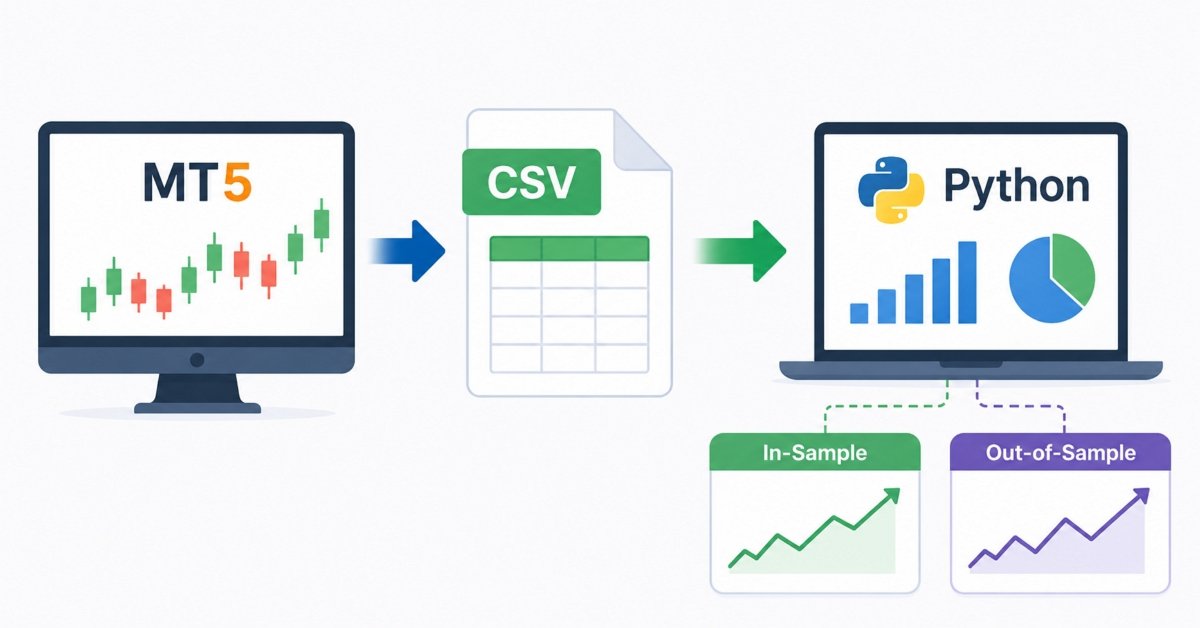
Анализ CSV-данных (Часть 4): Разработка автоматизированного Python-решения для сравнительного анализа и валидации стратегий MQL5
В статье представлен воспроизводимый пайплайн передачи данных из MetaTrader 5 в Python для масштабного исследования индикаторов. Схема экспорта MQL5 фиксирует обязательные столбцы, включая пользовательские счётчики задержки и ложных срабатываний. Базовый модуль выполняет сопоставление результатов с одинаковыми параметрами по инструментам и таймфреймам, а модуль walk-forward-валидации жёстко фиксирует оптимум, найденный на окне InSample, и оценивает его на ранее не виденных данных OutSample OutSample. В результате читатель получает несмещённые метрики устойчивости и автоматизацию, устраняющую смещение из-за ручного отбора.


Династический алгоритм — Dynastic Optimization Algorithm (DOA)
В статье реализован и разобран Dynastic Optimization Algorithm в рамках фреймворка C_AO на MQL5. Мы воспроизводим каноническую модель, закрываем неописанные в первоисточниках места и тестируем алгоритм на стенде с фиксированным бюджетом и ростом размерности. Показана причина деградации каноники и предложена модификация оператора с разреженной мутацией. Читатель получит рабочий класс и рекомендации по настройке для задач с дискретными параметрами.

Анализ CSV-данных (Часть 3): Построение аналитического пайплайна на Python для CSV-экспорта из MetaTrader 5
MetaTrader 5 предоставляет обширные данные о результатах, но ограниченные возможности структурного анализа. В статье показано, как экспортировать результаты из MQL5 в CSV и построить пять визуализаций на Python, раскрывающих согласованность параметров между активами, компромисс между задержкой и шумом, деградацию результатов при walk-forward-валидации, распределение глубины и длительности просадок, а также внутридневные кластеры по часам и дням недели. Единый модуль автоматизации запускает полный пайплайн для каждого нового файла экспорта и обеспечивает воспроизводимую диагностику.


Анализ CSV-данных (Часть 2): Построение конвейера экспорта и парсинга CSV промышленного уровня для количественного анализа стратегий
Файловая система MQL5 работает в строгой песочнице. Понимание флагов доступа и правил разрешения путей лежит в основе любого надёжного пайплайна экспорта. В статье создаётся класс CCSVExporter, который отвечает за создание файлов, безопасное дописывание и механизмы восстановления при ошибках. Также рассматриваются разбор CSV-файлов, токенизация полей, конфликты параллельного доступа и стратегии буферизации записи при интенсивных сериях оптимизации.

Анализ CSV-данных (Часть 1): Механизм экспорта CSV при многоядерной оптимизации в MQL5
При многоядерной оптимизации в MetaTrader 5 результаты могут незаметно теряться, когда параллельные агенты одновременно обращаются к одному CSV-файлу. Повторно используемый механизм экспорта MQL5 применяет итерационную спин-блокировку, чтобы надёжно открыть файл и добавлять строки без потерь. Он сохраняет пользовательские метрики, включая коэффициент Сортино, среднюю продолжительность сделки и показатели качества сигналов — запаздывание и частота ложных разворотов (whipsaws) — в сводном CSV-файле для последующей аналитической обработки.


Возможности Мастера MQL5, которые вам нужно знать (Часть 78): Стратегии на основе осцилляторов Gator и A/D для повышения устойчивости на рынке
В статье представлена вторая часть структурированного подхода к торговле с использованием осцилляторов Gator и накопления/распределения. На примере пяти новых паттернов автор показывает, как отфильтровывать ложные движения, выявлять ранние развороты и сопоставлять сигналы на разных таймфреймах. Благодаря понятным примерам кода и результатам тестирования данный материал помогает связать теорию с практикой разработки на MQL5.


Валютный граф и справедливая цена 28 пар через DFS по кросс-путям
В статье показано, как вместо треугольного арбитража использовать полный валютный граф из 8 валют и 28 пар. Для каждой пары DFS перечисляет простые кросс‑пути длиной от 2 до N рёбер, а справедливая цена получается как взвешенное геометрическое среднее в лог‑пространстве. Отклонение рынка от этой оценки служит источником mean‑reversion сигналов.


Алгоритм бактериальной эволюции Нумаоки для быстрой адаптации (NBE)
Рассматриваем модель Нумаоки как агентную колонию с энергией, гибелью-делением и плазмидным переносом, ориентированную на быструю адаптацию. Переносим её в каркас C_AO: энергобаланс с популяционно-относительным приходом, хемотаксис-поиск, рулетка по энергии; приводим псевдокод и MQL5-реализацию. Проводим тестирование на Hilly, Forest и Megacity, показывая поведение и ограничения модели на статике для практического использования.


Создание индикатора ZigZag со статистикой волн в MQL5
Индикатор ZigZag дополняется количественной оценкой длин волн: для восходящих и нисходящих движений считаются текущая длина, максимум, минимум, среднее и медиана, обновляемые на каждом новом баре. Разбираются ключевые элементы реализации: поиск экстремумов в скользящем окне, конечный автомат пивотов, инкрементальный пересчёт и отключение визуального слоя в тестере. Практическая польза — объективные численные ориентиры вместо визуальной оценки на глаз.


Создание пользовательских индикаторов в MQL5 (Часть 11): Улучшение футпринт-графика с помощью слоёв рыночной структуры и ордер-флоу
В статье MQL5-индикатор футпринт-графика расширяется слоями рыночной структуры и ордер-флоу: барами объёмного профиля, точкой контроля (Point of Control, POC), подсветкой зоны стоимости (value area), выявлением последовательных дисбалансов, зонами поглощения, а также маркерами single print (одиночных принтов) и unfinished business (незавершённой аукционной отработки экстремума). Мы расширим структуры данных бара, добавим функции для POC/зоны стоимости, дисбаланса и поглощения, а также построим конвейер отрисовки с фиксированным порядком слоёв. Вы получите готовые входные параметры, метаданные и утилиты отрисовки для интеграции и настройки этих слоёв в индикаторе.


Создание пользовательских индикаторов в MQL5 (Часть 10): Дополнение футпринт-графика информационным блоком настроений по объёму по каждому бару
В статье показано, как улучшить MQL5-индикатор футпринта: над каждой свечой добавляется компактный информационный блок, отражающий настроения по объёму и в котором отображаются чистая дельта, общий объём и процентное соотношение покупок и продаж. Мы реализуем сглаженную отрисовку с суперсэмплингом, скруглённые углы с помощью растеризации дуг и четырёхугольных примитивов, а также попиксельное альфа-смешивание. Вспомогательные инструменты включают преобразование цветов в ARGB, сканлайновую растеризацию и понижающую дискретизацию бокс-фильтром. Блок позволяет быстро оценивать настроения по объёму и остаётся разборчивым при разных уровнях масштаба.


Ассоциативные правила и теория вероятностей на Форекс: Фильтр сигналов без нейросетей и без магии
Рассматриваем альтернативу нейросетевым фильтрам сигналов: ассоциативные правила и базовую теорию вероятностей в MQL5, без Python и внешних библиотек. Показано, как дискретизировать рыночные условия (RSI, EMA, ATR, импульс, сессия), собрать статистику по support, confidence, lift и edge с сглаживанием Лапласа и применять результат как прозрачный входной фильтр перед сделкой.