Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Модули прогнозирования и планирования)
Статья продолжает адаптацию фреймворка UncAD к алгоритмическому трейдингу и фокусируется на модулях прогнозирования и планирования. Унитарные рыночные ряды заменяют участников сцены, а состояние счёта играет роль ego-агента. Реализованы CNeuronUncADUGP и CNeuronUncADUGPL, которые связывают прогноз, карту рыночных состояний и неопределённость с торговым контекстом, чтобы формировать согласованные сценарии и подготавливать решения по входу, удержанию и снижению риска.


Преодоление ограничений машинного обучения (Часть 3): Новый взгляд на неустранимую ошибку
В этой статье мы по-новому взглянем на скрытый, геометрический источник ошибок, который незаметно формирует каждое предсказание, сделанное вашими моделями. Переосмысливая то, как мы оцениваем и применяем прогнозы машинного обучения в трейдинге, мы показываем, как эта упущенная из виду перспектива может способствовать принятию более взвешенных решений, повышению доходности и более разумному способу работы с моделями, которые, как нам казалось, мы уже понимаем.

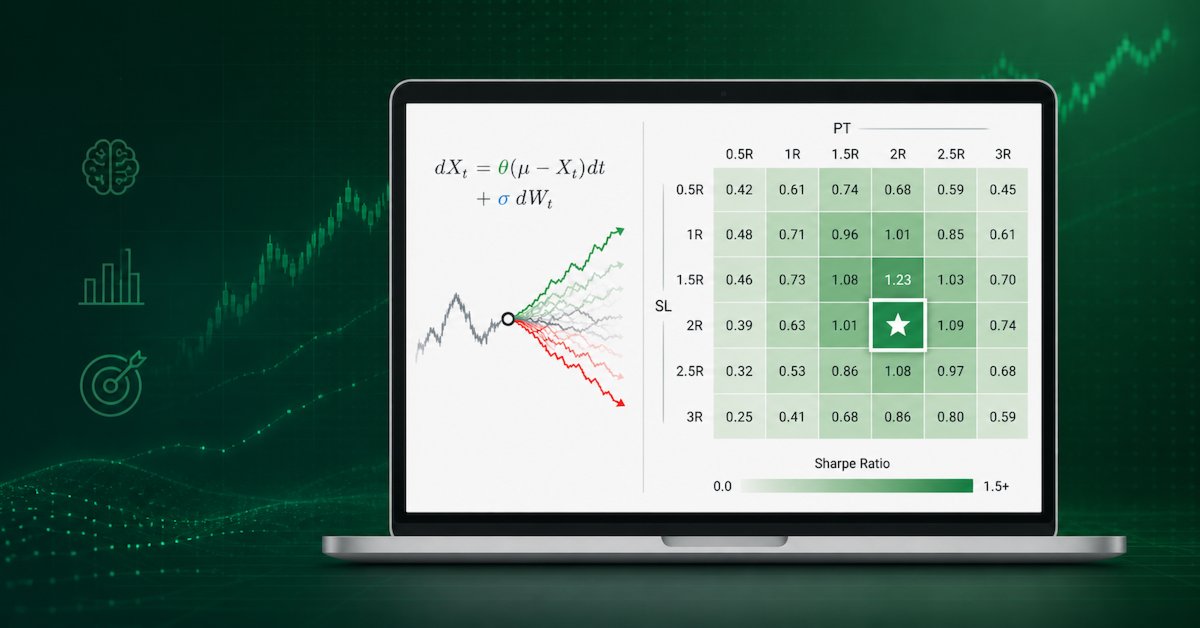
Архитектура машинного обучения для MetaTrader 5 (Часть 15): Как калибровать уровни тейк-профита и стоп-лосса по синтетическим данным
В статье применяется оптимальное торговое правило из главы 13 AFML для задания уровней тейк-профита и стоп-лосса без внутривыборочной калибровки. Мы моделируем P&L после входа дискретным процессом Орнштейна–Уленбека, выполняем поиск по 100 000 траекториям и используем Python, multiprocessing и параллельное ядро Numba с декоратором @njit (в 242 раза быстрее). Результат — оптимальная пара (PT, SL) для трех спецификаций прогноза с учетом дневного лимита убытков, установленного проп-фирмой.


Интеграция MQL5 с пакетами обработки данных (Часть 5): Адаптивное обучение и гибкость
В этой части основное внимание уделяется созданию гибкой, адаптивной торговой модели, обученной на исторических данных XAUUSD. Мы подготовим ее к экспорту в ONNX и потенциальной интеграции в системы реальной торговли.


Преодоление ограничений машинного обучения (Часть 2): Отсутствие воспроизводимости
В статье рассматривается, почему результаты торговли могут значительно различаться у разных брокеров, даже при использовании одной и той же стратегии и финансового символа, из-за децентрализованного ценообразования и расхождений в данных. Эта статья помогает разработчикам MQL5 понять, почему их продукты могут получать неоднозначные отзывы на MQL5 Marketplace, и призывает разработчиков адаптировать свои подходы к конкретным брокерам для обеспечения прозрачных и воспроизводимых результатов. В случае широкого распространения это может стать важной, узкоспециализированной передовой практикой, которая принесет пользу нашему сообществу.


Построение моделей волатильности в MQL5 (Часть I): Первичная реализация
В этой статье мы представляем библиотеку MQL5 для моделирования волатильности, разработанную так, чтобы функционировать аналогично пакету arch в Python. В настоящее время библиотека поддерживает спецификацию распространённых моделей условного среднего: HAR, AR, Constant Mean и Zero Mean, а также моделей условной волатильности: Constant Variance, ARCH и GARCH.


Переосмысливаем классические стратегии (Часть 17): Моделирование технических индикаторов
В этом обсуждении мы сосредоточимся на том, как можно преодолеть "стеклянный потолок", создаваемый классическими методами машинного обучения в сфере финансов. Похоже, что самое главное ограничение ценности, которую можно извлечь из статистических моделей, заключается не в самих моделях — ни в данных, ни в сложности алгоритмов, — а скорее в методологии, которую мы используем для их применения. Другими словами, истинным узким местом может быть то, как мы используем модель, а не ее собственный потенциал.

Возможности Мастера MQL5, которые вам нужно знать (Часть 70): Использование паттернов SAR и RVI с сетью экспоненциального ядра
В предыдущей статье мы представили пару индикаторов SAR и RVI. Здесь мы рассмотрим, как их можно расширить с помощью машинного обучения. SAR и RVI представляют собой взаимодополняющую пару, сочетающую в себе тренд и импульс. Наш подход к машинному обучению использует сверточную нейронную сеть (convolution neural network), которая задействует экспоненциальное ядро (Exponential kernel) для определения размеров своих ядер и каналов при настройке прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


Нейросети в трейдинге: От рыночного шума к устойчивому торговому плану (Окончание)
Продолжается адаптация MomAD к алгоритмическому трейдингу: собран класс CNeuronMomAD, объединяющий UncAD с модулями согласования и уточнения сценариев (TTM, MPI). Разобраны этапы последовательного обучения модели и тестирование на EURUSD H1 за январь–апрель 2026 года. Статья фокусируется на интеграции в общий вычислительный контур и практических выводах по управлению риском при положительном результате.

Машинное обучение и Data Science (Часть 39): Тестируем связку новостей с ИИ
Новости оказывают существенное влияние на финансовые рынки, особенно если говорить о важнейших публикациях, например по занятости в несельскохозяйственном секторе (Non-Farm Payrolls, NFPs). Мы не раз видели, как один единственный заголовок может спровоцировать резкие колебания цен. В этой статье мы рассмотрим в деталях связку новостей и возможностей искусственного интеллекта.


Нейросети в трейдинге: Адаптивная факторная токенизация (Основные компоненты)
Продолжаем перенос современных подходов, предложенных авторами фреймворка MTmixATT, на задачи финансовых временных рядов. Представлены практические реализации модулей Multi-Mix Attention и разреженного выбора эксперта, позволяющие структурировать признаки и формировать динамически адаптивных экспертов на основе текущих рыночных данных. Особое внимание уделено оригинальности подхода и его потенциалу для адаптивного структурного анализа рынка.


Мультиброкерский и мультивалютный граф: симуляция арбитражной торговли
Статья описывает воспроизводимый графовый арбитражный сканер для MetaTrader 5 и Python. Шесть M1‑потоков по EURGBP, EURUSD и GBPUSD объединяются во временной мультиграф, где прямые конвертации считаются по Bid, обратные — по 1/Ask, а параллельные источники конкурируют на каждой ноге. Проверяются пять фиксированных циклов, цены синхронизируются по минуте без forward fill, после издержек выбирается один лучший маршрут на минуту для однозначного исторического результата.


Нейросети в трейдинге: Долговременная память торговых сценариев (Окончание)
В статье отдельные компоненты VLADriver-RAG объединяются в единую торговую систему с долговременной памятью завершённых сценариев. Показана последовательность подготовки рыночного представления, обучения Актёра и Критика, формирования базовой памяти и последующей адаптации модели с использованием найденного опыта. Практическая часть позволяет проследить весь цикл до проверки полученной системы на EURUSD H1 вне обучающей выборки.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (Окончание)
Статья завершает адаптацию D2Skill к алгоритмической торговле и собирает полный учебный контур. Разобраны обучение Forecast, базового Актёра и Критиков, формирование Task и Step Skills и калибровка Utility на парных траекториях. Для каждого шага приведены настройки, кодовые точки интеграции и контрольные метрики. Итоговое OOS‑сравнение одной политики с памятью и без неё показывает влияние двухуровневой памяти на результат и риск.


Алгоритм оптимизации на основе коронавируса — Corona Virus Optimization (CVO)
Описываем и реализуем CVO: заражение как генерация кандидатов, покоординатное нормальное возмущение, динамическая популяция. Алгоритм интегрирован в C_AO и проверен на стандартном бенчмарке. Разбор выявляет масштабную причину стагнации и даёт прикладное решение — переход к относительному шагу по ширине диапазона; код готов к использованию.


Индикатор средней цены входа маркет-мейкера
В статье исследуется, можно ли по обычным данным MetaTrader 5 оценить среднюю стоимость позиции пассивной стороны рынка, если реальные сделки и позиции маркет-мейкеров недоступны. Пошагово строится модель: от оценки направленного потока и виртуальной позиции до Inventory Basis, Reservation Price по Avellaneda–Stoikov и адаптивных Bid/Ask с учётом токсичности потока.

Возможности Мастера MQL5, которые вам нужно знать (Часть 68): Использование паттернов TRIX и процентного диапазона Уильямса с сетью косинусного ядра
В продолжение нашей предыдущей статьи, где мы представили пару индикаторов TRIX и процентного диапазона Уильямса, мы рассмотрим, как эту пару индикаторов можно расширить с помощью машинного обучения. TRIX и процентный диапазон Уильямса представляют собой взаимодополняющую пару, отражающую тренд и уровни поддержки/сопротивления. Наш подход на основе машинного обучения использует сверточную нейронную сеть (convolution neural network), в архитектуре которой задействуется косинусное ядро (cosine kernel) при точной настройке прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


Нейросети в трейдинге: От единственного прогноза к пространству рыночных сценариев (кодовая книга сценариев)
Статья описывает переход к многосценарному прогнозу на базе ORION: создаётся кодовая книга рыночных прототипов с EMA-памятью и слой, объединяющий генератор, роутер и оценку неопределённости. Такой модуль формирует траектории, их априорные вероятности и допустимый разброс, что позволяет учитывать альтернативные продолжения рынка при проектировании торговых решений.


Архитектура машинного обучения для MetaTrader 5 (Часть 16): Вложенная кросс-валидация для несмещённой оценки
В статье представлен конвейер вложенной кросс-валидации V-in-V для финансовых данных, который устраняет утечку информации в трех точках принятия решений: подбор гиперпараметров, калибровка и итоговая оценка. Временное разделение на три зоны изолирует внутренний walk-forward поиск с правилом 1-SE от внешней walk-forward или CPCV-оценки, а изотоническая OOF (out-of-fold) калибровка обучается независимо. Итоговый UnifiedValidationCalibrator дает несмещенные оценки на вневыборочных данных и хорошо откалиброванные вероятности для продакшена.


Нейросети в трейдинге: от рыночного шума к устойчивому торговому плану (MomAD)
В статье рассматривается адаптация идей MomAD к задачам нейросетевого трейдинга. Основное внимание уделено проблеме нестабильности торговых решений, когда модель слишком часто меняет сценарий и разрушает прибыльный план. Описаны теоретические основы Momentum-Aware Planning, расстояния Хаусдорфа и их перенос в латентное пространство рыночных состояний. В практической части реализован базовый OpenCL-механизм оценки расхождения между сценариями.


Переосмысливаем классические стратегии (Часть 20): Современная интерпретация стохастического осциллятора
В этой статье демонстрируется, как стохастический осциллятор (классический технический индикатор) можно использовать не только как инструмент торговли на возврате к среднему. Рассматривая индикатор с другой аналитической точки зрения, мы показываем, как знакомые стратегии могут раскрыть новую практическую ценность и лечь в основу альтернативных торговых правил, включая интерпретации следования за трендом. В конечном счете, в статье рассказывается о том, как каждый технический индикатор в терминале MetaTrader 5 содержит скрытый потенциал и как вдумчивый подход методом проб и ошибок позволяет выявить содержательные интерпретации, которые не лежат на поверхности.

Возможности Мастера MQL5, которые вам нужно знать (Часть 66): Использование паттернов FrAMA и индекса силы с ядром скалярного произведения
Индикатор FrAMA и осциллятор индекса силы (Force Index) — инструменты анализа тренда и объема, которые можно использовать в паре при разработке советника. В продолжение нашей предыдущей статьи, в которой мы представили эту пару, рассмотрим применимость к ней машинного обучения. Мы используем сверточную нейронную сеть (convolution neural network), которая применяет ядро скалярного произведения (dot-product kernel) для построения прогнозов на основе входных данных этих индикаторов. Это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


Нейросети в трейдинге: Когнитивная инерция в анализе финансовых рынков (модуль временной согласованности)
В статье продолжается адаптация фреймворка CogDriver к финансовым временным рядам. Основное внимание уделено модулю временной согласованности TCM, который связывает текущее рыночное состояние с памятью ранее сохранённых запросов (Query). Разбираются ранжируемая память, расчёт оценки (Score) через Flash-Attention, обновление слотов памяти средствами OpenCL и построение слоя CNeuronCogDriverRankTCM в MQL5, что даёт готовый контур временной согласованности для последующих торговых моделей.

Нативная реализация RSA-шифрования на MQL5
В MQL5 отсутствует встроенная асимметричная криптография, из-за чего безопасный обмен данными по незащищённым каналам вроде HTTP становится затруднительным. В этой статье представлена чистая реализация RSA на MQL5 с использованием схемы дополнения PKCS#1 v1.5, позволяющая безопасно передавать сеансовые ключи для AES и небольшие блоки данных без внешних библиотек. Такой подход обеспечивает уровень безопасности, похожий на HTTPS, поверх обычного HTTP и, более того, закрывает важный пробел в защищённой коммуникации для приложений MQL5.


Управление позициями: Пирамидальное наращивание прибыльных позиций при снижающемся риске
Представляем CPyramidBridge, тонкий слой на MQL5, который сопоставляет результаты определения размера ставки с CPyramidEngine. Этот мост применяет вероятностный подход к расчету начального объема позиции, обеспечивает входной контроль с учетом доступных лимитов, активирует добавления к позиции на основе динамической дивергенции, адаптирует трейлинг-стоп к оценкам резерва и синхронизирует сигналы на закрытии пирамиды, что позволяет советнику преобразовывать уверенность модели и текущую параллельную активность сигналов в структурированную пирамиду с уменьшающимся риском.


Реализация модели гауссовской смеси в MQL5
В статье рассматриваются теоретические основы и практическая реализация модели смеси нормальных распределений (Gaussian Mixture Model) на языке MQL5. Представлен класс CGMM и примеры его использования, а также методология выбора оптимального количества компонентов модели с помощью информационных критериев AIC/BIC. Значительное внимание уделяется принципу работы EM-алгоритма — признанного стандарта при обучении вероятностных моделей со скрытыми(латентными) переменными. Реализована поддержка режима обучения MAP и инициализация параметров с помощью K-Means++. Готовый инструмент для кластеризации, оценки многомерной плотности и генерации данных теперь доступен и в MetaTrader 5.


Архитектура системы машинного обучения в MetaTrader 5 (Часть 4): Скрытый изъян пайплайна финансового ML — одновременность меток
Узнайте, как исправить критический изъян в финансовом машинном обучении, который приводит к переобученным моделям и плохой работе в реальной торговле, — одновременность меток. При использовании метода тройного барьера (triple-barrier) обучающие метки перекрываются во времени, нарушая базовое предположение IID большинства ML-алгоритмов (алгоритмов машинного обучения). В статье показано практическое решение через взвешивание наблюдений: как измерять временное перекрытие торговых сигналов, рассчитывать взвешивание наблюдений с учётом уникальной информации и применять эти веса в scikit-learn для построения более устойчивых классификаторов. Освоение этих техник поможет сделать торговые модели более устойчивыми, надёжными и прибыльными.


Алгоритм оптимизации на основе кровеносной системы — Circulatory System Based Optimization (CSBO)
CSBO — алгоритм, вдохновлённый кровеносной системой, рассматривается как разностно-ориентированный метод: венозное движение, систематический круг с кроссовером и лёгочная мутация. Приведена реализация в виде класса C_AO_CSBO для MQL5 с переводом в максимизацию, нормировкой шагов и двухфазными эпохами. Представлены итоги, исходники и практические настройки.


Машинное обучение и Data Science (Часть 47): Прогнозирование рынка с помощью модели DeepAR на Python
В этой статье мы попробуем спрогнозировать движения рынка с помощью достаточно хорошей модели прогнозирования временных рядов под названием DeepAR. Модель представляет собой сочетание глубоких нейронных сетей и авторегрессионных свойств, характерных для таких моделей, как ARIMA и VAR (векторная авторегрессионная модель).


Нейросети в трейдинге: От единственного прогноза к пространству рыночных сценариев (сценарное кросс-внимание)
Статья вводит промежуточный слой между Forecast и торговой политикой. CNeuronScenarioCrossAttention по отдельности анализирует сценарии, не смешивая их траектории, включает оценку неопределённости и применяет априорные вероятности только после содержательной интерпретации. Для Актёра используется исторический контекст, Критик работает без памяти. На выходе — компактные контексты для принятия решения.


ARD-регрессия на MQL5: автоматический отбор признаков и случайные признаки Фурье
Статья посвящена ARD-регрессии как байесовскому методу отбора признаков и применению случайных признаков Фурье (Random Fourier Features) для учета нелинейностей в рамках линейной модели. К статье прилагаются классы ARDRegression и CRBFSampler. Проводится сравнительный анализ точности и производительности реализации на MQL5 с эталонным классом из библиотеки scikit-learn.


Нейросети в трейдинге: Адаптация прогноза при смене рыночного режима (Окончание)
Завершаем адаптацию фреймворка OMPB к торговой модели средствами MQL5. Новый слой встраивается в энкодер состояния рынка между RankTCM и ScenarioForecast. Мы рассматриваем двухэтапное обучение Forecast, разделение истории на Reference и Calibration, фиксацию базовой модели и последующую калибровку OMPB. В практической части показано переключение режимов слоя, контроль неизменности замороженных компонентов и итоговое тестирование системы на данных 2026 года.


Алгоритм оптимизации шимпанзе: от ChOA к BChimp
Алгоритм оптимизации шимпанзе (ChOA) подражает групповой охоте приматов с разделением ролей, а его бинарная ветвь BChimp переносит эту механику в задачи отбора признаков. Реализуем непрерывное ядро в C_AO, по пути находим и исправляем унаследованный дефект коэффициента — незаметный за бинаризацией, но разрушающий поиск в непрерывной области. Аннотация даёт готовую реализацию и практические выводы о качестве и устойчивости поиска.


Алгоритм оптимизации койотов — Coyote Optimization Algorithm (COA)
Представляем MQL5-реализацию Coyote Optimization Algorithm: стаи с локальными альфами, медианная тенденция и встроенный кроссовер обеспечивают параллельное исследование областей пространства и контроль преждевременной сходимости. Алгоритм встроен в C_AO и проверен на стандартном стенде и композитном античит-тесте. В статье — код, псевдокод и разбор операторов, позволяющие применить COA для оптимизации параметров торговой системы.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (Банк навыков)
Статья описывает переход от одного навыка к управляемому банку, где опыт хранится как векторные латентные коррекции и извлекается по контексту. Разбираем фильтры сходства, подтверждение Candidate, правила вытеснения с учётом Utility и защитные периоды. Реализация на MQL5 и OpenCL выполняет ключевые вычисления на GPU, что даёт воспроизводимый pipeline retrieval–update без смешения конфликтующих режимов рынка.


Нейросети в трейдинге: Habi — быстрое принятие решений без сложного планирования
Адаптируем фреймворк Habi для алгоритмической торговли на финансовых рынках. Его основной принцип — перенос опыта сложного планирования в генеративную политику для быстрого принятия решений. Модель учитывает рыночные данные и состояние счёта, формирует варианты управления торговой позицией, а Critic оценивает их потенциальные результаты. Для обучения используются эталонные действия Oracul. Рассматриваем архитектуру торговой адаптации и реализацию OpenCL-кернелов пакетного семплирования и обратного распространения градиентов.


Нейросети в трейдинге: Долговременная память торговых сценариев (RAG-память)
Статья продолжает адаптацию фреймворка VLADriver-RAG к задачам алгоритмической торговли и описывает переход от отдельной сценарной ячейки к ограниченной двухуровневой памяти. Рассматриваются добавление и консолидация завершённого опыта, многоэтапный GPU-поиск глобального Top-K и формирование RAG-токенов с параметрами действия, релевантностью и средним результатом. Память сохраняет опыт вне весов сети и возвращает Актёру компактный исторический контекст при предсказуемом времени чтения.


Нейросети в трейдинге: Диффузионная генерация торговых планов (Окончание)
Завершаем адаптацию DPCC к задачам финансовых рынков. На основе ранее разработанной торговой модели AC-SRM объединяем диффузионного Актёра, прогноз ценовых сценариев и двух распределительных Критиков. Рассматриваем подготовку рыночного представления, обучение на исторических планах и последующие TD-обновления торговой политики. Представляем результаты тестирования на EURUSD H1 за январь–май 2026 года. Несмотря на положительный финансовый результат, существенная просадка и ограниченный объём испытаний не позволяют делать выводы об устойчивости модели.

Возможности Мастера MQL5, которые вам нужно знать (Часть 76): Использование паттернов Awesome Oscillator и каналов конвертов с обучением с учителем
В продолжение нашей предыдущей статьи о паре индикаторов Awesome Oscillator и каналов конвертов (Envelope Channels), мы рассмотрим, как эту пару можно улучшить с помощью обучения с учителем. Awesome Oscillator и канал конвертов — это взаимодополняющее сочетание инструментов, позволяющих выявлять тренды и создавать уровни поддержки/сопротивления. Наш подход к обучению с учителем представляет собой сверточную нейронную сеть (CNN), которая использует ядро скалярного произведения (Dot Product Kernel) с механизмом внимания во времени (Cross-Time-Attention) для определения размеров своих ядер и каналов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для сборки советника.


Причинный граф как признак машинного обучения
В статье условный граф причинности Грейнджера по 10 валютным парам и трём таймфреймам преобразуется в числовые признаки для CatBoost и MQL5. Абляция сравнивает модели price-only, graph-only и price+graph: графовые признаки почти не работают самостоятельно, но в сочетании с ценой улучшают контекст, режимную фильтрацию и риск. На форварде совместная модель показала более высокий Profit Factor и меньшую просадку.