Статьи об интеграции MetaTrader 5 с помощью языка MQL5

Задачи, которые встают перед трейдером, интересны и, зачастую, требуют нестандартных подходов. Здесь вы найдете статьи, в которых предлагаются самые неожиданные решения для оценки, анализа и обработки ценовых данных и результатов торговли. Подключение баз данных и ICQ, использование OpenCL и социальных сетей, использование Delphi и C# - всё это затрагивают авторы предлагаемых статей.
Читайте, и вы узнаете, как использовать специализированные математические и нейронные пакеты, а также многое другое. Станьте автором и поделитесь уникальными знаниями с MQL5.community.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Разработка MQTT-клиента для MetaTrader 5: методология TDD (финал)
Статья является последней частью серии, описывающей этапы разработки нативного MQL5-клиента для протокола MQTT 5.0. Хотя библиотека еще не готова к использованию, в этой части мы будем использовать наш клиент для обновления пользовательского символа с помощью тиков (или цен), полученных от другого брокера. В конце статьи вы найдете дополнительную информацию о текущем состоянии библиотеки и узнаете о том, чего не хватает для ее полного соответствия протоколу MQTT 5.0, о возможном плане действий и о том, как следить за развитием библиотеки и вносить в нее свой вклад.


Разрабатываем менеджер терминалов (Часть 3): Получаем информацию о счёте и добавляем конфигурацию
Добавляем в наше веб-приложение возможность получения и отображения информации о торговых счетах терминалов: о балансе, прибыли, статусе подключения и другой важной информации. Также реализуем гибкую систему конфигурации, позволяющую управлять параметрами приложения через внешний JSON-файл, и улучшаем пользовательский интерфейс главной страницы.

Создаем индикатор канал Кельтнера с помощью пользовательской графики Canvas на MQL5
В настоящей статье мы создаем индикатор канал Кельтнера с помощью пользовательской графики Canvas на MQL5. Мы подробно описываем интеграцию скользящих средних, расчеты ATR, а также улучшенную визуализацию графиков. Мы также расскажем о тестировании на истории, чтобы оценить эффективность индикатора и получить практическую информацию о трейдинге.

Алгоритм оптимизации центральной силы — Central Force Optimization (CFO)
В этой статье представлен алгоритм оптимизации центральной силы (CFO), вдохновленный законами гравитации. Исследуется, как принципы физического притяжения могут решать оптимизационные задачи, где "более тяжелые" решения притягивают менее успешные аналоги.

Передовые алгоритмы исполнения ордеров на MQL5: TWAP, VWAP и ордера Iceberg
Фреймворк MQL5, предоставляющий розничным трейдерам алгоритмы исполнения институционального уровня (TWAP, VWAP, Iceberg) с помощью унифицированного менеджера исполнения и анализатора эффективности для более плавного и точного разделения ордеров и аналитики.


Модификация Алгоритма оптимизации динго — Dingo Optimization Algorithm M (DOAm)
Представленная в статье авторская модификация алгоритма динго высоко подняла планку для поиска лучшего из лучших алгоритма оптимизации. Возможны ли еще более высокие результаты?


Разрабатываем мультивалютный советник (Часть 23): Приводим в порядок конвейер этапов автоматической оптимизации проектов (II)
Мы стремимся создать систему автоматической периодической оптимизации торговых стратегий, используемых в одном итоговом советнике. С развитием система становится всё более сложной, поэтому время от времени надо смотреть на неё в целом с целью выявления узких мест и неоптимальных решений.


Анализ влияния солнечных и лунных циклов на цены валют
Что если лунные циклы и сезонные паттерны влияют на валютные рынки? Эта статья показывает, как перевести астрологические концепции на язык математики и машинного обучения. Я создал Python-систему с 88 признаками на основе астрономических циклов, обучил CatBoost на 15 годах данных EUR/USD и получил интригующие результаты. Код открыт, методы проверяемы, выводы неожиданны — древняя мудрость встречается с градиентным бустингом.


Моделирование рынка (Часть 06): Перенос данных из MetaTrader 5 в Excel
Многим, особенно тем, кто не занимается программированием, очень сложно передавать информацию между MetaTrader 5 и другими программами. Одной из таких программ является Excel. Многие люди используют Excel для управления и контроля своих рисков, так как это очень хорошая программа, которую легко освоить даже тем, кто не является программистом на VBA. Далее мы рассмотрим, как установить связь между MetaTrader 5 и Excel (очень простой метод).


Алгоритм искусственного атома — Artificial Atom Algorithm (A3)
Реализация алгоритма A3 на MQL5 — метаэвристического метода оптимизации, вдохновленного химическими процессами. Всего 2 настраиваемых параметра, компактность и небольшая популяция обеспечивают высокую скорость работы при достаточном качестве решений.


Алгоритм оптимизации одуванчика — Dandelion Optimizer (DO)
Алгоритм оптимизации одуванчика DO превращает простой полёт семени по ветру в стратегию математического поиска. Три фазы - вихревой подъём, дрейф к центру популяции и приземление по траектории Леви - формируют изящную метафору, которая на практике показывает интересные результаты.


Диалектический поиск — Dialectic Search (DA)
Представляем Диалектический Алгоритм (DA) — новый метод глобальной оптимизации, вдохновленный философской концепцией диалектики. Алгоритм использует уникальное разделение популяции на спекулятивных и практических мыслителей. Тестирование показывает впечатляющую производительность до 98% в задачах малой размерности и общую эффективность 57.95%. Статья объясняет эти показатели и представляет детальное описание алгоритма и результаты экспериментов на различных типах функций.


Создание пользовательской системы определения рыночного режима на языке MQL5 (Часть 1): Индикатор
В этой статье подробно описывается создание системы определения рыночного режима на языке MQL5 с использованием статистических методов, таких как автокорреляция и волатильность. Она предоставляет код для классов, чтобы классифицировать трендовые, диапазонные и волатильные условия, а также пользовательский индикатор.

Построение модели ограничения тренда свечей (Часть 7): Улучшаем нашу модель для разработки советника
В этой статье мы подробно рассмотрим подготовку нашего индикатора для разработки советника. В ходе обсуждения будут рассмотрены дальнейшие усовершенствования текущей версии индикатора с целью повышения его точности и функциональности. Кроме того, мы внедрим новые функции, которые будут отмечать точки выхода, устранив ограничение предыдущей версии, которая определяла только точки входа.


Разработка MQTT-клиента для MetaTrader 5: методология TDD (Часть 3)
Статья является третьей частью серии, описывающей этапы разработки нативного MQL5-клиента для протокола MQTT. В этой части мы подробно описываем применение принципа разработки через тестирование для реализации обмена пакетами CONNECT/CONNACK. В конце этого шага наш клиент ДОЛЖЕН уметь вести себя соответствующим образом при работе с любыми возможными результатами сервера при попытке подключения.

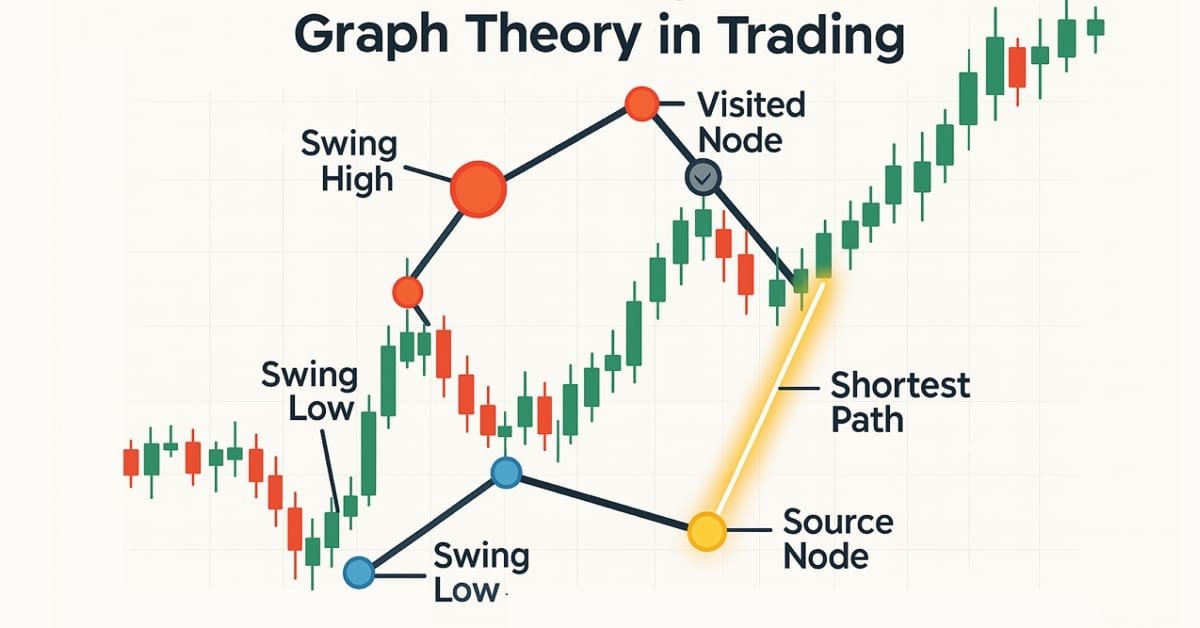
Теория графов: Алгоритм Дейкстры в трейдинге
Алгоритм Дейкстры — классическое решение по поиску кратчайшего пути в теории графов, которое позволяет оптимизировать торговые стратегии путем моделирования рыночных сетей. Трейдеры могут использовать его для поиска наиболее эффективных маршрутов в данных свечного графика.


Создание и тестирование совета из 15 моделей в MetaTrader 5
Статья описывает переход от дебатов четырёх голосов к Council of 15: десять аналитиков, четыре независимых риск-менеджера и Председатель с жёстким регламентом голосования. Разобраны роли участников, трёхфазная архитектура и параллельное исполнение полного цикла за 10–15 секунд. Показаны журнал работы, правила риск-гейта и обратная совместимость, чтобы вы быстро подключили систему к советнику.


Алгоритм биржевого рынка — Exchange Market Algorithm (EMA)
Статья посвящена подробному анализу алгоритма Exchange Market Algorithm (EMA), который вдохновлен поведением трейдеров на фондовом рынке. Алгоритм моделирует процесс торговли акциями, где участники рынка с разным уровнем успеха применяют различные стратегии для максимизации прибыли.


Реализация механизма безубыточности в MQL5 (Часть 2): Безубыток на основе ATR и RRR
В данной статье завершается реализация механизмов безубыточности на основе ATR и RRR в MQL5, а также с нуля разрабатывается класс, позволяющий легко изменять режим безубытка без необходимости повторного ввода параметров. Для оценки эффективности каждого типа безубытка выполняется несколько бэктестов, в рамках которых анализируются их преимущества и недостатки в контексте алгоритмического трейдинга.


Алгоритм оптимизации сновидениями — Dream Optimization Algorithm (DOA)
Популяционный алгоритм оптимизации, вдохновленный спорным и малоизученным феноменом — механизмом человеческих сновидений. Группы агентов с разной "памятью", косинусоидальная модуляция движения и необычное распределение фаз 99/1 — узнайте, как эти особенности влияют на эффективность оптимизации ваших торговых стратегий.


Алгоритм дифференциального поиска — Differential Search Algorithm (DSA)
В статье рассматривается алгоритм дифференциального поиска DSA, имитирующий миграцию суперорганизма в поисках оптимальных условий обитания. Алгоритм использует гамма-распределение для генерации псевдо-стабильного блуждания и предлагает четыре стратегии выбора направления движения с тремя механизмами мутации координат. Какова будет производительность метода?


Машинное обучение и Data Science (Часть 45): Прогнозирование временных рядов на форексе с моделью PROPHET от Facebook
Разработанная компанией Faceboook модель Prophet позволяет прогнозировать временные ряды, чтобы выявлять тенденции, сезонность и влияние праздников с минимальной ручной настройкой. Метод широко применяется для прогнозирования спроса и бизнес-планирования. В этой статье мы исследуем эффективность модели Prophet в прогнозировании волатильности валютных инструментов. Проверим, можно ли ее применять вне контекста традиционных бизнес-задач.

Разработка инструментария для анализа движения цен (Часть 10): Внешние библиотеки (II) VWAP
Освойте возможности VWAP с помощью нашего подробного руководства! Узнайте, как интегрировать анализ VWAP в вашу торговую стратегию, используя MQL5 и Python. Получите максимально полное представление о рынке и улучшите свои торговые решения уже сегодня.


Майнинг данных CFTC на Python и ИИ модель на их основе
Попробуем смайнить даные CFTC, загрузить отчеты COT и TFF через Python, соединить это с котировками MetaTrader 5 и моделью ИИ и получить прогнозы. Что такое отчеты COT на рынке Форекс? Как использовать отчеты COT и TFF для прогнозирования?

Разработка инструментария для анализа движения цен (Часть 12): Внешние библиотеки (III) TrendMap
Движение рынка определяется силами быков и медведей. Существуют определенные уровни, которые рынок соблюдает из-за действующих на них сил. Уровни Фибоначчи и VWAP особенно сильно влияют на поведение рынка. В этой статье мы рассмотрим стратегию, основанную на VWAP и уровнях Фибоначчи для генерации сигналов.

Упрощаем торговлю на новостях (Часть 5): Совершаем сделки (II)
В этой статье мы детально рассмотрим класс управления сделками, включив в него ордера buy stop и sell stop для торговли новостными событиями, а также введем ограничение срока действия этих ордеров, чтобы предотвратить переносы торговли на следующий день. В советник будет встроена функция проскальзывания, которая попытается предотвратить или минимизировать возможное проскальзывание, которое может возникнуть при использовании стоп-ордеров в торговле, особенно во время выхода новостей.

WebSocket для MetaTrader 5 — Асинхронные клиентские соединения с помощью Windows API
В данной статье подробно описывается разработка пользовательской динамически подключаемой библиотеки, предназначенной для упрощения асинхронных клиентских соединений по протоколу WebSocket для программ MetaTrader.


Разработка инструментария для анализа движения цен (Часть 4): Советник Analytics Forecaster
Мы выходим за рамки простого просмотра проанализированных показателей на графиках и переходим к более широкой перспективе, которая включает интеграцию с Telegram. Это позволит отправлять важные результаты непосредственно на мобильное устройство через Telegram.


От новичка до эксперта: Индикатор Market Periods Synchronizer
В настоящем обсуждении мы представляем инструмент синхронизации таймфреймов от старших к младшим, предназначенный для решения проблемы анализа рыночных паттернов, охватывающих периоды старших таймфреймов. Встроенные маркеры периодов в MetaTrader 5 часто ограничены, жестки и их нелегко настроить для нестандартных таймфреймов. Наше решение использует язык MQL5 для разработки индикатора, обеспечивающего динамичный и наглядный способ выравнивания структур старших таймфреймов на графиках младших таймфреймов. Этот инструмент может быть очень полезен для детального анализа рынка. Чтобы узнать больше о его функциях и реализации, приглашаю вас присоединиться к обсуждению.


Алгоритм адаптивного социального поведения — Adaptive Social Behavior Optimization (ASBO): Двухфазная эволюция
Эта статья является продолжением темы социального поведения живых организмов и его воздействия на разработку новой математической модели - ASBO (Adaptive Social Behavior Optimization). Мы погрузимся в двухфазную эволюцию, проведем тестирование алгоритма и сделаем выводы. Подобно тому, как в природе группа живых организмов объединяет свои усилия для выживания, ASBO использует принципы коллективного поведения для решения сложных задач оптимизации.

Возможности Мастера MQL5, которые вам нужно знать (Часть 57): Обучение с учителем совместно со скользящей средней и стохастическим осциллятором
Скользящая средняя и стохастический осциллятор — очень распространенные индикаторы, которые считаются запаздывающими. В минисерии из трех статей, посвященной трем основным формам машинного обучения, мы попытаемся выяснить, оправдана ли эта предвзятость по отношению к этим индикаторам, или же они могут иметь предсказательную силу. Мы проводим анализ с помощью советников, созданных в Мастере.

Интеграция AI-модели в существующую торговую стратегию на MQL5
Данная статья посвящена интеграции обученной модели искусственного интеллекта (например, модели обучения с подкреплением LSTM или прогностической модели на основе машинного обучения) в существующую торговую стратегию на MQL5.

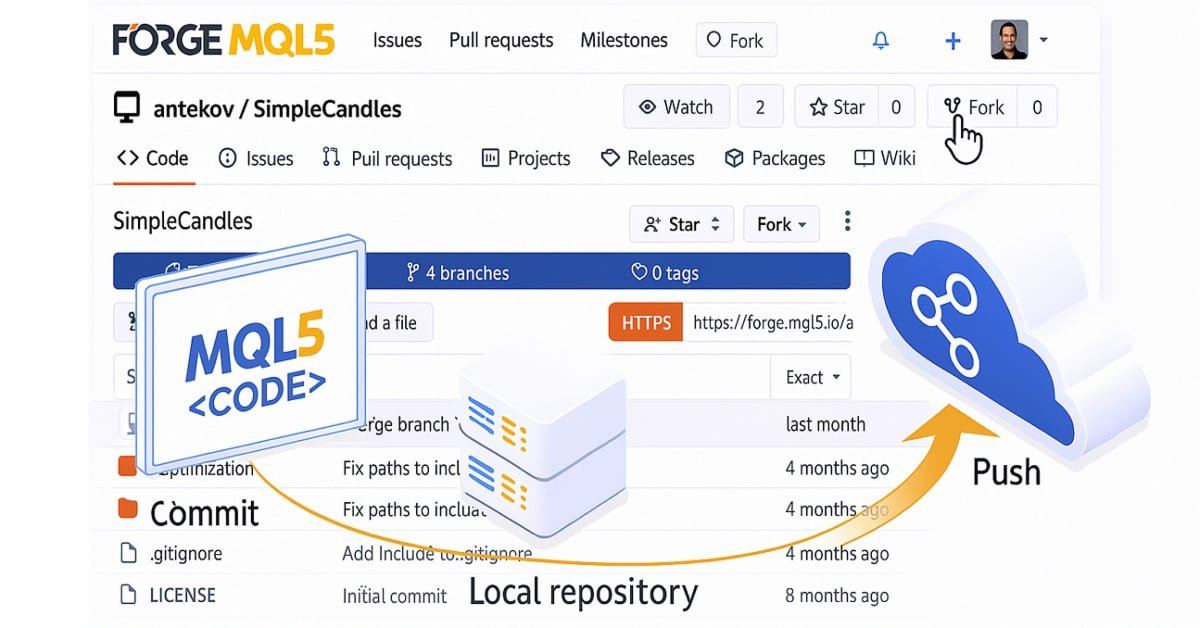
Переходим на MQL5 Algo Forge (Часть 2): Работа с несколькими репозиториями
Рассмотрим один из возможных подходов к организации хранения исходного кода проекта в публичном репозитории. Используя распределение по различным веткам, создадим удобные и понятные правила для развития проекта.

Создание панели торгового администратора на MQL5 (Часть I): Создание интерфейса обмена сообщениями
В данной статье рассматривается создание интерфейса обмена сообщениями для MetaTrader 5, предназначенного для системных администраторов, чтобы облегчить общение с другими трейдерами непосредственно внутри платформы. Недавняя интеграция социальных платформ с MQL5 позволяет быстро транслировать сигнал по разным каналам. Представьте, что вы можете проверять отправленные сигналы одним щелчком мыши — либо "ДА", либо "НЕТ". Читайте дальше, чтобы узнать больше.


Оптимизатор на основе экологического цикла — Ecological Cycle Optimizer (ECO)
Алгоритм ECO (Ecological Cycle Optimizer) представляет собой интересную метафору переноса экологического круговорота в область метаэвристической оптимизации. Идея разделения популяции на трофические уровни — продуцентов, травоядных, плотоядных, всеядных и редуцентов — создаёт иерархическую структуру поиска, где каждая группа вносит свой вклад в общий процесс оптимизации.

Введение в Connexus (Часть 1): Как использовать функцию WebRequest?
Настоящая статья является началом серии разработок для библиотеки под названием “Connexus”, предназначенной для облегчения выполнения HTTP-запросов с помощью MQL5. Цель настоящего проекта - предоставить конечному пользователю такую возможность и показать, как использовать эту вспомогательную библиотеку. Я намеревался сделать его как можно более простым, чтобы облегчить изучение и обеспечить возможность для будущих разработок.

Применение локализованного отбора признаков на Python и MQL5
В настоящей статье рассматривается алгоритм отбора признаков, представленный в статье "Выбор локальных признаков для классификации данных» ('Local Feature Selection for Data Classification') Наргеса Арманфарда и соавторов (Narges Armanfard et al.). Алгоритм реализован на Python для построения моделей бинарных классификаторов, которые могут быть интегрированы с приложениями MetaTrader 5 для логического вывода.


От новичка до эксперта: Подтверждение зон спроса и предложения через статистические данные
Сегодня мы раскрываем часто упускаемую из виду статистическую основу, стоящую за торговыми стратегиями, основанными на спросе и предложении. Используя комбинацию MQL5 и Python в рамках рабочего процесса Jupyter Notebook, мы проводим структурированное, основанное на данных исследование, направленное на преобразование визуальных рыночных предположений в измеримые результаты. В данной статье описан весь исследовательский процесс, включая сбор данных, статистический анализ на основе Python, разработку алгоритма, тестирование и окончательные выводы. Для подробного ознакомления с методологией и результатами исследования, прочтите полную статью.

Создание торговой панели администратора на MQL5 (Часть III): Улучшение графического интерфейса пользователя (GUI) с помощью визуального оформления (I)
В настоящей статье мы сосредоточимся на визуальном оформлении графического интерфейса пользователя (GUI) нашей торговой панели администратора с использованием MQL5. Мы рассмотрим различные методы и функции, доступные в MQL5, которые позволяют настраивать и оптимизировать интерфейс, обеспечивая его соответствие потребностям трейдеров при сохранении привлекательной эстетики.

От новичка до эксперта: Торговля с временной фильтрацией
Просто потому, что тики постоянно прибывают, это не значит, что каждый момент - это возможность торговать. Сегодня мы подробно изучаем искусство выбора времени, сосредоточившись на разработке алгоритма временной изоляции, который поможет трейдерам определять наиболее благоприятные рыночные периоды и торговать в них. Развитие этой дисциплины позволяет розничным трейдерам более точно ориентироваться в институциональных сроках, где точность и терпение часто определяют успех. Присоединяйтесь к этой дискуссии, поскольку мы исследуем науку тайминга и выборочного трейдинга с помощью аналитических возможностей MQL5.