Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Причинно-следственный анализ временных рядов с помощью энтропии переноса
В этой статье обсудим, как можно применить статистические причинно-следственные связи при определении прогностических переменных. Мы рассмотрим связь между причинностью и энтропией переноса, а также представим код на MQL5 для обнаружения направленных переносов информации между двумя переменными.

Переходим на MQL5 Algo Forge (Часть 2): Работа с несколькими репозиториями
Рассмотрим один из возможных подходов к организации хранения исходного кода проекта в публичном репозитории. Используя распределение по различным веткам, создадим удобные и понятные правила для развития проекта.

Введение в Connexus (Часть 1): Как использовать функцию WebRequest?
Настоящая статья является началом серии разработок для библиотеки под названием “Connexus”, предназначенной для облегчения выполнения HTTP-запросов с помощью MQL5. Цель настоящего проекта - предоставить конечному пользователю такую возможность и показать, как использовать эту вспомогательную библиотеку. Я намеревался сделать его как можно более простым, чтобы облегчить изучение и обеспечить возможность для будущих разработок.

Сингулярный спектральный анализ на MQL5
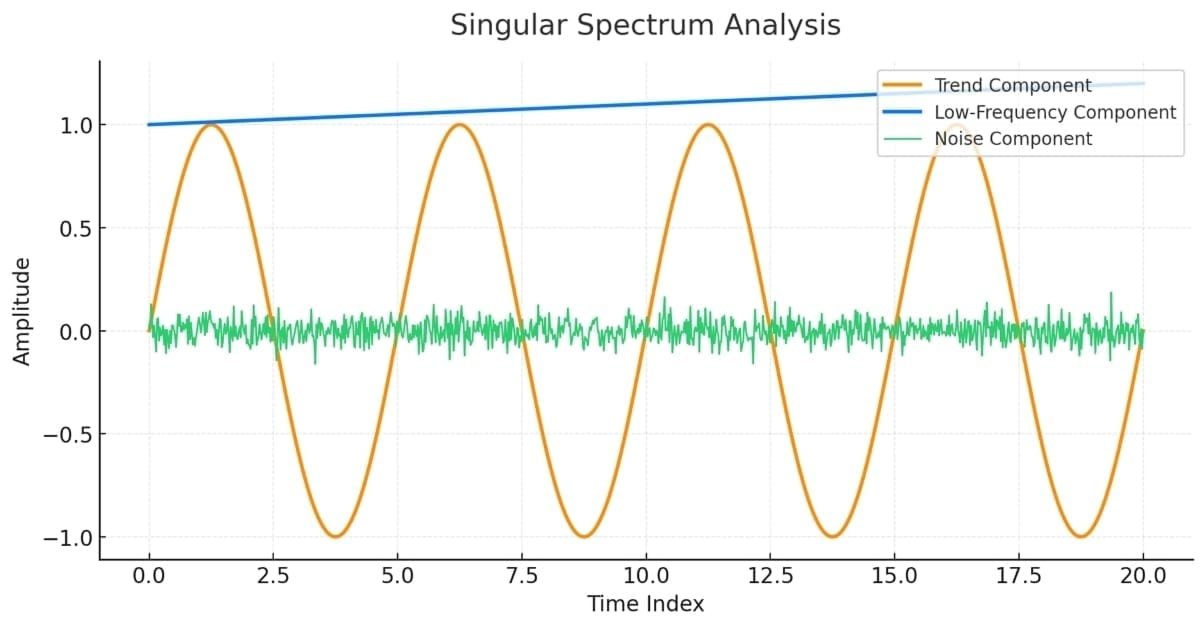
Данная статья предназначена в качестве руководства для тех, кто не знаком с концепцией сингулярного спектрального анализа и хочет получить достаточно знаний, чтобы иметь возможность применять встроенные инструменты, доступные на MQL5.


Компоненты View и Controller для таблиц в парадигме MVC на MQL5: Изменяемые размеры элементов
В статье добавим функционал изменения размеров элементов управления при помощи перетаскивания мышкой граней и углов элемента.


От новичка до эксперта: Подтверждение зон спроса и предложения через статистические данные
Сегодня мы раскрываем часто упускаемую из виду статистическую основу, стоящую за торговыми стратегиями, основанными на спросе и предложении. Используя комбинацию MQL5 и Python в рамках рабочего процесса Jupyter Notebook, мы проводим структурированное, основанное на данных исследование, направленное на преобразование визуальных рыночных предположений в измеримые результаты. В данной статье описан весь исследовательский процесс, включая сбор данных, статистический анализ на основе Python, разработку алгоритма, тестирование и окончательные выводы. Для подробного ознакомления с методологией и результатами исследования, прочтите полную статью.

Метод группового учета аргументов: реализация комбинаторного алгоритма на MQL5
В этой статье мы продолжаем изучение семейства алгоритмов группового учета аргументов. Реализуем средствами MQL5 комбинаторный алгоритм, а также его усовершенствованную версию — комбинаторный селективный алгоритм.

Применение локализованного отбора признаков на Python и MQL5
В настоящей статье рассматривается алгоритм отбора признаков, представленный в статье "Выбор локальных признаков для классификации данных» ('Local Feature Selection for Data Classification') Наргеса Арманфарда и соавторов (Narges Armanfard et al.). Алгоритм реализован на Python для построения моделей бинарных классификаторов, которые могут быть интегрированы с приложениями MetaTrader 5 для логического вывода.


Нейросети в трейдинге: Иерархия навыков для адаптивного поведения агентов (HiSSD)
Предлагаем познакомиться с фреймворком HiSSD, который объединяет иерархическое обучение и мультиагентные подходы для создания адаптивных систем. В этой работе мы подробно рассмотрим, как этот инновационный подход помогает выявлять скрытые закономерности на финансовых рынках и оптимизировать стратегии торговли в условиях децентрализации.

Машинное обучение и Data Science (Часть 33): Pandas Dataframe в MQL5, упрощаем сбор данных для машинного обучения
При работе с моделями машинного обучения крайне важно обеспечить согласованность данных, используемых для обучения, проверки и тестирования. В этой статье мы создадим собственную версию библиотеки Pandas на языке MQL5, чтобы обеспечить единый подход к обработке данных машинного обучения и гарантировать, что одни и те же данные применяются внутри и вне MQL5, где и происходит большая часть обучения.


Оптимизатор Бонобо — Bonobo Optimizer (BO)
В статье представлена реализация и анализ алгоритма Bonobo Optimizer, основанного на уникальных особенностях поведения приматов бонобо — динамической социальной структуре fission-fusion и трех стратегиях спаривания. Каковы интересные возможности этого метода?


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (Окончание)
В статье подробно разбирается практическая реализация идей фреймворка EDCFlow средствами MQL5 и их проверка на реальных исторических данных. Показано, как нейросетевая модель формирует внутреннее представление рыночной среды, работает с корреляциями признаков и принимает торговые решения без ручных правил. Результаты тестирования раскрывают не только потенциал подхода, но и его слабые места, честно обозначая границы применимости и направления дальнейшего развития.


Разработка системы репликации (Часть 30): Проект советника — класс C_Mouse (IV)
Сегодня мы изучим технику, которая может очень сильно помочь нам на разных этапах нашей профессиональной жизни в качестве программиста. Вопреки мнению многих, ограничена не сама платформа, а знания человека, который говорит об ограничениях. В данной статье будет рассказано о том, что с помощью здравого смысла и творческого подхода можно сделать платформу MetaTrader 5 гораздо более интересной и универсальной, не прибегая к созданию безумных программ или чего-то подобного, и создать простой, но безопасный и надежный код. Мы будем использовать свою изобретательность, чтобы изменить уже существующий код, не удаляя и не добавляя ни одной строки в исходный код.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (Основные компоненты)
В статье мы раскрываем внутреннюю механику фреймворка RAFT — одного из самых точных и элегантных подходов к анализу динамических процессов. Мы шаг за шагом адаптируем его идею итеративного уточнения под финансовые временные ряды, создавая прочный фундамент для будущей модели. Читателя ждёт живое погружение в архитектуру, где каждый компонент имеет свой смысл и функцию.

Создание торговой панели администратора на MQL5 (Часть III): Улучшение графического интерфейса пользователя (GUI) с помощью визуального оформления (I)
В настоящей статье мы сосредоточимся на визуальном оформлении графического интерфейса пользователя (GUI) нашей торговой панели администратора с использованием MQL5. Мы рассмотрим различные методы и функции, доступные в MQL5, которые позволяют настраивать и оптимизировать интерфейс, обеспечивая его соответствие потребностям трейдеров при сохранении привлекательной эстетики.


Машинное обучение и Data Science (Часть 45): Прогнозирование временных рядов на форексе с моделью PROPHET от Facebook
Разработанная компанией Faceboook модель Prophet позволяет прогнозировать временные ряды, чтобы выявлять тенденции, сезонность и влияние праздников с минимальной ручной настройкой. Метод широко применяется для прогнозирования спроса и бизнес-планирования. В этой статье мы исследуем эффективность модели Prophet в прогнозировании волатильности валютных инструментов. Проверим, можно ли ее применять вне контекста традиционных бизнес-задач.

Переосмысливаем классические стратегии (Часть V): Анализ нескольких инструментов в валютной паре USDZAR
В данной серии статей мы вновь рассматриваем классические стратегии, чтобы выяснить, можно ли улучшить стратегию с помощью ИИ. В сегодняшней статье мы рассмотрим популярную стратегию анализа нескольких инструментов с использованием корзины коррелированных ценных бумаг. Сосредоточимся на экзотической валютной паре USDZAR.


Возможности Мастера MQL5, которые вам нужно знать (Часть 43): Обучение с подкреплением с помощью SARSA
SARSA (State-Action-Reward-State-Action, состояние-действие-вознаграждение-состояние-действие) — еще один алгоритм, который можно использовать при реализации обучения с подкреплением. Рассмотрим, как можно реализовать этот алгоритм в качестве независимой модели (а не просто механизма обучения) в советниках, собранных в Мастере, аналогично тому, как мы это делали в случаях с Q-обучением и DQN.

От новичка до эксперта: Торговля с временной фильтрацией
Просто потому, что тики постоянно прибывают, это не значит, что каждый момент - это возможность торговать. Сегодня мы подробно изучаем искусство выбора времени, сосредоточившись на разработке алгоритма временной изоляции, который поможет трейдерам определять наиболее благоприятные рыночные периоды и торговать в них. Развитие этой дисциплины позволяет розничным трейдерам более точно ориентироваться в институциональных сроках, где точность и терпение часто определяют успех. Присоединяйтесь к этой дискуссии, поскольку мы исследуем науку тайминга и выборочного трейдинга с помощью аналитических возможностей MQL5.

Создание торговой панели администратора на MQL5 (Часть II): Повышение оперативности реагирования и быстрого обмена сообщениями
В настоящей статье улучшим оперативность работы панели администратора, созданную нами ранее. Кроме того, мы рассмотрим важность быстрого обмена сообщениями в контексте торговых сигналов.

Создание торговой панели администратора на MQL5 (Часть III): Расширение встроенных классов для управления темами (II)
Мы расширим существующую библиотеку Dialog, включив в нее логику управления темами. Кроме того, мы интегрируем методы переключения тем в классы CDialog, CEdit и CButton, используемые в нашем проекте панели администратора.

Искусство ведения логов (Часть 1): Основные понятия и первые шаги в MQL5
Добро пожаловать в новое приключение! Данная статья открывает специальный цикл, в котором мы будем пошагово создавать библиотеку для манипуляций с журналами, предназначенную для тех, кто занимается разработкой на языке MQL5.


Разработка инструментария для анализа движения цен (Часть 9): Внешние библиотеки
В статье рассматривается новое измерение анализа с использованием внешних библиотек, специально разработанных для расширенной аналитики. Эти библиотеки, такие как pandas, предоставляют мощные инструменты для обработки и интерпретации сложных данных, позволяя трейдерам получать более глубокое представление о динамике рынка. Интегрируя такие технологии, мы можем сократить разрыв между необработанными данными и практическими стратегиями. Здесь мы заложим основу для этого инновационного подхода и раскроем потенциал объединения технологий с опытом трейдинга.

Оптимизация коралловых рифов — Coral Reefs Optimization (CRO)
В данной статье представлен комплексный анализ алгоритма оптимизации коралловых рифов (CRO) — метаэвристического метода, вдохновленного биологическими процессами формирования и развития коралловых рифов. Алгоритм моделирует ключевые аспекты эволюции кораллов: внешнее и внутреннее размножение, оседание личинок, бесполое размножение и конкуренцию за ограниченное пространство в рифе. Особое внимание в работе уделяется усовершенствованной версии алгоритма.


Разработка динамического советника на нескольких парах (Часть 3): Стратегии возврата к среднему и моментума
В этой статье мы рассмотрим третью часть нашего пути в формулировании динамического мультипарного советника (Dynamic Multi-Pair Expert Advisor), сосредоточив внимание на интеграции стратегий торговли на основе возврата к среднему и моментума. Мы разберем, как обнаруживать и действовать при отклонениях цен от среднего (Z-оценка), а также как измерять моментум по нескольким валютным парам, чтобы определить направление торговли.


Сила MetaTrader 5: от пошаговой отладки до защиты EX5 в одной среде
В статье рассматривается комплексный подход к разработке торговых алгоритмов: от настройки проекта и отладки логики до защиты готового продукта. Разбираются встроенные инструменты MetaEditor, включая пошаговый дебаггинг на реальных тиках, профилирование производительности и прямую интеграцию с C++ DLL для ускорения вычислений. Описывается методика защиты интеллектуальной собственности с помощью MQL5 Cloud Protector. Применение описанных техник позволяет превратить разработку эксперта из хаотичного поиска решений в системный процесс, существенно сокращая время разработки стратегии.


Как создать и адаптировать RL-агент с LLM и квантовым кодированием в алгоритмическом трейдинге на MQL5
В статье предложен гибридный подход к алгоритмическому трейдингу на основе квантового кодирования рыночных состояний, Double DQN с приоритетным буфером опыта и LLM в роли контекстного советника. Методология SEAL обеспечивает асинхронное дообучение агента без остановки торговли. Легковесный Q-learning фильтр (USE/SKIP/REDUCE) управляет исполнением сигналов на мета-уровне. Приводятся практические детали интеграции системы с торговой платформой MetaTrader 5 и схемы её адаптации к режимным сдвигам рынка.


Торговля LLM-агента со встроенной философией топ-трейдеров
В работе проведен критический разбор LLM-стратегии, где прогноз направления отделен от торговых решений, и показано, почему это ведет к разрыву между метриками и PnL. Описаны процедуры балансировки датасета, инженерии признаков, подготовки промптов и ответов, настройки файнтюнинга в Ollama и надежного парсинга. Бэктест и форвард-тест выявляют систематическую деградацию. Практический вывод — необходимость формулировать задачу как прямую оптимизацию торговых исходов.


Нейросети в трейдинге: Мультизадачное обучение на основе модели ResNeXt
Фреймворк многозадачного обучения на основе ResNeXt оптимизирует анализ финансовых данных, учитывая их высокую размерность, нелинейность и временные зависимости. Использование групповой свертки и специализированных голов позволяет модели эффективно извлекать ключевые признаки исходных данных.

От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (I)
Доступность новостей является критическим фактором при торговле в терминале MetaTrader 5. Несмотря на наличие множества новостных API, многие трейдеры сталкиваются с трудностями доступа к ним и их эффективной интеграции в свою торговую среду. В ходе настоящего обсуждения нашей целью является разработать оптимизированное решение, которое выводило бы новости непосредственно на график — там, где они больше всего нужны. Мы добьемся этого, создав советника «Заголовки новостей», который отслеживает и отображает обновления новостей в режиме реального времени из источников API.


Алгоритм Бизона — Bison Algorithm (BIA)
Новый оптимизационный метод Bison Algorithm (BIA) — две стратегии, заимствованные из поведения бизонов, для непрерывных задач с одной целевой функцией. Ключевыми особенностями BIA являются два основополагающих принципа, заимствованных из поведения бизонов, это способность к динамичному перемещению и оборонительная стратегия.


Управление рисками (Часть 3): Создание основного класса для управления рисками
В этой статье мы начнем создание основного класса управления рисками, который будет ключевым для контроля рисков в системе. Мы сосредоточимся на построении основ, определении основных структур, переменных и функций. Кроме того, мы внедрим необходимые методы для присвоения значений максимальной прибыли и убытков, тем самым заложив основу для управления рисками.


От сигнала к сделке через цепочку агентов: LangChain-архитектура поверх MQL5
Описана архитектура, в которой MQL5-советник выполняет только сбор данных и исполнение, а логика вынесена в Python-сервер с тремя агентами LangChain: сигнальным, новостным и риск-менеджером. Агенты последовательно обрабатывают запрос по WebSocket, при отказе любого возвращается hold. Решения и фактический PnL сохраняются в SQLite, формируя память и статистику. Читатель получит схему взаимодействия, протокол команд и подход к обратной связи.

Добавляем пользовательскую LLM в торгового робота (Часть 5): Разработка и тестирование торговой стратегии с помощью LLM (III) – Настройка адаптера
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.

Возможности Мастера MQL5, которые вам нужно знать (Часть 20): Символьная регрессия
Символьная регрессия — это форма регрессии, которая начинается с минимальных или нулевых предположений относительно того, как будет выглядеть базовая модель, отображающая изучаемые наборы данных. Несмотря на то, что ее можно реализовать с помощью байесовских методов или нейронных сетей, мы рассмотрим, как реализация с использованием генетических алгоритмов может помочь настроить класс сигналов советника, пригодный для использования в Мастере MQL5.

Автоматизация торговых стратегий на MQL5 (Часть 16): Пробой полуночного диапазона посредством ценового действия Прорыв структуры (BoS)
В настоящей статье мы автоматизируем пробой полуночного диапазона с помощью стратегии прорыва структуры на MQL5, подробно описывая код для обнаружения пробоя и исполнения сделок. Определяем точные параметры риска для входа, стоп-ордеров и прибыли. Тестирование на истории и оптимизация включены для практической торговли.


Нейросети в трейдинге: Распутывание структурных компонентов (Энкодер)
Предлагаем познакомиться с продолжением реализации фреймворка SCNN, который сочетает в себе гибкость и интерпретируемость, позволяя точно выделять структурные компоненты временного ряда. В статье подробно раскрываются механизмы адаптивной нормализации и внимания, что обеспечивает устойчивость модели к изменяющимся рыночным условиям.


Переосмысливаем классические стратегии (Часть VII): Анализ валютных рынков и суверенного долга на USDJPY
Мы проанализируем взаимосвязь между валютными курсами и государственными облигациями. Облигации являются одной из самых популярных форм ценных бумаг с фиксированным доходом. Посмотрим, можно ли улучшить классическую стратегию с помощью ИИ.

От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (VI) — Стратегия отложенных ордеров для торговли на новостях
В настоящей статье мы сосредоточим внимание на интеграции логики исполнения ордеров, основанной на новостях, что позволит советнику действовать, а не просто информировать. Присоединяйтесь к нам, и мы рассмотрим, как реализовать автоматическое исполнение сделок на MQL5 и превратить советник «Заголовки новостей» в полностью адаптивную торговую систему. Советники предлагают значительные преимущества разработчикам алгоритмов благодаря широкому спектру поддерживаемых ими функций. До сих пор мы сосредоточились на создании инструмента для представления новостей и событий календаря, оснащенного встроенными полосами аналитики с использованием ИИ и техническими индикаторами.

Разработка системы репликации - Моделирование рынка (Часть 04): Внесение корректировок (II)
Сегодня мы продолжим разработку системы и управления. Без возможности управления сервисом сложно двигаться вперед и совершенствовать систему.