Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Алгоритм голубых обезьян — Blue Monkey (BM) Algorithm
В статье представлена реализация метаэвристического алгоритма Blue Monkey, основанного на моделировании социального поведения голубых мартышек. Рассматриваются ключевые механизмы алгоритма - групповая структура популяции, следование за локальными лидерами и обновление поколений через замену худших взрослых особей лучшими детёнышами, а также анализируются результаты тестирования.


От начального до среднего уровня: Оператор FOR
В этой статье мы рассмотрим самые основные понятия оператора FOR. Всё, что будет здесь показано, нужно хорошо понять и усвоить. В отличие от других операторов, о которых мы говорили ранее, оператор FOR имеет некоторые особенности, которые быстро делают его очень сложным. Так что не позволяйте подобным материалам накапливаться. Приступайте к изучению и практике как можно скорее.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (Окончание)
Нейросети уже меняют подход к анализу рынков, а новые архитектуры открывают ещё больше возможностей. В статье мы завершаем работу с фреймворком SpikingBrain, который отрывает перед нами новые перспективы.

Разработка инструментария для анализа Price Action (Часть 23): Индикатор силы валют
Знаете, что на самом деле определяет направление валютной пары? Его определяет сила каждой отдельной валюты. В этой статье мы будем измерять силу валюты, анализируя все пары, в которых она присутствует. Это позволит прогнозировать движение этих пар, исходя из относительной силы входящих в них валют. Читайте дальше, чтобы узнать больше.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (EEMFlow)
Статья знакомит с архитектурой фреймворка EEMFlow, ориентированного на работу с событийными потоками данных. Особое внимание уделяется адаптивным и многоуровневым модулям, которые обеспечивают гибкую обработку как глобальных, так и локальных изменений. Архитектура фреймворка позволяет сохранять ключевую информацию, минимизировать влияние шума и эффективно формировать признаки для дальнейшего анализа, делая EEMFlow перспективным инструментом для прогнозирования динамики финансовых рынков.

Возможности Мастера MQL5, которые вам нужно знать (Часть 50): Осциллятор Awesome
Осциллятор Awesome — еще один индикатор Билла Вильямса, используемый для измерения импульса. Он может генерировать несколько сигналов. Как и в предыдущих статьях, мы рассмотрим его на основе паттернов, используя классы и сборку Мастера MQL5.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (VIII) — Кнопки быстрой торговли на новостях
В то время как алгоритмические торговые системы управляют автоматизированными операциями, многие новостные трейдеры и скальперы предпочитают активный контроль во время важных новостных событий и быстро меняющихся рыночных условий, требующих быстрого исполнения ордеров и управления ими. Это подчеркивает необходимость в интуитивно понятных интерфейсных инструментах, которые объединяют новостные ленты в режиме реального времени, данные экономического календаря, аналитические данные по индикаторам, аналитику на основе ИИ и адаптивное управление торговлей.


Разложение по динамическим модам в применении к одномерным временным рядам в языке MQL5
Разложение по динамическим модам (Dynamic mode decomposition, DMD) — метод, который обычно применяют к наборам многомерных данных. В этой статье мы демонстрируем применение DMD на одномерных временных рядах, выявляя его способность характеризовать ряды, а также делать прогнозы. При этом рассмотрим встроенную в MQL5 реализацию разложения по динамическим модам, уделяя особое внимание новому матричному методу DynamicModeDecomposition().


Алгоритм хаотической оптимизации — Chaos optimization algorithm (COA)
Усовершенствованный алгоритм хаотической оптимизации (COA), объединяющий воздействие хаоса с адаптивными механизмами поиска. Алгоритм использует множество хаотических отображений и инерционные компоненты для исследования пространства поиска. Статья раскрывает теоретические основы хаотических методов финансовой оптимизации.

Разработка инструментария для анализа Price Action (Часть 27): Инструмент выявления снятия ликвидности с MA-фильтром
Понимание тонких механизмов, стоящих за движением цены, может дать вам серьезное преимущество. Одно из таких явлений – снятие ликвидности, то есть целенаправленный прием, который крупные трейдеры, особенно институциональные участники, используют, чтобы провести цену через ключевые уровни поддержки или сопротивления. Эти уровни часто совпадают со скоплениями стоп-лоссов розничных трейдеров, создавая зоны ликвидности, которые крупные игроки могут использовать для входа в крупные позиции или выхода из них с минимальным проскальзыванием.


Нелинейные признаки OHLC из эллиптических кривых
В статье рассматривается проекция дневных свечей EURUSD на эллиптическую кривую secp256k1 и извлечение 96 признаков (EC+TA) для прогноза направления следующей свечи в CatBoost. Показаны маппинг цен на кривую и конвейер обучения на 2000 барах D1; полная модель достигает AUC на тесте 0,6508, вклад EC-признаков — 60,6%. Материалы пригодны для воспроизведения в Python/MetaTrader 5.


Нейросети в трейдинге: Адаптивная периодическая сегментация (LightGTS)
Предлагаем познакомиться с инновационной техникой адаптивного патчинга — способа гибко сегментировать временные ряды с учётом их внутренней периодичности. А также с техникой эффективного кодирования, позволяющего сохранять важные семантические характеристики при работе с данными разного масштаба. Эти методы открывают новые возможности для точной обработки сложных многомасштабных данных, характерных для финансовых рынков, и существенно повышают стабильность и обоснованность прогнозов.


Нейросети в трейдинге: Декомпозиция вместо масштабирования — Построение модулей
В этой статье продолжаем практическое знакомство с SSCNN — архитектурным решением нового поколения, способным работать с фрагментированными временными рядами. Вместо слепого масштабирования — разумная модульность, внимание к деталям и точечная нормализация. Мы шаг за шагом создаём вычислительные блоки в среде MQL5 и закладываем основу для надёжного прогнозного анализа.


Разработка динамического мультивалютного советника (Часть 5): Скальпинг и свинг-трейдинг
В этой части рассматривается, как разработать динамический мультивалютный советник, способный адаптироваться к режимам скальпинга и свинг-трейдинга. В ней рассматриваются структурные и алгоритмические различия в генерации сигналов, исполнении сделок и управлении рисками, благодаря которым советник может гибко переключаться между стратегиями в зависимости от рыночного поведения и входных параметров.


Детерминированный осциллирующий поиск — Deterministic Oscillatory Search (DOS)
Алгоритм Deterministic Oscillatory Search (DOS) — инновационный метод глобальной оптимизации, сочетающий преимущества градиентных и роевых алгоритмов без использования случайных чисел. Механизм осцилляций и наклонов фитнеса позволяет DOS исследовать сложные пространства поиска детерминированным методом.


От начального до среднего уровня: Шаблон и Typename (IV)
В этой статье мы очень внимательно рассмотрим, как решить проблему, поставленную в конце предыдущей статьи. Там была предпринята попытка создать шаблон такого типа, чтобы иметь возможность создавать шаблон для объединения данных.


Знакомство с языком MQL5 (Часть 27): Освоение API и функции WebRequest в языке MQL5
В этой статье рассматривается, как использовать функцию WebRequest() и API в языке MQL5 для взаимодействия с внешними платформами. Вы узнаете, как создать Telegram-бота, получать идентификаторы чатов и групп, а также отправлять, редактировать и удалять сообщения непосредственно из MetaTrader 5, и тем самым заложите прочный фундамент для интеграции API в ваши будущие проекты на языке MQL5.


Стратегия орла — Eagle Strategy (ES)
Eagle Strategy — алгоритм, имитирующий двухфазную охотничью стратегию орла: глобальный поиск через полеты Леви методом Мантенья, чередуется с интенсивной локальной эксплуатацией светлячкового алгоритма, математически обоснованный подход к балансу между исследованием и эксплуатацией, а также биоинспирированная концепция, объединяющая два природных феномена в единый вычислительный метод.

Интеграция MQL5 с пакетами обработки данных (Часть 1): Расширенный анализ данных и статистическая обработка
Интеграция обеспечивает бесперебойный рабочий процесс, при котором необработанные финансовые данные из MQL5 можно импортировать в пакеты обработки данных, такие как Jupyter Lab, для расширенного анализа, включая статистическое тестирование.


Архитектура коллективных торговых решений ИИ-агентов
Статья описывает архитектуру мультиагентной торговой системы на базе языковой модели grok-4-fast, где вместо одного системного промпта работают четыре независимых аналитика с принципиально разными ролями: бык, медведь, риск-менеджер и арбитр. Три аналитика запускаются параллельно через ThreadPoolExecutor и за 3–5 секунд формируют аргументированные позиции по одним и тем же рыночным данным, после чего детерминированный судья выносит финальный вердикт по жёстким правилам.


Материалы Automated Trading Championship: Репортажи Чемпионата 2007 года
В данной теме представлены Еженедельные Репортажи Чемпионата 2007 года. Эти материалы являются моментальными снимками, которые интересно читать не только в ходе самих соревнований, но и спустя годы.


Оптимизация атмосферными облаками — Atmosphere Clouds Model Optimization (ACMO): Теория
Статья посвящена метаэвристическому алгоритму Atmosphere Clouds Model Optimization (ACMO), который моделирует поведение облаков для решения задач оптимизации. Алгоритм использует принципы генерации, движения и распространения облаков, адаптируясь к "погодным условиям" в пространстве решений. Статья раскрывает, как метеорологическая симуляция алгоритма находит оптимальные решения в сложном пространстве возможностей и подробно описывает этапы работы ACMO, включая подготовку "неба", рождение облаков, их перемещение и концентрацию дождя.

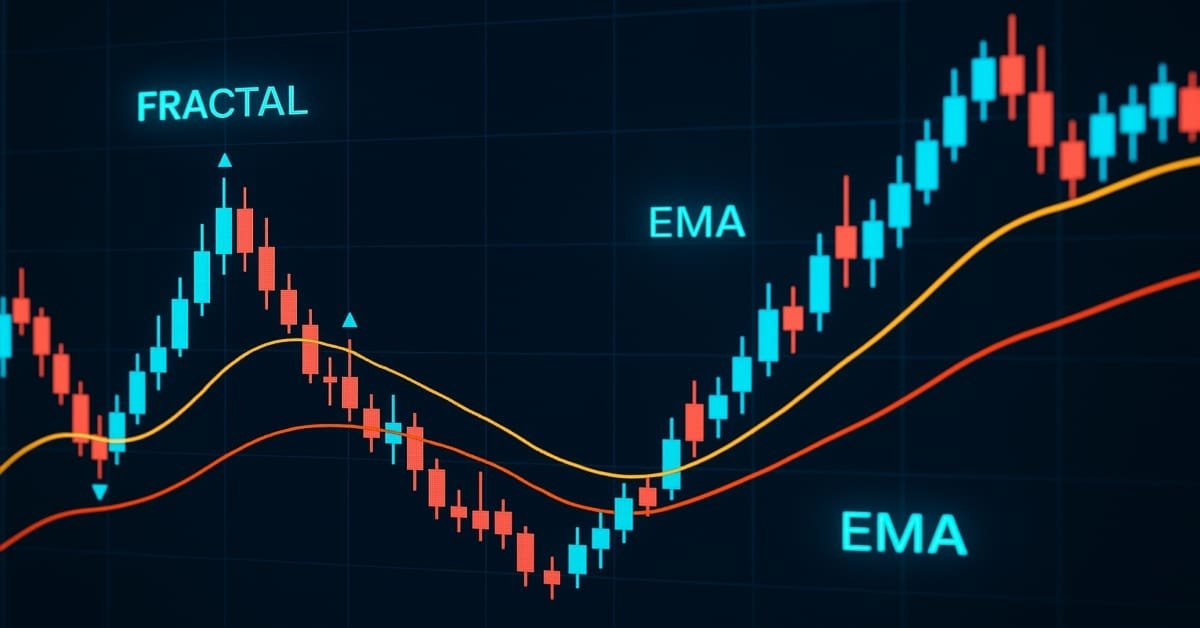
Разработка инструментария для анализа Price Action (Часть 25): Пробой фракталов по двум EMA
Анализ Price Action – это фундаментальный подход к выявлению прибыльных сетапов. Однако вручную отслеживать движение цены и паттерны бывает сложно и долго. Для решения этой задачи мы разрабатываем инструменты, которые автоматически анализируют Price Action и подают своевременные сигналы при обнаружении потенциальных возможностей. В этой статье представлен надежный инструмент, который использует пробои фракталов в сочетании с EMA 14 и EMA 200 для генерации надежных торговых сигналов, помогая трейдерам принимать более обоснованные решения.

Интеграция MQL5 с пакетами обработки данных (Часть 2): Машинное обучение и предиктивная аналитика
В нашей серии статей об интеграции MQL5 с пакетами обработки данных мы подробно рассматриваем мощное сочетание машинного обучения и предиктивного анализа. Мы изучим, как беспрепятственно объединить MQL5 с популярными библиотеками машинного обучения, чтобы создавать сложные прогностические модели финансовых рынков.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (VI) — Стратегия пост-новостной торговли
В течение первой минуты после выхода важных экономических новостей риск просчета чрезвычайно высок. В течение этого короткого промежутка времени движение цены может быть неустойчивым и волатильным, что часто приводит к срабатыванию отложенных ордеров с обеих сторон. Вскоре после публикации — обычно в течение минуты — рынок, как правило, стабилизируется, возобновляя или корректируя преобладающий тренд с более типичной волатильностью. В этом разделе мы рассмотрим альтернативный подход к торговле на новостях, чтобы оценить его эффективность как ценного дополнения к инструментарию трейдера. Продолжайте читать, чтобы получить больше информации и подробностей из этого обсуждения.

Материалы Automated Trading Championship: Интервью с Участниками 2007 года
В публикуемых интервью Чемпионата 2007 года уже чувствуется влияние результатов предыдущего соревнования. Первый Чемпионат получил широкий резонанс не только на страницах интернета, но и в оффлайновых печатных изданиях. Ведущий разработчик компании MetaQuotes Software Corp. рассказывает о нововведениях предстоящего Чемпионата Automated Trading Championship 2007. Мы обратились с вопросами к разработчику известного индикаторного комплекса ZUP Евгению Неумоину (nen), пообщались с трейдером фонда Александром Позднышевым (AlexSilver).


Освоение быстрых сделок: Преодоление паралича исполнения
Трейлинг-индикатор UT BOT ATR - это персональный и настраиваемый индикатор, который очень эффективен для трейдеров, предпочитающих принимать быстрые решения и зарабатывать деньги на разнице в цене, что называется краткосрочной торговлей (скальперы), а также оказывается жизненно важным и очень эффективным для долгосрочных трейдеров (позиционные трейдеры).


От начального до среднего уровня: Массивы и строки (II)
В этой статье я покажу, что хотя мы всё еще находимся на очень базовой стадии программирования, мы уже можем реализовать несколько интересных приложений. В данном случае мы создадим довольно простой генератор паролей. Таким образом мы сможем применить некоторые концепции, которые объяснялись до этого. Кроме того, мы рассмотрим, как можно разработать решения для некоторых конкретных проблем.

От начального до среднего уровня: Определения (I)
В этой статье мы будем делать такие вещи, которые многим покажутся странными и совершенно вырванными из контекста, но которые при правильном применении сделают ваше обучение гораздо более увлекательным и интересным: мы сможем построить довольно интересные вещи на основе показанного здесь, что позволит лучше усвоить синтаксис языка MQL5. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных концепций.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (модуль E-TROF)
В статье показан механизм превращения потока тиков или баров в устойчивое контекстное представление рынка, пригодное для онлайн-торговли без лишних вычислений. Инкрементальная обработка, стековое накопление состояния и расширенное пространство признаков позволяют выявлять направленные движения и локальные корреляции там, где классические методы видят лишь шум.

Разработка инструментария для анализа движения цен (Часть 14): Parabolic Stop and Reverse
Использование технических индикаторов в анализе ценового движения — эффективный подход. Эти индикаторы часто выделяют ключевые уровни разворотов и коррекций, предоставляя ценную информацию о динамике рынка. В этой статье мы продемонстрируем разработку автоматизированного инструмента, который генерирует сигналы с использованием индикатора Parabolic SAR.


Нейросети в трейдинге: Модель адаптивной графовой диффузии (Окончание)
В статье мы завершаем работу по построению фреймворка SAGDFN средствами MQL5, подводя итоги разработки и демонстрируя результаты его практического тестирования. Объединим реализованные ранее модули в единую систему^ покажем сильные стороны подхода, отметим его уязвимости и обсудим возможные пути доработки.

Возможности Мастера MQL5, которые вам нужно знать (Часть 45): Обучение с подкреплением с помощью метода Монте-Карло
Монте-Карло — четвертый алгоритм обучения с подкреплением, который мы рассматриваем в контексте его реализации в советниках, собранных с помощью Мастера. Хотя алгоритм основан на случайной выборке, он предоставляет обширные возможности моделирования.


Знакомство с языком MQL5 (Часть 20): Введение в гармонические паттерны
В этой статье мы исследуем основы гармонических паттернов, их структуру и то, как они применяются в торговле. Вы узнаете о коррекциях и расширениях Фибоначчи, а также о том, как реализовать обнаружение гармонических паттернов на языке MQL5, тем самым закладывая основу для создания продвинутых торговых инструментов и советников.

Возможности Мастера MQL5, которые вам нужно знать (Часть 32): Регуляризация
Регуляризация — это форма штрафования функции потерь пропорционально дискретному весу, применяемому ко всем слоям нейронной сети. Мы оценим значимость некоторых форм регуляризации, протестировав советник, собранный в Мастере.

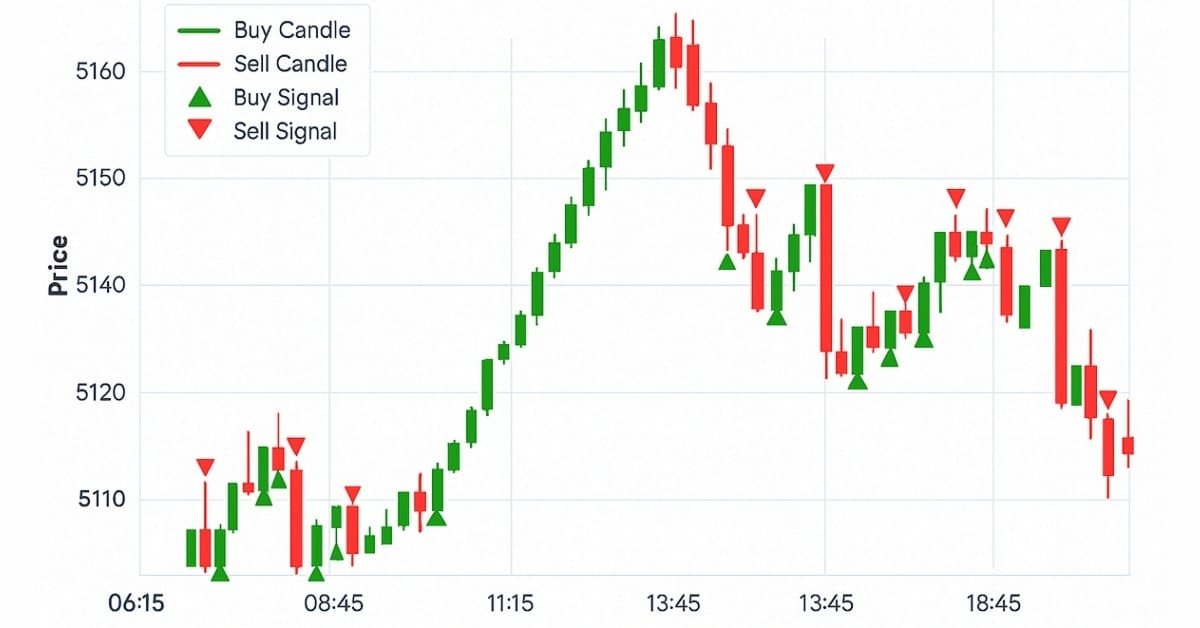
Разработка инструментария для анализа Price Action (Часть 32): Модуль распознавания свечных паттернов на Python (II) – Распознавание с помощью Ta-Lib
В этой статье мы перешли от ручной реализации распознавания свечных паттернов на Python к использованию TA-Lib – библиотеки, распознающей более шестидесяти различных паттернов. Эти формации дают ценную информацию о возможных разворотах рынка и продолжении тренда. Читайте дальше, чтобы узнать больше.

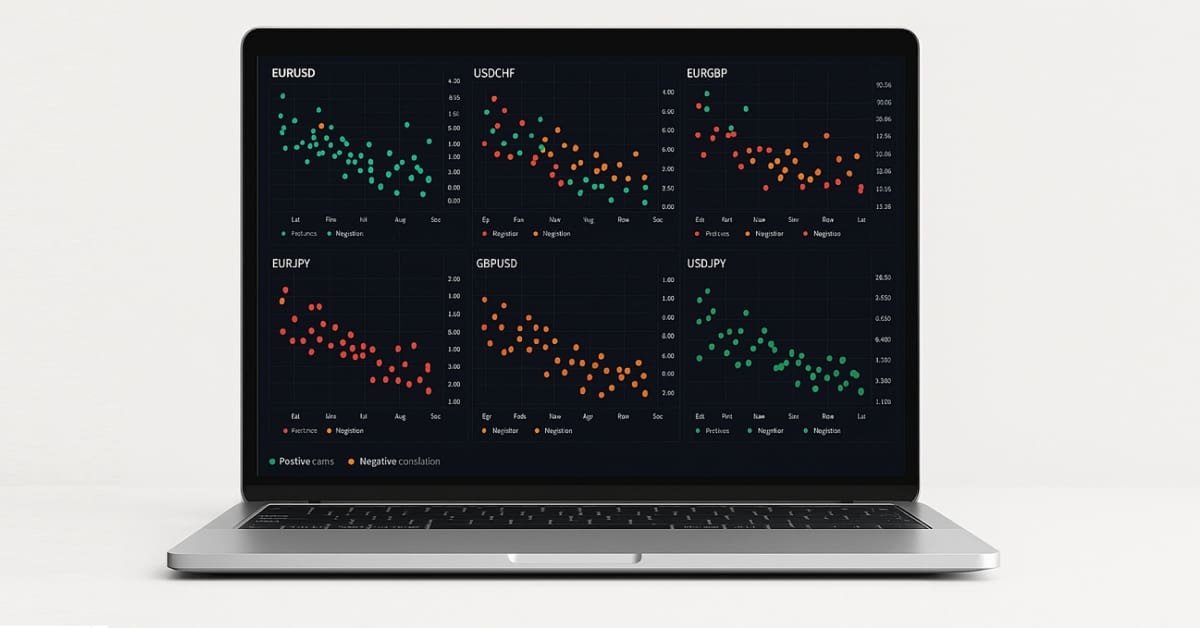
От новичка до эксперта: Анимированный советник News Headline с использованием MQL5 (XI) - Корреляция при торговле на новостях
В настоящем обсуждении рассмотрим, как концепция финансовой корреляции может быть применена для повышения эффективности принятия решений при торговле несколькими инструментами во время анонсов крупных экономических событий. Основное внимание уделяется решению проблемы повышенной подверженности риску, вызванной повышенной волатильностью во время выпуска новостей.

Возможности Мастера MQL5, которые вам нужно знать (Часть 34): Эмбеддинг цены с нетрадиционной RBM
Ограниченные машины Больцмана (Restricted Boltzmann Machines, RBM) — форма нейронной сети, разработанная в середине 1980-х годов, когда вычислительные ресурсы были непомерно дорогими. Вначале она опиралась на выборку Гиббса (Gibbs Sampling) и контрастивную дивергенцию (Contrastive Divergence) с целью уменьшения размерности или выявления скрытых вероятностей/свойств во входных обучающих наборах данных. Мы рассмотрим, как обратное распространение ошибки (backpropagation) может работать аналогичным образом, когда RBM "встраивает" (embeds) цены в прогнозирующий многослойный перцептрон.


Оптимизация сообществом ученых — Community of Scientist Optimization (CoSO): Теория
Секреты эффективной оптимизации торговых стратегий в метаэвристических подходах. Community of Scientist Optimization — новый популяционный алгоритм, вдохновленный механизмами функционирования научного сообщества. В отличие от традиционных природных метафор, CoSO моделирует уникальные аспекты человеческой научной деятельности: публикацию результатов в журналах, конкуренцию за гранты и формирование исследовательских групп.


От начального до среднего уровня: Индикатор (II)
В этой статье мы рассмотрим, как реализовать расчет скользящей средней и какие меры предосторожности следует предпринять при выполнении данного расчета. Мы также поговорим о перегрузке функции OnCalculate, чтобы знать, когда и как работать с той или иной моделью.