Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

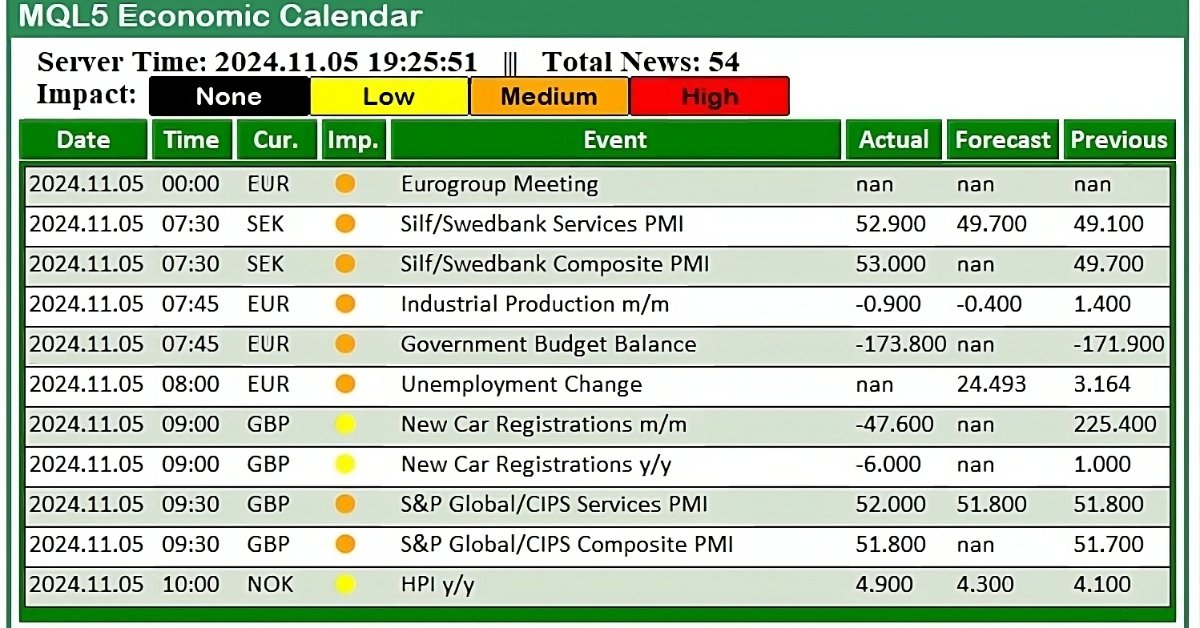
Трейдинг с экономическим календарем MQL5 (Часть 2): Создание новостной панели
В этой статье мы создадим практичную новостную панель с использованием экономического календаря MQL5 для улучшения нашей торговой стратегии. Начнем с проектирования макета, уделив особое внимание ключевым элементам, таким как названия событий, важность и время, а затем перейдем к настройке в MQL5. Наконец, мы внедрим систему сортировки для отображения только самых актуальных новостей, предоставляя трейдерам быстрый доступ к важным экономическим событиям.


Теория категорий (Часть 9): Действия моноидов
Статья продолжает серию о реализации теории категорий в MQL5. В статье рассматриваются действия моноидов (monoid actions) как средство преобразования моноидов, описанных в предыдущей статье, для увеличения областей их применения.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (HimNet)
Предлагаем познакомиться с фреймворком HimNet, который сочетает гибкость пространственно-временной адаптации с высокой вычислительной эффективностью, позволяя получать точные и стабильные прогнозы на финансовых временных рядах. В статье подробно показано, как его ключевые компоненты взаимодействуют между собой, превращая сложные алгоритмы в управляемую архитектуру.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (Блок разностей)
В статье представлена практическая реализация подходов фреймворка EDCFlow с акцентом на модуль Multi-Scale Difference. Показано, как последовательное сжатие признаков, вычисление разностей на нескольких масштабах и адаптивное мультимасштабное внимание позволяют формировать структурированное и информативное представление потоковых данных.

Разработка системы репликации (Часть 27): Проект советника — класс C_Mouse (I)
В этой статье мы воплотим в жизнь класс C_Mouse. Он обеспечивает возможности программирования на самом высоком уровне. Однако разговоры о высокоуровневых или низкоуровневых языках программирования не связаны с включением в код нецензурных слов или жаргона. Всё наоборот. Когда мы говорим о высокоуровневом или низкоуровневом программировании, мы имеем в виду, насколько легко или сложно понять код другим программистам.

Построение модели для ограничения диапазона сигналов по тренду (Часть 6): Интеграция "всё в одном"
Одной из основных проблем является управление несколькими окнами графиков одной пары, на которых запущена одна и та же программа с разными функциями. Давайте обсудим, как объединить несколько интеграций в одну основную программу. Кроме того, мы поделимся идеями по настройке программы для вывода в журнал и рассмотрим успешную трансляцию сигнала в интерфейсе графика.

Возможности Мастера MQL5, которые вам нужно знать (Часть 15): Метод опорных векторов с полиномом Ньютона
Метод опорных векторов (Support Vector Machines) классифицирует данные на основе предопределенных классов, исследуя эффекты увеличения их размерности. Это метод обучения с учителем, который довольно сложен, учитывая его потенциальную возможность работы с многомерными данными. В этой статье мы рассмотрим, как эффективнее реализовать базовую версию двумерных данных с помощью полинома Ньютона при классификации ценовых действий.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Энкодер)
Предлагаем познакомиться с новым подходом, который объединяет классические методы и современные нейросети для анализа временных рядов. В статье подробно раскрыта архитектура и принципы работы модели K²VAE.

Пример стохастической оптимизации и оптимального управления
Настоящий советник, получивший название SMOC (что, вероятно, означает оптимальное управление стохастической моделью (Stochastic Model Optimal Control), является простым примером передовой алгоритмической торговой системы для MetaTrader 5. Он использует комбинацию технических индикаторов, прогностического контроля моделей и динамического управления рисками для принятия торговых решений. Советник включает в себя адаптивные параметры, определение размера позиции на основе волатильности и анализ трендов для оптимизации его работы в изменяющихся рыночных условиях.

Машинное обучение и Data Science (Часть 42): Прогнозирование фондовых рынков с использованием N-BEATS в Python
N-BEATS — это революционная модель глубокого обучения, разработанная для прогнозирования временных рядов. Она была выпущена в попытке превзойти возможности классических моделей прогнозирования временных рядов, таких как ARIMA, PROPHET, VAR и др. Познакомимся с данной моделью и посмотрим на возможности ее применения для прогнозирования фондового рынка.


Определение справедливых курсов валют по ППС с помощью данных МВФ
Создание системы анализа валютных курсов на основе паритета покупательной способности (ППС) на Python. Автор разработал алгоритм с 5 методами расчета справедливых курсов, используя данные МВФ. Практическое руководство по фундаментальному анализу валют, обработке экономических данных и интеграции с торговыми системами. Полный код в open source.

Оптимизация наследованием крови — Blood inheritance optimization (BIO)
Представляю вашему вниманию мой новый популяционный алгоритм оптимизации BIO (Blood Inheritance Optimization), вдохновленный системой наследования групп крови человека. В этом алгоритме каждое решение имеет свою "группу крови", определяющую способ его эволюции. Как и в природе, группа крови ребенка наследуется по особым правилам, в BIO новые решения получают свои характеристики через систему наследования и мутаций.


От начального до среднего уровня: Шаблон и Typename (III)
В этой статье мы рассмотрим первую часть темы, которая не так проста для понимания новичками. Чтобы не запутаться еще больше и правильно объяснить данную тему, мы разделим объяснение на этапы. Эту статью мы посвятим первому этапу. Однако, хотя в конце статьи может показаться, что мы зашли в тупик, на самом деле мы сделаем шаг к другой ситуации, которая будет лучше понятна в следующей статье.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Окончание)
Эта статья позволит вам увидеть, как Mamba4Cast превращает теорию в рабочий торговый алгоритм и подготовить почву для собственных экспериментов. Не упустите возможность получить полный спектр знаний и вдохновения для развития собственной стратегии.


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (STSSM-блок)
В статье раскрывается внутренняя механика STSSM-блока и показано, как современные SSM-подходы можно адаптировать под событийную логику спайковых моделей, сохранив высокую скорость и выразительность представлений. Мы шаг за шагом поднимаемся по архитектуре, превращая строгую теорию авторского решения в практичный инструмент для анализа финансовых временных рядов.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Окончание)
В статье описана практическая реализация фреймворка HimNet на базе MQL5, который готов к интеграции в автоматическую торговлю. Мы показываем, как метапараметры, адаптированные под гетерогенность, превращают модель в универсальный инструмент, способный справляться с изменчивой волатильностью.


Код, слёзы и Algo Forge
В статье рассматривается переход на MQL5 Algo Forge как современный и удобный формат публикации программного кода и вложений к статьям. Использование репозиториев вместо классических ZIP-архивов и исходных кодов позволяет поддерживать проекты в актуальном состоянии, оперативно вносить правки и профессионально взаимодействовать с аудиторией. Приводятся рекомендации по быстрой миграции наработок в облачную среду через интерфейс MetaEditor.


Преодоление ограничений машинного обучения (Часть 1): Нехватка совместимых метрик
В настоящей статье показано, что часть проблем, с которыми мы сталкиваемся, коренится в слепом следовании «лучшим практикам». Предоставляя читателю простые, основанные на реальном рынке доказательства, мы объясним ему, почему мы должны воздержаться от такого поведения и вместо этого принять передовой опыт, основанный на конкретных областях, если наше сообщество хочет получить хоть какой-то шанс на восстановление скрытого потенциала ИИ.


Алгоритм обратного поиска — Backtracking Search Algorithm (BSA)
Что если алгоритм оптимизации мог бы помнить свои прошлые путешествия и использовать эту память для поиска лучших решений? BSA делает именно это — балансируя между исследованием нового и возвращением к проверенному. В статье раскрываем секреты алгоритма. Простая идея, минимум параметров и стабильный результат.


Разработка системы репликации (Часть 51): Все усложняется (III)
В данной статье мы разберемся с одним из самых сложных вопросов сферы программирования на MQL5: как правильно получить ID графика, и почему иногда объекты не строятся на графике. Представленные здесь материалы носят исключительно дидактический характер. Ни в коем случае нельзя рассматривать приложение ни с какой иной целью, кроме как для изучения и освоения представленных концепций.


Разработка системы репликации (Часть 56): Адаптация модулей
Несмотря на то, что модули уже взаимодействуют друг с другом должным образом, при попытке использовать указатель мыши в сервисе репликации, возникает ошибка. Нам нужно исправить это прежде, чем переходить к следующему этапу. Кроме того, была исправлена проблема в коде индикатора мыши. Таким образом, эта версия наконец-то стала стабильной и правильно доработанной.

Разработка инструментария для анализа движения цен (Часть 8): Панель метрик
Будучи одним из самых мощных наборов инструментов для анализа движения цен, панель метрик (Metrics Board) разработана для упрощения анализа рынка путем мгновенного предоставления основных рыночных показателей всего одним нажатием кнопки. Каждая кнопка выполняет определенную функцию: анализирует силу тренда, объем и другие ключевые показатели. Этот инструмент предоставляет точные данные в реальном времени, когда они вам больше всего нужны. Давайте подробнее рассмотрим его особенности в этой статье.


Возможности Мастера MQL5, которые вам нужно знать (Часть 58): Обучение с подкреплением (DDPG) совместно с паттернами скользящей средней и стохастика
Скользящая средняя и стохастический осциллятор — очень распространенные индикаторы, совместные паттерны которых мы исследовали в предыдущей статье с помощью сети обучения с учителем, чтобы понять, какие из них работают. В этой статье мы сделаем следующий шаг, рассмотрев влияние обучения с подкреплением, используемого с обученной нейронной сетью, на производительность. Наши испытания проводились в течение очень ограниченного промежутка времени. Тем не менее, мы продолжим использовать возможности, предоставляемые Мастером MQL5.


Гауссовcкие процессы в машинном обучении (Часть 2): Реализация и тестирование модели классификации в MQL5
В этой части мы рассмотрим реализацию ключевых интерфейсов библиотеки Гауссовских процессов на MQL5 — IKernel, ILikelihood и IInference. Также мы продемонстрируем её работу на синтетических данных и и напишем индикаторы для классификации и регрессии, демонстрирующие её работу в онлайн-режиме — с переобучением модели на каждом новом баре.


От новичка до эксперта: Развиваем географическую осознанность рынка с помощью визуализации на MQL5
Торговать без осознания сессии — все равно что ориентироваться без компаса: вы движетесь, но без определенной цели. Сегодня мы совершаем революцию в восприятии трейдерами рыночного тайминга, превращая обычные графики в динамичные географические отображения. Используя мощные возможности визуализации MQL5, мы создадим живую карту мира, которая подсвечивает активные торговые сессии в режиме реального времени, превращая абстрактные рыночные часы в интуитивно понятную визуальную информацию. Это путешествие отточит вашу психологию трейдинга и познакомит вас с методами программирования профессионального уровня, позволяющими преодолеть разрыв между сложной структурой рынка и практической, действенной информацией.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (EVA-Flow)
В статье знакомимся с фреймворком EVA-Flow для низколатентной и высокочастотной оценки оптического потока на основе событийных данных. Модель сочетает адаптивное представление потока через Unified Voxel Grid с пространственно-временной рекуррентной архитектурой SMR, обеспечивая стабильное и точное прогнозирование движения в режиме реального времени.


От начального до среднего уровня: Переменные (II)
Сегодня мы рассмотрим, как работать со статическими переменными. Этот вопрос часто ставит в тупик многих программистов, как начинающих, так и имеющих некоторый опыт, и это связано с тем, что существует несколько советов и рекомендаций, которые необходимо соблюдать при использовании данного механизма. Представленные здесь материалы предназначены исключительно для дидактических целей. Ни в коем случае нельзя рассматривать это как приложение, чьей целью будет что-то иное помимо изучения и освоения представленных концепций.

Разработка инструментария для анализа движения цен (Часть 2): Скрипт аналитических комментариев
В продолжение нашей работы по упрощению взаимодействия с поведением цены мы рады представить еще один инструмент, который может значительно улучшить ваш анализ рынка и помочь вам принимать обоснованные решения. Этот инструмент отображает ключевые технические индикаторы, такие как цены предыдущего дня, значимые уровни поддержки и сопротивления, а также торговый объем, автоматически генерируя визуальные подсказки на графике.

Алгоритм успешного ресторатора — Successful Restaurateur Algorithm (SRA)
Алгоритм успешного ресторатора (SRA) — инновационный метод оптимизации, вдохновленный принципами управления ресторанным бизнесом. В отличие от традиционных подходов, SRA не отбрасывает слабые решения, а улучшает их, комбинируя с элементами успешных. Алгоритм показывает конкурентоспособные результаты и предлагает свежий взгляд на балансирование между исследованием и эксплуатацией в задачах оптимизации.


От новичка до эксперта: Советник Reporting EA - Настройка рабочего процесса
Брокерские конторы часто предоставляют отчеты по торговым счетам через регулярные промежутки, основанные на заранее определенном графике. Эти фирмы, используя свои технологии API, имеют доступ к активности на вашем аккаунте и торговой истории, что позволяет им создавать отчеты о результатах работы от вашего имени. Аналогичным образом, терминал MetaTrader 5 хранит подробные записи о вашей торговой активности, которые можно использовать с помощью MQL5 для создания полностью настраиваемых отчетов и определения персонализированных способов доставки.


Нейросети в трейдинге: Интеграция теории хаоса в прогнозирование временных рядов (Окончание)
Продолжаем интеграцию методов, предложенных авторами фреймворка Attraos, в торговые модели. Напомню, что данный фреймворк использует концепции теории хаоса для решения задач прогнозирования временных рядов, интерпретируя их как проекции многомерных хаотических динамических систем.


Нейросети в трейдинге: Декомпозиция вместо масштабирования (Окончание)
Предлагаем познакомиться с алгоритмом разложения временного ряда на смысловые слои и построения из них экономной модели. Мы последовательно показываем архитектуру, практическую реализацию на MQL5/OpenCL и реальные тесты на исторических рыночных данных.

Возможности Мастера MQL5, которые вам нужно знать (Часть 51): Обучение с подкреплением с помощью SAC
Soft Actor Critic (мягкий актер-критик) — это алгоритм обучения с подкреплением, использующий три нейронные сети — сеть актеров и две сети критиков. Такие модели машинного обучения объединены в партнерство "главный-подчиненный", где критики моделируются для повышения точности прогнозов сети актеров. Как обычно, рассмотрим, как эти идеи можно протестировать в качестве пользовательского сигнала советника, собранного с помощью Мастера.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (Основные компоненты)
В статье рассматривается архитектура фреймворка EVA-Flow, ориентированного на обработку пространственно-временных данных и прогнозирование динамики потоков. Основное внимание уделено SMR-модулю, обеспечивающему устойчивое формирование скрытых состояний, и механизму адаптивной инициализации начального состояния через обучаемые кандидаты.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (IV) - Анализ рынка локально размещенными моделями с использованием ИИ
В сегодняшнем обсуждении мы рассмотрим, как самостоятельно размещать модели искусственного интеллекта с открытым исходным кодом и использовать их для получения информации о рынке. Это является частью наших постоянных усилий по расширению советника «Заголовки новостей» путем внедрения раздела «Анализ искусственного интеллекта» (AI Insights), который превращает советник в мультиинтеграционный вспомогательный инструмент. Обновленный советник предназначен для информирования трейдеров о событиях календаря, последних финансовых новостях, технических индикаторах, а теперь и о перспективах рынка, генерируемых искусственным интеллектом, тем самым, предлагая своевременную, разнообразную и интеллектуальную поддержку при принятии торговых решений. Присоединяйтесь к разговору, в ходе которого мы рассмотрим практические стратегии интеграции и то, как MQL5 может взаимодействовать с внешними ресурсами для создания мощного и интеллектуального торгового рабочего терминала.


Алгоритм дендритных клеток — Dendritic Cell Algorithm (DCA)
Алгоритм дендритных клеток (DCA) — метаэвристика, вдохновлённая механизмами врождённого иммунитета. Дендритные клетки патрулируют пространство поиска, накапливают сигналы о качестве позиций и выносят коллективный вердикт: эксплуатировать найденное или продолжать исследование. Разберём, как биологическая модель обнаружения патогенов превращается в алгоритм оптимизации.


Возможности Мастера MQL5, которые вам нужно знать (Часть 37): Регрессия гауссовских процессов с линейными ядрами и ядрами Матерна
Линейные ядра — простейшая матрица, используемая в машинном обучении для линейной регрессии и опорных векторных машин. Ядро Матерна (Matérn) представляет собой более универсальную версию радиальной базисной функции (Radial Basis Function, RBF), которую мы рассматривали в одной из предыдущих статей, и оно отлично подходит для отображения функций, которые не настолько гладкие, как предполагает RBF. Создадим специальный класс сигналов, который использует оба ядра для прогнозирования условий на покупку и продажу.


Пример CNA (сетевого анализа причинно-следственных связей), SMOC (оптимального управления стохастической моделью) и теории игр Нэша с Глубоким обучением
Мы добавим Глубокое обучение к тем трем примерам, которые были опубликованы в предыдущих статьях, и сравним результаты с предыдущими. Цель состоит в том, чтобы научиться каким образом добавлять Глубокое обучение (DL) в другие советники.


От новичка до эксперта: Ориентирование в непредсказуемой стихии рынка
Рыночные правила постоянно развиваются, а многие некогда надежные принципы постепенно теряют свою эффективность. То, что работало в прошлом, с течением времени больше не работает стабильно. Сегодняшнее обсуждение сосредоточено на диапазонах вероятностей и на том, как их можно использовать для навигации по рыночным нерегулярностям. Мы будем использовать MQL5 для разработки алгоритма, способного эффективно торговать даже в самых нестабильных рыночных условиях. Присоединяйтесь к этой дискуссии, чтобы узнать больше.


Статистический арбитраж на основе коинтегрированных акций (Часть 1): Tесты Энгла — Грейнджера и Йохансена на коинтеграцию
Эта статья призвана стать понятным и дружелюбным введением для трейдеров в наиболее распространенные тесты на коинтеграцию, а также простым руководством по интерпретации их результатов. Тесты Энгла — Грейнджера и Йохансена позволяют выявлять статистически значимые пары или группы активов, обладающие общей долгосрочной динамикой. Тест Йохансена особенно полезен для портфелей из трех и более активов, так как он рассчитывает силу коинтеграционных векторов для всех инструментов одновременно.