Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Red neuronal cuántica en MQL5 (Parte III): Procesador cuántico virtual con qubits
Creamos un sistema de trading con un auténtico simulador cuántico en lugar de análogos matemáticos. El sistema utiliza tres qubits virtuales, puertas cuánticas y el principio de superposición para analizar los mercados. Se ha implementado como un asesor experto para MetaTrader 5 en MQL5. El principal logro es la transición de la simulación a principios cuánticos reales de procesamiento de la información financiera.


Algoritmo del átomo artificial — Artificial Atom Algorithm (A3)
Implementación del algoritmo A3 en MQL5: un método metaheurístico de optimización inspirado en los procesos químicos. Con solo dos parámetros configurables, la compacidad y una población reducida proporcionan una alta velocidad de funcionamiento con una calidad suficiente de las soluciones.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 7): Trading con múltiples períodos simultáneamente
En esta serie de artículos, hemos analizado diversas formas de determinar cuál es el mejor período para utilizar nuestros indicadores técnicos. Hoy, demostraremos al lector cómo puede aplicar la lógica opuesta; es decir, en lugar de elegir un único período óptimo, le mostraremos cómo emplear todos los períodos disponibles de forma eficaz. Este enfoque reduce la cantidad de datos descartados y ofrece casos de uso alternativos para los algoritmos de aprendizaje automático, más allá de la predicción habitual de precios.


Simulación de mercado: Position View (XI)
En este artículo, te mostraré, querido y estimado lector, cómo puedes modificar el indicador de posición para que sea capaz de hacer muchas más cosas de las que podía hacer originalmente. Veremos cómo incorporar la capacidad de mover los precios y crear líneas de precio directamente en el gráfico. Algo que muchos considerarían extremadamente complicado y difícil de resolver. Sin embargo, verás que lo haremos con mucha facilidad y con un mínimo de esfuerzo. Solo hará falta detenerse y pensar un poco.

Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 03): Módulo schedule de Python, una versión mejorada del evento OnTimer
El módulo schedule de Python ofrece una forma sencilla de programar tareas repetitivas. Aunque MQL5 carece de una funcionalidad equivalente integrada, en este artículo implementaremos una biblioteca similar para facilitar la configuración de eventos temporizados en MetaTrader 5.

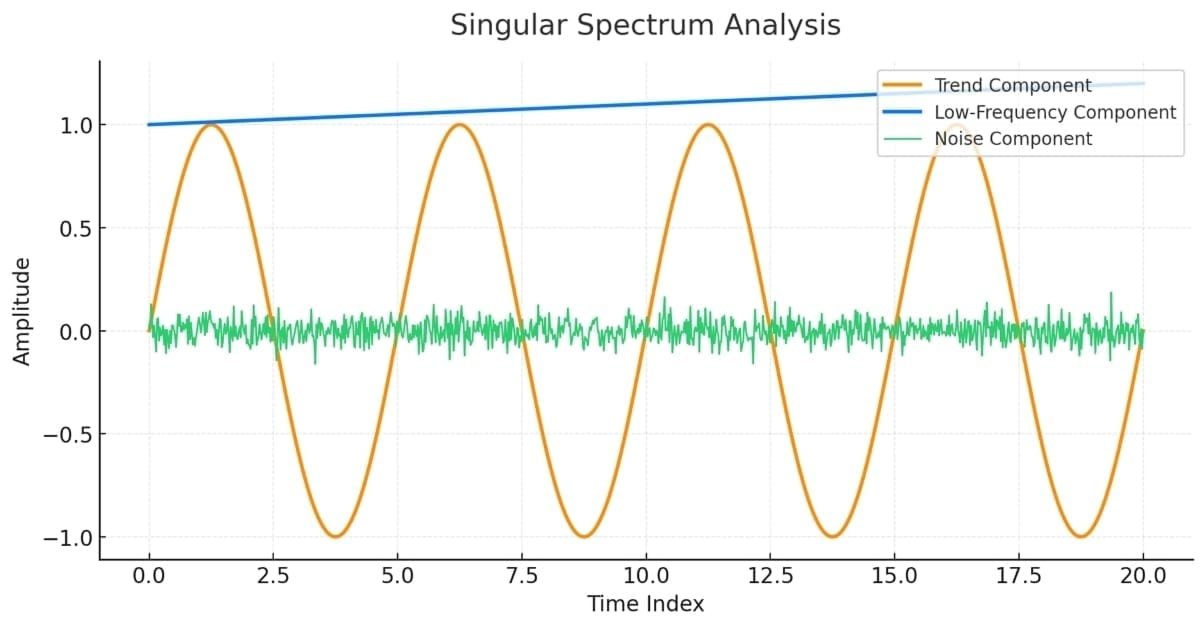
Análisis de espectro singular (SSA) en MQL5
Este artículo pretende servir de guía para aquellas personas que no estén familiarizadas con el concepto de análisis de espectro singular (SSA) y que deseen adquirir los conocimientos necesarios para poder aplicar las herramientas integradas disponibles en MQL5.

Aprendizaje automático y Data Science (Parte 44): Pronóstico de series temporales OHLC de Forex mediante autorregresión vectorial (VAR)
Descubra cómo los modelos de autorregresión vectorial (VAR) pueden pronosticar datos de series temporales OHLC (apertura, máximo, mínimo y cierre) del mercado Forex. Este artículo trata sobre la implementación de VAR, el entrenamiento de modelos y la previsión en tiempo real en MetaTrader 5, lo que ayuda a los traders a analizar los movimientos interdependientes de las divisas y a mejorar sus estrategias de trading.


Simulación de mercado: Position View (IV)
Aquí comenzaremos a unir diversos componentes o aplicaciones que antes estaban completamente aisladas entre sí. Aunque Chart Trade, el Indicador de Mouse y el Asesor Experto ya mantenían cierta relación, todavía no había una forma de observar directamente en el gráfico las posiciones abiertas en el servidor de trading, muchas veces usando un sistema de órdenes cruzadas. A partir de este momento, esto empieza a ser posible, abriendo diversas puertas a nuevas ideas e implementaciones futuras. Aunque apenas estamos comenzando a poner estos componentes en funcionamiento, ya tendremos un rumbo que seguir.


Simulación de mercado: Position View (XIII)
En este artículo mostraré cómo implementar, sin mucho esfuerzo, una indicación que muestre si una posición genera pérdidas o beneficios. El procedimiento es sencillo y eficaz. Incluso sin grandes conocimientos, este indicador te permitirá reconocer con facilidad cuándo conviene cerrar una posición. Así evitarás resultados inesperados, ya que el cálculo refleja el resultado efectivo que produciría el cierre de la posición.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 24): Herramienta de cuantificación de la acción del precio
Los patrones de velas japonesas ofrecen información valiosa sobre los posibles movimientos del mercado. Algunas velas individuales señalan la continuación de la tendencia actual, mientras que otras presagian cambios de tendencia, dependiendo de su posición dentro de la acción del precio. Este artículo presenta un Asesor Experto (EA) que identifica automáticamente cuatro formaciones clave de velas japonesas. Explore las siguientes secciones para descubrir cómo esta herramienta puede mejorar su análisis de la evolución de los precios.


Simulación de mercado: Position View (IX)
En este artículo, que será un punto de inflexión, comenzaremos a explorar de manera un poco más profunda la interacción entre las aplicaciones que desarrollamos para dar soporte total al sistema de repetición/simulación. Aquí vamos a analizar un problema que, por un lado, resulta bastante molesto, pero, por otro, es muy interesante de explicar y resolver. El problema es: cómo añadir las líneas de take profit y stop loss después de que fueron eliminadas, y hacerlo sin usar el terminal, sino realizando la operación directamente en el gráfico. Bien, esto, a primera vista, parece algo simple. Sin embargo, hay algunos obstáculos que superar.


Optimización por comunidad de científicos — Community of Scientist Optimization (CoSO): Práctica
Continuación del tema de la optimización mediante una comunidad de científicos. CoSO no debe considerarse una solución lista para usar, sino una plataforma de investigación prometedora. Con los ajustes adecuados, CoSO podría encontrar su nicho en problemas en los que la adaptabilidad y la robustez ante los cambios son importantes, y en los que el tiempo de cálculo no es un factor crítico.


Descomposición en modos dinámicos aplicada a series temporales univariadas en MQL5
La descomposición en modos dinámicos (DMD, por sus siglas en inglés) es una técnica que se suele aplicar a conjuntos de datos de alta dimensionalidad. En este artículo, demostramos la aplicación de DMD a series temporales univariadas, mostrando su capacidad para caracterizar una serie y realizar pronósticos. Para ello, investigaremos la implementación integrada de la descomposición en modos dinámicos en MQL5, prestando especial atención al nuevo método matricial, DynamicModeDecomposition().


Repetición y simulación de mercado: Gran final
Sé que muchos podrían haber imaginado que publicaría más artículos para explicar otros aspectos del sistema. Los elementos que faltan son sencillos de implementar. Aun así, su desarrollo te permitirá comprobar hasta qué punto estás realmente preparado.


Robot de trading basado en un modelo GPT
El artículo presenta la implementación completa de TimeGPT, una arquitectura especializada basada en el Transformer para la predicción de series temporales financieras en la plataforma MetaTrader 5. Se analiza la adaptación del mecanismo de atención a los datos financieros, la tokenización selectiva de las variaciones de precios, las optimizaciones adaptadas al hardware y las técnicas avanzadas de entrenamiento. Se incluyen los resultados de las pruebas prácticas, que mostraron una precisión de las predicciones del 87 % con un horizonte de 24 barras y un tiempo de entrenamiento de 15 minutos en la CPU. Le presentamos un asesor experto listo para usar con reentrenamiento automático.


Arbitraje estadístico mediante acciones cointegradas (Parte 1): Pruebas de cointegración de Engle-Granger y Johansen
El objetivo de este artículo es ofrecer una introducción sencilla y accesible para los operadores a las pruebas de cointegración más habituales, junto con una guía básica para comprender sus resultados. Las pruebas de cointegración de Engle-Granger y Johansen pueden revelar pares o grupos de activos estadísticamente significativos que comparten una dinámica a largo plazo. La prueba de Johansen resulta especialmente útil para carteras con tres o más activos, ya que calcula la fuerza de los vectores cointegrados de una sola vez.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 30): Commodity Channel Index (CCI), Zero Line EA
La automatización del análisis de la evolución de los precios es el camino a seguir. En este artículo, utilizamos el indicador CCI dual, la estrategia de cruce de la línea cero, la media móvil exponencial (EMA) y la acción del precio para desarrollar una herramienta que genere señales de trading y establezca los niveles de stop-loss (SL) y take-profit (TP) utilizando el ATR. Lea este artículo para conocer cómo abordamos el desarrollo del EA CCI Zero-Line.


Simulación de mercado: Position View (X)
Necesitamos un medio para manejar los objetos gráficos que se crearán. La propuesta mostrada en el artículo anterior encaja perfectamente en algunos escenarios. Aquí necesitamos algo un poco más elaborado, debido a la naturaleza del problema que estamos tratando. Por lo tanto, no intentaremos sustituir los mecanismos presentes en MetaTrader 5 para manejar ZOrder ni, por supuesto, comprobar qué objeto está en primer plano o queda oculto por otro objeto. Haremos algo completamente diferente. Aquí mostraré qué modificaciones hay que hacer en el código para aprovechar parte de lo que MetaTrader 5 ya hace por nosotros.


Simulación de mercado: Position View (XVII)
En el artículo anterior hicimos que el indicador mostrara el resultado financiero. Sin embargo, no a todos les gusta utilizar este modo de visualización. El motivo puede variar de un operador a otro, aunque en algunos casos me parece bastante razonable y justificable. Adaptar el código para ofrecer esta posibilidad no es, ni mucho menos, una de las tareas más complejas. En realidad, se trata de algo bastante sencillo. En este artículo veremos cómo hacerlo.


De novato a experto: Períodos del mercado Forex
Cada período de mercado tiene un principio y un final, y cada uno cierra con un precio que define su sentimiento, al igual que cualquier sesión de velas japonesas. Comprender estos puntos de referencia nos permite evaluar el estado de ánimo predominante del mercado, revelando si las fuerzas alcistas o bajistas tienen el control. En este análisis, damos un paso importante al desarrollar una nueva función dentro del Sincronizador de Períodos de Mercado, que visualiza las sesiones del mercado Forex para facilitar la toma de decisiones de trading más informadas. Esta herramienta puede ser especialmente útil para identificar, en tiempo real, qué bando —alcistas o bajistas— domina la sesión. Exploremos este concepto y descubramos las conclusiones que ofrece.

De novato a experto: Trading con filtrado temporal
El hecho de que los ticks lleguen constantemente no significa que cada momento sea una oportunidad para operar. Hoy, realizaremos un estudio en profundidad del arte de la sincronización, centrándonos en el desarrollo de un algoritmo de aislamiento temporal para ayudar a los operadores a identificar y operar dentro de sus ventanas de mercado más favorables. Cultivar esta disciplina permite a los traders minoristas sincronizarse más estrechamente con el timing institucional, donde la precisión y la paciencia suelen ser clave para el éxito. Acompáñanos en esta discusión mientras exploramos la ciencia del timing y el trading selectivo a través de las capacidades analíticas de MQL5.


Simulación de mercado: Position View (XIV)
Ahora implementaremos esta solución porque MQL5 sigue el mismo principio que la programación basada en eventos. Los desarrolladores utilizan este modelo con frecuencia al crear DLL. Sé que, al principio, el funcionamiento basado en eventos parecerá confuso y carente de lógica. Pero, en este artículo, presentaré los principios de la programación basada en eventos con mayor claridad para que tú, que estás empezando, comprendas adecuadamente su funcionamiento. Entender lo que comenzaré a explicar en este artículo te ayudará en tu vida como programador.


Simulación de mercado: Position View (XVI)
En este artículo realizaremos las modificaciones necesarias para que el indicador de posición muestre un resultado financiero. De este modo, el operador podrá hacerse una idea del resultado financiero que se obtiene con una posición abierta. Además, compartiré contigo algo que muchos desconocen, incluso quienes llevan mucho tiempo utilizando MQL5: cómo utilizar variables estáticas para compartir memoria y evitar declarar una variable global en el código principal.


Simulación de mercado: Position View (XX)
En este artículo veremos cómo modificar el código del indicador de posición para crear una especie de sombra que nos permita visualizar dónde se encuentra actualmente el precio que continúa vigente en el servidor de trading. Este mecanismo pretende facilitar la planificación de operaciones en las que desplazamos las líneas de stop loss o take profit. Añadir esta función, es decir, las sombras de precio, puede parecer extremadamente complejo. En este artículo mostraré que puedes implementarla de una forma muy sencilla y práctica.


Algoritmo del duelista — Duelist Algorithm
¿Y si nuestras estrategias de trading pudieran aprender unas de otras, como auténticos luchadores? Duelist Algorithm es un nuevo método de optimización en el que los parámetros de los sistemas de trading se enfrentan literalmente en duelos por el derecho a ser considerados los mejores.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 31): Motor de reconocimiento de velas japonesas en Python (I) — Detección manual
Los patrones de velas japonesas son fundamentales para el trading basado en la evolución de los precios, ya que ofrecen información valiosa sobre posibles reversiones o continuaciones del mercado. Imagina una herramienta fiable que supervise continuamente cada nueva barra de precios, identifique formaciones clave como los patrones envolvente, martillo, doji y estrella, y te avise de inmediato cuando detecte una oportunidad de negociación significativa. Esta es precisamente la funcionalidad que hemos desarrollado. Tanto si eres nuevo en el mundo del trading como si eres un profesional con experiencia, este sistema ofrece alertas en tiempo real sobre patrones de velas japonesas, lo que te permite centrarte en ejecutar operaciones con mayor confianza y eficiencia. Sigue leyendo para descubrir cómo funciona y cómo puede mejorar tu estrategia de trading.


Implementación de un circuito cuántico para Quantum Reservoir Computing (QRC)
Hoy hablaremos de un enfoque revolucionario del aprendizaje automático en el trading mediante la computación cuántica. El artículo muestra la implementación práctica de un sistema QRC adaptativo con aprendizaje adicional continuo para predecir los movimientos del mercado en tiempo real.


Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.


Simulación de mercado: Position View (XII)
En este artículo, aprenderás a crear una señal visual en tu plataforma de trading para identificar directamente en el gráfico si la posición es larga o corta, sin necesidad de acceder al terminal. Además, el texto aborda la implementación de una funcionalidad que mejora la visualización al mover las líneas de take profit y stop loss, ocultando la línea horizontal que sigue al cursor del mouse mientras se reposicionan dichas líneas para evitar confusiones. La lectura ofrece conocimientos prácticos para personalizar sistemas de simulación de mercado.


Simulación de mercado: Position View (XV)
En este artículo intentaré explicar, de la forma más sencilla posible, cómo puedes utilizar el intercambio de mensajes entre aplicaciones. El objetivo es que puedas desarrollar algo funcional de la manera más simple y eficaz, siempre que sea posible. No sé si lograré transmitir la idea que sustenta este concepto, pues no resulta fácil de asimilar para quien lo encuentra por primera vez. También aprovecharé para mostrarte cómo modificar el sistema de repetición/simulador, de modo que puedas depurar un Asesor Experto o cualquier otro código que estés desarrollando. Todo ello de una forma igualmente sencilla y directa.


Procesos gaussianos en el aprendizaje automático (Parte 2): Implementación y prueba de un modelo de clasificación en MQL5
En esta parte analizaremos la implementación de las interfaces clave de la biblioteca de procesos gaussianos en MQL5: IKernel, ILikelihood e IInference. Además, mostraremos su funcionamiento con datos sintéticos y escribiremos indicadores de clasificación y regresión que demuestren su funcionamiento en modo online, con reentrenamiento del modelo en cada nueva barra.


De novato a experto: EA de informes — Configuración del flujo de trabajo
Los brókeres suelen proporcionar informes de cuentas de trading a intervalos regulares, según un calendario predefinido. Estas empresas, a través de sus tecnologías API, tienen acceso a la actividad de su cuenta y al historial de operaciones, lo que les permite generar informes de rendimiento en su nombre. Del mismo modo, la terminal MetaTrader 5 almacena registros detallados de su actividad de trading, que pueden aprovecharse mediante MQL5 para crear informes totalmente personalizados y definir métodos personalizados de envío.


Asesor experto de Forex basado en la red neuronal N-BEATS
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.

Reimaginando las estrategias clásicas en MQL5 (Parte 14): Análisis de múltiples estrategias
En este artículo, continuamos nuestro análisis sobre cómo crear un conjunto de estrategias de trading y utilizar el optimizador genético de MT5 para ajustar los parámetros de las estrategias. Hoy hemos analizado los datos en Python, demostrando que nuestro modelo podía predecir mejor qué estrategia obtendría mejores resultados, logrando una mayor precisión que al pronosticar directamente la rentabilidad del mercado. Sin embargo, cuando probamos nuestra aplicación con sus modelos estadísticos, nuestros niveles de rendimiento se desplomaron. Posteriormente descubrimos que, lamentablemente, el optimizador genético favorecía estrategias muy correlacionadas, lo que nos llevó a revisar nuestro método para mantener fijas las ponderaciones de los votos y centrar la optimización en los ajustes de los indicadores.


Herramientas de trading de MQL5 (Parte 6): Panel de control holográfico dinámico con animaciones de pulso y controles interactivos
En este artículo, creamos un panel de control holográfico dinámico en MQL5 para monitorizar símbolos y marcos temporales con RSI, alertas de volatilidad y opciones de ordenación. Añadimos animaciones de pulso, botones interactivos y efectos holográficos para que la herramienta sea visualmente atractiva y responda con agilidad.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 10): Factorización de matrices
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.


Entrenamiento de un U-Transformer no lineal sobre los residuos de un modelo autorregresivo lineal
El artículo presenta un innovador sistema híbrido para la predicción de tipos de cambio que combina un modelo autorregresivo lineal con la arquitectura U-Transformer para el análisis de los residuos. El sistema alterna automáticamente entre las fuentes de señales en función de su calidad e incorpora una lógica de negociación completa con estrategias de averaging (promediación de posiciones) y pyramiding (piramidación de posiciones). La ventaja clave de este enfoque radica en que la red neuronal se entrena a partir de los residuos del modelo lineal, lo que simplifica la tarea y reduce el riesgo de sobreajuste. La implementación se ha realizado íntegramente en MQL5 y está lista para su uso en transacciones reales, con adaptación automática a las condiciones cambiantes del mercado.


Herramientas de trading de MQL5 (Parte 7): Panel informativo para el seguimiento de posiciones en múltiples símbolos y de la cuenta
En este artículo, desarrollamos un panel informativo en MQL5 para monitorizar posiciones en múltiples símbolos y métricas de cuenta como saldo, equidad y margen libre. Implementamos una tabla ordenable con actualizaciones en tiempo real, exportación a CSV y un efecto de encabezado brillante para mejorar la usabilidad y el atractivo visual.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 35): Entrenamiento y despliegue de modelos predictivos
Los datos históricos están lejos de ser «basura»: son la base de cualquier análisis de mercado sólido. En este artículo, te guiaremos paso a paso desde la recopilación de esos datos históricos hasta su uso para entrenar un modelo predictivo y, finalmente, la implementación de dicho modelo para realizar previsiones de precios en tiempo real. ¡Sigue leyendo para descubrir cómo hacerlo!


Trading algorítmico de arbitraje basado en la teoría de grafos
En este artículo, el arbitraje triangular se presenta como un problema de búsqueda de ciclos en un grafo orientado, en el que los vértices son divisas y las aristas, pares de divisas con pesos que representan los tipos de cambio. Ciclo rentable: producto de los pesos >1. Los algoritmos de Floyd-Warshall y DFS que hemos desarrollado encuentran rutas óptimas para el cambio de divisas que permiten volver al vértice de origen con beneficio.