Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Técnicas de remuestreo para la evaluación de predicciones y clasificaciones en MQL5
En este artículo exploraremos e implementaremos métodos para evaluar la calidad de los modelos que utilizan un único conjunto de datos como conjuntos de entrenamiento y validación.

Características del Wizard MQL5 que debe conocer (Parte 14): Previsión multiobjetivo de series temporales con STF
La fusión espacio-temporal, que utiliza métricas espaciales y temporales en la modelización de datos, es útil sobre todo en teledetección y otras muchas actividades visuales para comprender mejor nuestro entorno. Gracias a un artículo publicado, adoptamos un enfoque novedoso en su uso examinando su potencial para los comerciantes.


Desarrollo de un sistema de repetición (Parte 54): El nacimiento del primer módulo
En este artículo, veremos cómo construir el primero de los módulos, realmente funcional, para ser utilizado en el sistema de repetición/simulador. Además de tener como propósito general servir para otras cosas también. El módulo que se construirá aquí será el del indicador de mouse.

Kit de herramientas de negociación MQL5 (Parte 6): Ampliación de la libreria EX5 de gestión del historial con las funciones de última orden pendiente completada
Aprenda a crear un módulo EX5 de funciones exportables que consultan y guardan datos de forma fluida para el pedido pendiente completado más recientemente. En esta guía paso a paso, mejoraremos la librería History Management EX5 desarrollando funciones específicas y compartimentadas para recuperar las propiedades esenciales de la última orden pendiente completada. Estas propiedades incluyen el tipo de orden, el tiempo de configuración, el tiempo de ejecución, el tipo de ejecución y otros detalles críticos necesarios para la gestión y el análisis eficaces del historial de operaciones de las órdenes pendientes.


Optimización del modelo de nubes atmosféricas — Atmosphere Clouds Model Optimization (ACMO): Teoría
Este artículo se centra en el algoritmo metaheurístico Atmosphere Clouds Model Optimisation (ACMO), que modela el comportamiento de las nubes para resolver problemas de optimización. El algoritmo usa los principios de generación, movimiento y propagación de nubes, adaptándose a las "condiciones meteorológicas" del espacio de soluciones. El artículo revela cómo una simulación meteorológica del algoritmo encuentra soluciones óptimas en un espacio de posibilidades complejo y detalla las etapas del ACMO, incluida la preparación del "cielo", el nacimiento de las nubes, su movimiento y la concentración de la lluvia.


Desarrollo de un sistema de repetición (Parte 55): Módulo de control
En este artículo, implementaremos el indicador de control de manera que pueda integrarse en el sistema de mensajes que está en desarrollo. Aunque no es algo muy complejo de hacer, es necesario entender algunos detalles sobre cómo inicializar este módulo. El contenido expuesto aquí tiene como objetivo, pura y simplemente, la didáctica. En ningún caso debe considerarse como una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.


Creación de un Panel de administración de operaciones en MQL5 (Parte IX): Organización del código (II): Modularización
En este debate, damos un paso más allá al desglosar nuestro programa MQL5 en módulos más pequeños y manejables. Estos componentes modulares se integrarán posteriormente en el programa principal, mejorando su organización y facilidad de mantenimiento. Este enfoque simplifica la estructura de nuestro programa principal y permite reutilizar los componentes individuales en otros asesores expertos (EA) y desarrollos de indicadores. Al adoptar este diseño modular, creamos una base sólida para futuras mejoras, lo que beneficia tanto a nuestro proyecto como a la comunidad de desarrolladores en general.


Desarrollo de un sistema de repetición (Parte 56): Adecuación de los módulos
Aunque los módulos se comunican de manera adecuada, existe un error al intentar utilizar el indicador de mouse en el servicio de repetición. Necesitamos corregir esto ahora, antes de pasar al siguiente paso. Además, se ha corregido una incidencia en el código del indicador de mouse. Esta versión finalmente se ha vuelto estable y está debidamente finalizada.

Características del Wizard MQL5 que debe conocer (Parte 18): Búsqueda de arquitectura neural con vectores propios
Búsqueda de arquitectura neuronal, un enfoque automatizado para determinar la configuración ideal de la red neuronal, puede ser una ventaja cuando se enfrentan muchas opciones y grandes conjuntos de datos de prueba. Analizamos cómo, cuando se combinan vectores propios, este proceso puede resultar aún más eficiente.

Algoritmo de optimización de neuroboides — Neuroboids Optimization Algorithm (NOA)
Hoy hablaremos de una nueva metaheurística de optimización inspirada en la naturaleza: el NOA (Neuroboids Optimisation Algorithm), que combina principios de inteligencia colectiva y redes neuronales. A diferencia de los métodos clásicos, el algoritmo usa una población de "neuroboides" autodidactas, cada uno con su propia red neuronal que adapta la estrategia de búsqueda en tiempo real. En el artículo se revela la arquitectura del algoritmo, los mecanismos de autoaprendizaje de los agentes y las perspectivas de aplicación de este enfoque híbrido a problemas complejos de optimización.


Desarrollo de un sistema de repetición (Parte 58): Volvemos a trabajar en el servicio
Después de haber tomado un descanso en el desarrollo y perfeccionamiento del servicio usado en la repetición/simulación, retomaremos el trabajo en él. Ahora que no utilizaremos algunos recursos, como las variables globales del terminal, es necesario reestructurar por completo algunas partes de él. No se preocupen, este proceso se explicará adecuadamente para que todos puedan seguir el desarrollo del servicio.


Desarrollo de un sistema de repetición (Parte 77): Un nuevo Chart Trade (IV)
En este artículo, explicaré algunos detalles y precauciones que debes tener en cuenta al crear un protocolo de comunicación. Son cosas bastante básicas y simples. No voy a profundizar demasiado en este artículo. Pero es necesario que comprendas su contenido para entender lo que sucederá en el receptor.

Características del Wizard MQL5 que debe conocer (Parte 32): Regularización
La regularización es una forma de penalizar la función de pérdida en proporción a la ponderación discreta aplicada a lo largo de las distintas capas de una red neuronal. Observamos la importancia que esto puede tener, para algunas de las diversas formas de regularización, en ejecuciones de prueba con un Asesor Experto ensamblado mediante el asistente.


Aprendizaje automático y Data Science (Parte 38): Aprendizaje por transferencia de IA en los mercados de divisas
Los avances en inteligencia artificial que acaparan los titulares, desde ChatGPT hasta los coches autónomos, no se basan en modelos aislados, sino en el conocimiento acumulado que se transfiere desde diversos modelos o campos comunes. Ahora bien, este mismo enfoque de «aprender una vez, aplicar en todas partes» puede aplicarse para ayudarnos a transformar nuestros modelos de IA en el trading algorítmico. En este artículo, vamos a aprender cómo podemos aprovechar la información obtenida de diversos instrumentos para mejorar las predicciones sobre otros utilizando el aprendizaje por transferencia.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 27): Herramienta de barrido de liquidez con filtro de media móvil
Comprender las sutiles dinámicas que subyacen a los movimientos de los precios puede proporcionarle una ventaja decisiva. Uno de estos fenómenos es el «liquidity sweep», una estrategia deliberada que utilizan los grandes operadores, especialmente las instituciones, para empujar los precios a través de niveles clave de soporte o resistencia. Estos niveles suelen coincidir con concentraciones de órdenes stop-loss de traders minoristas, lo que crea zonas de liquidez que los grandes operadores pueden aprovechar para entrar en posiciones voluminosas o salir de ellas con un deslizamiento mínimo.


Desarrollo de un sistema de repetición (Parte 74): Un nuevo Chart Trade (I)
En este artículo, modificaremos el último código visto en esta secuencia sobre Chart Trade. Estos cambios son necesarios para adaptar el código al modelo actual del sistema de repetición/simulador. El contenido expuesto aquí tiene como único propósito ser didáctico. En ningún caso debe considerarse una aplicación destinada a otros fines que no sean el aprendizaje y el estudio de los conceptos mostrados.


Algoritmo de optimización caótica — Chaos optimization algorithm (COA)
Hoy hablaremos de un algoritmo de optimización caótica (COA) mejorado, que combina los efectos del caos con mecanismos de búsqueda adaptativos. El algoritmo usa un conjunto de mapeos caóticos y componentes inerciales para explorar el espacio de búsqueda. El artículo revela los fundamentos teóricos de los métodos caóticos de optimización financiera.

Aprendizaje automático y Data Science (Parte 43): Detección de patrones ocultos en datos de indicadores con modelos de mezcla gaussiana latente (LGMM)
¿Alguna vez has mirado un gráfico y has tenido esa extraña sensación... de que hay un patrón oculto justo debajo de la superficie? ¿Un código secreto que podría revelar hacia dónde se dirigen los precios si tan solo pudieras descifrarlo? Les presentamos LGMM, el detector de patrones ocultos del mercado. Un modelo de aprendizaje automático que ayuda a identificar esos patrones ocultos en el mercado.


Algoritmo de optimización caótica — Chaos optimization algorithm (COA): Continuación
Continuamos el estudio del algoritmo de optimización caótica. La segunda parte del artículo está dedicada a los aspectos prácticos de la implementación del algoritmo, sus pruebas y conclusiones.


Red neuronal cuántica en MQL5 (Parte I): Creamos un archivo de inclusión
El artículo presenta un nuevo enfoque para la creación de sistemas de negociación basados en principios cuánticos e inteligencia artificial. El autor describe el desarrollo de una red neuronal única que va más allá del aprendizaje automático clásico al integrar la mecánica cuántica con las arquitecturas de inteligencia artificial modernas.


Simulación de mercado: Position View (III)
En estos últimos artículos, he mencionado que, en algunos momentos, necesitamos definir un valor para la propiedad ZOrder. ¿Pero por qué?!?! El motivo es que muchos de los códigos que agregan objetos al gráfico simplemente no usan, o mejor dicho, no definen un valor para esa propiedad. Bien, no estoy aquí para decir qué debe o no debe hacer cada programador, ni cómo debe o no debe escribir su código. Estoy aquí para mostrarte, estimado lector e interesado en comprender realmente cómo funcionan las cosas, lo que ocurre entre bastidores.

Optimización por herencia sanguínea — Blood inheritance optimization (BIO)
Les presento mi nuevo algoritmo basado en la población, el BIO (Blood Inheritance Optimization), inspirado en el sistema de herencia del grupo sanguíneo humano. En este algoritmo, cada solución tiene un "grupo sanguíneo" distinto que determina su forma de evolucionar. Al igual que en la naturaleza, el grupo sanguíneo de un niño se hereda según reglas específicas, en el BIO las nuevas soluciones obtienen sus características mediante un sistema de herencia y mutaciones.


Búsqueda oscilatoria determinista (DOS) — Deterministic Oscillatory Search (DOS)
El algoritmo de búsqueda oscilatoria determinista (DOS) es un método de optimización global innovador que combina las ventajas de los algoritmos de gradiente y enjambre sin usar números aleatorios. El mecanismo de oscilaciones e inclinaciones de aptitud permite a DOS explorar espacios de búsqueda complejos de manera determinista.

Características del Wizard MQL5 que debe conocer (Parte 20): Regresión simbólica
La regresión simbólica es una forma de regresión que parte de supuestos mínimos o nulos sobre cómo sería el modelo subyacente que traza los conjuntos de datos objeto de estudio. Aunque puede implementarse mediante Métodos Bayesianos o Redes Neuronales, veremos cómo una implementación con Algoritmos Genéticos puede ayudar a personalizar una clase de señal experta utilizable en el asistente MQL5.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 16): Introducción a la teoría de los cuartos (II) - Intrusion Detector EA
En nuestro artículo anterior presentamos un script sencillo llamado «The Quarters Drawer». Partiendo de esa base, ahora damos el siguiente paso creando un Asesor Experto (Expert Advisor, EA) de monitoreo, destinado a seguir estos cuartos y a proporcionar supervisión sobre posibles reacciones del mercado en dichos niveles. Acompáñenos mientras exploramos el proceso de desarrollo de una herramienta de detección de zonas en este artículo.

Creación de clases de negociación similares a MQL5 en Python para MetaTrader 5
El paquete Python de MetaTrader 5 ofrece una forma sencilla de crear aplicaciones de trading para la plataforma MetaTrader 5 en lenguaje Python. Aunque se trata de una herramienta potente y útil, este módulo no es tan fácil de usar como el lenguaje de programación MQL5 a la hora de crear una solución de trading algorítmico. En este artículo, vamos a crear clases de trading similares a las que se ofrecen en MQL5 para crear una sintaxis similar y facilitar la creación de robots de trading en Python como en MQL5.

Aprendizaje automático y Data Science (Parte 42): Pronóstico de series temporales de Forex con ARIMA en Python, todo lo que necesitas saber
ARIMA, siglas de AutoRegressive Integrated Moving Average —en español, “modelo autorregresivo integrado de media móvil”—, es un potente modelo tradicional de pronóstico de series temporales. Gracias a su capacidad para detectar picos y fluctuaciones en los datos de una serie temporal, este modelo puede realizar predicciones precisas sobre los valores siguientes. En este artículo, vamos a entender qué es, cómo funciona, qué se puede hacer con él para predecir los próximos precios del mercado con gran precisión y mucho más.


Desarrollo de un sistema de repetición (Parte 53): Esto complica las cosas (V)
En este artículo, presentaré un tema muy importante, que pocos comprenden realmente: Eventos personalizados. Peligros. Ventajas y fallos causados por tales elementos. Este tema es clave para quienes desean convertirse en programadores profesionales en MQL5 o en cualquier otro tipo de lenguaje. Por ello, nos centraremos en MQL5 y MetaTrader 5.


Desarrollo de un sistema de repetición (Parte 65): Presionando play en el servicio (VI)
En este artículo, mostraré cómo lo implementaremos y resolveremos el problema del indicador del mouse cuando se utiliza junto con la aplicación de repetición/simulación. El contenido expuesto aquí tiene como único propósito la enseñanza. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y estudio de los conceptos presentados.


Características del Wizard MQL5 que debe conocer (Parte 43): Aprendizaje por refuerzo con SARSA
SARSA, que es la abreviatura de State-Action-Reward-State-Action (Estado-Acción-Recompensa-Estado-Acción), es otro algoritmo que se puede utilizar al implementar el aprendizaje por refuerzo. Por lo tanto, tal y como vimos con Q-Learning y DQN, analizamos cómo se podría explorar e implementar esto como un modelo independiente, en lugar de solo como un mecanismo de entrenamiento, en los asesores expertos ensamblados por el asistente.

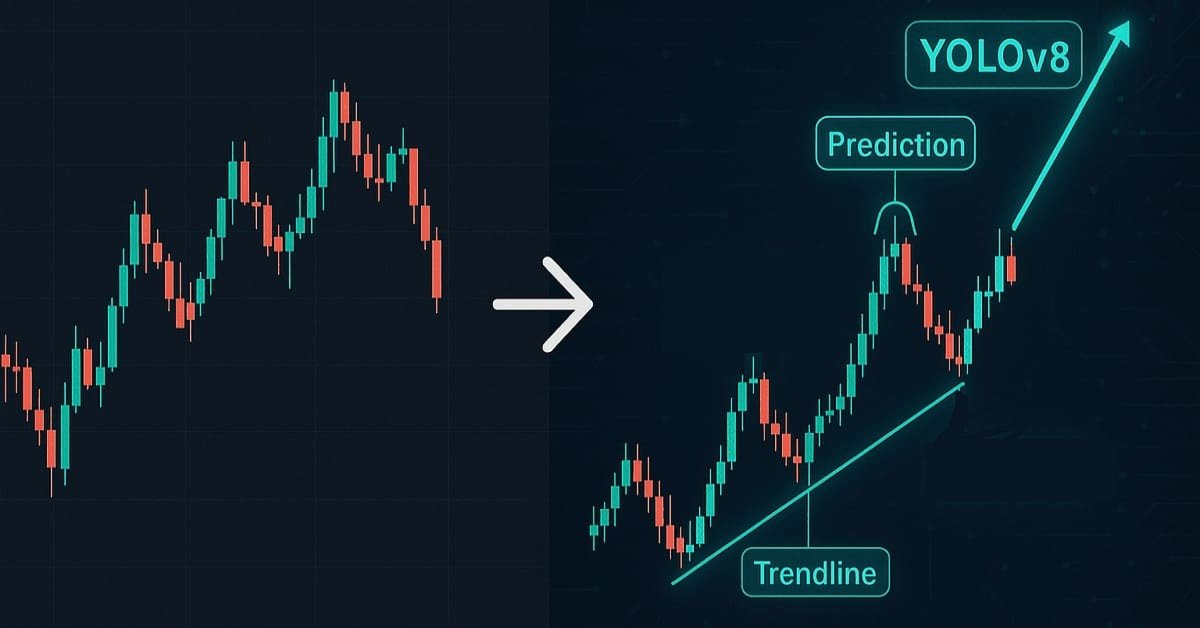
Aprendizaje automático y Data Science (Parte 41): Detección de patrones en los mercados de divisas y de valores mediante YOLOv8
Detectar patrones en los mercados financieros es un reto porque implica ver lo que aparece en el gráfico, algo difícil de realizar en MQL5 debido a las limitaciones de las imágenes. En este artículo, vamos a analizar un modelo eficaz creado en Python que nos ayuda a detectar patrones presentes en el gráfico con un mínimo esfuerzo.


Gestor de riesgos profesional remoto para Forex en Python
Hoy crearemos un gestor de riesgos profesional remoto para Forex en Python, y los desplegaremos en un servidor paso a paso. En el transcurso del artículo entenderemos cómo gestionar programáticamente los riesgos en Forex, y cómo no agotar más nuestro depósito en el mundo de las divisas.

Características del Wizard MQL5 que debe conocer (Parte 56): Fractales de Bill Williams
Los fractales de Bill Williams son un indicador potente que es fácil pasar por alto cuando se ve por primera vez en un gráfico de precios. Parece demasiado recargado y probablemente no lo suficientemente incisivo. Nuestro objetivo es desvelar este indicador examinando lo que sus diversos patrones podrían lograr cuando se analizan con pruebas de avance en todos los casos, con un asesor experto creado por un asistente.


Mecanismos de compuertas en el aprendizaje en conjuntos
En este artículo, continuamos nuestra exploración de los modelos ensamblados analizando el concepto de compuertas, concretamente cómo pueden ser útiles para combinar los resultados de los modelos con el fin de mejorar la precisión de las predicciones o la generalización de los modelos.


Algoritmo de mercado bursátil — Exchange Market Algorithm (EMA)
Este artículo ofrece un análisis detallado del algoritmo de mercado bursátil (EMA), inspirado en el comportamiento de los tráders en el mercado de valores. El algoritmo simula el proceso de negociación de acciones, donde los participantes del mercado con distintos niveles de éxito emplean distintas estrategias para maximizar sus beneficios.


Desarrollo de un sistema de repetición (Parte 76): Un nuevo Chart Trade (III)
En este artículo, veremos cómo funciona el código faltante del artículo anterior, DispatchMessage. Aquí se introducirá el tema del próximo artículo. Por esta razón, es importante entender el funcionamiento de este procedimiento antes de pasar al siguiente tema. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos presentados.


Simulación de mercado (Parte 09): Sockets (III)
Este artículo es la continuación del anterior. En él veremos cómo se implementará el Asesor Experto, centrándonos principalmente en cómo debe hacerse el código del servidor. El código del artículo anterior no es suficiente para que las cosas funcionen como deberían, por lo que es necesario profundizar en él. Por esta razón, es necesario que leas ambos artículos para comprender mejor lo que ocurrirá.


Análisis espectral singular unidimensional
El artículo aborda aspectos teóricos y prácticos del método de análisis espectral singular (ARS), un método eficaz de análisis de series temporales que permite representar la compleja estructura de una serie como una descomposición en componentes simples, como la tendencia, las fluctuaciones estacionales (periódicas) y el ruido.


Simulación de mercado (Parte 05): Creación de la clase C_Orders (II)
En este artículo, explicaré cómo Chart Trade, junto con el asesor experto, gestionará la solicitud de cierre de todas las posiciones abiertas del usuario. Parece sencillo, pero hay algunos factores que complican la situación y que es necesario saber gestionar.


Procesos gaussianos en el aprendizaje automático (Parte 1): Modelo de clasificación en MQL5
En este artículo, analizaremos el modelo de clasificación de procesos gaussianos. Comenzaremos estudiando sus principios teóricos y luego pasaremos al desarrollo práctico de la biblioteca GP en MQL5.