Artículos con ejemplos de programación de robots comerciales en el lenguaje MQL5

En el ámbito del trading automático los Asesores Expertos es la cima de la programación y objetivo deseable de cada desarrollador. Usted puede escribir su propio Asesor Experto utilizando los artículos de esta sección. Paso a paso los principiantes podrán pasar todas las fases de creación, depuración y simulación de los sistemas automáticos de trading.
Los artículos no sólo enseñarán a programar en el lenguaje MQL5, sino mostrarán cómo implementar cualquier idea y técnica comercial. Usted conocerá cómo programar el Trailing Stop, cómo realizar la gestión del capital, cómo obtener el valor del indicador y muchas cosas más.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Interfaces gráficas XI: Controles dibujados (build 14.2)
En la nueva versión de la librería, todos los controles van a dibujarse en los objetos gráficos separados tipo OBJ_BITMAP_LABEL. Además, seguiremos describiendo la optimización del código: es decir, analizaremos los cambios en las clases que representan el núcleo de la librería.

Redes neuronales: así de sencillo (Parte 35): Módulo de curiosidad intrínseca (Intrinsic Curiosity Module)
Seguimos analizando los algoritmos de aprendizaje por refuerzo. Todos los algoritmos que hemos estudiado hasta ahora requerían la creación de una política de recompensas tal que el agente pudiera evaluar cada una de sus acciones en cada transición de un estado del sistema a otro, pero este enfoque resulta bastante artificial. En la práctica, existe cierto tiempo de retraso entre la acción y la recompensa. En este artículo, le sugerimos que se familiarice con un algoritmo de entrenamiento de modelos que puede funcionar con varios retrasos de tiempo desde la acción hasta la recompensa.

Indicadores alternativos de riesgo y rentabilidad en MQL5
En este artículo, presentaremos una aplicación de varias medidas de rentabilidad y riesgo consideradas alternativas al ratio de Sharpe e investigaremos diferentes curvas de capital hipotéticas para analizar sus características.


Redes neuronales: así de sencillo (Parte 83): Algoritmo de convertidor espacio-temporal de atención constante (Conformer)
El algoritmo de Conformer que le mostraremos hoy se desarrolló para la previsión meteorológica, una esfera del saber que, por su constante variabilidad, puede compararse con los mercados financieros. El Conformer es un método completo que combina las ventajas de los modelos de atención y las ecuaciones diferenciales ordinarias.

Redes neuronales: así de sencillo (Parte 17): Reducción de la dimensionalidad
Seguimos analizando modelos de inteligencia artificial, y en particular, los algoritmos de aprendizaje no supervisado. Ya nos hemos encontrado con uno de los algoritmos de clusterización. Y en este artículo queremos compartir con ustedes una posible solución a los problemas de la reducción de la dimensionalidad.

Redes neuronales: así de sencillo (Parte 15): Clusterización de datos usando MQL5
Continuamos analizando el método de clusterización. En este artículo, crearemos una nueva clase CKmeans para implementar uno de los métodos de clusterización de k-medias más extendidos. Según los resultados de la prueba, el modelo ha podido identificar alrededor de 500 patrones.


Cómo construir un EA que opere automáticamente (Parte 13): Automatización (V)
¿Sabes lo que es un diagrama de flujo? ¿Sabes cómo utilizarlo? ¿Cree que los diagramas de flujo son sólo cosas de aprendiz de programador? Pues echa un vistazo a este artículo y aprende a trabajar con diagramas de flujo.


Introducción a MQL5 (Parte 3): Estudiamos los elementos básicos de MQL5
En este artículo, seguiremos estudiando los fundamentos de la programación MQL5. Hoy veremos los arrays, las funciones definidas por el usuario, los preprocesadores y el procesamiento de eventos. Para una mayor claridad, todos los pasos de cada explicación irán acompañado de un código. Esta serie de artículos sienta las bases para el aprendizaje de MQL5, prestando especial atención a la explicación de cada línea de código.

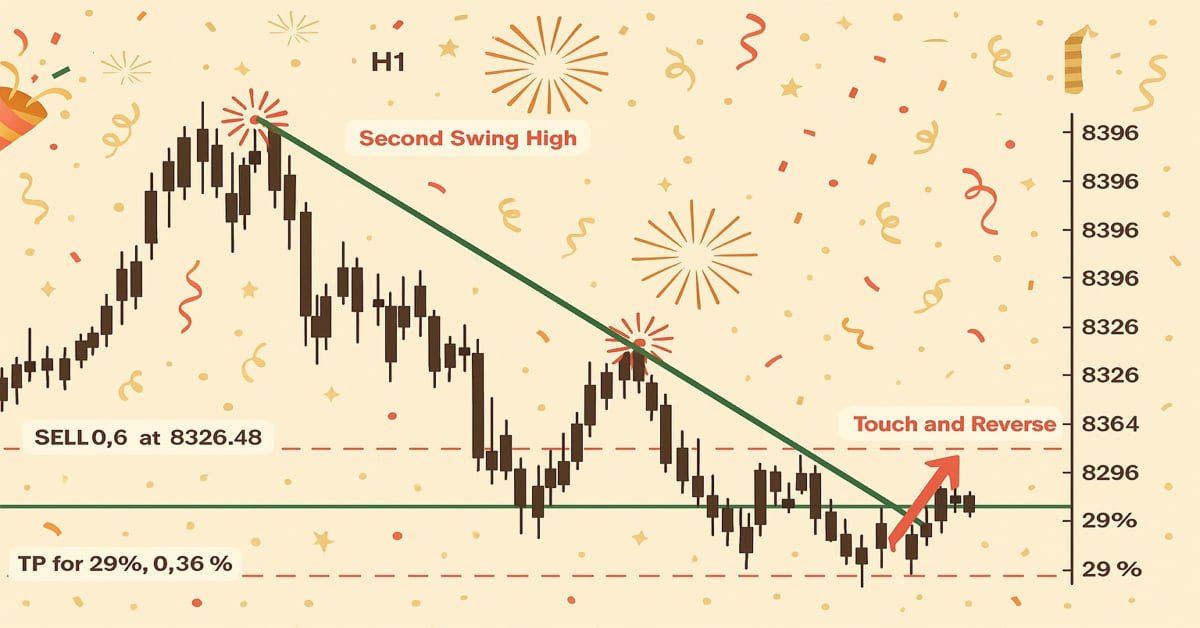
Introducción a MQL5 (Parte 17): Creación de asesores expertos para reversiones de tendencias
Este artículo enseña a los principiantes cómo crear un Asesor Experto (EA) en MQL5 que opera basándose en el reconocimiento de patrones gráficos utilizando rupturas y reversiones de líneas de tendencia. Al aprender a recuperar dinámicamente los valores de las líneas de tendencia y compararlos con la evolución de los precios, los lectores podrán desarrollar EA capaces de identificar y operar con patrones gráficos como líneas de tendencia ascendentes y descendentes, canales, cuñas, triángulos y mucho más.

Implementación de un algoritmo de trading de negociación rápida utilizando SAR Parabólico (Stop and Reverse, SAR) y Media Móvil Simple (Simple Moving Average, SMA) en MQL5
En este artículo, desarrollamos un Asesor Experto de trading de ejecución rápida en MQL5, aprovechando los indicadores SAR Parabólico (Stop and Reverse, SAR) y Media Móvil Simple (Simple Moving Average, SMA) para crear una estrategia de trading reactiva y eficiente. Detallamos la implementación de la estrategia, incluyendo el uso de los indicadores, la generación de señales y el proceso de prueba y optimización.


Filtrado y extracción de características en el dominio de la frecuencia
En este artículo, analizaremos la aplicación de filtros digitales a series temporales representadas en el dominio de la frecuencia con el fin de extraer características únicas que puedan resultar útiles para los modelos de predicción.

Previsión y apertura de órdenes basadas en aprendizaje profundo (Deep Learning) con el paquete Python MetaTrader 5 y el archivo modelo ONNX
El proyecto consiste en utilizar Python para realizar previsiones basadas en el aprendizaje profundo en los mercados financieros. Exploraremos los entresijos de la comprobación del rendimiento del modelo utilizando métricas clave como el error medio absoluto (MAE, Mean Absolute Error), el error medio cuadrático (MSE, Mean Squared Error) y R-cuadrado (R2), y aprenderemos a envolverlo todo en un ejecutable. También haremos un fichero modelo ONNX con su EA.

Ejemplo de nuevo Indicador y LSTM condicional
Este artículo explora el desarrollo de un Asesor Experto (Expert Advisor, EA) para trading automatizado que combina el análisis técnico con predicciones de aprendizaje profundo.


Redes neuronales: así de sencillo (Parte 85): Predicción multidimensional de series temporales
En este artículo presentaremos un nuevo método complejo de previsión de series temporales que combina armoniosamente las ventajas de los modelos lineales y los transformadores.


Redes neuronales: así de sencillo (Parte 48): Métodos para reducir la sobreestimación de los valores de la función Q
En el artículo anterior, presentamos el método DDPG, que nos permite entrenar modelos en un espacio de acción continuo. Sin embargo, al igual que otros métodos de aprendizaje Q, el DDPG tiende a sobreestimar los valores de la función Q. Con frecuencia, este problema provoca que entrenemos los agentes con una estrategia subóptima. En el presente artículo, analizaremos algunos enfoques para superar el problema mencionado.

Experimentos con redes neuronales (Parte 3): Uso práctico
Las redes neuronales lo son todo. Vamos a comprobar en la práctica si esto es así. MetaTrader 5 como herramienta autosuficiente para el uso de redes neuronales en el trading. Una explicación sencilla.

Desarrollando un EA comercial desde cero (Parte 21): Un nuevo sistema de órdenes (IV)
Finalmente el sistema visual funcionará... aún no del todo. Aquí terminaremos de hacer los cambios básicos, y no serán pocos, serán muchos, y todos ellos necesarios, y todo el trabajo será bastante interesante.

Cómo construir un EA que opere automáticamente (Parte 07): Tipos de cuentas (II)
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. Uno siempre debe estar al tanto de lo que está haciendo un EA automatizado, y si se descarrila, eliminarlo lo más rápido posible del gráfico, para poner fin a lo que él estaba haciendo y evitar que las cosas se salgan de control.

Desarrollamos un Asesor Experto multidivisas (Parte 4): Órdenes pendientes virtuales y guardado del estado
Tras empezar a desarrollar un EA multidivisa, ya hemos obtenido algunos resultados y hemos conseguido realizar varias iteraciones de mejora del código. Sin embargo, nuestro EA fue incapaz de trabajar con órdenes pendientes y reanudar la operación después del reinicio del terminal. Añadamos estas características.

Redes neuronales: así de sencillo (Parte 47): Espacio continuo de acciones
En este artículo ampliamos el abanico de tareas de nuestro agente. El proceso de entrenamiento incluirá algunos aspectos de la gestión de capital y del riesgo que forma parte integral de cualquier estrategia comercial.


Redes neuronales: así de sencillo (Parte 73): AutoBots para predecir la evolución de los precios
Seguimos hablando de algoritmos para entrenar modelos de predicción de trayectorias. En este artículo nos familiarizaremos con un método llamado "AutoBots".

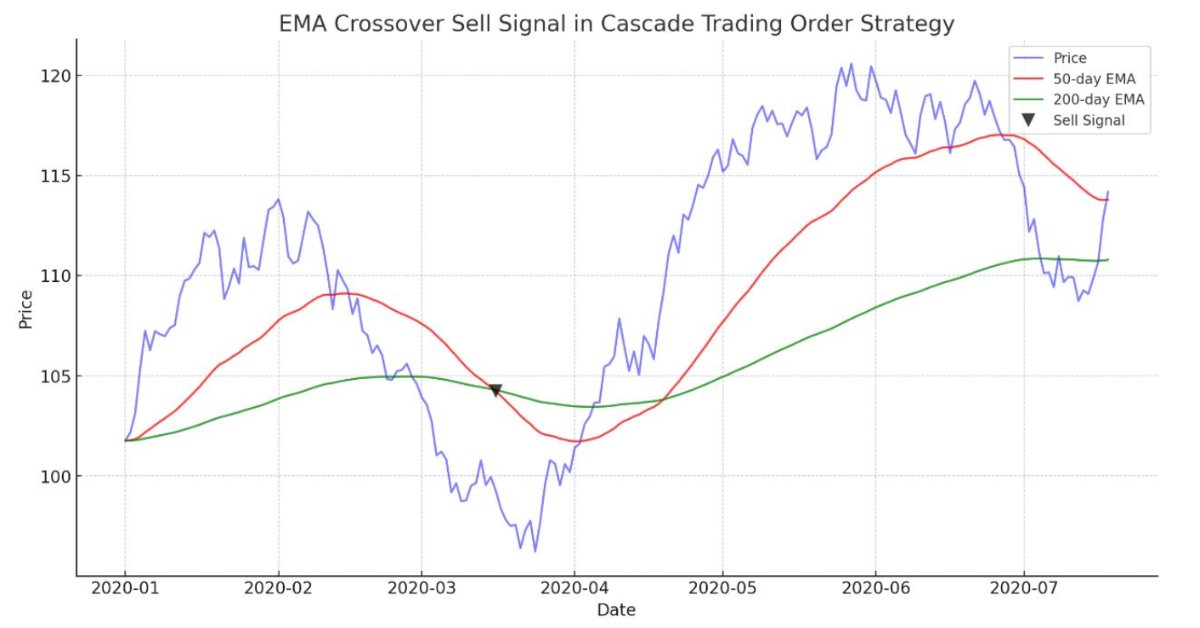
Estrategia de negociación de órdenes en cascada basada en cruces de EMA para MetaTrader 5
El artículo guía en la demostración de un algoritmo automatizado basado en cruces de EMA para MetaTrader 5. Información detallada sobre todos los aspectos de la demostración de un Asesor Experto en MQL5 y su prueba en MetaTrader 5, desde el análisis del comportamiento del rango de precios hasta la gestión de riesgos.

Redes neuronales: así de sencillo (Parte 30): Algoritmos genéticos
En el artículo de hoy, hablaremos de un método de aprendizaje ligeramente distinto. Podríamos decir que lo hemos tomado de la teoría de la evolución de Darwin. Probablemente resulte menos controlable que los métodos anteriormente mencionados, pero también nos permite entrenar modelos indiferenciados.


Cómo construir un EA que opere automáticamente (Parte 11): Automatización (III)
Un sistema automatizado sin seguridad no tendrá éxito. Sin embargo, la seguridad no se consigue sin entender bien algunas cosas. En este artículo, comprenderemos por qué es tan difícil lograr la máxima seguridad en los sistemas automatizados.


Creamos un asesor multidivisa sencillo utilizando MQL5 (Parte 3): Prefijos/sufijos de símbolos y sesión comercial
Últimamente, he recibido comentarios de varios compañeros tráders sobre cómo usar el asesor multidivisa que estamos analizando con brókeres que utilizan prefijos y/o sufijos con nombres de símbolos, así como sobre la forma de implementar zonas horarias comerciales o sesiones comerciales en el asesor.


Cómo construir un EA que opere automáticamente (Parte 10): Automatización (II)
La automatización no significa nada si no se puede controlar el horario. Ningún trabajador puede ser eficiente trabajando 24 horas al día. Sin embargo, muchos creen que un sistema automatizado debe trabajar 24 horas al día. Siempre es bueno tener formas de configurar una franja horaria para el Expert Advisor. En este artículo, vamos a discutir cómo agregar correctamente tal franja horaria.


Redes neuronales: así de sencillo (Parte 46): Aprendizaje por refuerzo dirigido a objetivos (GCRL)
En el artículo de hoy, nos familiarizaremos con otra tendencia en el campo del aprendizaje por refuerzo. Se denomina aprendizaje por refuerzo dirigido a objetivos (Goal-conditioned reinforcement learning, GCRL). En este enfoque, el agente se entrenará para alcanzar diferentes objetivos en determinados escenarios.

Redes neuronales: así de sencillo (Parte 22): Aprendizaje no supervisado de modelos recurrentes
Continuamos analizando los algoritmos de aprendizaje no supervisado. Hoy hablaremos sobre el uso de autocodificadores en el entrenamiento de modelos recurrentes.


Redes neuronales: así de sencillo (Parte 57): Stochastic Marginal Actor-Critic (SMAC)
Hoy le proponemos introducir un algoritmo bastante nuevo, el Stochastic Marginal Actor-Critic (SMAC), que permite la construcción de políticas de variable latente dentro de un marco de maximización de la entropía.

Interfaces gráficas X: Actualizaciones para la tabla dibujada y optimización del código (build 10)
Continuamos completar la tabla dibujada (CCanvasTable) con nuevas funcionalidades. Ahora la tabla va a contener las siguientes funciones: resalto de las filas al situar el cursor encima; posibilidad de agregar el array de imágenes para cada celda y el método para su conmutación; posibilidad de establecer y editar el texto de las cceldas durante la ejecución del programa, y muchas cosas más.

Experimentos con redes neuronales (Parte 7): Transmitimos indicadores
Ejemplos de transmisión de indicadores a un perceptrón. En el artículo ofreceremos conceptos generales y presentaremos un asesor listo para usar muy simple, así como los resultados de su optimización y sus pruebas forward.

Análisis del sentimiento en Twitter con sockets
Este innovador bot comercial integra MetaTrader 5 con Python para aprovechar el análisis del sentimiento de las redes sociales en tiempo real para tomar decisiones comerciales automatizadas. Mediante el análisis del sentimiento en Twitter relacionado con instrumentos financieros específicos, el bot traduce las tendencias de las redes sociales en señales de negociación procesables. Utiliza una arquitectura cliente-servidor con comunicación por socket, lo que permite una interacción perfecta entre las capacidades de negociación de MT5 y la potencia de procesamiento de datos de Python.


Creación de un EA limitador de reducción diaria en MQL5
El artículo analiza, desde una perspectiva detallada, cómo implementar la creación de un Asesor Experto (EA) basado en el algoritmo comercial. Esto ayuda a automatizar el sistema en MQL5 y tomar el control de la reducción diaria.


Redes neuronales: así de sencillo (Parte 62): Uso del transformador de decisiones en modelos jerárquicos
En artículos recientes, hemos visto varios usos del método Decision Transformer, que permite analizar no solo el estado actual, sino también la trayectoria de los estados anteriores y las acciones realizadas en ellos. En este artículo, veremos una variante del uso de este método en modelos jerárquicos.

Automatización de estrategias de trading en MQL5 (Parte 12): Implementación de la estrategia Mitigation Order Blocks (MOB)
En este artículo creamos un sistema de trading en MQL5 que se encarga de detectar de forma automática los "order blocks", un concepto utilizado en el método Smart Money. Describimos las reglas de la estrategia, implementamos la lógica en MQL5 e integramos la gestión de riesgos para una ejecución eficaz de las operaciones. Por último, realizamos pruebas retrospectivas del sistema para evaluar su rendimiento y perfeccionarlo con el fin de obtener resultados óptimos.


Reimaginando las estrategias clásicas (Parte III): Predicción de máximos crecientes y mínimos decrecientes
En esta serie de artículos, analizaremos empíricamente las estrategias comerciales clásicas para ver si podemos mejorarlas utilizando IA. En la discusión de hoy, intentamos predecir máximos más altos y mínimos más bajos utilizando el modelo de análisis discriminante lineal.

Envolviendo modelos ONNX en clases
La programación orientada a objetos permite crear un código más compacto, fácil de leer y modificar. Le presentamos un ejemplo para tres modelos ONNX.


Redes neuronales: así de sencillo (Parte 58): Transformador de decisión (Decision Transformer-DT)
Continuamos nuestro análisis de los métodos de aprendizaje por refuerzo. Y en el presente artículo, presentaremos un algoritmo ligeramente distinto que considera la política del Agente en un paradigma de construcción de secuencias de acciones.


Redes neuronales: así de sencillo (Parte 59): Dicotomía de control (DoC)
En el artículo anterior nos familiarizamos con el transformador de decisión. Sin embargo, el complejo entorno estocástico del mercado de divisas no nos permitió aprovechar plenamente el potencial del método presentado. Hoy veremos un algoritmo que tiene como objetivo mejorar el rendimiento de los algoritmos en entornos estocásticos.


Integración de modelos ML con el simulador de estrategias (Conclusión): Implementación de un modelo de regresión para la predicción de precios
Este artículo describe la implementación de un modelo de regresión de árboles de decisión para predecir precios de activos financieros. Se realizaron etapas de preparación de datos, entrenamiento y evaluación del modelo, con ajustes y optimizaciones. Sin embargo, es importante destacar que el modelo es solo un estudio y no debe ser usado en operaciones reales.