Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Combinatoria y teoría de la probabilidad en el trading (Parte V): Análisis de curvas
En este artículo, hemos decidido investigar un poco sobre la conversión de varios estados en estados dobles. El objetivo principal es el propio análisis y las conclusiones útiles que extraigamos, que nos pueden ayudar en el desarrollo posterior de algoritmos comerciales escalables basados en la teoría de la probabilidad. Obviamente, no hemos podido evitar el uso de matemáticas, pero, teniendo en cuenta la experiencia de artículos anteriores, hemos observado que la información general resulta mucho más útil que los detalles en sí.

Redes neuronales de propagación inversa del error en matrices MQL5
El artículo describe la teoría y la práctica de la aplicación del algoritmo de propagación inversa del error en MQL5 con la ayuda de matrices. Asimismo, incluye clases y ejemplos preparados del script, el indicador y el asesor.


Implementando OLAP en la negociación (Parte 3): analizando las cotizaciones con el fin de desarrollar las estrategias comerciales
En este artículo, continuaremos analizando la tecnología OLAP en aplicación al trading, ampliando la funcionalidad representada en dos artículos anteriores. Esta vez, al análisis operativo se le someterán las cotizaciones. Mostraremos cómo se hacen y se comprueban las hipótesis sobre las estrategias comerciales a base de los indicadores agregados del historial. Además, presentaremos los Asesores Expertos para analizar las regularidades barra por barra y el trading adaptativo.


Cómo ver las transacciones directamente en el gráfico sin tener que perderse en el historial de transacciones
En este artículo, crearemos una herramienta sencilla para visualizar cómodamente posiciones y transacciones directamente en el gráfico con navegación mediante teclas. Esto permitirá a los operadores examinar visualmente las transacciones individuales y recibir toda la información sobre los resultados comerciales directamente en el momento.


Asesor Experto Grid-Hedge Modificado en MQL5 (Parte I): Creamos un sencillo asesor de cobertura
Hoy crearemos un sencillo asesor de cobertura como base para nuestro asesor Grid-Hedge más avanzado, que será una mezcla de estrategias de rejilla y cobertura clásicas. Al final de este artículo, usted sabrá cómo crear una estrategia de cobertura simple y lo que la gente opina sobre la rentabilidad de esta estrategia.

Calificación de Asesores Expertos dentro de un Asesor Experto
Mediante el trading virtual, puede crear un Asesor Experto adaptativo que llevará a cabo la activación y desactivación de operaciones en el mercado real. ¡Combinar varias estrategias en un sólo Asesor Experto! Su Asesor Experto multisistema elegirá automáticamente la mejor estrategia de trading para operar en el mercado real en base a la rentabilidad de las operaciones virtuales. Este método permite reducir la disminución e incrementar la rentabilidad de sus operaciones en el mercado. ¡Experimente y comparta sus resultados con los demás! Creo que hay mucha gente interesada en conocer sus estrategias.

Aproximación por fuerza bruta a la búsqueda de patrones (Parte V): Una mirada desde el otro lado
En este artículo mostraré al lector un enfoque del trading algorítmico completamente distinto al que he tenido que llegar después de bastante tiempo. Obviamente, todo esto está relacionado con mi programa de fuerza bruta, que ha sufrido una serie de cambios que le permiten resolver varios problemas al mismo tiempo. No obstante, el artículo ha resultado lo más general y sencillo posible, por lo que también resultará apto para quienes no conocen el tema o simplemente están de paso.

Interfaces gráficas XI: Integración de la librería gráfica estándar (build 16)
Desde hace poco tiempo, fue presentada la nueva versión de la librería gráfica para el diseño de los gráficos científicos (clase CGraphic). En esta actualización de la librería para la creación de las interfaces gráficas será presentada la versión con nuevo control para crear los gráficos. Ahora, será aún más fácil visualizar los datos de diferentes tipos.

Fundamentos de la codificación de un asesor experto de cobertura
En este artículo se muestra un asesor experto de cobertura. El autor elegirá su propio par de cobertura que es EURJPY y GBPJPY. Siempre se mueve de la misma forma, más fácilmente para establecer el tipo de orden de cobertura.

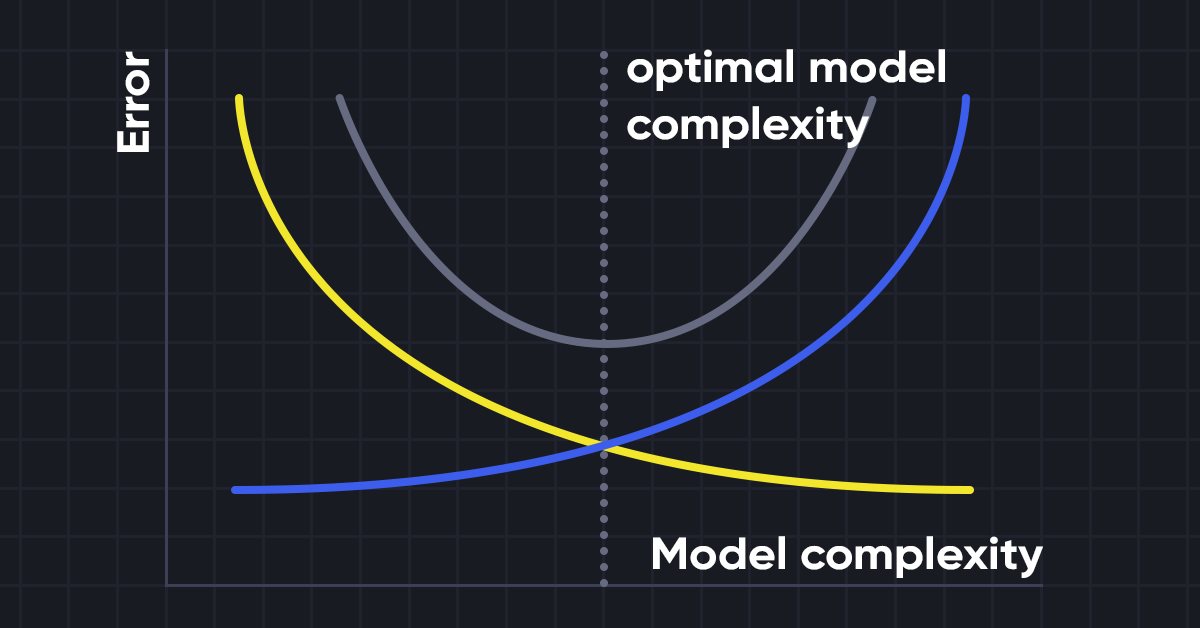
Aprendizaje automático y Data Science (Parte 10): Regresión de cresta
La regresión de cresta (Ridge Regression) es una técnica simple para reducir la complejidad del modelo y combatir el ajuste que puede derivar de una regresión lineal simple.

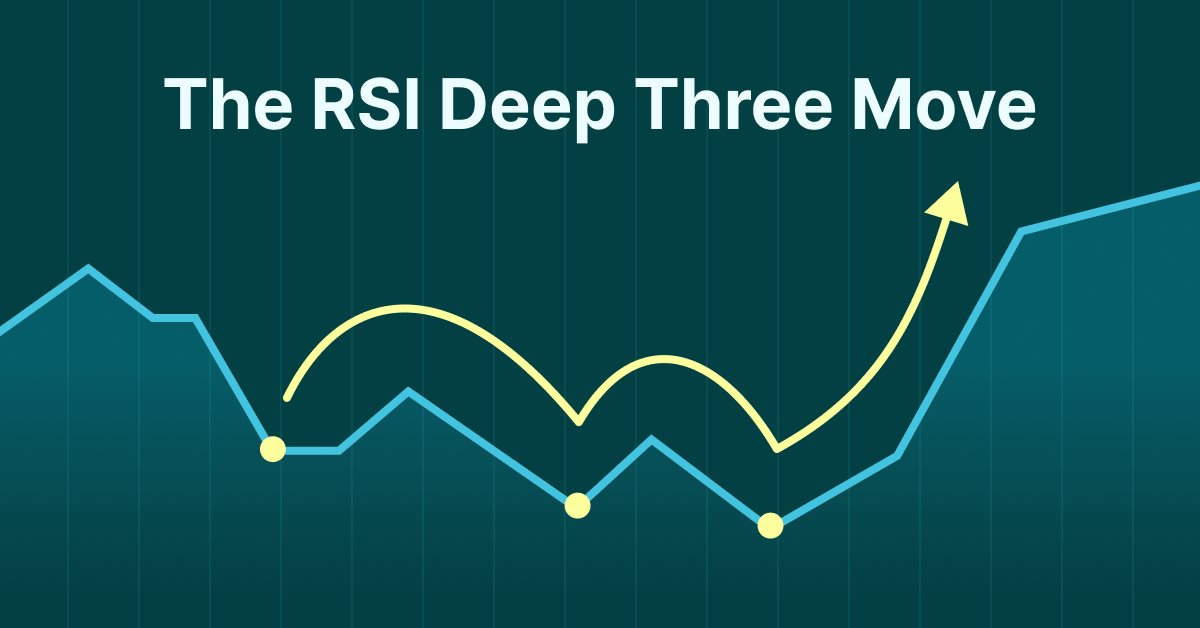
La técnica comercial RSI Deep Three Move
El presente artículo muestra la técnica comercial RSI Deep Three Move en MetaTrader 5. El artículo se basa en una nueva serie de estudios que demuestran varias técnicas comerciales basadas en el RSI, así como un indicador técnico para medir la fuerza y el impulso de los valores, incluidas las acciones, las divisas y las materias primas.

Recetas para "Neuronets"
El objetivo de este artículo es para que los principiantes cocinen tartas "multicapas".

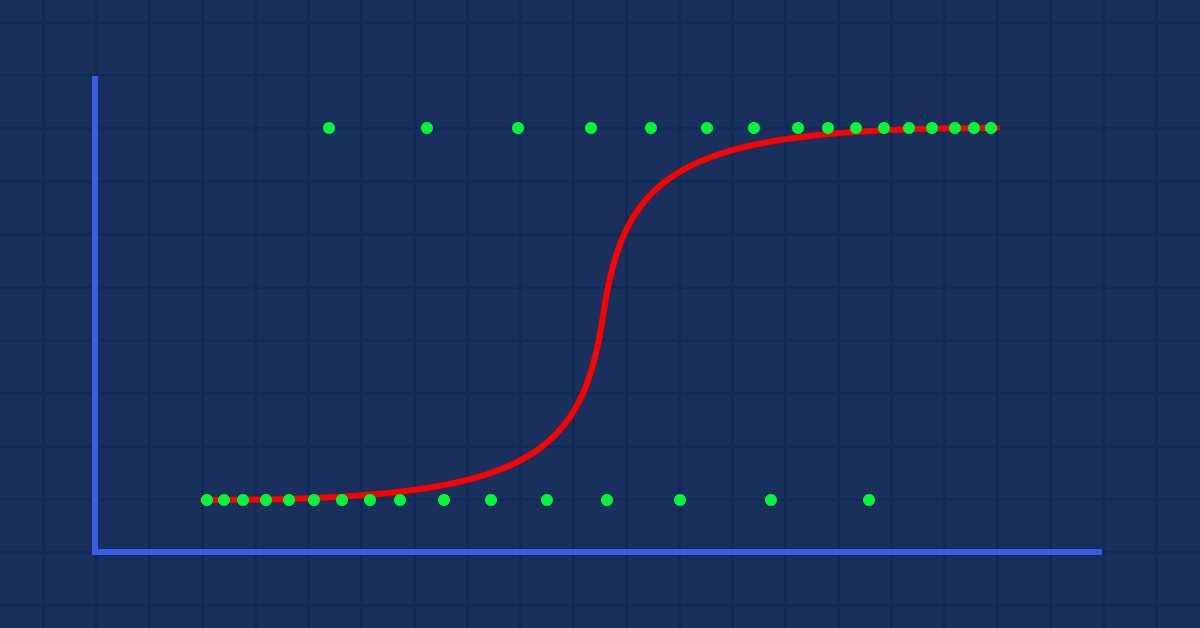
Aprendizaje automático y Data Science (Parte 02): Regresión logística
La clasificación de los datos es un punto crucial para los tráders algorítmicos y los programadores. En este artículo, nos centraremos en uno de los algoritmos logísticos de clasificación que podría ayudarnos a identificar los síes o los noes, las subidas y bajadas, las compras y las ventas.

Análisis fractal de los movimientos de la moneda común
¿Cómo de independientes son las cotizaciones de la moneda? ¿Son sus movimientos coordinados o ningún movimiento de una de las monedas sugiere el movimiento de la otra? El artículo describe un intento de abordar esta cuestión mediante la dinámica no lineal y los métodos de geometría fractal.


Aprendiendo a diseñar un sistema de trading con MFI
Aquí tenemos un nuevo artículo de nuestra serie destinada a la creación de sistemas comerciales basados en indicadores técnicos populares. Esta vez está dedicado al índice de flujo de dinero (IMF). Estudiaremos este indicador con todo detalle y desarrollaremos sistemas comerciales MQL5 simples para su ejecución en MetaTrader 5.

De novato a experto: El viaje esencial a través del trading con MQL5
¡Libera tu potencial! Estás rodeado de oportunidades. Descubra 3 secretos principales para iniciar su viaje hacia MQL5 o llevarlo al siguiente nivel. Vamos a hablar de consejos y trucos tanto para principiantes como para profesionales.


Cómo construir un EA que opere automáticamente (Parte 09): Automatización (I)
Aunque la creación de un Expert Advisor automático no es una tarea muy complicada, sin los conocimientos adecuados, se puede acabar cometiendo muchos errores. En este artículo, vamos a ver cómo construir el primer nivel de automatización, que es crear el disparador para activar breakeven y trailing stop.

Aprendiendo MQL5 de principiante a profesional (Parte II): Tipos de datos básicos y uso de variables
Continuamos la serie para principiantes. Hoy veremos cómo crear constantes y variables, además de registrar la fecha, los colores y otros datos útiles. Asimismo, aprenderemos a crear enumeraciones como días de la semana o estilos de cadena (sólido, punteado, etc.). Las variables y las expresiones son la base de la programación: se encuentran necesariamente en el 99% de los programas, por lo que comprenderlas es fundamental. Y así, si es usted nuevo en el mundo de la programación, este es un buen comienzo. Nivel de conocimientos de programación: muy básico, dentro del ámbito de mi artículo anterior (el enlace está al principio).


Algoritmos de optimización de la población: Búsqueda armónica (HS)
Hoy estudiaremos y pondremos a prueba un algoritmo de optimización muy potente, la búsqueda armónica (HS), que se inspira en el proceso de búsqueda de la armonía sonora perfecta. ¿Qué algoritmo lidera ahora mismo nuestra clasificación?

Desarrollando un canal de Donchian personalizado con la ayuda de MQL5
Existen muchas herramientas técnicas que se pueden usar para visualizar los canales de precios. Una de esas herramientas es el canal de Donchian. En este artículo, aprenderemos cómo crear un canal de Donchian, y también a usarlo como indicador personalizado dentro de un asesor experto.

Aprendiendo a diseñar un sistema de trading con Envelopes
En este artículo, compartiré con ustedes uno de los métodos para comeciar con bandas. Esta vez analizaremos el indicador Envelopes y veremos lo fácil que resulta crear algunas estrategias basadas en él.

Redes neuronales: así de sencillo (Parte 9): Documentamos el trabajo realizado
Ya hemos recorrido un largo camino y el código de nuestra biblioteca ha crecido de manera considerable. Resulta difícil monitorear todas las conexiones y dependencias. Y, obviamente, antes de proseguir con el desarrollo del proyecto, necesitaremos documentar el trabajo ya realizado y actualizar la documentación en cada paso posterior. Una documentación debidamente redactada nos ayudará a ver la integridad de nuestro trabajo.


Aprendizaje automático y Data Science (Parte 26): La batalla definitiva en la previsión de series temporales: redes neuronales LSTM frente a GRU
En el artículo anterior, hablamos de una RNN sencilla que, a pesar de su incapacidad para comprender las dependencias a largo plazo en los datos, fue capaz de realizar una estrategia rentable. En este artículo hablaremos tanto de la memoria a largo plazo (LSTM) como de la unidad recurrente controlada (GRU). Estas dos se introdujeron para superar las deficiencias de una RNN simple y ser más astuta que ella.

Falacias, Parte 2. La estadística es una pseudociencia o la "crónica de la caída en picado de cada día"
Muchos intentos de aplicar los métodos estadísticos a la realidad objetiva, como las series financieras, fracasan cuando se encuentran con los procesos no estacionarios, "colas gruesas" de las distribuciones probabilísticas que los acompañan y el insuficiente volumen de la información financiera. En este artículo intentaré referirme no a las series financieras como tales, sino a su presentación subjetiva, en este caso a la forma en que un trader intenta dominar las series, como el sistema de trading. La educción de las regularidades estadísticas de los resultados del trading es una tarea muy apasionante. En algunos casos, pueden sacarse verdaderas conclusiones sobre el modelo de este proceso y estas pueden aplicarse al sistema de trading.

Cuentos de robots comerciales: ¿mejor poco, pero mejor?
Hace dos años, en el artículo "La última cruzada" usted y yo, querido lector, vimos juntos un método (bastante interesante y poco usado en la actualidad) de representación de la información en el mercado, el gráfico de punto y forma. Ahora le propongo intentar escribir un robot comercial, basado en patrones que se pueden ver en los gráficos de punto y forma.

Plantilla para proyectar el MVC y posibilidades de uso (Parte 2): Esquema de interacción entre los tres componentes
Este artículo continúa y completa el tema planteado en el último artículo: la plantilla MVC en los programas MQL. En este artículo, veremos un posible esquema de interacción entre estos tres componentes.

Indicadores con control interactivo en el gráfico.
Una nueva mirada a la interfaz del indicador. Lo más importante es la comodidad. Tras probar docenas de estrategias comerciales diferentes a lo largo de los años, además de probar cientos de indicadores diferentes, he llegado a algunas conclusiones propias que quiero compartir con ustedes en este artículo.

Recetas MQL5 - procesamiento de eventos personalizados del gráfico
En este artículo vamos a estudiar varios aspectos sobre la confección de proyectos y el procesamiento de los eventos personalizados del gráfico en el entorno MQL5. Se propondrá un ejemplo de aproximación para la clasificación de eventos. Asimismo, se muestra el código de programa de la clase de evento y la clase de procesador de eventos personalizados.

Los principios de la transformación del tiempo en el trading intradía
Este artículo aborda el concepto del tiempo de funcionamiento que permite recibir un flujo más uniforme del precio. También se aborda el código del promedio móvil modificado teniendo en cuenta la transformación del tiempo.

Trabajamos con matrices y vectores en MQL5
Para resolver problemas matemáticos, se han añadido a MQL5 matrices y vectores. Los nuevos tipos tienen métodos incorporados para escribir un código conciso y fácilmente comprensible que se acerque a una notación matemática. Los arrays son algo bueno, pero las matrices, en muchos casos, resultan mejores.

El lenguaje MQL como medio de marcado de la interfaz gráfica de programas MQL. Parte 2
En este artículo, presentamos un nuevo concepto para la descripción de la interfaz de ventana de los programas MQL con la ayuda de las construcciones del lenguaje MQL. La creación de GUI basadas en el marcado MQL ofrece una funcionalidad adicional para almacenar la caché y generar de manera dinámica elementos, y también para gestionar los estilos y los nuevos esquemas de procesamiento de eventos. Aquí, ofrecemos la versión mejorada de la biblioteca estándar de los elementos de control.


Creamos un asesor multidivisa sencillo utilizando MQL5 (Parte 7): Señales de los indicadores ZigZag y Awesome Oscillator
En este artículo, entenderemos por EA multidivisa un EA o robot comercial que utiliza indicadores ZigZag y Awesome Oscillator que filtran mutuamente sus señales.


Gradient boosting (CatBoost) en las tareas de construcción de sistemas comerciales. Un enfoque ingenuo
Entrenamiento del clasificador CatBoost en el lenguaje Python, exportación al formato mql5; análisis de los parámetros del modelo y simulador de estrategias personalizado. Para preparar los datos y entrenar el modelo, se usan el lenguaje de programación Python y la biblioteca MetaTrader5.


Aproximación por fuerza bruta a la búsqueda de patrones (Parte II): Inmersión
En el presente artículo, continuaremos con el tema de la fuerza bruta. Intentaremos destacar mejor los patrones con la ayuda de la nueva versión mejorada de nuestro programa y trataremos de encontrar la diferencia en la estabilidad usando distintos segmentos temporales y diferentes marcos temporales para las cotizaciones.

Algoritmo de autoadaptación (Parte IV): Funcionalidad adicional y pruebas
Seguimos completando el algoritmo con la funcionalidad mínima necesaria y realizando pruebas con el material obtenido. La rentabilidad ha resultado baja, pero los artículos nos muestran un modelo que nos permite comerciar con beneficios de una forma completamente automática con instrumentos comerciales completamente diferentes, y no solo diferentes, sino que también se comercian en mercados fundamentalmente distintos.


Optimización automatizada de parámetros para estrategias de negociación con Python y MQL5
Existen varios tipos de algoritmos para la autooptimización de estrategias y parámetros de negociación. Estos algoritmos se utilizan para mejorar automáticamente las estrategias de negociación basándose en datos históricos y actuales del mercado. En este artículo veremos uno de ellos con ejemplos en Python y MQL5.

Utilizando MetaTrader 4 en el análisis de patrones temporales
El análisis de patrones basados en el tiempo sirve para determinar cuál es el mejor momento para entrar en el mercado, o para saber si una operación determinada debe evitarse a toda costa. En este artículo utilizamos MetaTrader 4 para analizar el historial de datos, y generamos unos resultados de optimización que pueden resultar útiles en los sistemas de trading automáticos.

Modelos de regresión de la biblioteca Scikit-learn y su exportación a ONNX
En este artículo exploraremos la aplicación de modelos de regresión del paquete Scikit-learn e intentaremos convertirlos al formato ONNX y utilizaremos los modelos resultantes dentro de programas MQL5. Adicionalmente, compararemos la precisión de los modelos originales con sus versiones ONNX tanto para precisión flotante como doble. Además, examinaremos la representación ONNX de los modelos de regresión con el fin de comprender mejor su estructura interna y sus principios de funcionamiento.

Como escribir Zig Zags rápido sin redibujado
Se propone un método bastante universal de escribir indicadores del tipo Zig Zag. El método incluye una parte considerable de los Zig Zags ya descritos y nos permite crear otros nuevos con relativa facilidad.

Regresiones espurias en Python
Las regresiones espurias ocurren cuando dos series de tiempo exhiben un alto grado de correlación puramente por casualidad, lo que conduce a resultados engañosos en el análisis de regresión. En tales casos, aunque las variables parezcan estar relacionadas, la correlación es casual y el modelo puede no ser confiable.