Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Mejore sus gráficos comerciales con una GUI interactiva basada en MQL5 (Parte III): Interfaz comercial simple y móvil
En esta serie de artículos analizamos la integración de interfaces gráficas interactivas en paneles comerciales móviles en MQL5. En la tercera parte, utilizaremos los desarrollos de las partes anteriores para convertir paneles comerciales estáticos en dinámicos.

Previsión y apertura de órdenes basadas en aprendizaje profundo (Deep Learning) con el paquete Python MetaTrader 5 y el archivo modelo ONNX
El proyecto consiste en utilizar Python para realizar previsiones basadas en el aprendizaje profundo en los mercados financieros. Exploraremos los entresijos de la comprobación del rendimiento del modelo utilizando métricas clave como el error medio absoluto (MAE, Mean Absolute Error), el error medio cuadrático (MSE, Mean Squared Error) y R-cuadrado (R2), y aprenderemos a envolverlo todo en un ejecutable. También haremos un fichero modelo ONNX con su EA.

Ejemplo de nuevo Indicador y LSTM condicional
Este artículo explora el desarrollo de un Asesor Experto (Expert Advisor, EA) para trading automatizado que combina el análisis técnico con predicciones de aprendizaje profundo.


Trabajando con las series temporales en la biblioteca DoEasy (Parte 48): Indicadores de periodo y símbolo múltiples en un búfer en una subventana
En el presente artículo, analizaremos la creación de indicadores estándar de periodo y símbolo múltiples que utilizan un búfer de indicador para sus construcciones, y que funcionan en una subventana del gráfico. Asimismo, prepararemos las clases de la biblioteca para trabajar con los indicadores estándar que funcionan en la ventana principal del programa, o que tienen más de un búfer para mostrar sus datos.

Creación de un modelo de restricción de tendencia de velas (Parte 3): Detección de cambios en las tendencias al utilizar este sistema
Este artículo explora cómo las noticias económicas, el comportamiento de los inversores y diversos factores pueden influir en los cambios de tendencia del mercado. Incluye un vídeo explicativo y procede incorporando código MQL5 a nuestro programa para detectar los cambios de tendencia, alertarnos y tomar las medidas oportunas en función de las condiciones del mercado. Este artículo se basa en otros anteriores de la serie.

Algoritmo de colmena artificial — Artificial Bee Hive Algorithm (ABHA): Teoría y métodos
En este artículo nos familiarizaremos con el algoritmo de colmena artificial (ABHA), desarrollado en 2009. El algoritmo está orientado a la resolución de problemas de optimización continua. Veremos cómo el ABHA se inspira en el comportamiento de una colonia de abejas, donde cada abeja tiene un papel único que les ayuda a encontrar recursos de forma más eficiente.

Alan Andrews y sus métodos de análisis de series temporales
Alan Andrews es uno de los "educadores" más célebres del mundo moderno en el campo del trading. Su "tridente" está incluido en casi todos los programas modernos de análisis de cotizaciones, pero la mayoría de los tráders no utilizan ni una quinta parte de las posibilidades que ofrece esta herramienta. Y el curso original de Andrews incluye una descripción no solo del tridente (aunque sigue siendo lo esencial), sino también de algunas otras líneas útiles. Este artículo ofrece al lector una idea de las maravillosas técnicas de análisis de gráficos que Andrews enseñó en su curso original. Le advertimos que hay muchas fotos.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 20): FOREX (I)
La intención inicial de este artículo no será cubrir todas las características de FOREX, sino más bien adaptar el sistema de manera que puedas realizar al menos una repetición del mercado. La simulación quedará para otro momento. Sin embargo, en caso de que no tengas los ticks y solo tengas las barras, con un poco de trabajo, puedes simular posibles transacciones que podrían haber ocurrido en FOREX. Esto será hasta que te muestre cómo adaptar el simulador. El hecho de intentar trabajar con datos provenientes de FOREX dentro del sistema sin modificarlo conlleva errores de rango.

Red neuronal en la práctica: Recta secante
Como se explicó en la parte teórica, necesitamos usar regresiones lineales y derivadas cuando trabajamos con redes neuronales. ¿Pero por qué? La razón es que la regresión lineal es una de las fórmulas más simples que existen. Básicamente, una regresión lineal es solo una función afín. Sin embargo, cuando hablamos de redes neuronales, no nos interesan los efectos de la recta de regresión lineal. Lo que nos interesa es la ecuación que genera dicha recta. La recta generada poco importa. ¿Pero sabes cuál es la ecuación principal que hay que comprender? Si no, lee este artículo para empezar a comprenderlo.

Desarrollando una DLL experimental con soporte multihilo en C++ para MetaTrader 5 en Linux
En este artículo, describiremos el proceso de desarrollo de la plataforma MetaTrader 5 exclusivamente en Linux. El producto final funcionará a la perfección tanto en Windows como en Linux. Asimismo, aprenderemos sobre Wine y Mingw, herramientas importantes para el desarrollo multiplataforma. Mingw ofrece transmisión de flujo (POSIX y Win32), lo que debe tenerse en cuenta a la hora de elegir la herramienta adecuada. A continuación crearemos una DLL para probar el concepto; luego la usaremos en el código MQL5 y compararemos el rendimiento de ambas implementaciones de los hilos. Este artículo pretende ser un punto de partida para experimentos propios. Después de leer este artículo, el lector será capaz de crear herramientas para MetaTrader en Linux.


Pruebas de permutación de Monte Carlo en MetaTrader 5
En este artículo echaremos un vistazo a cómo podemos realizar pruebas de permutación sobre la base de datos de ticks barajados en cualquier asesor experto utilizando solo MetaTrader 5.


Redes neuronales: así de sencillo (Parte 48): Métodos para reducir la sobreestimación de los valores de la función Q
En el artículo anterior, presentamos el método DDPG, que nos permite entrenar modelos en un espacio de acción continuo. Sin embargo, al igual que otros métodos de aprendizaje Q, el DDPG tiende a sobreestimar los valores de la función Q. Con frecuencia, este problema provoca que entrenemos los agentes con una estrategia subóptima. En el presente artículo, analizaremos algunos enfoques para superar el problema mencionado.

Desarrollando un EA comercial desde cero (Parte 21): Un nuevo sistema de órdenes (IV)
Finalmente el sistema visual funcionará... aún no del todo. Aquí terminaremos de hacer los cambios básicos, y no serán pocos, serán muchos, y todos ellos necesarios, y todo el trabajo será bastante interesante.


Ejemplo de un conjunto de modelos ONNX en MQL5
ONNX (Open Neural Network eXchange) es un estándar abierto para representar redes neuronales. En este artículo, le mostraremos la posibilidad de usar dos modelos ONNX simultáneamente en un asesor experto.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 16): Un nuevo sistema de clases
Precisamos organizarnos mejor. El código está creciendo y si no lo organizamos ahora, será imposible hacerlo después. Así que vamos a dividir para conquistar. El hecho de que MQL5 nos permita usar clases nos ayudará en esta tarea. Pero para hacerlo, es necesario que tengas algún conocimiento sobre algunas cosas relacionadas con las clases. Y tal vez lo que más confunde a los aspirantes y principiantes es la herencia. Así que en este artículo, te mostraré de manera práctica y sencilla cómo usar estos mecanismos.

Trabajamos con modelos ONNX en formato float16 y float8
Los formatos de datos usados para representar modelos de aprendizaje automático desempeñan un papel clave en su eficacia. En los últimos años, se han desarrollado varios tipos de datos nuevos específicamente para trabajar con modelos de aprendizaje profundo. En este artículo nos centraremos en dos nuevos formatos de datos que se han generalizado en los modelos modernos.

Creación de un modelo de restricción de tendencia de velas (Parte 7): Perfeccionamos nuestro modelo de desarrollo de la EA
En este artículo, profundizaremos en la preparación detallada de nuestro indicador para el desarrollo del Asesor Experto (EA). Nuestro debate abarcará mejoras adicionales en la versión actual del indicador para mejorar su precisión y funcionalidad. Además, introduciremos nuevas características que marcan puntos de salida, abordando una limitación de la versión anterior, que solo identificaba puntos de entrada.


Implementación de Breakeven en MQL5 (Parte 2): Breakeven basado en ATR y RRR
En este artículo se finaliza la implementación del breakeven por atr y rr en MQL5, junto con el desarrollo desde cero de una clase que permite cambiar fácilmente el tipo de breakeven sin necesidad de reingresar los parámetros. Se realizan múltiples backtests para evaluar el rendimiento de cada tipo, analizando sus ventajas y desventajas en el contexto del trading algorítmico.

Aprendizaje automático y Data Science (Parte 06). Redes neuronales (Parte 02): arquitectura de la redes neuronales con conexión directa
En el artículo anterior, comenzamos a estudiar las redes neuronales con conexión directa, pero hay algunas cosas que quedaron sin resolver. Una de ellas es el diseño de la arquitectura. Por ello, en el presente artículo, veremos cómo diseñar una red neuronal flexible, teniendo en cuenta los datos de entrada, el número de capas ocultas y los nodos de cada red.


Trabajando con las series temporales en la biblioteca DoEasy (Parte 49): Indicadores estándar de período, símbolo y búfer múltiples
En el presente artículo, vamos a mejorar las clases de la biblioteca para tener la posibilidad de crear los indicadores estándar de período y símbolo múltiples que requieren varios búferes de indicador para visualizar sus datos.


Consejos de un programador profesional (Parte III): Registro Conexión al sistema de recopilación y análisis de logs Seq
Implementación de la clase Logger para unificar (estructurar) los mensajes mostrados en el diario del experto. Conexión al sistema de recopilación y análisis de logs Seq. Supervisión de los mensajes en el modo online.

Experimentos con redes neuronales (Parte 3): Uso práctico
Las redes neuronales lo son todo. Vamos a comprobar en la práctica si esto es así. MetaTrader 5 como herramienta autosuficiente para el uso de redes neuronales en el trading. Una explicación sencilla.

Cómo construir un EA que opere automáticamente (Parte 07): Tipos de cuentas (II)
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. Uno siempre debe estar al tanto de lo que está haciendo un EA automatizado, y si se descarrila, eliminarlo lo más rápido posible del gráfico, para poner fin a lo que él estaba haciendo y evitar que las cosas se salgan de control.

Redes neuronales: así de sencillo (Parte 30): Algoritmos genéticos
En el artículo de hoy, hablaremos de un método de aprendizaje ligeramente distinto. Podríamos decir que lo hemos tomado de la teoría de la evolución de Darwin. Probablemente resulte menos controlable que los métodos anteriormente mencionados, pero también nos permite entrenar modelos indiferenciados.


Tablero de cotizaciones: Versión mejorada
¿Qué tal si animamos la versión básica del tablero? Lo primero que vamos a hacer es modificar el tablero para añadir una imagen, ya sea el logotipo del activo o cualquier otra imagen, para facilitar una rápida identificación del activo que estamos viendo.


Recetas MQL5 - Base de datos de eventos macroeconómicos
El presente artículo analiza las posibilidades de trabajar con bases de datos que utilizan el motor SQLite como base. Hemos creado una clase CDatabase para usar de forma cómoda y eficaz los principios de la programación orientada a objetos. Posteriormente se utilizará para crear y gestionar una base de datos de eventos macroeconómicos. Asimismo, ofreceremos ejemplos de muchos métodos de la clase CDatabase.

Interpretación de modelos: Una comprensión más profunda de los modelos de aprendizaje automático
El aprendizaje automático es un campo desafiante y gratificante para cualquiera, independientemente de la experiencia que tenga. En este artículo, nos sumergiremos en el funcionamiento interno de los modelos creados, exploraremos el complejo mundo de las funciones, las predicciones y las soluciones eficientes, y comprenderemos claramente la interpretación de los modelos. Asimismo, aprenderemos el arte de hacer concesiones, mejorar las predicciones, clasificar la importancia de los parámetros y tomar decisiones sólidas. Este artículo le ayudará a mejorar el rendimiento de los modelos de aprendizaje automático y a sacar más partido de sus metodologías.

Desarrollamos un Asesor Experto multidivisas (Parte 4): Órdenes pendientes virtuales y guardado del estado
Tras empezar a desarrollar un EA multidivisa, ya hemos obtenido algunos resultados y hemos conseguido realizar varias iteraciones de mejora del código. Sin embargo, nuestro EA fue incapaz de trabajar con órdenes pendientes y reanudar la operación después del reinicio del terminal. Añadamos estas características.


Cómo construir un EA que opere automáticamente (Parte 11): Automatización (III)
Un sistema automatizado sin seguridad no tendrá éxito. Sin embargo, la seguridad no se consigue sin entender bien algunas cosas. En este artículo, comprenderemos por qué es tan difícil lograr la máxima seguridad en los sistemas automatizados.

Redes neuronales: así de sencillo (Parte 47): Espacio continuo de acciones
En este artículo ampliamos el abanico de tareas de nuestro agente. El proceso de entrenamiento incluirá algunos aspectos de la gestión de capital y del riesgo que forma parte integral de cualquier estrategia comercial.

Gráficos en la biblioteca DoEasy (Parte 79): Clase de objeto "Fotograma de animación" y sus objetos herederos
En el presente artículo, desarrollaremos la clase de fotograma de animación y sus clases herederas. La clase permitirá dibujar figuras, con el posterior almacenamiento y restauración del fondo según la figura dibujada.


Redes neuronales: así de sencillo (Parte 46): Aprendizaje por refuerzo dirigido a objetivos (GCRL)
En el artículo de hoy, nos familiarizaremos con otra tendencia en el campo del aprendizaje por refuerzo. Se denomina aprendizaje por refuerzo dirigido a objetivos (Goal-conditioned reinforcement learning, GCRL). En este enfoque, el agente se entrenará para alcanzar diferentes objetivos en determinados escenarios.


Asistente de Connexus (Parte 5): Métodos HTTP y códigos de estado
En este artículo, comprenderemos los métodos HTTP y los códigos de estado, dos piezas muy importantes de la comunicación entre el cliente y el servidor en la web. Comprender lo que hace cada método le brinda el control para realizar solicitudes con mayor precisión, informando al servidor qué acción desea realizar y haciéndolo más eficiente.

Interfaces gráficas X: Actualizaciones para la tabla dibujada y optimización del código (build 10)
Continuamos completar la tabla dibujada (CCanvasTable) con nuevas funcionalidades. Ahora la tabla va a contener las siguientes funciones: resalto de las filas al situar el cursor encima; posibilidad de agregar el array de imágenes para cada celda y el método para su conmutación; posibilidad de establecer y editar el texto de las cceldas durante la ejecución del programa, y muchas cosas más.

Añadimos un LLM personalizado a un robot comercial (Parte 1): Desplegando el equipo y el entorno
Los modelos lingüísticos (LLM) son una parte importante de la inteligencia artificial que evoluciona rápidamente, por lo que debemos plantearnos cómo integrar unos LLM potentes en nuestro comercio algorítmico. A la mayoría de la gente le resulta difícil personalizar estos potentes modelos para adaptarlos a sus necesidades, implantarlos de forma local y luego aplicarlos al trading algorítmico. En esta serie de artículos abordaremos un enfoque paso a paso para lograr este objetivo.

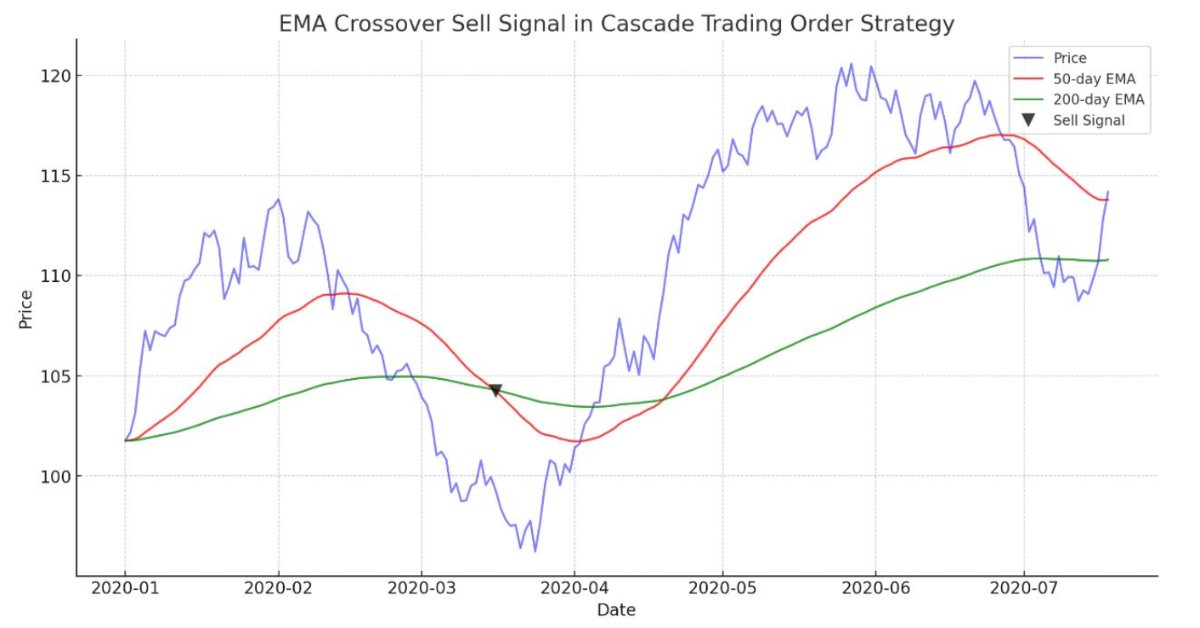
Estrategia de negociación de órdenes en cascada basada en cruces de EMA para MetaTrader 5
El artículo guía en la demostración de un algoritmo automatizado basado en cruces de EMA para MetaTrader 5. Información detallada sobre todos los aspectos de la demostración de un Asesor Experto en MQL5 y su prueba en MetaTrader 5, desde el análisis del comportamiento del rango de precios hasta la gestión de riesgos.


Redes neuronales: así de sencillo (Parte 73): AutoBots para predecir la evolución de los precios
Seguimos hablando de algoritmos para entrenar modelos de predicción de trayectorias. En este artículo nos familiarizaremos con un método llamado "AutoBots".

Vista del Análisis Técnico en el contexto de Sistemas de Control Automáticos (SCA), o "Vista inversa".
El artículo demuestra una vista alternativa del análisis técnico, que se basa en los principios de la teoría del control automático moderno y el análisis técnico en sí. Es un artículo introductorio representando la teoría con algunas aplicaciones prácticas.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 22): FOREX (III)
Para aquellos que aún no han comprendido la diferencia entre el mercado de acciones y el mercado de divisas (forex), a pesar de que este ya es el tercer artículo en el que abordo esto, debo dejar claro que la gran diferencia es el hecho de que en forex no existe, o mejor dicho, no se nos informa acerca de algunas cosas que realmente ocurrieron en la negociación.


Fibonacci en Forex (Parte I): Comprobamos la relación tiempo-precio
¿Cómo se desplaza el mercado por una relación basada en los números de Fibonacci? Esta secuencia, en la que cada número sucesivo es igual a la suma de los dos anteriores (1, 1, 2, 3, 3, 5, 8, 13, 21...), no solo describe el crecimiento de la población de conejos. Hoy vamos a analizar la hipótesis de Pitágoras de que todo en el mundo obedece a ciertas relaciones de números....