Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Gradient boosting en el aprendizaje de máquinas transductivo y activo
En este artículo, el lector podrá familiarizarse con los métodos de aprendizaje automático activo basados en datos reales, descubriendo además cuáles son sus ventajas y desventajas. Puede que estos métodos terminen por ocupar un lugar en su arsenal de modelos de aprendizaje automático. El término transducción fue introducido por Vladímir Naúmovich Vápnik, el inventor de la máquina de vectores de soporte (SVM).

Redes neuronales: así de sencillo (Parte 16): Uso práctico de la clusterización
En el artículo anterior, creamos una clase para la clusterización de datos. En este artículo, queremos compartir con el lector diferentes opciones de uso de los resultados obtenidos para resolver problemas prácticos en el trading.

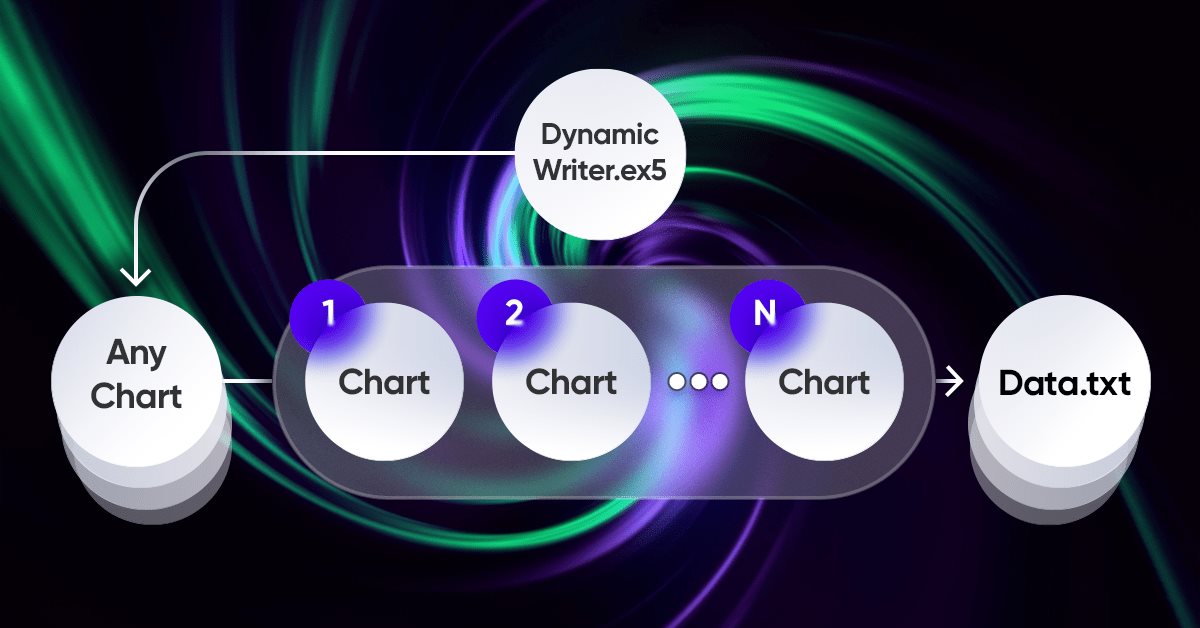
Aproximación por fuerza bruta a la búsqueda de patrones (Parte VI): Optimización cíclica
En este artículo mostraremos la primera parte de las mejoras que nos permitieron no solo cerrar toda la cadena de automatización para comerciar en MetaTrader 4 y 5, sino también hacer algo mucho más interesante. A partir de ahora, esta solución nos permitirá automatizar completamente tanto el proceso de creación de asesores como el proceso de optimización, así como minimizar el gasto de recursos a la hora de encontrar configuraciones comerciales efectivas.


Trading bursátil con cuadrícula usando un asesor con órdenes stop pendientes en la Bolsa de Moscú (MOEX)
Hoy utilizaremos un enfoque comercial de cuadrícula con órdenes stop pendientes en un asesor experto en el lenguaje de estrategias comerciales MQL5 para MetaTrader 5 en la Bolsa de Moscú (MOEX). Al comerciar en el mercado, una de las estrategias más simples consiste en colocar una cuadrícula de órdenes diseñada para "atrapar" el precio del mercado.

Aprendizaje automático y ciencia de datos (Parte 15): SVM, una herramienta útil en el arsenal de los tráders
En este artículo analizaremos el papel que desempeña el método de máquinas de vectores soporte (Support Vector Machines, SVM) en la configuración del futuro del comercio. El artículo puede considerarse una guía detallada sobre cómo utilizar SVM para mejorar las estrategias comerciales, optimizar la toma de decisiones y abrir nuevas oportunidades en los mercados financieros. Hoy nos sumergiremos en el mundo de la SVM a través de aplicaciones reales, instrucciones paso a paso y revisiones por pares. Quizá esta herramienta indispensable le ayude a entender las complejidades del comercio moderno. En cualquier caso, la SVM se convertirá en una herramienta muy útil en el arsenal de todo tráder.


Otras clases en la biblioteca DoEasy (Parte 67): Clase de objeto de gráfico
En este artículo, crearemos una clase de objeto de gráfico (de un gráfico de un instrumento comercial) y modificaremos la clase de colección de objetos de señal mql5 para que cada objeto de señal guardado en la colección actualice también todos sus parámetros al actualizarse la lista.


Desarrollando un EA comercial desde cero (Parte 20): Un nuevo sistema de órdenes (III)
Continuemos con la implantación del nuevo sistema de órdenes. La creación de este sistema es algo que exige un buen dominio de MQL5, así como entender cómo funciona en realidad la plataforma MetaTrader 5 y qué recursos nos proporciona.

Aprendiendo a diseñar un sistema de trading con Bears Power Index
Bienvenidos a un nuevo artículo de la serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En esta ocasión, hablaremos sobre el Bears Power Index y crearemos un sistema comercial basado en sus indicadores.

Elaboración de previsiones económicas: el potencial de Python
¿Cómo utilizar los datos económicos del Banco Mundial para crear previsiones? ¿Qué ocurre si se combinan modelos de IA y economía?

Gráficos en la biblioteca DoEasy (Parte 85): Colección de objetos gráficos - añadiendo los objetos nuevamente creados
En este artículo, finalizaremos la creación de las clases herederas de la clase de objeto gráfico abstracto y comenzaremos a implementar el almacenamiento de estos objetos en la clase de colección. En concreto, crearemos la funcionalidad necesaria para añadir los objetos gráficos estándar recién creados a la clase de colección.

Gráficos en la biblioteca DoEasy (Parte 88): Colección de objetos gráficos - matriz dinámica bidimensional para almacenar propiedades de objetos que cambian dinámicamente
En este artículo, crearemos una clase de matriz multidimensional dinámica con capacidad de cambiar la cantidad de datos en cualquier dimensión. Basándonos en la clase creada, crearemos una matriz dinámica bidimensional para guardar algunas propiedades de objetos gráficos que cambian dinámicamente.

Algoritmos de optimización de la población: Algoritmo genético binario (Binary Genetic Algorithm, BGA). Parte II
En este artículo, analizaremos el algoritmo genético binario (BGA), que modela los procesos naturales que ocurren en el material genético de los seres vivos en la naturaleza.


Aprendizaje automático y Data Science (Parte 14): Aplicación de los mapas de Kohonen a los mercados
¿Quiere encontrar un nuevo enfoque comercial que lo ayude a orientarse en mercados complejos y en cambio constante? Eche un vistazo a los mapas de Kohonen, una forma innovadora de redes neuronales artificiales que puede ayudarle a descubrir patrones y tendencias ocultos en los datos del mercado. En este artículo, veremos cómo funcionan los mapas de Kohonen y cómo usarlos para desarrollar estrategias comerciales efectivas. Creo que este nuevo enfoque resultará de interés tanto a los tráders experimentados como para los principiantes.


Python, ONNX y MetaTrader 5: Creamos un modelo RandomForest con preprocesamiento de datos RobustScaler y PolynomialFeatures
En este artículo, crearemos un modelo de bosque aleatorio en Python, entrenaremos el modelo y lo guardaremos como un pipeline ONNX con preprocesamiento de datos. Además, usaremos el modelo en el terminal MetaTrader 5.

Formulación de un Asesor Experto Multipar Dinámico (Parte 1): Correlación de divisas y correlación inversa
El asesor experto dinámico de múltiples pares aprovecha las estrategias de correlación y correlación inversa para optimizar el rendimiento comercial. Al analizar datos del mercado en tiempo real, identifica y explota la relación entre pares de divisas.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 2): Script de comentarios analíticos
En línea con nuestra visión de simplificar la acción del precio, nos complace presentar otra herramienta que puede mejorar significativamente su análisis de mercado y ayudarle a tomar decisiones bien informadas. Esta herramienta muestra indicadores técnicos clave, como los precios del día anterior, los niveles significativos de soporte y resistencia, y el volumen de operaciones, al tiempo que genera automáticamente señales visuales en el gráfico.

Creación de un Asesor Experto MQL5 basado en la estrategia PIRANHA utilizando las Bandas de Bollinger
En este artículo, creamos un Asesor Experto (Expert Advisor, EA) en MQL5 basado en la estrategia PIRANHA, utilizando Bandas de Bollinger para mejorar la efectividad comercial. Discutimos los principios clave de la estrategia, la implementación de la codificación y los métodos de prueba y optimización. Este conocimiento le permitirá implementar el EA en sus escenarios comerciales de manera efectiva.

Filtrado por Historial
El artículo describe el uso del trading virtual como una parte integral del filtro del trade abierto.


Cómo construir un EA que opere automáticamente (Parte 05): Gatillos manuales (II)
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. Al final del artículo anterior, pensé que sería apropiado permitir el uso del EA de forma manual, al menos durante un tiempo.


Redes neuronales: así de sencillo (Parte 33): Regresión cuantílica en el aprendizaje Q distribuido
Continuamos explorando el aprendizaje Q distribuido. Hoy analizaremos este enfoque desde un ángulo diferente. Vamos a hablar de la posibilidad de utilizar la regresión cuantílica para resolver el problema de la previsión de los movimientos de precio.

Creación de un Panel de administración de operaciones en MQL5 (Parte I): Creación de una interfaz de mensajería
Este artículo analiza la creación de una interfaz de mensajería para MetaTrader 5, dirigida a los administradores de sistemas, para facilitar la comunicación con otros traders directamente dentro de la plataforma. Las integraciones recientes de plataformas sociales con MQL5 permiten una rápida transmisión de señales a través de diferentes canales. Imagina poder validar las señales enviadas con un solo clic: "SÍ" o "NO". Sigue leyendo para obtener más información.

Cómo implementar la optimización automática en los asesores expertos de MQL5
Guía paso a paso para la optimización automática en MQL5 para Asesores Expertos. Cubriremos la lógica de optimización robusta, las mejores prácticas para la selección de parámetros y cómo reconstruir estrategias con pruebas retrospectivas. Además, se discutirán métodos de nivel superior, como la optimización del avance, para mejorar su enfoque comercial.

Redes neuronales: así de sencillo (Parte 18): Reglas asociativas
Como continuación de esta serie, hoy presentamos otro tipo de tarea relacionada con los métodos de aprendizaje no supervisado: la búsqueda de reglas asociativas. Este tipo de tarea se usó por primera vez en el comercio minorista para analizar las cestas de la compra. En este artículo, hablaremos de las posibilidades que ofrece el uso de dichos algoritmos en el trading.

Aprendiendo a diseñar un sistema comercial con Gator Oscillator
Bienvenidos a un nuevo artículo de la serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En esta ocasión, hablaremos sobre el indicador Gator Oscillator y crearemos un sistema comercial utilizando estrategias simples.

Construya Asesores Expertos Auto-Optimizables con MQL5 y Python (Parte II): Ajuste de redes neuronales profundas
Los modelos de aprendizaje automático vienen con varios parámetros ajustables. En esta serie de artículos, exploraremos cómo personalizar sus modelos de IA para que se adapten a su mercado específico utilizando la biblioteca SciPy.

Gráficos en la biblioteca DoEasy (Parte 96): Trabajando con los eventos del ratón y los gráficos en los objetos de formulario
En este artículo, comenzaremos a desarrollar las funciones necesarias para trabajar con los eventos del ratón en los objetos de formulario y añadiremos nuevas propiedades y la monitorización de las mismas al objeto de símbolo. Además, hoy finalizaremos la clase de objeto símbolo, ya que, desde el momento en que la escribimos, los símbolos gráficos han adquirido nuevas propiedades que debemos considerar, y cuyos cambios tenemos que monitorear.


Análisis cuantitativo en MQL5: implementamos un algoritmo prometedor
Hoy veremos qué es el análisis cuantitativo, cómo lo utilizan los grandes jugadores y crearemos uno de los algoritmos de análisis cuantitativo en MQL5.


Redes neuronales: así de sencillo (Parte 83): Algoritmo de convertidor espacio-temporal de atención constante (Conformer)
El algoritmo de Conformer que le mostraremos hoy se desarrolló para la previsión meteorológica, una esfera del saber que, por su constante variabilidad, puede compararse con los mercados financieros. El Conformer es un método completo que combina las ventajas de los modelos de atención y las ecuaciones diferenciales ordinarias.

Enviar mensajes desde un Asesor Experto mediante Skype
Este artículo aborda la manera de enviar mensajes internos y mensajes SMS desde un Asesor Experto a un teléfono móvil mediante Skype.

DoEasy. Elementos de control (Parte 19): Scrolling de pestañas en el elemento TabControl, eventos de objetos WinForms
En este artículo, crearemos la funcionalidad necesaria para el scrolling de los encabezados de las pestañas en TabControl usando los botones de control de scrolling. La funcionalidad servirá para organizar los encabezados de las pestañas en una sola línea a cualquier lado del control.

Algoritmos de optimización de la población: Algoritmo de salto de rana aleatorio (Shuffled Frog-Leaping, SFL)
El artículo presenta una descripción detallada del algoritmo de salto de rana aleatorio (SFL) y sus capacidades para resolver problemas de optimización. El algoritmo SFL se inspira en el comportamiento de las ranas en su entorno natural y ofrece un enfoque innovador para la optimización de características. El algoritmo SFL supone una herramienta eficaz y flexible que puede gestionar una gran variedad de tipos de datos y alcanzar soluciones óptimas.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 10): Flujo externo (II) VWAP
¡Domina el poder del VWAP con nuestra guía completa! Aprenda a integrar el análisis VWAP en su estrategia de trading utilizando MQL5 y Python. Maximice su conocimiento del mercado y mejore sus decisiones comerciales hoy mismo.

Indicador CCI. Tres pasos para la transformación
En este artículo, intentaremos realizar cambios adicionales en el indicador CCI. Estos cambios afectarán a la propia lógica del indicador, hasta el punto de que podremos ver este indicador en la ventana del gráfico principal.

Gráficos en la biblioteca DoEasy (Parte 76): Objeto de formulario y temas de color predeterminados
En este artículo, describiremos la construcción de diferentes temas de diseño de la GUI en la biblioteca. Asimismo, crearemos el objeto "formulario", que es sucesor del objeto de clase del elemento gráfico, y también prepararemos los datos para crear las sombras de los objetos gráficos de la biblioteca y desarrollar posteriormente la funcionalidad.

Promediación efectiva de algoritmos con retraso mínimo: Uso en indicadores y en Asesores Expertos
Este artículo describe las funciones de promediación personalizadas de alta calidad desarrolladas por el autor: JJMASeries(), JurXSeries(), JLiteSeries(), ParMASeries(), LRMASeries(), T3Series(). El autor considera la sustitución en caliente de estas funciones en los indicadores utilizando la llamada de la función SmoothXSeries().

Interfaces gráficas XI: Controles dibujados (build 14.2)
En la nueva versión de la librería, todos los controles van a dibujarse en los objetos gráficos separados tipo OBJ_BITMAP_LABEL. Además, seguiremos describiendo la optimización del código: es decir, analizaremos los cambios en las clases que representan el núcleo de la librería.


Desarrollo de un EA comercial desde cero (Parte 26): Rumbo al futuro (I)
Llevaremos nuestro sistema de órdenes al siguiente nivel, pero primero tenemos que resolver algunas cosas. Y es que ahora tenemos cuestiones que dependen de cómo queremos operar y de qué tipo de cosas hacemos durante la jornada de tráding.


Aprendizaje automático y Data Science (Parte 27): Redes neuronales convolucionales (CNN) en los robots comerciales de MetaTrader 5: ¿Merecen la pena?
Las redes neuronales convolucionales (CNN) son famosas por su destreza en la detección de patrones en imágenes y vídeos, con aplicaciones que abarcan diversos campos. En este artículo, exploramos el potencial de las CNN para identificar patrones valiosos en los mercados financieros y generar señales comerciales eficaces para los robots comerciales de MetaTrader 5. Descubramos cómo puede aprovecharse esta técnica de aprendizaje automático profundo para tomar decisiones de negociación más inteligentes.

Creación de un asesor experto MQL5 basado en la estrategia de ruptura del rango diario (Daily Range Breakout)
En este artículo, creamos un Asesor Experto MQL5 basado en la estrategia de ruptura del rango diario (Daily Range Breakout). Cubrimos los conceptos clave de la estrategia, diseñamos el plano del EA e implementamos la lógica de ruptura en MQL5. Al final, exploramos técnicas para realizar pruebas retrospectivas y optimizar el EA con el fin de maximizar su eficacia.


Desarrollando un EA comercial desde cero (Parte 09): Un salto conceptual (II)
Colocación del Chart Trade en una ventana flotante. En el artículo anterior creamos el sistema base para utilizar templates dentro de una ventana flotante.