Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Alerta y comentario para indicadores externos. Análisis multidivisa a través de escáner externo
Alerta para análisis multidivisa y con periodos múltiples de tiempo de indicadores externos. El artículo trata sobre un método de adquirir información de los indicadores externos sin tener que adjuntarlos o abrir un gráfico. Lo llamamos escaneo externo.

Cómo crear y testear personalmente los instrumentos de la Bolsa de Moscú en MetaTrader 5
En este artículo, se describe cómo se puede crear su propio símbolo de un instrumento de la bolsa de valores usando el lenguaje MQL5. En particular, se puede utilizar las cotizaciones bursátiles del sitio web popular «Finam.ru». Otra opción considerada es la posibilidad de trabajar con un formato aleatorio de los archivos de texto usados para crear un símbolo personalizado. Por esa razón, podemos trabajar con cualquier instrumento financiero y fuente de datos. Después de crear un símbolo personalizado, podemos usar todas las posibilidades del Simulador de Estrategias de MetaTrader 5 para testear los algoritmos comerciales para los instrumentos bursátiles.

Implementación de Deus EA: Trading automatizado con RSI y promedios móviles en MQL5
Este artículo describe los pasos para implementar Deus EA basado en los indicadores RSI y promedio móvil para guiar el trading automatizado.

Resultados del Mercado MQL5 en el primer periodo de 2013
Desde el momento de su fundación el Mercado MQL5 (la tienda de robots comerciales e indicadores técnicos) ha atraido a sus filas a más de 250 investigadores y desarrolladores, que han publicado 580 productos. Los resultados del primer periodo de 2013 muestran que algunos vendedores tienen bastante éxito en el Mercado MQL5 y han obtenido con sus ventas un beneficio considerable.

Desarrollando un EA comercial desde cero (Parte 07): Adición de el Volume At Price (I)
Este es uno de los indicadores más poderosos que existen. Para aquellos que operan y tratan de tener un cierto grado de asertividad, no pueden dejar de tener este indicador en su gráfico, aunque es más utilizado por aquellos que operan observando el flujo («tape reading») también puede ser utilizado por aquellos que utilizan sólo la acción del precio.

Ventajas de las señales MQL5
El servicio "señales comerciales", aparecido hace poco en MetaTrader 5, permite a los traders copiar las operaciones comerciales de cualquier suministrador de señales. El usuario elige una señal que le interese, se suscribe a ella, y todas las operaciones se repetirán entonces en su cuenta. El suministrador no jugará con desventaja, ya que puede establecer el precio que quiera por la suscripción, recibiendo, así, una cantidad fijada por parte de cada cliente.

Representación gráfica de las pruebas: Gráficos de estados de las cuentas
Disfrute del proceso de prueba con gráficos que muestran el balance: ¡ahora toda la información necesaria está siempre a la vista!

Remuestreo avanzado y selección de modelos CatBoost con el método de fuerza bruta
Este artículo describe uno de los posibles enfoques respecto a la transformación de datos para mejorar las capacidades generalizadoras del modelo, y también analiza la iteración sobre los modelos CatBoost y la elección del mejor de ellos.

Aprendizaje de máquinas en sistemas comerciales con cuadrícula y martingale. ¿Apostaría por ello?
En este artículo, presentaremos al lector la técnica del aprendizaje automático para el comercio con martingale y cuadrícula. Para nuestra sorpresa, este enfoque, por algún motivo, no se ha tratado en absoluto en la red global. Después de leer el artículo, podremos crear nuestros propios bots.

Gráficos en la biblioteca DoEasy (Parte 77): Clase de objeto Sombra
En el presente artículo, vamos a crear la clase para el objeto de sombra, que es heredero del objeto de elemento gráfico. Asimismo, añadiremos la posibilidad de rellenar el fondo del objeto con relleno en gradiente.

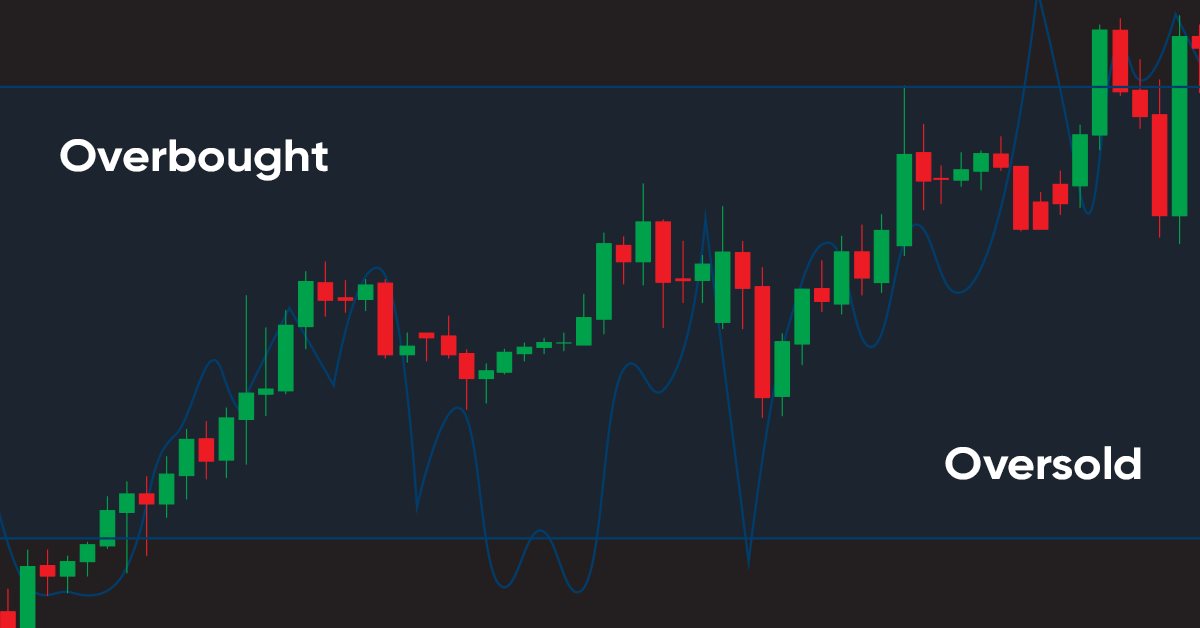
Aprendiendo a diseñar un sistema de trading con Williams PR
Aquí tenemos un nuevo artículo de nuestra serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En dicha serie, escribimos sistemas en el lenguaje MQL5 para su uso en MetaTrader 5. En este artículo, analizaremos el indicador de rango porcentual de Williams (Williams' %R).

Diagnóstico de mercado por pulsos
En este artículo intentamos visualizar la intensidad de algunos mercados en particular, así como sus sus periodos de tiempo. El objetivo es detectar sus regularidades y patrones de comportamiento.

Desarrollamos un Asesor Experto multidivisas (Parte 1): Funcionamiento conjunto de varias estrategias comerciales
Existen bastantes estrategias comerciales distintas. Para diversificar los riesgos y aumentar la estabilidad de los resultados comerciales, puede resultar útil utilizar varias estrategias que funcionen en paralelo. Pero si cada estrategia se implementa como un asesor independiente, se hace mucho más difícil gestionar su trabajo conjunto en una cuenta comercial. Para resolver este problema, es deseable implementar el funcionamiento de diferentes estrategias de negociación en un asesor.


Trading de pares
En este artículo analizaremos el trading de pares: qué principios lo sustentan, y si existen perspectivas de su aplicación en la práctica. Al mismo tiempo, intentaremos crear una estrategia de trading de pares.


Implementación de breakeven en MQL5 (Parte 1): Clase base y breakeven por puntos fijos
En este artículo se estudia el uso del breakeven aplicado a estrategias automáticas en MQL5. Se parte de una explicación sencilla sobre qué es, cómo se implementa y cuáles son sus posibles variantes. Luego, se integra la funcionalidad dentro de un bot de Order Blocks, creado en el último artículo sobre gestión de riesgo. Para evaluar su comportamiento, se ejecutaron dos backtest bajo condiciones específicas: uno sin breakeven y otro con esta función activa.

Asesores expertos basados en sistemas de trading populares y alquimia de la optimización de robots de trading (Parte IV)
En este artículo el autor continúa analizando los algoritmos de implementación de los sistemas de trading más simples e introduce la grabación de los resultados de la optimización en el backtesting (prueba en periodos pasados) en un archivo html en forma de tabla. El artículo será útil para los traders principiantes y para los escritores de asesores expertos.

¿Necesitan los traders los servicios de los desarrolladores?
El trading algorítmico se hace más popular y solicitado lo que lógicamente ha comportado la aparición de la demanda de algoritmos exóticos y tareas originales. Una determinada parte de estas complejas aplicaciones está representada en Code Base o Market, y se puede obtenerlos con un par de clics pero no todo lo que tienen conviene a los traders. En este caso ellos empiezan a buscar a los desarrolladores capaces de escribir la aplicación necesaria, los encuentran en Freelance y encargan el trabajo.


Indicadores multiples en un gráfico (Parte 03): Desarrollo de definiciones para los usuarios
Es la primera vez que se actualiza la funcionalidad del sistema de indicadores. En el artículo anterior Múltiples indicadores en un gráfico expliqué el código base para poder utilizar más de un indicador dentro de una subventana, pero lo que se presentó era sólo la base inicial de un sistema mucho mayor.


Plantillas listas para conectar indicadores en asesores (Parte 2): Indicadores de volumen y Bill Williams
En este artículo, veremos los indicadores estándar de la categoría de Volúmenes y los Indicadores de Bill Williams. Asimismo, crearemos plantillas listas para su uso en asesores: declaración y configuración de parámetros, inicialización y desinicialización de indicadores, y también obtención de datos y señales de los búferes de indicador en asesores.

Esperanza moral en el trading
Este artículo trata sobre la esperanza moral. Veremos varios ejemplos de su uso en el trading y qué resultados se pueden lograr con su ayuda.

Consejos de un programador profesional (parte II): Organizando el almacenamiento y el intercambio de parámetros entre el experto, los scripts y los programas externos
Consejos de un programador profesional sobre métodos, técnicas y herramientas auxiliares para facilitar la programación. En esta ocasión, hablaremos de los parámetros que podemos restaurar tras reiniciar (cerrar) el terminal. Todos los ejemplos son en realidad trozos del código operativo del proyecto Cayman del propio autor.

Creamos un asesor multidivisa sencillo utilizando MQL5 (Parte 5): Bandas de Bollinger en el Canal de Keltner - Señales de Indicador
En este artículo, entenderemos por asesor multidivisa un asesor o robot comercial que puede comerciar (abrir/cerrar órdenes, gestionar órdenes, por ejemplo, trailing-stop y trailing-profit, etc.) con más de un par de símbolos de un gráfico. En este artículo, usaremos las señales de dos indicadores, las Bandas de Bollinger® y el Canal de Keltner.

Análisis de ciclos usando el algoritmo de Goertzel
En el artículo presentamos utilidades que implementan el algoritmo de Goertzel en MQL5 y dos formas de aplicar este método al analizar cotizaciones de precios para el desarrollo de estrategias.

Redes neuronales: así de sencillo (Parte 27): Aprendizaje Q profundo (DQN)
Seguimos explorando el aprendizaje por refuerzo. En este artículo, hablaremos del método de aprendizaje Q profundo o deep Q-learning. El uso de este método permitió al equipo de DeepMind crear un modelo capaz de superar a los humanos jugando a los videojuegos de ordenador de Atari. Nos parece útil evaluar el potencial de esta tecnología para las tareas comerciales.


Redes neuronales: así de sencillo (Parte 49): Soft Actor-Critic
Continuamos nuestro análisis de los algoritmos de aprendizaje por refuerzo en problemas de espacio continuo de acciones. En este artículo, le propongo introducir el algoritmo Soft Astog-Critic (SAC). La principal ventaja del SAC es su capacidad para encontrar políticas óptimas que no solo maximicen la recompensa esperada, sino que también tengan la máxima entropía (diversidad) de acciones.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte VII): Eventos de activación de órdenes StopLimit, preparación de la funcionalidad para los eventos de modificación de órdenes y posiciones
En anteriores artículos comenzamos a crear una gran biblioteca multiplataforma cuyo objetivo es simplificar la creación de programas para las plataformas MetaTrader 5 y MetaTrader 4. En la sexta parte, enseñamos a la biblioteca a trabajar con posiciones en las cuentas de compensación. En esta parte, implementaremos el seguimiento de los eventos de activación de órdenes StopLimit y prepararemos la funcionalidad necesaria para monitorear la modificación de órdenes y posiciones.

Trading de cuadrícula automatizado utilizando órdenes límite en la Bolsa de Moscú MOEX
Hoy vamos a desarrollar un asesor comercial en el lenguaje de estrategias comerciales MQL5 para MetaTrader 5 de la Bolsa de Moscú MOEX. El asesor comerciará con una estrategia de cuadrícula en el terminal MetaTrader 5 en los mercados de la Bolsa de Moscú MOEX; también incluirá el cierre de posiciones usando stop loss o take profit, y eliminará las órdenes pendientes al suceder ciertas condiciones del mercado.

El modelo de movimiento de precios y sus principales disposiciones (Parte 3): Cálculo de parámetros óptimos en el juego bursátil
En el marco del presente enfoque de ingeniería desarrollado por el autor, basado en la teoría de la probabilidad, se encuentran las condiciones para abrir una posición rentable, y también se calculan los valores óptimos (que maximizan las ganancias) para el stop loss y el take profit.


Cómo integrar los conceptos de dinero inteligente (Smart Money Concepts, SMC) junto con el indicador RSI en un EA
Concepto de dinero inteligente (ruptura de estructura) junto con el indicador RSI para tomar decisiones comerciales automatizadas informadas basadas en la estructura del mercado.

Algoritmos de optimización de la población: Enjambre de partículas (PSO)
En este artículo, analizaremos el popular algoritmo de optimización de la población «Enjambre de partículas» (PSO — particle swarm optimisation). Con anterioridad, ya discutimos características tan importantes de los algoritmos de optimización como la convergencia, la tasa de convergencia, la estabilidad, la escalabilidad, y también desarrollamos un banco de pruebas y analizamos el algoritmo RNG más simple.

Estudiamos el indicador de perfil de mercado Market Profile: ¿Qué es y cómo se estructura?
Hoy nos familiarizaremos con el "Perfil de mercado". Además, averiguaremos qué hay detrás de este nombre, trataremos de entender los principios de trabajo con el Perfil y analizaremos su versión presentada en el terminal bajo el nombre MarketProfile.

Múltiples indicadores en un gráfico (Parte 02): primeros experimentos
En el artículo anterior, múltiples indicadores en un gráfico, presenté los conceptos y fundamentos para que podamos utilizar múltiples indicadores en un gráfico. Aquí presentaré y desglosaré el código fuente.

Desarrollando un EA comercial desde cero (Parte 18): Un nuevo sistema de órdenes (I)
Esta es la primera parte del nuevo sistema de ordenes. Desde que este EA comenzó a tener su desarrollo documentado en artículos, ha sufrido varios cambios y mejoras, si bien ha mantenido el mismo modelo de sistema de órdenes en el gráfico.

Gráfico informativo "MQL5.com Freelance: ¿Es posible trabajar aquí?"
Para el cuarto aniversario de «Freelance» hemos preparado un gráfico informativo que muestra de manera visual los resultados de la actividad del servicio durante toda su existencia. Las cifras hablan por sí solas: en este momento ya han sido realizados más de 10 000 trabajos con un coste total de casi $600 000, ¡y 3 000 clientes y 300 desarrolladores han usado los servicios propuestos!

Aprendiendo a diseñar un sistema de trading con Bulls Power
Bienvenidos a un nuevo artículo de la serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En esta ocasión, hablaremos sobre el índice de fuerza alcista Bulls Power y crearemos un sistema comercial basado en sus indicadores.

Kit del Trader: Librería del trade de arraste
El artículo describe la librería del trade de arrastre que proporciona funcionalidad para el comercio visual. La librería puede integrarse fácilmente en prácticamente cualquier Asesor Experto. Su Asesor Experto puede transformarse de un autómata de un trading automatizado y tener a su lado un sistema de información casi sin esfuerzo agregando simplemente unas pocas líneas de código.

Algoritmos de optimización de la población: Algoritmo de búsqueda gravitacional (GSA)
El GSA es un algoritmo de optimización basado en la población e inspirado en la naturaleza no viviente. La simulación de alta fidelidad de la interacción entre los cuerpos físicos, gracias a la ley de la gravedad de Newton presente en el algoritmo, permite observar la mágica danza de los sistemas planetarios y los cúmulos galácticos, capaz de hipnotizar en la animación. Hoy vamos a analizar uno de los algoritmos de optimización más interesantes y originales. Adjuntamos un simulador de movimiento de objetos espaciales.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 47): Indicadores estándar de periodo y símbolo múltiples
En el presente artículo, comenzaremos a desarrollar los métodos de trabajo con los indicadores estándar, lo cual nos permitirá crear indicadores estándar de periodo y símbolo múltiples basados en las clases de la bibliotecas. Asimismo, añadiremos a las clases de las series temporales el evento "Barras Omitidas" y aligeraremos el código del programa principal, trasladando las funciones de preparación de la biblioteca de dicho programa a la clase CEngine.

Plantilla para proyectar el MVC y posibilidades de uso
En el artículo, analizaremos una plantilla de MVC bastante extendida. Asimismo, estudiaremos sus posibilidades y las ventajas y desventajas de su uso en los programas MQL. Su esencia consiste en "dividir" el código existente en tres componentes separados: Modelo (Model), Vista (View) y Controlador (Controller).

Probando las características y los límites de MetaTrader 4
Este artículo expone algunos detalles sobre las características y los límites del Probador de Estrategias de MetaTrader 4.