Artículos de programación MQL4 y MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Arbitraje triangular con predicciones
Este artículo simplifica el arbitraje triangular y le muestra cómo utilizar predicciones y software especializado para operar con divisas de forma más inteligente, incluso si es nuevo en el mercado. ¿Listo para operar con experiencia?


Crear aplicación interactiva para visualizar los canales RSS en MetaTrader 5
En este artículo se describe cómo crear la aplicación que visualiza los canales RSS. Además, hablaremos sobre los aspectos del uso de la Biblioteca estándar durante la creación de los programas interactivos en MetaTrader 5.

Cómo manejar el Error 146, "Trade context busy"
Este artículo expone el problema que plantea el uso de varios asesores expertos que trabajan de forma simultánea en un mismo Terminal Cliente MT 4. Se dirige a todos aquellos que cuentan con experiencia básica en el manejo del terminal y tienen conocimientos básicos de programación en MQL4.

Interfaces gráficas X: Nuevas posibilidades para la tabla dibujada (build 9)
Hasta este momento, el tipo más desarrollado de las tablas de la librería fue el tipo CTable. Esta tabla se reúne de los campos de edición tipo OBJ_EDIT y su desarrollo posterior ya resulta problemático. Por eso, desde el punto de vista de las posibilidades máximas incluso en esta fase del desarrollo de la librería, es mejor desarrollar la tabla dibujada tipo CCanvasTable. Su versión actual es absolutamente inerte, pero a partir de este artículo vamos a tratar de solucionar ese asunto.

Crear un juego de la "Serpiente" en MQL5
Este artículo describe un ejemplo de programación del juego de la "Serpiente". En MQL5, la programación para juegos se hizo posible principalmente a causa de sus herramientas para controlar eventos. La programación orientada al objeto simplifica inmensamente este proceso. En este artículo aprenderá sobre las herramientas de procesamiento de eventos, los ejemplos de uso de las clases de la Biblioteca MQL5 Estándar y detalles de llamadas de funciones periódicas.

Desarrollando un algoritmo de autoadaptación (Parte II): Aumentando la efectividad
En este artículo, continuaremos el tema del anterior. No obstante, primero flexibilizaremos el algoritmo desarrollado anteriormente. El algoritmo se ha vuelto más estable, con un aumento en el número de velas en la ventana de análisis o con un aumento en el porcentaje del umbral del preponderancia de velas descendentes o ascendentes. Hemos tenido que llegar a un compromiso y establecer un tamaño de muestra más grande para el análisis o un porcentaje mayor de preponderancia de la vela predominante.

Pronóstico One-Step-Ahead de la econometría EURUSD
El artículo se centra en la previsión de step-ahead para EURUSD utilizando software EViews y una evaluación adicional de la predicción de resultados en los programas de EViews. La previsión consiste en modelos de regresión y se evalúa por medio de un Asesor Experto para MetaTrader 4.


Recordando una antigua estrategia de tendencia: dos osciladores estocásticos, MA y Fibonacci
Estrategias comerciales antiguas. Este artículo presenta una estrategia de seguimiento de tendencias. La estrategia es puramente técnica y usa varios indicadores y herramientas para ofrecer señales y niveles objetivo. Los componentes de la estrategia incluyen: Un oscilador estocástico de 14 periodos, un oscilador estocástico de 5 periodos, una media móvil de 200 periodos y una proyección de Fibonacci (para fijar los niveles objetivo).

Redes neuronales: así de sencillo (Parte 28): Algoritmo de gradiente de políticas
Continuamos analizando los métodos de aprendizaje por refuerzo. En el artículo anterior, nos familiarizamos con el método de aprendizaje Q profundo, en el que entrenamos un modelo para predecir la próxima recompensa dependiendo de la acción realizada en una situación particular. Luego realizamos una acción según nuestra política y la recompensa esperada, pero no siempre es posible aproximar la función Q, o su aproximación no ofrece el resultado deseado. En estos casos, los métodos de aproximación no se utilizan para funciones de utilidad, sino para una política (estrategia) de acciones directa. Precisamente a tales métodos pertenece el gradiente de políticas o policy gradient.

Operaciones de archivo a través de WinAPI
El entorno de MQL4 se basa en el concepto de "sandbox" seguro: solo está permitido leer y guardar archivos usando el lenguaje en algunas carpetas preestablecidas. Esto protege al usuario de MetaTrader 4 del peligro potencial de dañar datos importantes en el disco duro. No obstante, a veces es necesario dejar esa área segura. Este artículo está dedicado al problema de cómo hacerlo de una forma fácil y correcta.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 36): El objeto de series temporales de todos los periodos utilizados del símbolo
En el artículo, vamos a analizar la combinación de las listas de objetos de barra de cada periodo utilizado del símbolo en un objeto de series temporales del símbolo. De esta forma, tendremos preparado para cada símbolo un objeto que guarde las listas de todos los periodos utilizados de la serie temporal de un símbolo.

Optimización visual de la rentabilidad de indicadores y señales
Este artículo es una continuación y un desarrollo de mi artículo anterior "Pruebas visuales y rentabilidad de los indicadores y señales". Después de haber añadido un poco de interactividad al proceso de cambio de los parámetros y cambiado los objetivos del estudio, he podido conseguir una nueva herramienta que no sólo muestra los posibles resultados del trading en base a las señales que se usan, sino también nos permite obtener inmediatamente la distribución de las transacciones, el gráfico del balance y el resultado final del trading moviendo los botones deslizantes virtuales que controlan los valores de los parámetros de la señal en el gráfico principal.

Modelo de regresión universal para la predicción de precio de mercado (Parte 2): Funciones de procesos transitorios naturales, tecnológicos y sociales
Este artículo supone una continuación lógica del anterior, y se ha escrito para resaltar los hechos revelados que confirman sus conclusiones durante los siguientes diez años tras su publicación, en lo referente a las tres funciones identificadas de los procesos transitorios dinámicos que describen los patrones de cambio en los precios del mercado.


Algoritmos de optimización de la población: Algoritmo genético binario (Binary Genetic Algorithm, BGA). Parte I
En este artículo, analizaremos varios métodos utilizados en algoritmos genéticos binarios y otros algoritmos poblacionales. Asimismo, repasaremos los principales componentes del algoritmo, como la selección, el cruce y la mutación, así como su impacto en el proceso de optimización. Además, estudiaremos las formas de presentar la información y su repercusión en los resultados de la optimización.

Interfaces gráficas X: Ordenamiento, reconstrucción de la tabla y controles en las celdas (build 11)
Seguimos añadiendo nuevas posibilidades a la tabla dibujada que nos permitirán hacer lo siguiente: ordenar los datos, controlar el número de columnas y filas, establecer el tipo de las celdas para adjuntar los controles.

Representación gráfica de las pruebas: Historial de las operaciones.
Este artículo describe la posibilidad de ver correctamente el historial de las operaciones durante la visualización de las pruebas.

Optimización de color de estrategias comerciales
En este artículo, vamos a realizar un experimento del coloreo de los resultados de la optimización. Como se sabe, el color se determina por tres parámetros: los niveles del color rojo, verde y azul (RGB en inglés, Red — rojo, Green — verde, Blue — azul). Hay otros métodos de codificar el color, pero igualmente se usan tres parámetros. Así, tres parámetros de la simulación pueden ser convertidos en un color que el trader percibe visualmente. Lea este artículo para averiguar si esta representación va a ser útil.


Gestor de riesgos para el trading manual
En este artículo vamos a discutir en detalle cómo escribir una clase de gestor de riesgos para el comercio manual a partir de cero. Esta clase también puede utilizarse como clase base para que la hereden los traders algorítmicos que utilizan programas automatizados.

Interfaces gráficas V: Control "Lista" (Capítulo 2)
En el primer capítulo de la quinta parte de la serie hemos desarrollado las clases para la creación de los controles como la barra de desplazamiento vertical y horizontal. En este artículo vamos a aplicarlas en la práctica. Esta vez diseñaremos la clase para la creación del control “Lista”, y la barra de desplazamiento vertical será su parte integrante.

La batalla por la velocidad: QLUA vs MQL5 - ¿Por qué MQL5 es de 50 a 600 veces más rápido?
Para comparar los lenguajes MQL5 y QLUA, hemos diseñado varias pruebas que miden la velocidad de ejecución de las operaciones básicas. En dichos tests, hemos utilizado una computadora con Windows 7 Professional 64 bit, MetaTrader 5 build 1340 y QUIK de versión 7.2.0.45.

Cómo deshacerse del lastre de las DLL caseras
Si a un programador de MQL5 no le basta con la funcional del lenguaje, entonces deberá recurrir a instrumentos adicionales. Para ello debrá usar otro lenguaje de programación y crear un DLL intermedio. En MQL5 existe un mecanismo de representación de diversos tipos de datos, con ayuda de estructuras y su transmisión a API, pero por desgracia, el MQL5 no responde a la cuestión de cómo extraer los datos del índice adoptado. En este artículo vamos a poner punto final a esta cuestión, mostrando mecanismos sencillos de intercambio de tipos complejos de datos y cómo trabajar con ellos.

Experto comercial universal: El comercio en grupo y la gestión de la cartera de estrategias (Parte 4)
En la parte definitiva de esta serie de artículos sobre el motor comercial CStrategy, estudiaremos el funcionamiento simultáneo de múltiples algoritmos comerciales, la descarga de estrategias desde archivos XML, así como la presentación de un sencillo panel para la selección de expertos, que se encuentra dentro de un módulo ejecutable único, y veremos la gestión de los modos comerciales de los mismos.

Estudio de técnicas de análisis de velas (Parte IV): Actualizaciones y adiciones a la aplicación
En el presente artículo, vamos a presentar la siguiente versión de la aplicación Pattern Analyzer. En esta versión se han corregido algunas imperfecciones y se han añadido nuevas capacidades; además, se ha dado un nuevo enfoque a la comodidad y la actualidad de la interfaz actual. En este caso, además, se han tenido en cuenta las sugerencias reflejadas en los comentarios de los artículos anteriores. Podrá familiarizarse con el resultado leyendo el presente artículo.

Interfaces gráficas VII: Control "Pestañas" (Capítulo 2)
En el primer capítulo de la séptima parte han sido presentadas tres clases de los controles para la creación de las tablas: tabla de las etiquetas de texto (CLabelsTable), tabla de los campos de edición (CTable) y la tabla dibujada (CCanvasTable). En este artículo (capítulo 2) hablaremos del control “Pestañas”.

Evaluando la efectividad de los sistemas comerciales mediante el análisis de sus componentes
En este artículo vamos a investigar la efectividad de los sistemas comerciales complejos mediante el análisis de la efectividad de sus componentes por separado. Cualquier análisis, sea de tipo gráfico, basado en indicadores o de cualquier otro tipo, es uno de los componentes clave para comerciar con éxito en los mercados financieros. Este artículo es una investigación sui generis de varios sistemas comerciales sencillos independientes, en la que se analiza su efectividad y la utilidad de su aplicación conjunta.

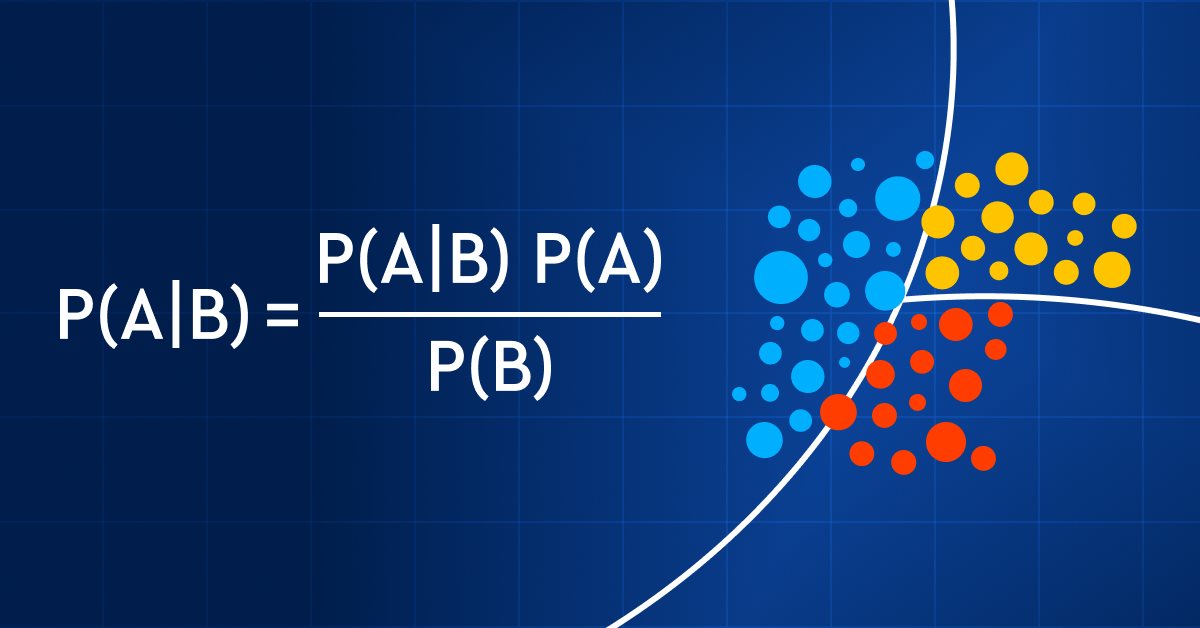
Aprendizaje automático y Data Science (Parte 11): Clasificador bayesiano ingenuo y teoría de la probabilidad en el trading
Comerciar con probabilidades es como caminar por la cuerda floja: requiere precisión, equilibrio y una clara comprensión del riesgo. En el mundo del trading, la probabilidad lo es todo: es lo que determina el resultado, el éxito o el fracaso, los beneficios o las pérdidas. Usando el poder de la probabilidad, los tráders pueden tomar decisiones mejor informadas, gestionar el riesgo con mayor eficacia y alcanzar sus objetivos financieros. Tanto si es usted un inversor experimentado como un tráder principiante, comprender las probabilidades puede ser la clave para liberar su potencial comercial. En este artículo, analizaremos el fascinante mundo del trading probabilístico y le mostraremos cómo llevar su modo de comerciar al siguiente nivel.

Creación de un modelo de restricción de tendencia de velas (Parte 1): Para EAs e Indicadores Técnicos
Este artículo está dirigido a principiantes y desarrolladores avanzados de MQL5. Proporciona un fragmento de código para definir y limitar los indicadores generadores de señales a tendencias en plazos superiores. De este modo, los operadores pueden mejorar sus estrategias incorporando una perspectiva de mercado más amplia, lo que da lugar a señales de negociación potencialmente más sólidas y fiables.

Integración del terminal de cliente de MetaTrader 4 con MS SQL Server
El artículo proporciona un ejemplo de integración del terminal de cliente de MetaTrader 4 con MS SQL Server usando una dll. Se adjuntan los códigos fuente en C++ y en MQL4 y un proyecto listo para usar y compilado de Visual C++ 6.0 SP5.

Recetas MQL5 – Obteniendo las propiedades de una posición de cobertura abierta
La plataforma MetaTrader 5 no es solo una plataforma multimercado, sino que también permite usar diferentes sistemas de registro de posiciones. Estas posibilidades amplian considerablemente el instrumental para la implementación y formalización de las ideas comerciales. En el artículo, vamos a hablar sobre cómo procesar y considerar las propiedades de las posiciones al llevar su registro de forma independiente ("cobertura"). Así, en el artículo proponemos una clase derivada, mostrando a continuación ejemplos de procesamiento y obtención de las propiedades de la posición de cobertura.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte III): Colección de órdenes y posiciones de mercado, búsqueda y filtrado
En el primer artículo, comenzamos la creación de una gran biblioteca multiplataforma para construir con facilidad programas en las plataformas MetaTrader 5 y MetaTrader 4. Acto seguido, continuamos el desarrollo de la biblioteca y corregimos las órdenes y transacciones históricas. En esta ocasión, vamos a crear una clase que nos permita elegir y filtrar cómodamente órdenes y posiciones en las listas de colecciones; en concreto, crearemos un objeto básico de la biblioteca, llamado Engine, y añadiremos a la biblioteca una colección de órdenes y posiciones de mercado.

Integración de Smart Money Concepts (SMC), Order Blocks (OB) y Fibonacci para entradas óptimas
Los bloques de órdenes (Order Blocks, OB) son áreas clave donde los operadores institucionales inician compras o ventas significativas. Después de un movimiento de precio significativo, Fibonacci ayuda a identificar un retroceso potencial desde un máximo reciente hasta un mínimo para identificar la entrada comercial óptima.

La teoría del caos en el trading (Parte 1): Introducción, aplicación a los mercados financieros e indicador de Lyapunov
¿Puede aplicarse la teoría del caos a los mercados financieros? En este artículo analizaremos en qué se diferencian la teoría clásica del caos y los sistemas caóticos del concepto propuesto por Bill Williams.

Desarrollando una utilidad para la selección y navegación de instrumentos en los lenguajes MQL5 y MQL4
Para el tráder avanzado no es un secreto que la mayor parte del tiempo que ocupa el comercio no se invierte en la apertura o acompañamiento de transacciones. Lo que más tiempo ocupa es la selección de instrumentos y la búsqueda de puntos de entrada. En este artículo trataremos de escribir un asesor que simplifique la búsqueda de puntos de entrada en los instrumentos ofrecidos por nuestro bróker.

Gráficos en la biblioteca DoEasy (Parte 78): Fundamentos de animación en la biblioteca. Cortando las imágenes
En el artículo, definiremos los principios de animación que se usarán en algunas partes de la biblioteca, y también desarrollaremos una clase para copiar una parte de una imagen y pegarla en un lugar específico del objeto de formulario, con la posibilidad de guardar y restaurar la parte del fondo del formulario sobre la que se superpondrá la imagen.

Cálculo de Características Integrales de Emisiones de Indicador
Las emisiones de indicador son un área poco estudiada en investigación de mercado. Principalmente, esto se debe a la dificultad del análisis a causa de procesamiento de arrays muy largos de datos con variaciones cronológicas. El análisis gráfico existente es demasiado intensivo en recursos, y por ello ha provocado el desarrollo de un algoritmo parsimonioso que usa series cronológicas de emisiones. Este artículo demuestra cómo el análisis visual (imagen intuitiva) se puede sustituir con el estudio de características integrales de emisiones. Puede ser de interés tanto para traders como para creadores de sistemas de trading automatizados.

Redes neuronales: así de sencillo (Parte 5): Cálculos multihilo en OpenCL
Ya hemos analizado algunos tipos de implementación de redes neuronales. Podemos ver con facilidad que se repiten las mismas operaciones para cada neurona de la red. Y aquí sentimos el legítimo deseo de aprovechar las posibilidades que ofrece la computación multihilo de la tecnología moderna para acelerar el proceso de aprendizaje de una red neuronal. En el presente artículo, analizaremos una de las opciones para tal implementación.

Recetas MQL5 – Calendario económico
El artículo está dedicado a las posibilidades programáticas del trabajo con el Calendario Económico. Para ello, crearemos una clase para acceder de forma simplificada a las propiedades del calendario y recibir eventos. Como ejemplo práctico, proponemos programar un indicador que usa datos sobre el volumen neto de las posiciones especulativas de CFTC.

Aprendizaje automático y Data Science (Parte 07): Regresión polinomial
La regresión polinomial es un modelo flexible diseñado para resolver de forma eficiente problemas que un modelo de regresión lineal no puede gestionar. En este artículo, aprenderemos a crear modelos polinómicos en MQL5 y a sacar provecho de ellos.

Desarrollamos el indicador True Strength Index personalizado utilizando MQL5
Les presento un nuevo artículo sobre la creación de indicadores personalizados. Esta vez trabajaremos con el True Strength Index (TSI) y crearemos un asesor basado en él.

Recetas MQL5 - procesamiento del evento BookEvent
En el artículo se estudia el evento de la profundidad de mercado BookEvent y su principio de procesamiento. En calidad de ejemplo se crea un programa MQL5, que procesa el estado de la profundidad de mercado. Se usa una aproximación orientada a objetos. Los resultados del procesamiento se muestran en la pantalla en forma de panel y de niveles de profundidad.