

Evaluación de la calidad de la operativa con spreads en función de los factores de estacionalidad en el mercado Forex en el terminal MetaTrader 5
 72
 9

Introducción
La estacionalidad consiste en movimientos recurrentes de los precios relacionados con factores climáticos, económicos y de comportamiento. Se manifiesta de forma evidente en los mercados de materias primas, pero también se da en el mercado de divisas y en el mercado de valores. Ejemplos de efectos estacionales: el repunte navideño, la subida de los precios del café en verano y el efecto de enero.
En este artículo analizaremos la creación de un indicador para evaluar la calidad de la estacionalidad en el lenguaje MQL5. Permite analizar tanto la estacionalidad de un símbolo como la del spread entre dos instrumentos. El indicador ayuda a detectar movimientos estacionales estadísticamente significativos, utilizar coeficientes de ponderación y elaborar informes para un mes determinado.
Estacionalidad y operativa con spreads
La operativa con spreads consiste en abrir simultáneamente posiciones largas y cortas en instrumentos relacionados. Los beneficios se generan gracias a la variación de los precios relativos entre los activos. A diferencia del arbitraje, las posiciones de spread conllevan riesgo, aunque este es menor que al operar con un único activo, ya que los precios relativos son más estables.
Las posiciones de spread pueden ser:
- intramercado — sobre distintos símbolos de un mismo mercado (por ejemplo, pares de divisas o metales).
- intermercado — sobre productos distintos pero relacionados (por ejemplo, «trigo-maíz»).
- entre bolsas — sobre un mismo producto en distintas bolsas (por ejemplo, trigo en la CBOT y la KCBT).
El uso de patrones estacionales en la operativa con spreads reduce la influencia de los factores externos y aumenta la previsibilidad. El indicador SpreadMultiYearComparison para MetaTrader 5 ayuda a identificar y analizar este tipo de patrones. Resulta útil tanto para analizar spreads como para analizar activos individuales.
En el indicador, la evaluación de la calidad de la operativa con spreads se implementa como la diferencia entre los precios de apertura de dos instrumentos; además, es posible establecer un coeficiente de ponderación (multiplicador) para cada símbolo del spread, en función del «peso» de sus cotizaciones dentro del spread de símbolos.
A continuación se presenta un algoritmo paso a paso que ayuda a aplicar las regularidades estacionales en la práctica. Si sigue esta secuencia, podrá identificar patrones de mercado estables, tomar decisiones de trading fundamentadas y gestionar los riesgos de forma eficaz.
Un enfoque paso a paso para operar en función de la estacionalidad
-
Análisis de patrones: estudia el gráfico del indicador e identifica los periodos de aumento o disminución del spread que se repiten año tras año.
-
Elección del punto de entrada: abre una posición a principios de mes si, históricamente, el spread tiende a aumentar en ese periodo. Por ejemplo, si observas que el spread tiende a aumentar en un mes concreto, podrías plantearte comprar el spread (comprar el primer activo y vender el segundo) a principios de ese mes.
-
Gestión de riesgos: establece un stop-loss y un take-profit, y adapta el tamaño de la posición a tu perfil de riesgo.
El indicador SpreadMultiYearComparison también resulta útil para detectar patrones estacionales en el movimiento de un único activo. Si observas que un activo concreto (por ejemplo, productos energéticos) tiende a encarecerse en diciembre a lo largo de muchos años, puedes utilizar esta información para tomar decisiones sobre la compra de ese activo en diciembre del año en curso.
A veces, en el gráfico del indicador no se observa una tendencia claramente definida. Esto ocurre con especial frecuencia durante los periodos de vacaciones de verano, cuando los mercados se vuelven más tranquilos e impredecibles. En este caso, se pueden utilizar los datos del indicador para operar desde los límites de la envolvente. Por ejemplo, se puede comprar un activo en el límite inferior de la envolvente y venderlo en el límite superior.
Método de análisis de la estacionalidad
Para detectar regularidades estacionales, se utiliza un historial de entre 10 y 15 años en el marco temporal diario. Se analizan los patrones de movimiento en el marco temporal diario durante el mes del año seleccionado. Los datos se muestran en el periodo del año pasado.
El método de análisis es el siguiente: elegimos un símbolo negociado o un spread (por ejemplo, plata o EURUSD–GBPUSD) y estudiamos su historial de movimientos durante 15 años o más. Prestamos especial atención a la repetición del comportamiento en los mismos meses (por ejemplo, junio y julio). Si en el 75 % de los años el precio ha bajado de forma constante en junio, esto es un indicio de una fuerte estacionalidad. Si, además, la rentabilidad se mantiene aproximadamente igual en los distintos años (por ejemplo, alrededor del +5 % al mes), se considera que este patrón es estable.
Asimismo, los modelos estacionales pueden aplicarse al operar con instrumentos concretos, como el S&P 500 o el NASDAQ 100, siguiendo las tendencias detectadas. En la figura 1 se muestra un gráfico de la estacionalidad del índice S&P 500. En la columna de la izquierda figuran los años, y en la tabla se muestra el beneficio calculado según la siguiente fórmula: al valor de la cotización del último día del mes analizado se le resta el valor del primer día del mes.
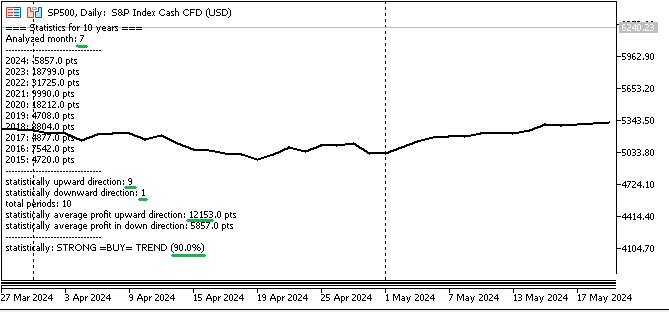
Fig. 1. Probabilidad del movimiento del índice S&P 500 en julio
En el gráfico que vemos más abajo, la línea marcada en amarillo podría presentar en julio de este año una pendiente alcista, hacia un aumento de las cotizaciones. La curva de color oliva (por encima de la flecha verde) es la línea media de todos los años anteriores en los que se recopilaron estadísticas sobre este símbolo. La flecha verde resalta de forma más clara (para facilitar la comprensión) la dinámica de la curva durante julio, según los valores medios de todo el periodo de estudio:
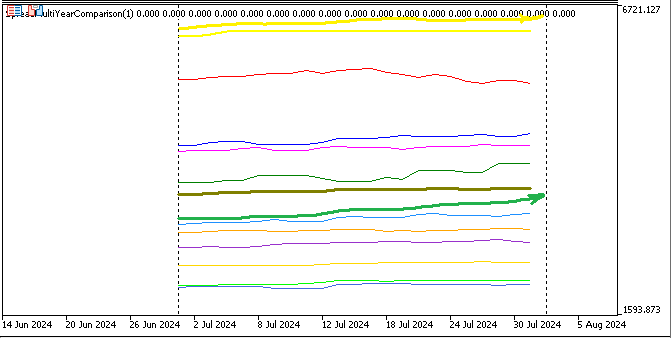
Fig. n.º 1.1. Representación gráfica de la probabilidad de movimiento del índice S&P 500
En los siguientes gráficos se muestra el movimiento estacional del símbolo GBPJPY durante agosto:
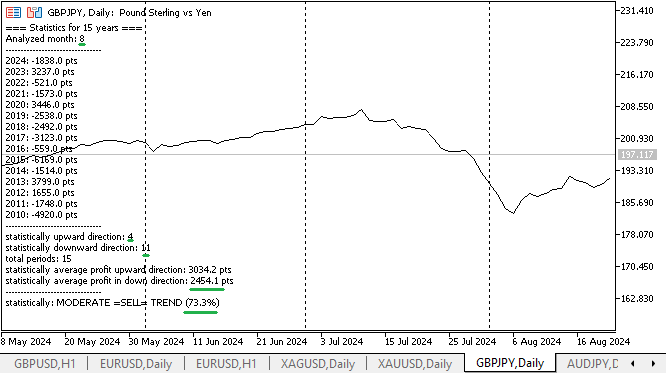
Fig. 2. Probabilidad de cambios en las cotizaciones de GBPJPY en agosto
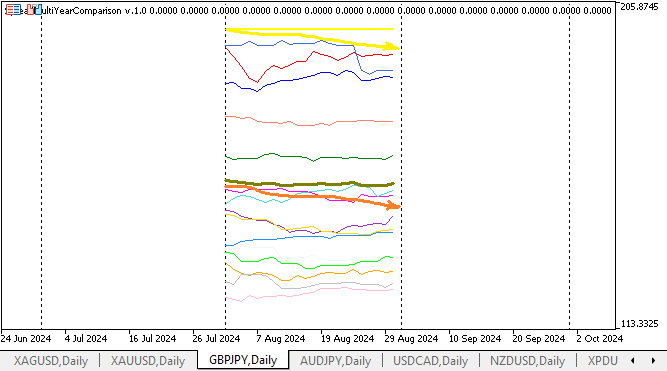
Fig. 2.1. Representación gráfica de la probabilidad de movimiento del par GBPJPY en agosto
La curva amarilla mostrará el movimiento del símbolo en agosto de este año. La flecha naranja (movimiento destacado) y la curva de color oliva muestran el movimiento de GBPJPY durante el periodo de los años anteriores analizados.
En el gráfico a continuación se muestra la evolución estacional del par de divisas AUDNZD durante el mes de agosto a lo largo de 15 años de observaciones:
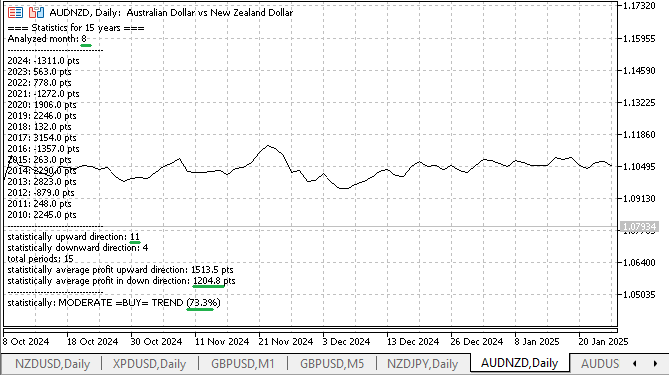
Fig. 3. Probabilidad de variación de las cotizaciones de agosto del par de divisas AUDNZD
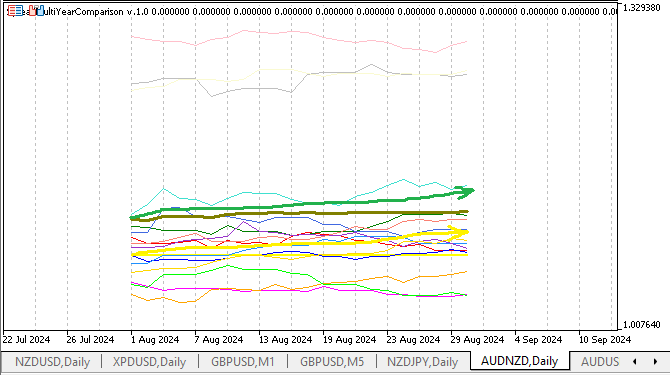
Fig. 3.1. Representación gráfica de la probabilidad de movimiento del par de divisas AUDNZD en agosto
En el gráfico de abajo se muestra la evolución estacional del par de divisas AUDUSD durante el mes de agosto a lo largo de 15 años de observaciones:
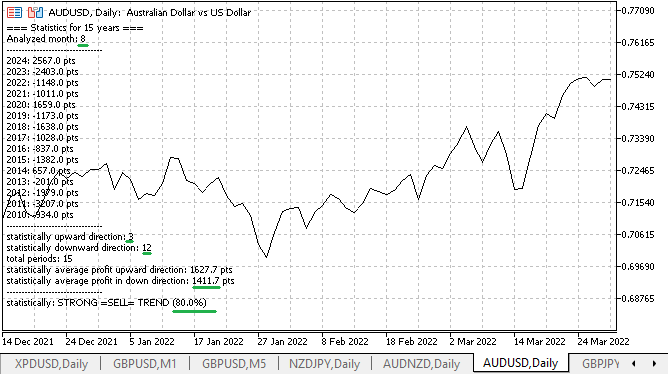
Fig. 4. Probabilidad de variación de las cotizaciones de agosto del par de divisas AUDUSD
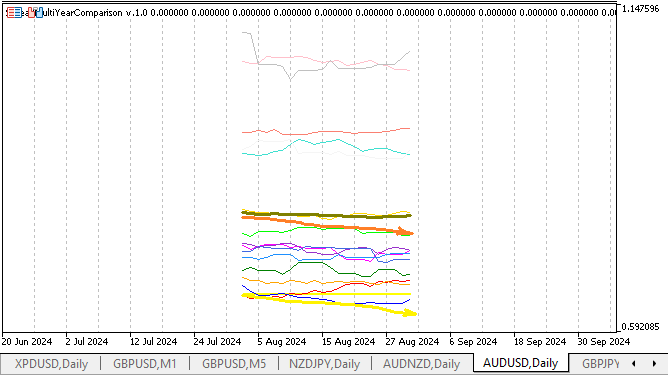
Fig. 4.1. Representación gráfica de los cambios en las cotizaciones de agosto del par de divisas AUDUSD
En los dos gráficos siguientes se muestra la evolución estacional del par de divisas GBPUSD durante el mes de abril, a lo largo de 15 años de observaciones:
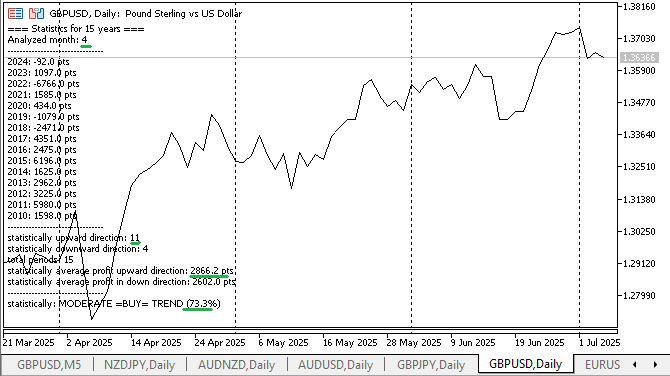
Fig. 5. Probabilidad de variación de las cotizaciones de abril de GBPUSD
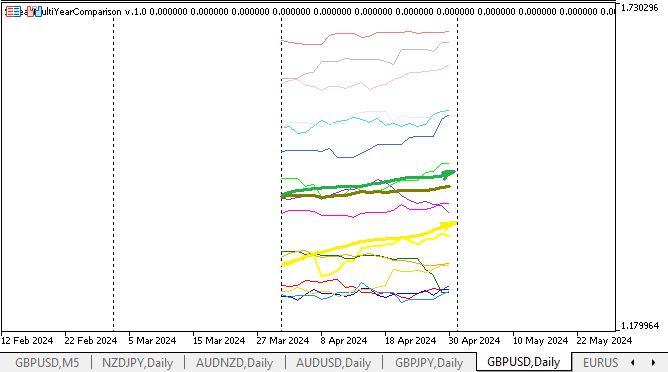
Fig. 5.1. Representación gráfica de las variaciones de las cotizaciones de GBPUSD en abril
En los dos gráficos siguientes se muestra el carácter estacional del movimiento del par de divisas NZDUSD durante el mes de agosto a lo largo de 15 años de observación:
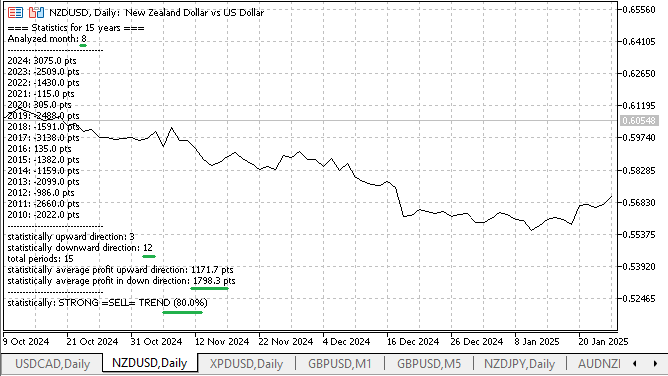
Fig. 6. Probabilidad de variación de las cotizaciones de NZDUSD en agosto
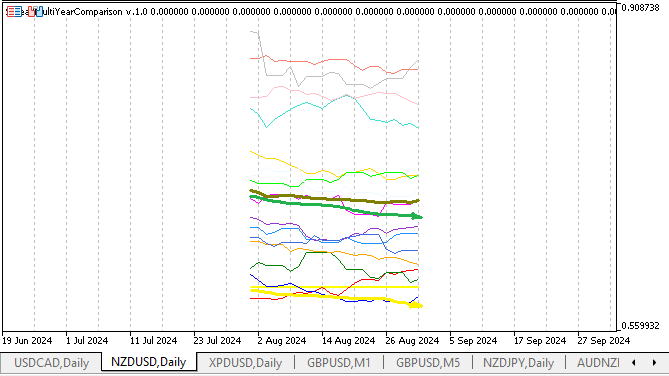
Fig. 6.1. Representación gráfica de las variaciones de las cotizaciones del par de divisas NZDUSD
En los dos gráficos siguientes se muestra el carácter estacional del movimiento del crudo WTI durante el mes de noviembre a lo largo de 10 años de observación:
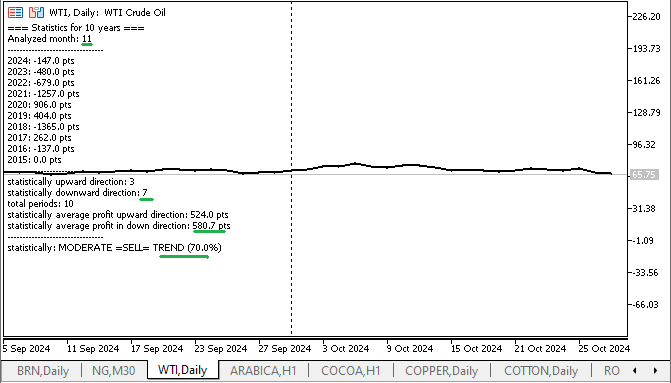
Fig. 7. Probabilidad de variación de las cotizaciones de noviembre del símbolo de crudo WTI
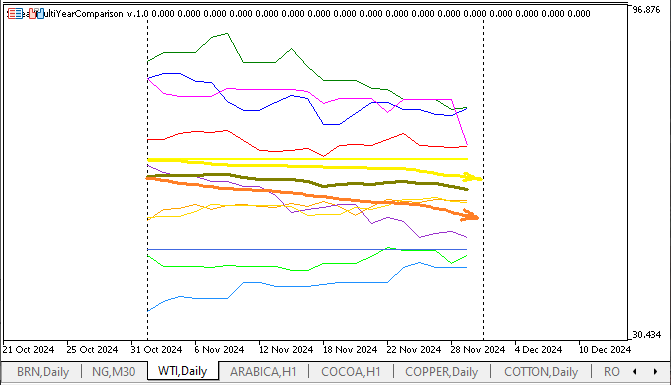
Fig. 7.1. Representación gráfica de las variaciones de las cotizaciones de noviembre del símbolo de crudo WTI
En los dos gráficos siguientes se muestra el carácter estacional del movimiento de la plata XAGUSD durante el mes de junio a lo largo de 15 años de observación. La curva gruesa de color verde oliva (por encima de la flecha roja) representa el movimiento medio de la plata durante este periodo.
En la figura 8.1, la flecha amarilla y la curva amarilla muestran la evolución de las cotizaciones para junio del año en curso. Como vemos, la evolución estacional del símbolo no siempre se cumple.
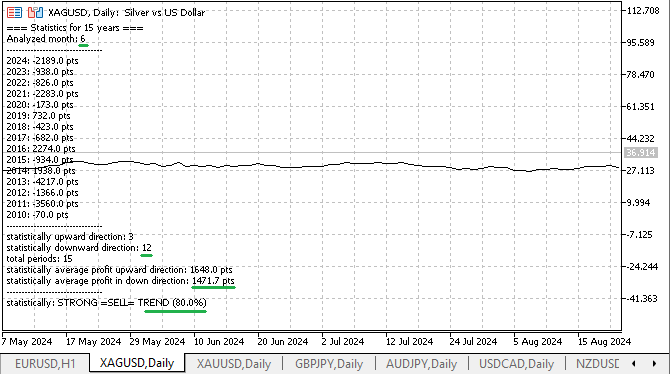
Fig. 8. Probabilidad de cambios en las cotizaciones de junio del símbolo plata XAGUSD
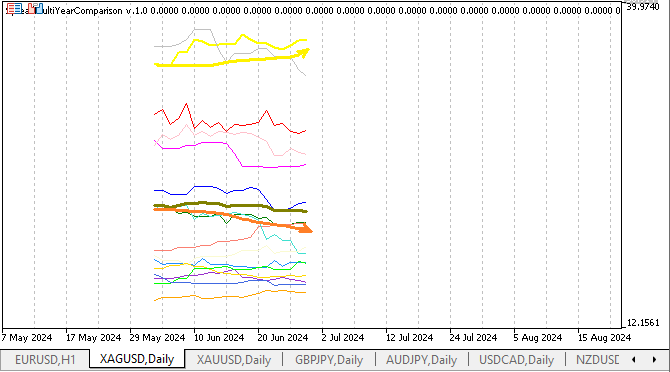
Fig. 8.1. Representación gráfica de las variaciones de las cotizaciones de junio de XAGUSD
En los gráficos que se presentan a continuación en la Fig. 8.1.1, el área amarilla muestra la continuación de la evolución de las cotizaciones del contrato de futuros de septiembre Sep25 Silver para junio del año en curso, según una probabilidad estadísticamente fundamentada:
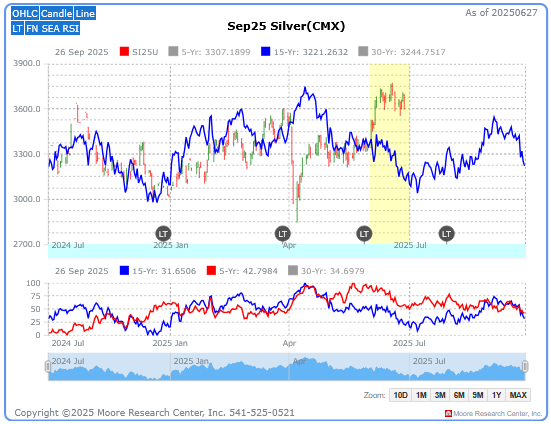
8.1.1. Gráfico de la plata SEP25 SILVER
Actualmente, el gráfico del contrato de futuros Sep 25 NASDAQ 100 E-Mini (CME) se muestra en la figura 8.1.2, con un movimiento previsto al alza para el mes de julio.
Lo iremos siguiendo y generaremos informes en nuestro terminal MetaTrader 5.
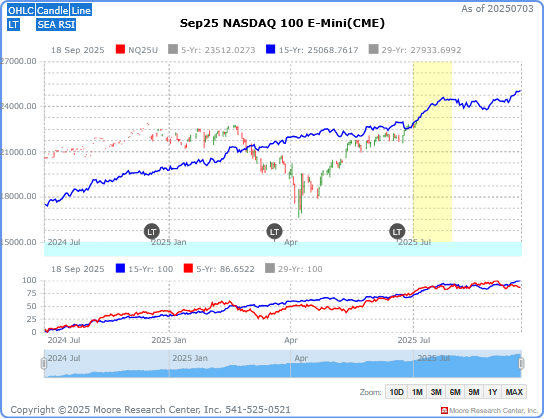
8.1.2. Gráfico del contrato de futuros Sep25 NASDAQ 100 E-Mini
Esta información procede del Centro de Investigación Moore sobre la evolución de los contratos de futuros por estacionalidad para el mes actual del año.
Operativa con spreads basada en la estacionalidad: descripción y representación gráfica
En los dos gráficos siguientes se muestra el carácter estacional del movimiento del spread de la plata XAGUSD — oro XAUUSD durante el mes de enero, a lo largo de 15 años de observaciones (colocamos el indicador en el gráfico de la plata):
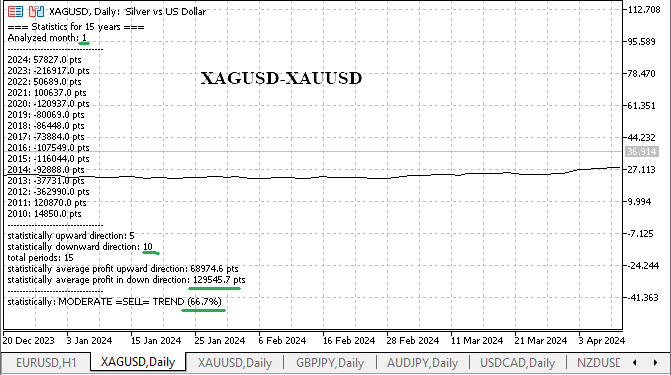
Fig. 9: Probabilidad del movimiento del spread plata-oro en enero (XAGUSD-XAUUSD)
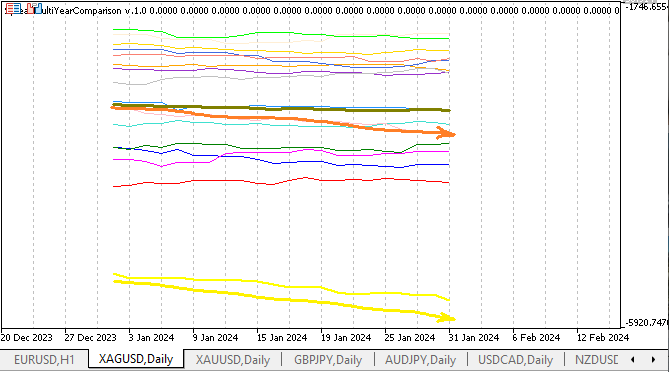
Fig. 9.1. Representación gráfica de los cambios en las cotizaciones de enero del spread XAGUSD-XAUUSD
En las figuras 9 y 9.1 anteriores (no he seleccionado a propósito periodos ni meses concretos), vemos que la evolución y el movimiento del spread de estos metales, así como la curva media de color oliva, la flecha naranja y la curva amarilla del movimiento del spread en el año en curso, se dirigen hacia una bajada de los precios del spread. Esto indica que, a lo largo de los 15 años de estudio, existe un movimiento del spread estadísticamente fundamentado en un periodo de medio plazo de un mes o más. En el indicador puede especificar los coeficientes de la plata como «1» y los del oro como «2».
En los dos gráficos siguientes se muestra el carácter estacional del movimiento de los pares de divisas EURUSD — GBPUSD durante el mes de diciembre a lo largo de 15 años de observaciones (colocamos el indicador en el primer símbolo del spread — EURUSD):
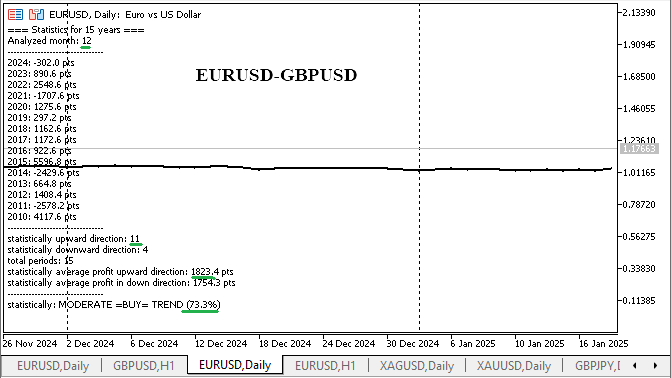
Fig. 10: Probabilidad del movimiento del spread EURUSD-GBPUSD en diciembre
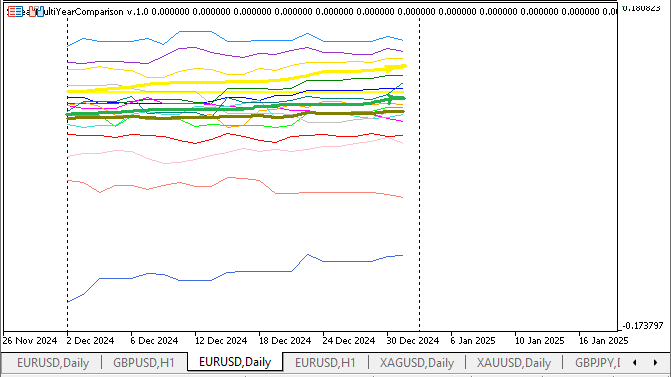
Fig. 10.1. Representación gráfica de los cambios del movimiento de EURUSD-GBPUSD en diciembre
La curva ascendente de color oliva muestra el movimiento medio del spread durante el mes seleccionado a lo largo del periodo de observación, y la flecha verde resalta dicho movimiento. La flecha amarilla y la futura curva ascendente de color amarillo mostrarán el movimiento previsto del spread en diciembre del año en curso.
En los dos gráficos siguientes se muestra el carácter estacional del movimiento del spread de los símbolos GBPUSD-NZDUSD durante el mes de abril, a lo largo de 15 años de observaciones:
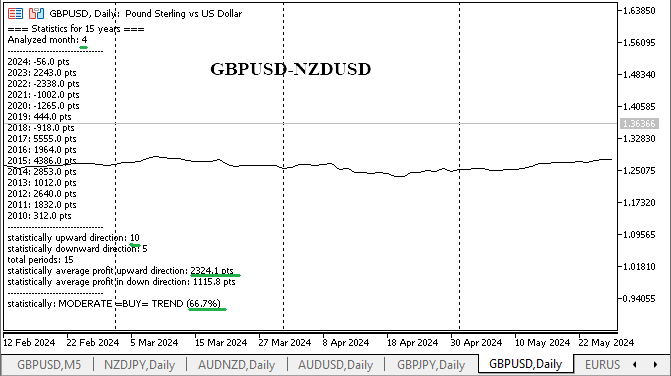
Fig. 11: Probabilidad del movimiento del spread GBPUSD-NZDUSD en abril
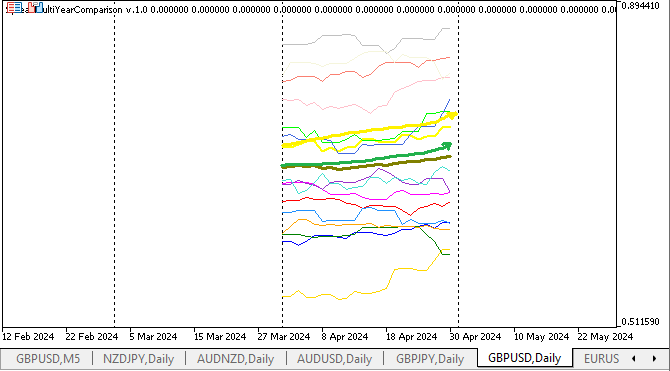
Fig. 11.1. Representación gráfica de los cambios en el movimiento de abril del spread GBPUSD-NZDUSD
Como podemos ver aquí (aclaro de antemano que no seleccioné adrede meses del año en curso en los que coincidiera el movimiento de las cotizaciones de los spreads), el gráfico del movimiento promedio del spread GBPUSD-NZDUSD según los valores medios (la curva de color oliva, en línea gruesa) y el gráfico del movimiento del spread en el año en curso (la curva amarilla y la flecha amarilla) — coinciden. Es decir, — se mueven de abajo hacia arriba, en dirección al encarecimiento del spread.
En los dos gráficos siguientes se muestra el carácter estacional del movimiento del spread GBPUSD-XAGUSD durante junio, a lo largo de 15 años de observaciones:
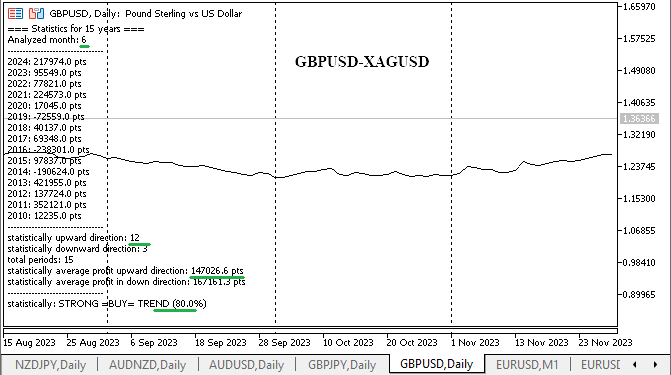
Fig. 12: Probabilidad del movimiento del spread GBPUSD-XAGUSD en junio
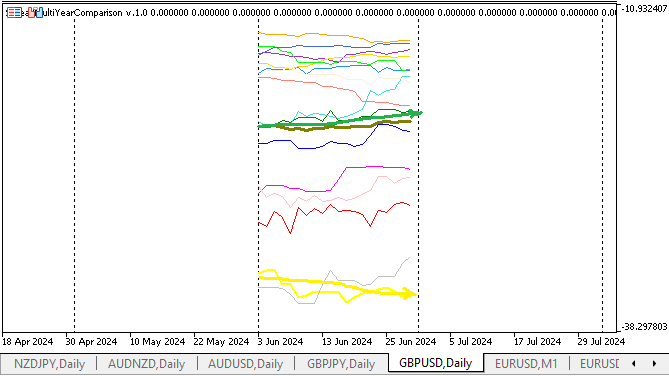
Fig. 12.1. Representación gráfica de los cambios en el movimiento de junio del spread GBPUSD-XAGUSD
Como podemos ver aquí, no se confirma para el año en curso el movimiento estacional de este spread GBPUSD-XAGUSD durante junio. La flecha de color verde indica la dirección del movimiento del spread de estos símbolos según el valor medio de 15 años de observaciones, mientras que la curva es de color oliva.
En los dos gráficos siguientes se muestra el carácter estacional del movimiento del spread del petróleo crudo de las referencias WTI-BRN durante julio, a lo largo de 15 años de observaciones:
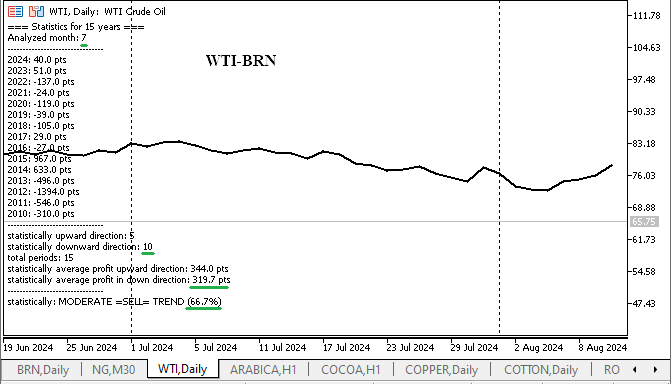
Fig. 13: Probabilidad del movimiento del spread WTI-BRN en julio
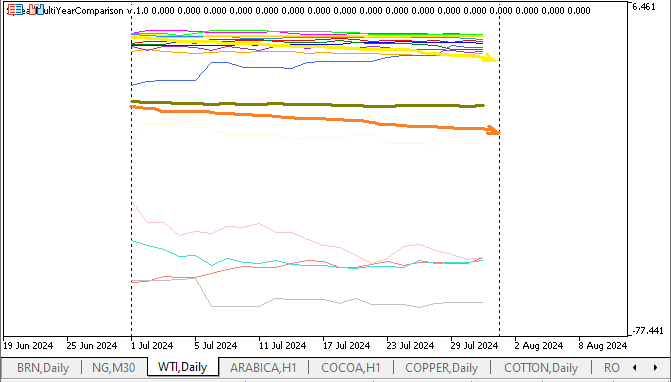
Fig. 13.1. Representación gráfica de los cambios en el movimiento de julio del spread WTI-BRN
Asimismo, se prevé que durante julio del año en curso se produzca una bajada estacional del spread del petróleo crudo de las referencias WTI-BRN. La curva amarilla mostrará esta variación en el año en curso. La flecha de color naranja indica la dirección descendente, según el valor medio del periodo de observación del movimiento de este spread. Este gráfico nos indica que, históricamente, en julio el petróleo crudo WTI registra una caída más pronunciada que el Brent; por lo tanto, se puede vender el spread WTI-Brent.
Tenga en cuenta que los tickers de los símbolos pueden variar según el bróker. También colocamos el indicador en el gráfico del primer símbolo del spread, WTI. Coeficientes 1:1.
La evaluación de la calidad de la operativa según el factor de estacionalidad se realiza a partir de los datos del indicador adjunto de la siguiente manera:
- Lo principal es que la muestra sea válida y abarque al menos 10 años; también pueden ser 15-20 años (que existan cotizaciones de los símbolos del spread para el periodo de observación y de construcción de dependencias estadísticas). Asimismo, siguiendo un enfoque similar, se pueden analizar datos históricos tras cargar el historial del movimiento de los símbolos desde los recursos correspondientes, por ejemplo, datos de la CME procedentes de los sitios web de las bolsas estadounidenses;
- No debe haber datos con grandes dispersiones de valores entre años; es decir, el orden de magnitud de los valores debe ser coherente y más o menos uniforme, del tipo 100...150...90...166...200...150...130...125, etc.
En algunos años, las muestras para el análisis no incluyen meses con valores anómalamente altos o bajos, los llamados valores atípicos. Esto aumenta la fiabilidad de las estadísticas.
Si las cotizaciones de los símbolos para el mes seleccionado se mueven, a lo largo de varios años, en una misma dirección (al alza o a la baja) con una probabilidad del 70 % o más, y además los valores del spread se mantienen en el mismo orden de magnitud, esto indica una alta fiabilidad del modelo estacional y su idoneidad para utilizarlo en el año en curso.
En este artículo, los spreads se calculan como la diferencia entre las cotizaciones: se restan las cotizaciones del segundo símbolo de las del primero. En este cálculo, se pueden utilizar coeficientes de ponderación que tengan en cuenta la diferencia en el valor de los ticks. Por ejemplo, si el primer símbolo es EURUSD con un coeficiente de 1 y el segundo es GBPUSD con un coeficiente de 0,8, esto refleja que el valor del tick del segundo activo es mayor.
También es aceptable un ligero desequilibrio en las ponderaciones, especialmente en pares como el oro y la plata, donde se pueden utilizar coeficientes de 1:1. Este enfoque ayuda a identificar y aprovechar la estacionalidad positiva en el movimiento del spread.
Los mercados no son caóticos. Muchos activos presentan fluctuaciones estacionales recurrentes relacionadas con los ciclos económicos, el clima, las fiestas y otros factores. Si un activo tiende a subir o bajar de forma constante en una determinada época del año, esta información puede utilizarse para tomar decisiones de trading más fundamentadas.
El indicador SpreadMultiYearComparison permite visualizar las fluctuaciones estacionales de los spreads a partir de datos históricos. Analiza la diferencia entre los precios de dos activos (por ejemplo, EURUSD y GBPUSD) a lo largo de varios años y la representa gráficamente, lo que ayuda a identificar patrones recurrentes y a determinar los puntos óptimos de entrada en el mercado.
Aplicación del indicador SpreadMultiYearComparison
Parámetros: Symbol1, Symbol2, MonthToShow, YearsToShow.
En la tabla que figura a continuación se muestran los nombres y los valores de las variables externas del indicador:
| VARIABLES EXTERNAS | DESCRIPCIÓN |
|---|---|
| Symbol1 | Instrumento principal (por ejemplo, XAUUSD) |
| Symbol2 | Segundo instrumento (si está vacío, solo se analiza Symbol1) |
| MonthToShow | Mes para el análisis (1-12) |
| YearsToShow | Número de años para las estadísticas (1-15) |
| FillGaps | Si se deben rellenar los huecos en los datos (si es true, sustituye los valores ausentes por los últimos conocidos) |
Funciones principales:
- CalculateAllStatistics() — calcula la diferencia entre el inicio y el final del mes y tiene en cuenta el número de decimales para calcular correctamente los puntos
- DisplayFullStatistics() — muestra una tabla con las ganancias/pérdidas por año y genera una recomendación («Tendencia fuerte» / «Lateral»)
- GetRecommendation() — analiza el porcentaje de periodos rentables y proporciona un informe sobre la dirección del movimiento del spread de los símbolos
Recomendaciones prácticas para configurar los valores de los estudios de estacionalidad en el indicador
Las variables externas están comentadas en el código y son intuitivas; el indicador se muestra en una ventana adicional:
//+------------------------------------------------------------------+
//|                  SpreadMultiYearComparison.mq5
//|                     Copyright 2025, Roman Shiredchenko
//+------------------------------------------------------------------+
#property copyright "Copyright 2025"
#property version   "7.1"
#property strict
#property indicator_separate_window
#property indicator_buffers 18
#property indicator_plots   17

//--- Input parameters
input string   Symbol1      = "EURUSD";  // First symbol (required)
input string   Symbol2      = "";        // Second symbol (empty for single symbol analysis)
input double   k_Symbol1    = 1.0;       // Weight coefficient for Symbol1
input double   k_Symbol2    = 1.0;       // Weight coefficient for Symbol2
input int      MonthToShow  = 6;         // Month to analyze (1-12)
input int      YearsToShow  = 15;        // Number of years to analyze (1-15)
input bool     FillGaps     = true;      // Fill gaps in data
Función principal del indicador para calcular el spread en puntos del primer símbolo para el marco temporal diario:
//+------------------------------------------------------------------+
//| Get spread/price value                                           |
//+------------------------------------------------------------------+
double GetSpreadValue(datetime dt)
{
   //--- Get data for first symbol
   int shift1 = iBarShift(Symbol1, PERIOD_D1, dt, false);
   if(shift1 < 0) {
      Print("No data for ", Symbol1, " at ", TimeToString(dt));
      return EMPTY_VALUE;
   }
   double price1 = k_Symbol1 * iOpen(Symbol1, PERIOD_D1, shift1);

   //--- Return first symbol price if second symbol not specified
   if(Symbol2 == "") {
      return price1;
   }

   //--- Get data for second symbol
   int shift2 = iBarShift(Symbol2, PERIOD_D1, dt, false);
   if(shift2 < 0) {
      Print("No data for ", Symbol2, " at ", TimeToString(dt));
      return EMPTY_VALUE;
   }
   double price2 = k_Symbol2 * iOpen(Symbol2, PERIOD_D1, shift2);

   //--- Return price difference (spread)
   return price1 - price2;
}
Recomendaciones prácticas para MetaTrader 5
Qué instrumentos operar según la estacionalidad. En la tabla se indican el mes, el símbolo negociado (spread) y la dirección de la operación:
| Mes | Instrumento | Dirección |
|---|---|---|
| junio | plata (SILVER) | a la baja |
| julio | spread WTI-BRN | a la baja |
| junio | spread GBPUSD-XAGUSD | a la baja |
Consejos:
- Comprueba el historial (como mínimo de 10 a 15 años).
- Utiliza un stop-loss (la estacionalidad no garantiza un éxito del 100 %).
- Combínalo con otros factores (condiciones meteorológicas, informes COT).
Operativa basada en la estacionalidad en el marco temporal diario: principios generales
1. Configuración de la herramienta de análisis
Para comprender cómo se comportan los activos en las diferentes épocas del año, abre el gráfico de uno de ellos y activa el indicador SpreadMultiYearComparison. Indique los tickers de los dos activos que deseas comparar y selecciona durante cuántos años quieres analizar los datos.
2. Selección de activos
Busca pares de activos entre los que exista una relación, por ejemplo, pares de divisas, materias primas, índices o acciones. En la operativa con spreads no nos limitamos a comprar o vender un único activo, sino que abrimos dos operaciones al mismo tiempo: una de compra y otra de venta. Esto ayuda a reducir el riesgo: si uno de los activos se mueve en la dirección equivocada, el otro puede compensar parcial o totalmente la pérdida. Este enfoque suele denominarse «cobertura».
Cómo buscar oportunidades estacionales:
1. Buscamos meses recurrentes
Observe cómo ha evolucionado el spread en los últimos 10–15 años. Busque los meses en los que el precio haya subido o bajado de forma sostenida.
2. Evaluamos la fiabilidad
Es importante que los datos no presenten grandes «saltos» y que las cotizaciones abarquen todos los años necesarios. Cuanto más «uniforme» sea la estadística, más fiable será el patrón.
3. Determinamos cuándo entrar y salir
Trabajamos en el marco temporal diario. Se puede reforzar la estrategia con otros indicadores para confirmar la entrada o la salida.
4. Gestionamos los riesgos
Establecemos un stop-loss teniendo en cuenta la volatilidad. El tamaño de la posición debe ser moderado para no sobrecargar el depósito.
- Factores fundamentales: informes, noticias, condiciones meteorológicas.
- La especulación de los grandes operadores y el sentimiento del mercado.
- Cambios legislativos: por ejemplo, nuevas restricciones o impuestos.
Asegúrate de que:
- haya cotizaciones de los símbolos para todos los años necesarios (preferiblemente 15, como mínimo 10);
- el gráfico esté abierto en el marco temporal diario;
- en «Observación del mercado» se muestren ambos símbolos;
- después de configurar el gráfico, haz clic con el botón derecho del ratón → «Actualizar» para que se carguen todos los datos.
Cómo utilizar el indicador SpreadMultiYearComparison
El indicador presentado visualiza en el marco temporal diario el movimiento medio del spread tomando como referencia el periodo del año anterior (curva de color oliva) y del año en curso (en amarillo) en el gráfico del primer símbolo del spread.
Los resultados se clasifican en: tendencia fuerte, tendencia moderada y lateral.
Paso 1. Inicio del indicador
- Indica Symbol1 (por ejemplo, XAUUSD)
- Si necesita un spread, indica Symbol2 (por ejemplo, XAGUSD)
- Seleccione MonthToShow (por ejemplo, 12 para diciembre)
- Establece YearsToShow (por ejemplo, 15 años)
- Si >= 75 % de los periodos son rentables → tendencia fuerte
- Si está entre el 60 y el 75 % → tendencia moderada (se necesitan filtros adicionales)
- Si <60 % → lateral (no hay una tendencia clara, las cotizaciones de los símbolos del spread se mantienen dentro de un rango), se necesita un filtro adicional, por ejemplo, como indicador Envelopes
- Tendencia fuerte (75 %+):
- entrada en la dirección de la tendencia
- el stop-loss equivale a la pérdida media de los últimos años
- el take profit equivale al doble del beneficio medio
- trailing stop por equity tras alcanzar el beneficio medio
- Lateral (<60 %): ausencia de movimiento direccional:
- operativa desde los límites del indicador Envelopes
- ejemplo: venta en el límite superior, compra en el límite inferior
Conclusión
Ventajas del enfoque que utiliza SpreadMultiYearComparison:
- Reducción de riesgos: la operativa con spreads permite, en principio, reducir los riesgos mediante la apertura simultánea de posiciones en dos activos.
- Aumento de la probabilidad de obtener beneficios: el análisis de la estacionalidad permite identificar los momentos en los que la probabilidad de que el mercado se mueva en una dirección determinada es mayor.
- Decisiones de trading más fundamentadas: el indicador SpreadMultiYearComparison ofrece información visual que ayuda a tomar decisiones de trading más meditadas y fundamentadas.
- Flexibilidad: el enfoque puede adaptarse a distintos activos y estilos de negociación.
- Cobertura de riesgos: si un símbolo de trading va en contra de la posición, el segundo puede compensar la pérdida. Por ejemplo, compramos XAUUSD y vendemos XAGUSD: si el oro baja, la plata puede subir. El spread, dado que los símbolos se operan en sentidos opuestos, suele ser menos volátil que los símbolos por separado; esto permite aplicar una gestión del riesgo más «estricta».
- Todas las señales se pueden filtrar además con filtros propios, por ejemplo, con marcado técnico. También es posible utilizar el indicador Envelopes — en este caso, se deben aprovechar los rebotes en los límites del canal en la dirección de la estacionalidad.
- Se puede combinar la operativa basada en la estacionalidad con el análisis técnico y aprovechar a corto plazo las señales de trading en la dirección de la estacionalidad.
Por lo tanto, cualquier previsión obtenida mediante el promedio de valores históricos debe comprobarse en cuanto a la probabilidad de que se cumpla. Por regla general, solo se tienen en cuenta aquellas señales cuya probabilidad de resultado positivo supere el 70 %.
A primera vista, parece que habrá muy pocas operaciones de este tipo, ya que el análisis estacional que aquí se presenta se centra exclusivamente en el marco temporal diario (D1). De este modo, se descartan algunas de las posibles entradas, pero esta desventaja del método se compensa con la diversificación y el análisis de múltiples spreads y símbolos seleccionados para operar según la estacionalidad en el mes del año que nos interesa. En particular, por ejemplo, la estacionalidad se observa en los símbolos del grupo «agrícola».
La estacionalidad no es adivinación, sino análisis de regularidades. El indicador SpreadMultiYearComparison es una herramienta para detectar y evaluar movimientos estacionales estadísticamente significativos. Utiliza el análisis estacional como una «brújula estadística» y tus decisiones serán más precisas y los riesgos, menores.
En el próximo artículo, propongo profundizar en el tema del índice de estacionalidad en los marcos temporales inferiores; analizaremos sus variantes más complejas y veremos ejemplos prácticos de su aplicación. También analizaremos cómo combinar el análisis estacional con el análisis fundamental y el técnico para mejorar la eficacia de las operaciones.
Traducción del ruso hecha por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/ru/articles/15622
Advertencia: todos los derechos de estos materiales pertenecen a MetaQuotes Ltd. Queda totalmente prohibido el copiado total o parcial.
Este artículo ha sido escrito por un usuario del sitio web y refleja su punto de vista personal. MetaQuotes Ltd. no se responsabiliza de la exactitud de la información ofrecida, ni de las posibles consecuencias del uso de las soluciones, estrategias o recomendaciones descritas.
 Creación de un sistema de trading (parte 3): Determinación de los niveles mínimos de riesgo para objetivos de beneficio realistas
 Características del Wizard MQL5 que debe conocer (Parte 79): Uso de los osciladores Gator y Acumulación/Distribución con aprendizaje supervisado
 MetaTrader se une a Google Sheets con Pythonanywhere: guía para un flujo de datos seguro
 Estrategia del águila — Eagle Strategy (ES)

- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Usted acepta la política del sitio web y las condiciones de uso
El próximo balance provisional lo haremos en agosto; podríamos hacerlo en un formato más amplio...
¡NAS100: beneficio de 900 puntos en julio!
O mejor aún, salir antes, el último día del mes, aprovechando el movimiento bajista en contra de la tendencia estacional: el beneficio de 1000 pp será
¡Os propongo los siguientes meses y puntos de entrada y salida; lo comentamos aquí!
¡Bienvenidos al mundo del trading estacional!
¡Según el primer gráfico de la imagen del artículo! SP500 de julio, ¡hay beneficios!
¡La estacionalidad del AUDNZD ha funcionado muy bien en agosto!