

Creación de un sistema de trading (parte 3): Determinación de los niveles mínimos de riesgo para objetivos de beneficio realistas
 47
 2

Introducción
El objetivo último de todo trader es la rentabilidad, por lo que muchos fijan objetivos de beneficio específicos que desean alcanzar en un periodo de trading definido.
En la Parte 2 de esta serie, mostramos cómo ajustar el tamaño de la posición en sistemas con una esperanza matemática positiva para acelerar el crecimiento de la cuenta. Nuestros resultados indicaron que, en el caso de un sistema que presente tanto una tasa de acierto elevada como una relación recompensa/riesgo (RRR) superior a su umbral mínimo, es posible arriesgar más del 2 % convencional del saldo de la cuenta sin comprometer la viabilidad a largo plazo. Esto plantea una cuestión importante: ¿Cuál es el porcentaje mínimo de riesgo por operación (% de riesgo) necesario para alcanzar un objetivo de beneficio dentro de un periodo determinado?
En este artículo, utilizamos la simulación de Monte Carlo para determinar el porcentaje mínimo de riesgo necesario para alcanzar un objetivo de beneficio predefinido. También analizamos los drawdowns asociados y el número potencial de pérdidas consecutivas para una tasa de acierto determinada. Esta información ayudará a determinar si un objetivo es alcanzable de forma realista o excesivamente ambicioso, y orientará a los traders sobre qué parámetros deben ajustar para fijar objetivos de trading alcanzables y sostenibles.
Objetivos principales de este análisis:
- Determinar el porcentaje mínimo de riesgo necesario para alcanzar un objetivo de beneficio en un plazo determinado.
- Evaluar el drawdown y las pérdidas consecutivas asociados al nivel de riesgo elegido.
- Evaluar la viabilidad del objetivo de beneficio: si es alcanzable o si requiere ajustes.
- Identificar qué parámetros se pueden optimizar para obtener mejores resultados.
Al finalizar este análisis, los traders comprenderán mejor cómo estructurar sus estrategias de gestión del riesgo para alcanzar sus objetivos financieros de manera eficiente.
Siga atento: ahora nos adentraremos en las simulaciones de Monte Carlo y descubriremos conclusiones prácticas para optimizar el rendimiento del trading.
Factor de crecimiento esperado
Para determinar el porcentaje de riesgo mínimo necesario para alcanzar un objetivo de beneficio, primero debemos establecer el factor de crecimiento esperado (Ef), una métrica clave en la capitalización compuesta. Como se ha comentado en la segunda parte de esta serie, arriesgar un porcentaje fijo del saldo actual de la cuenta suele traducirse en un crecimiento más rápido de la cuenta, en comparación con arriesgar el mismo porcentaje del saldo inicial. Por lo tanto, para este estudio, adoptaremos el enfoque del porcentaje de riesgo sobre el saldo actual.
La fórmula para calcular la evolución del saldo de la cuenta es la siguiente:
En cada operación j:
- Si la operación es ganadora:

- Si la operación es perdedora:

Al combinar ambos casos:

Donde:
- f = fracción de la cuenta que se arriesga por operación
- Saldo _j − 1 = saldo anterior
- Saldo _j = saldo actual
- P = tasa de acierto
Factorizando el saldo _j−1:

Definimos el factor de crecimiento esperado (Ef) como:

A partir del crecimiento compuesto, también tenemos:
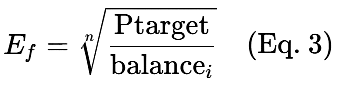
Donde:
- n = número de operaciones
- Ptarget = objetivo de beneficio
- saldo_i = saldo inicial
Al combinar las ecuaciones (2) y (3), podemos calcular el porcentaje de riesgo mínimo necesario para alcanzar un objetivo de beneficio determinado en un número concreto de operaciones.
Caso práctico
Analizamos tres sistemas con una relación recompensa/riesgo (RRR) idéntica de 2,6, pero con diferentes tasas de acierto: 30 %, 45 % y 76 %. El trader parte de un saldo inicial de 1.000 $, se fija un objetivo de beneficio de 200.000 $ y negocia a lo largo de 700 operaciones.
A partir de la ecuación (3):
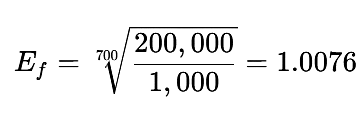
Caso 1: tasa de acierto = 30 %
A partir de la ecuación (2):
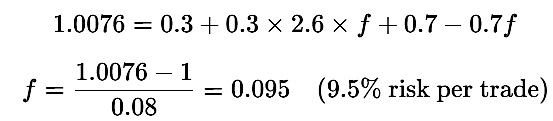
Caso 2: tasa de acierto = 45 %

Caso 3: tasa de acierto = 76 %

Observación
Con una RRR fija, una tasa de acierto más alta reduce significativamente el porcentaje de riesgo requerido. Por ejemplo:
- Con una tasa de acierto del 30 %, arriesgar un 9,5 % por operación es extremadamente agresivo y podría llevar fácilmente a la ruina de la cuenta.
- Dada una tasa de acierto del 45 %, solo se necesita un riesgo del 1,5 % por operación para alcanzar el mismo objetivo, lo cual resulta aceptable desde el punto de vista de la gestión del riesgo.
- Con una tasa de acierto del 76 %, lo ideal es mantener un riesgo conservador del 0,4 % por operación, lo que garantiza un crecimiento constante con drawdowns mínimos.
Ajuste de parámetros
Aumento del número de operacionesSi el trader con una tasa de acierto del 30 % aumenta el número de operaciones de 700 a 900, entonces:
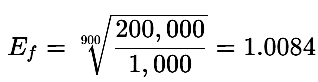
El riesgo requerido se reduce al 7,4 %, lo que sigue siendo elevado, pero es mejor que el 9,5 %.
Reducción del objetivo de beneficio
Si el trader con una tasa de acierto del 30 % aumenta el número de operaciones de 700 a 900, entonces:
El riesgo requerido se reduce al 7,4 %, lo que sigue siendo elevado, pero es mejor que el 9,5 %.
Reducción del objetivo de beneficio
Si el trader reduce el objetivo de beneficio a 120 000 $ en 700 operaciones,

El riesgo requerido se reduce al 8,6 %, una cifra que, aunque sigue siendo elevada, supone una mejora con respecto al 9,5 %.
Aumento del riesgo en sistemas con una alta tasa de acierto
Para un sistema con una tasa de acierto del 76 %, el riesgo requerido del 0,4 % es muy conservador. Al reducir el número de operaciones a 300,

El riesgo requerido aumenta hasta el 1 %, lo que sigue estando dentro de las directrices profesionales y permite alcanzar el objetivo con menos operaciones.
Conclusión clave
Las diferentes combinaciones de tasa de acierto y relación recompensa/riesgo (RRR) requieren una gestión del riesgo adaptada para alcanzar objetivos de beneficio específicos. Los traders deben comprender las características estadísticas de su sistema y fijarse objetivos realistas y alcanzables, en lugar de metas arbitrarias.
Escenarios de simulación de Monte Carlo
Para perfeccionar nuestro enfoque, realizamos simulaciones de Monte Carlo, probando distintos porcentajes de riesgo y distintas relaciones recompensa/riesgo (RRR) para diversas tasas de acierto. Esto nos ayuda a determinar:
- Tasa de éxito: probabilidad de alcanzar el objetivo de beneficio.
- RRR y porcentaje de riesgo óptimos: la mejor combinación para una tasa de acierto determinada.
- Drawdown y pérdidas consecutivas: exposición al riesgo en distintos escenarios.
- Operaciones necesarias – número mínimo de operaciones requeridas para alcanzar el objetivo.
Este enfoque basado en simulaciones proporciona a los traders información basada en datos para la toma de decisiones estratégicas.
Escenario 1: tasa de acierto del 30 % — objetivo de beneficio de 200 000 $, saldo inicial de 1 000 $, 750 operacionesLa figura 1 muestra los resultados de la simulación de un sistema con una tasa de acierto del 30 % para distintos valores de RRR y porcentaje de riesgo. El eje vertical representa el porcentaje de riesgo (que oscila entre el 0,5 % y el 10 %), mientras que el eje horizontal representa el RRR (que oscila entre 0,5 y 5). La escala de colores indica la probabilidad de alcanzar el objetivo de beneficio; el amarillo pálido corresponde a una tasa de éxito del 0 %, y el azul oscuro, al 100 %.
En este escenario, definimos el porcentaje de riesgo mínimo como el menor valor de riesgo que genera una tasa de éxito superior al 50 %.
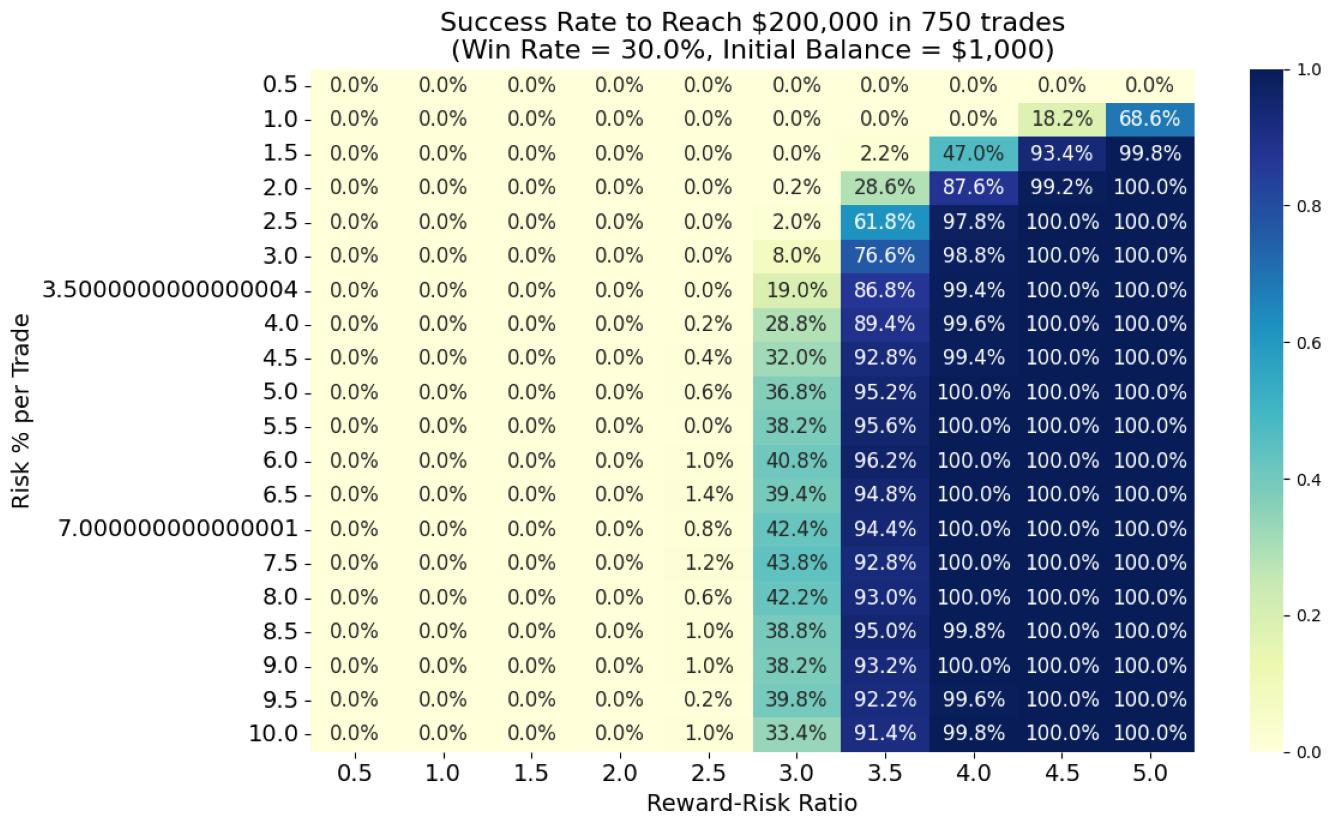
Figura 1: sistema con una tasa de acierto del 30 %
Para una tasa de acierto del 30 % , al observar el gráfico:
- Para alcanzar el objetivo de beneficio con una tasa de acierto del 30 %, la combinación mínima viable es RRR = 3,5 y riesgo = 2,5 %.
- Aumentar el RRR a 4,0 permite al trader reducir el riesgo al 2,0 % y aun así alcanzar el objetivo dentro de 750 operaciones.
- Con una tasa de acierto tan baja, el trader debe estar preparado para afrontar periodos prolongados de drawdown y mantener una gran disciplina psicológica.
- Es importante destacar que el porcentaje de riesgo mínimo requerido en este caso supera la directriz convencional del 2 % en materia de gestión del riesgo.
- Los traders que se ciñan estrictamente a la regla del 2 % tendrían que aumentar el número de operaciones o reducir el objetivo de beneficio para que la meta resultara más realista.
Tabla 1: Las 5 mejores combinaciones con una tasa de éxito mínima superior al 50 % para un sistema con una tasa de acierto del 30 %.
| RRR | % de riesgo | Tasa de éxito (%) | Mediana del saldo final | Mediana del drawdown máximo (%) | Mediana del máximo de pérdidas consecutivas |
|---|---|---|---|---|---|
| 3,50 | 2,50 % | 61,8 % | 296 096,00 $ | 42,88 % | 16 |
| 5,00 | 1,00 % | 68,6 % | 282 173,00 $ | 15,83 % | 15 |
| 3,50 | 3,00 % | 76,6 % | 568 961,00 $ | 49,78 % | 16 |
| 3,50 | 3,50 % | 86,8 % | 1 715 644,00 $ | 56,01 % | 16 |
| 4,00 | 2,00 % | 87,6 % | 820 417,00 $ | 32,40 % | 16 |
Observaciones y análisis
Sustituya «a ojo» por una regla reproducible (por ejemplo, >50 % de simulaciones con éxito) y, a continuación, explique cómo se determinaron los umbrales y presente la Tabla 1 resultante.
1. Tasa de éxito: probabilidad de alcanzar el objetivo de beneficio- Una relación recompensa/riesgo (RRR) más alta permite reducir el porcentaje de riesgo manteniendo la tasa de éxito.
- Con una relación recompensa/riesgo (RRR) de 5,0 y un riesgo del 1,0 %, la tasa de éxito es del 68,6 %, lo que demuestra que una relación recompensa/riesgo elevada compensa el bajo riesgo.
- Con una relación recompensa/riesgo (RRR) de 4,0 y un riesgo del 2,0 %, la tasa de éxito se dispara hasta el 87,6 %, lo que convierte a esta combinación en la más fiable.
- Aumentar el porcentaje de riesgo mejora la tasa de éxito, pero también amplifica los drawdowns.
- Al pasar de un riesgo del 2,5 % al 3,5 % (con una relación recompensa/riesgo (RRR) de 3,5), la tasa de éxito aumenta del 61,8 % al 86,8 %, pero el drawdown se dispara del 42,88 % al 56,01 %.
2. Relación recompensa/riesgo (RRR) y porcentaje de riesgo óptimos: el mejor equilibrio para una tasa de acierto del 30 %
- Mejor equilibrio (alta tasa de éxito + riesgo manejable):
- Con una relación recompensa/riesgo (RRR) de 4,0 y un nivel de riesgo del 2,0 %, el modelo registró una tasa de éxito del 87,6 % junto con un drawdown máximo del 32,4 %, lo que indica el equilibrio más favorable observado.
- La opción más conservadora (menor riesgo):
- Utilizando un RRR de 5,0 y una asignación de riesgo del 1,0 %, el modelo arrojó una tasa de éxito del 68,6 % y un drawdown máximo del 15,83 %, lo que representa la configuración más aversa al riesgo, aunque con un potencial de crecimiento reducido.
- Agresivo (mayor potencial de crecimiento):
- Manteniendo un RRR de 3,5 y un nivel de riesgo del 3,5 %, el modelo arrojó una tasa de éxito del 86,8 %, acompañada de un drawdown máximo del 56,01 %, lo que caracteriza a esta configuración como de alto riesgo y alta recompensa.
3. Drawdown y pérdidas consecutivas: exposición al riesgo
- Los drawdowns se acentúan considerablemente a medida que aumenta el porcentaje de riesgo:
- Con un nivel de riesgo del 1,0 %, el drawdown máximo es del 15,83 %, lo que puede considerarse asumible.
- Con un nivel de riesgo del 3,5 %, el drawdown máximo supera el 56 %, lo que puede resultar psicológicamente difícil de asumir.
- Las pérdidas consecutivas se mantienen estables (aproximadamente entre 15 y 16 operaciones), independientemente de la relación recompensa/riesgo (RRR) o del porcentaje de riesgo.
- lo que significa que los traders deben soportar largas rachas de pérdidas incluso en configuraciones óptimas.
4. Requisitos de operaciones para un sistema con una tasa de acierto del 30 %
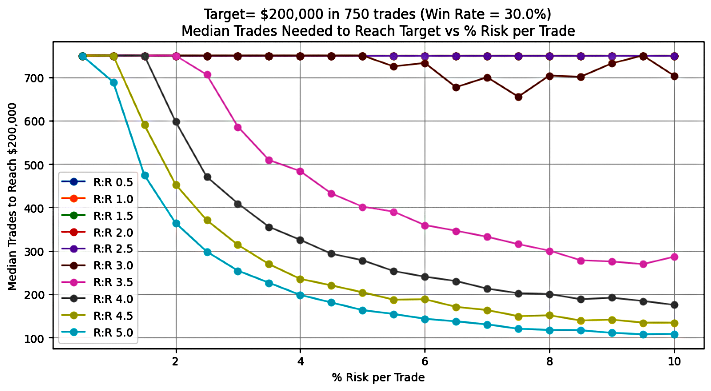
Figura 2: Número de operaciones de un sistema con una tasa de acierto del 30 %
La figura 2 ilustra la mediana del número de operaciones necesarias para alcanzar un objetivo de beneficio predefinido, en función de diferentes valores de RRR y porcentaje de riesgo, en un sistema con una tasa de acierto del 30 %. Los datos revelan una tendencia clara: aumentar el porcentaje de riesgo puede reducir significativamente el número total de operaciones necesarias para alcanzar el objetivo, sobre todo para determinados valores de RRR.
Para una tasa de acierto del 30 %, el cambio más notable se produce cuando el RRR es igual o superior a 3,5. En este rango, al aumentar el porcentaje de riesgo se produce una disminución exponencial del número de operaciones necesarias. Por ejemplo, con un RRR de 4, el número de operaciones se reduce drásticamente: pasa de unas 750 operaciones con un riesgo del 1,8 % a apenas unas 200 operaciones con un riesgo del 10 %.
El gráfico indica además un efecto umbral: un RRR de al menos 3,5, combinado con un riesgo del 2 %, marca el punto en el que comienza el descenso exponencial. Cualquier combinación de RRR y porcentaje de riesgo que supere este umbral hace que se necesiten cada vez menos operaciones para alcanzar el objetivo de beneficio deseado.
Este hallazgo pone de relieve el gran impacto de aprovechar la optimización tanto del porcentaje de riesgo como del RRR, especialmente en sistemas con una tasa de acierto más baja, para acelerar la consecución del objetivo y mejorar la eficiencia del trading.
Escenario 2: tasa de acierto del 45 % — objetivo de beneficio de 200.000 $, saldo inicial de 1.000 $, 750 operacionesEn este escenario, el trader parte de un saldo inicial de 1.000 $, con el objetivo de alcanzar los 200.000 $ en un plazo de 750 operaciones. La figura 3 muestra los resultados para diferentes valores de relación recompensa/riesgo (RRR) y porcentaje de riesgo; la interpretación del mapa de calor sigue la misma metodología que en el caso de la tasa de acierto del 30 %.
El valor de referencia para el porcentaje de riesgo mínimo se establece como el valor más bajo que permite obtener una tasa de éxito superior al 50 %. Esto garantiza que la probabilidad de alcanzar el objetivo de beneficio sea superior a la del azar, lo que aporta una ventaja estadística realista.
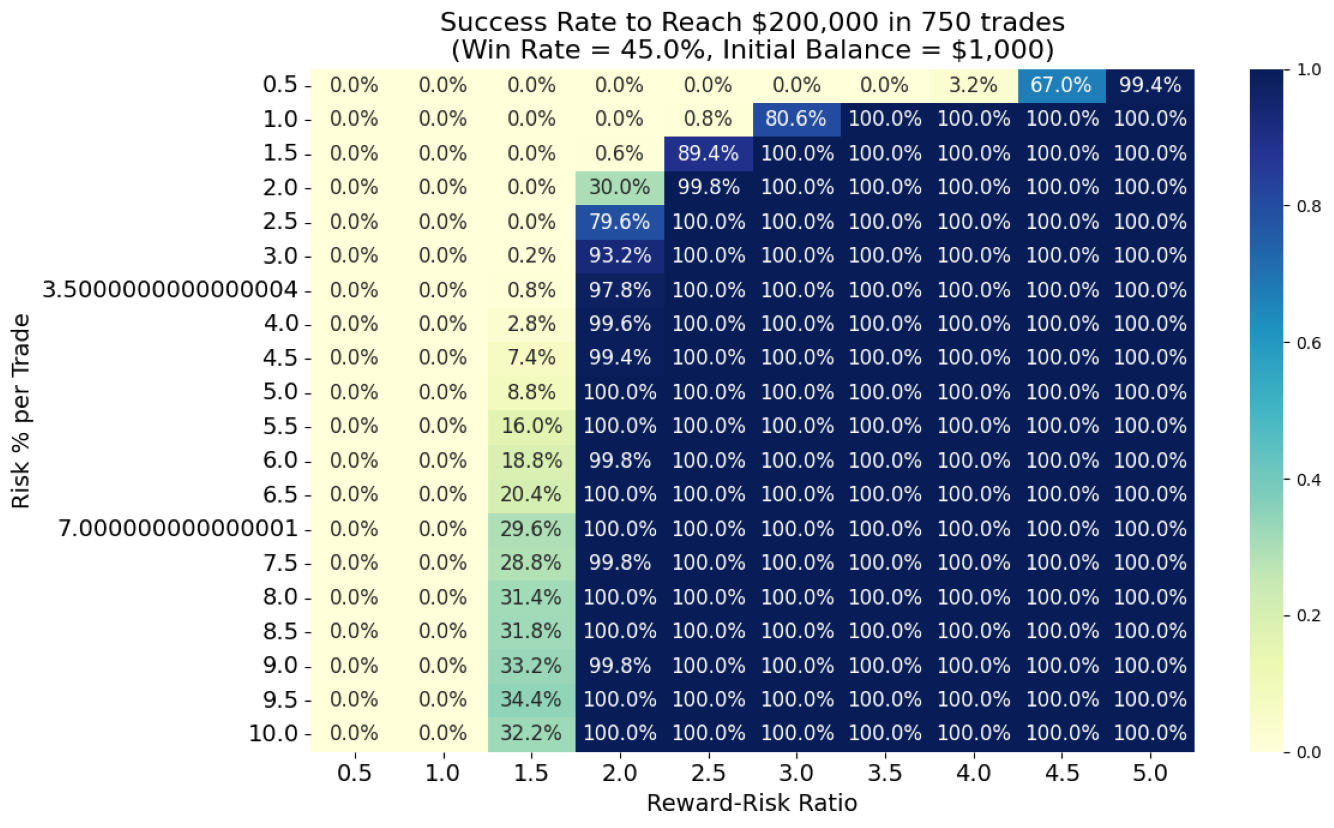
Figura 3: sistema con una tasa de acierto del 45 %
Para una tasa de acierto del 45 %, un análisis preliminar del gráfico sugiere lo siguiente:
- Con una relación recompensa/riesgo (RRR) de 2,0, se requiere un riesgo mínimo del 2,5 % para alcanzar el objetivo en 750 operaciones.
- Aumentar la relación recompensa/riesgo (RRR) a 2,5 permite al trader reducir el riesgo al 1,5 %, manteniendo al mismo tiempo una tasa de éxito elevada del 89 %.
- El rendimiento en este caso es notablemente mejor que con una tasa de acierto del 30 %. La mayor probabilidad de acierto reduce la dependencia de niveles de riesgo elevados, aunque el riesgo requerido sigue superando la regla convencional del 2 %.
- Los traders que se ciñan estrictamente al límite del 2 % tendrían que aumentar el número de operaciones o reducir su objetivo de beneficio para mantener expectativas realistas.
Tabla 2: las 5 mejores combinaciones con una tasa de éxito mínima superior al 50 % para un sistema con una tasa de acierto del 45 %.
| RRR | % de riesgo | Tasa de éxito (%) | Mediana del saldo final | Mediana del drawdown máximo (%) | Mediana del máximo de pérdidas consecutivas |
|---|---|---|---|---|---|
| 4,5 | 0,5 % | 67 % | 240 520,00 $ | 4,89 % | 10 |
| 2,0 | 2,5 % | 79,6 % | 428 435,00 $ | 28,97 % | 10 |
| 3,0 | 1,0 % | 80,6 % | 320 832,00 $ | 10,47 % | 10 |
| 2,5 | 1,5 % | 89,4 % | 475 505,00 $ | 16,20 % | 10 |
| 2,0 | 3,0 % | 93,2 % | 1 268 636,00 $ | 34,89 % | 10 |
Observaciones y análisis
En lugar de basarse únicamente en lo que ve «a simple vista», aplique un criterio reproducible (por ejemplo, más del 50 % de simulaciones con éxito). Presente el método utilizado para identificar los valores mínimos o de umbral y proporcione la Tabla 2 resultante.
1. Análisis de la tasa de éxito- Puede alcanzarse una tasa de éxito elevada con una relación recompensa/riesgo (RRR) moderada:
- Con un RRR de 2,5 y un riesgo del 1,5 % por operación, la tasa de éxito alcanzó el 89,4 %, lo que demuestra una fiabilidad excelente.
- Incluso con un riesgo conservador del 0,5 % y un RRR de 4,5, el sistema alcanzó una tasa de éxito del 67 %, lo que pone de manifiesto su versatilidad.
- Rendimiento excepcional en niveles de riesgo más elevados:
- Con una asignación de riesgo del 3,0 % y un RRR de 2,0, el sistema obtuvo una tasa de éxito del 93,2 %, lo que representa la probabilidad más alta registrada en el conjunto de datos.
- Sin embargo, esto vino acompañado de un drawdown máximo del 34,89 %, lo que exigía una tolerancia al riesgo considerable.
- El enfoque más equilibrado:
- Con un RRR de 2,5 y un nivel de riesgo del 1,5 %, el modelo registró una tasa de éxito del 89,4 % junto con un drawdown máximo del 16,2 %, niveles que, en general, se consideran psicológicamente asumibles.
- La mediana del saldo de la cuenta, de 475 000 $, superó el objetivo por un margen considerable.
- La opción más conservadora:
- Con un RRR de 4,5 y una asignación de riesgo del 0,5 %, el modelo registró una tasa de éxito del 67 %, un nivel que se considera aceptable para los traders reacios al riesgo.
- El drawdown máximo correspondiente, del 4,89 %, pone de manifiesto el perfil excepcionalmente seguro de esta configuración.
- Opción de alto rendimiento:
- Utilizando un RRR de 2,0 y una asignación de riesgo del 3,0 %, el sistema alcanzó una tasa de éxito del 93,2 %, lo que supone una probabilidad de éxito muy alta en las simulaciones.
- Sin embargo, esto vino acompañado de un drawdown máximo del 34,89 %, lo que pone de relieve la importancia de mantener una estricta disciplina de trading.
- Pérdidas consecutivas limitadas a 10 en todos los escenarios:
- significativamente mejor que los sistemas con una tasa de acierto del 30 %.
- El drawdown aumenta exponencialmente con el porcentaje de riesgo:
- Los niveles de drawdown observados oscilaron entre el 4,89 % con una asignación de riesgo del 0,5 % y el 34,89 % con una asignación de riesgo del 3,0 %.
4. Requisitos de operaciones para un sistema con una tasa de acierto del 45 %
Figura 4: Número de operaciones de un sistema con una tasa de acierto del 45 %
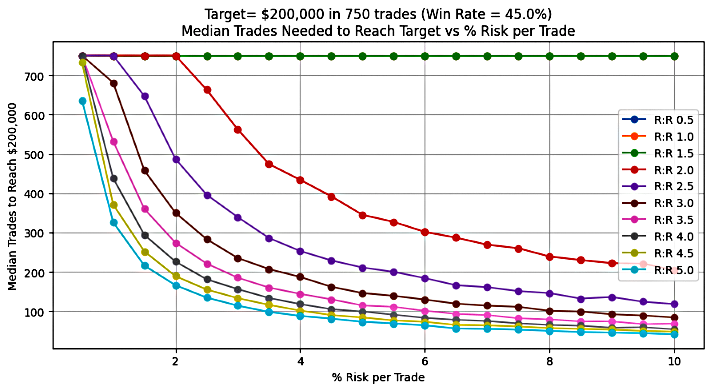
La figura 4 muestra la mediana del número de operaciones necesarias para alcanzar un objetivo de beneficio determinado, en función de diferentes valores de RRR y porcentaje de riesgo, en un sistema de trading con una tasa de acierto del 45 %. Los resultados demuestran que aumentar el porcentaje de riesgo puede reducir significativamente el número de operaciones necesarias para alcanzar el objetivo, especialmente con determinados niveles de RRR.
Para esta tasa de acierto, se produce un cambio notable cuando el RRR es igual o superior a 2,0. En este rango, al aumentar el porcentaje de riesgo se produce una disminución exponencial del número de operaciones necesarias. Por ejemplo, con un RRR de 2,5, la mediana del número de operaciones se reduce drásticamente: pasa de unas 750 operaciones con un riesgo del 1,0 % a casi 250 operaciones con un riesgo del 4 %.
El análisis también identifica un umbral claro: un RRR de al menos 2,0, combinado con un riesgo del 2 %, es el punto en el que comienza el descenso exponencial. Cualquier combinación de RRR y porcentaje de riesgo que supere este mínimo acortará progresivamente el camino hasta el objetivo.
Escenario 3: tasa de acierto del 76 % — Objetivo de beneficio de 200 000 $, saldo inicial de 1 000 $, 750 operacionesLa figura 5 ilustra los resultados de rendimiento de un sistema con una tasa de acierto del 76 % para diferentes valores de RRR y porcentaje de riesgo por posición. Al igual que en el mapa de calor con una tasa de acierto del 30 %, la intensidad del color representa la probabilidad de alcanzar el objetivo de beneficio. En este escenario, el porcentaje mínimo de riesgo aceptable se define como el valor más bajo que permite alcanzar una tasa de éxito superior al 50 %.
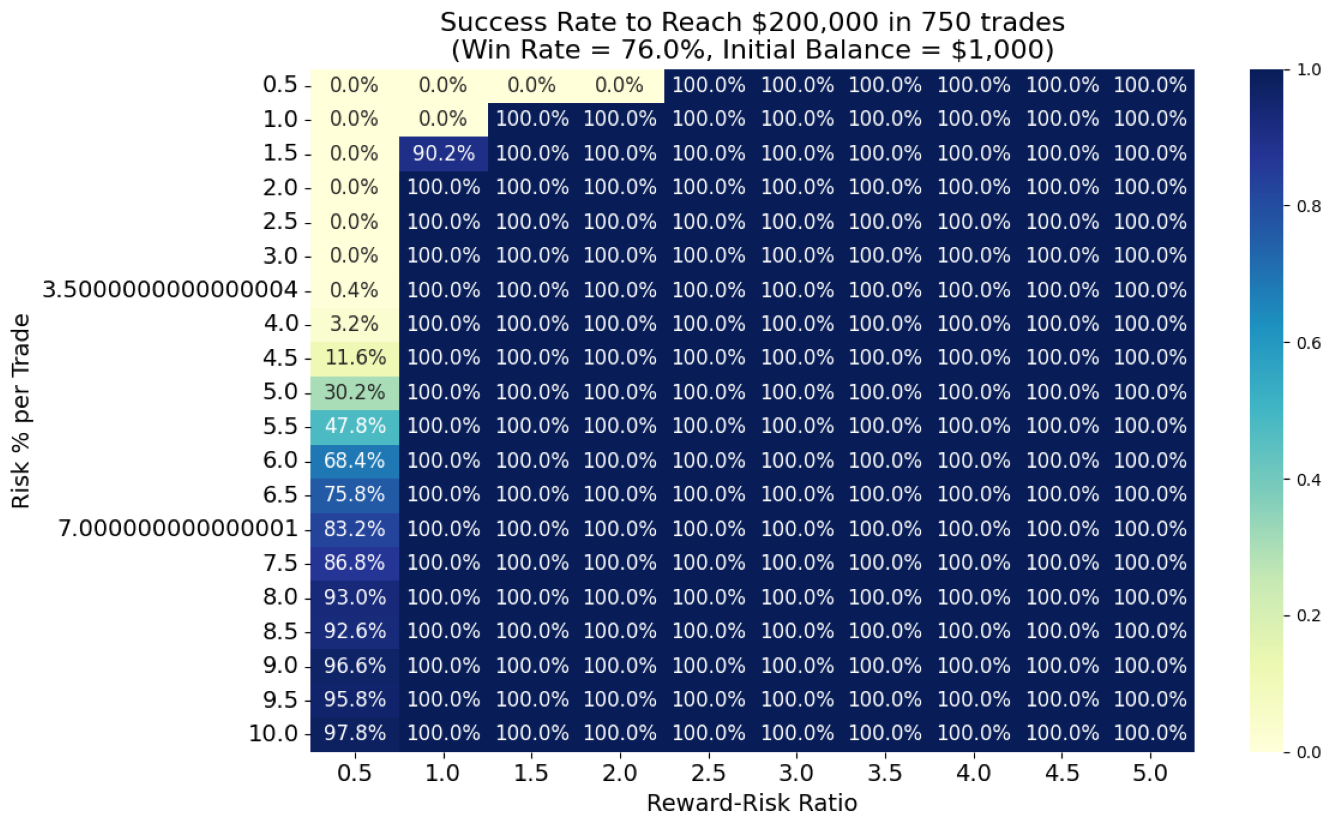
Figura 5: Sistema con una tasa de acierto del 76 %
Para una tasa de acierto del 76 %, la inspección visual revela que:
- Con un RRR = 0,5, el riesgo mínimo requerido es del 6 %, con una tasa de éxito del 68,4 %.
- Aumentar el RRR a 1,0 permite al trader reducir el riesgo de forma significativa hasta el 1,5 %, al tiempo que mantiene una tasa de éxito del 90,2 %, lo que supone una mejora espectacular en la preservación del capital.
- Unos valores más altos de RRR mejoran aún más el rendimiento, lo que permite una exposición al riesgo aún menor con tasas de éxito más elevadas.
- Cabe destacar que la «regla» de gestión de riesgos del 2 % solo se supera cuando se opera con un RRR muy bajo (0,5). Con un RRR de 1,0 o superior, los traders pueden alcanzar el objetivo holgadamente dentro de este límite.
Para un trader, esto significa que, con una tasa de acierto del 76 %, debería centrarse en mantener una mentalidad estable y evitar una escalada innecesaria del riesgo. Incluso unos niveles modestos de RRR, iguales o superiores a 1, permiten fijar objetivos de beneficio realistas con drawdowns controlados.
Tabla 3: Las 5 mejores combinaciones con una tasa de éxito mínima superior al 50 % para un sistema con una tasa de acierto del 76 %
| RRR | % de riesgo | Tasa de éxito (%) | Mediana del saldo final | Mediana del drawdown máximo (%) | Mediana del máximo de pérdidas consecutivas |
|---|---|---|---|---|---|
| 0,50 | 6,0 % | 68,4 % | 331 086,00 $ | 35,86 % | 4 |
| 0,50 | 6,5 % | 75,8 % | 460 707,00 $ | 39,14 % | 4 |
| 0,50 | 7,0 % | 83,2 % | 625 853,00 $ | 41,73 % | 4 |
| 0,50 | 7,5 % | 86,8 % | 1 044 076,00 $ | 42,87 % | 4 |
| 1,00 | 1,5 % | 90,2 % | 319 275,00 $ | 7,28 % | 4 |
Observaciones y análisis
Se aplicó el mismo procedimiento utilizado para elaborar las tablas 1 y 2, y los resultados correspondientes se recogen en la tabla 3.
1. Análisis de la tasa de éxito- Una consistencia notable incluso con un RRR bajo:
- Utilizando un RRR de 1,0 y un nivel de riesgo del 1,5 %, el modelo obtuvo una tasa de éxito del 90,2 %, junto con un drawdown máximo limitado del 7,28 %.
- Por el contrario, para obtener resultados comparables con un RRR = 0,5 se requirieron niveles de riesgo considerablemente más elevados, del 6 al 7,5 %, aunque las tasas de éxito se mantuvieron entre el 68 % y el 87 %.
- Es posible alcanzar un rendimiento perfecto:
- Con un RRR de 1,5 y una asignación de riesgo del 1,0 %, el modelo arrojó una tasa de éxito del 100 % en condiciones simuladas, aunque los factores del mundo real podrían alterar este resultado.
2. Combinaciones óptimas de riesgo/recompensa
3. Drawdown y pérdidas consecutivas
- Mejor estrategia general
- Con un RRR de 1,0 y un riesgo del 1,5 % por operación, el sistema alcanzó una tasa de éxito del 90,2 % con un drawdown máximo de tan solo el 7,28 %.
- La mediana del saldo alcanzó los 319 000 $, aproximadamente un 60 % por encima del objetivo, manteniéndose plenamente dentro de la regla de gestión del riesgo del 2 %.
- Opción de crecimiento agresivo
- Para un RRR de 0,5 y una asignación de riesgo del 7,5 %, el modelo arrojó una tasa de éxito del 86,8 % e indicó la posibilidad de obtener rendimientos superiores al 1000 %.
- Este resultado vino acompañado de un drawdown máximo del 42,87 %, lo que pone de manifiesto la necesidad de que los traders mantengan una gran disciplina.
4. Requisitos de operaciones para un sistema con una tasa de acierto del 76 %
- Con un RRR de 0,5, los drawdowns oscilan entre el 35,9 % y el 42,9 %, lo que puede suponer un reto psicológico a pesar de la elevada tasa de acierto.
- Si se utiliza un RRR de 1,0 con un riesgo del 1,5 % por operación, el drawdown se reduce drásticamente hasta el 7,28 %, lo que mejora la capacidad de supervivencia durante las rachas negativas.
- La mediana de las pérdidas consecutivas se mantiene constante en 4, lo que sugiere que un mayor riesgo afecta principalmente a la volatilidad y a los drawdowns, más que a la duración de la racha de pérdidas.
Figura 6: Número de operaciones de un sistema con una tasa de acierto del 76 %
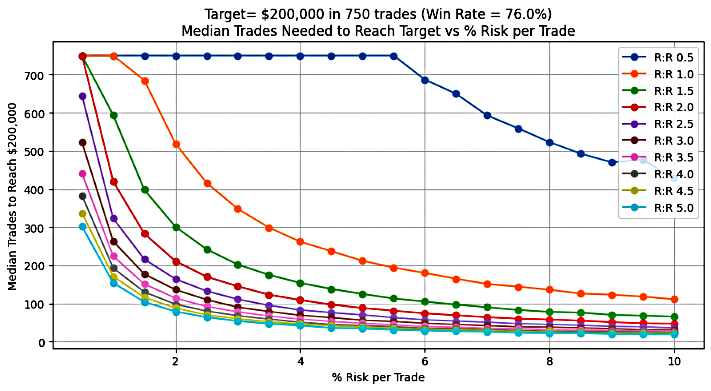
La figura 6 muestra la mediana del número de operaciones necesarias para alcanzar un objetivo de beneficio definido, en función de diferentes valores de RRR y porcentaje de riesgo, en un sistema de trading con una tasa de acierto del 76 %. Los datos confirman que aumentar el porcentaje de riesgo puede reducir considerablemente el número de operaciones necesarias para alcanzar el objetivo, especialmente para determinados valores de RRR.
En este escenario de alta tasa de acierto, se produce un cambio significativo cuando el RRR es mayor o igual a 0,5. A partir de este punto, al aumentar el porcentaje de riesgo se produce una disminución exponencial del número de operaciones necesarias. Por ejemplo, con un RRR de 1,0, el número de operaciones se reduce drásticamente, pasando de unas 750 operaciones con un riesgo del 1,0 % a unas 200 operaciones con un riesgo del 6 %.
El gráfico muestra un umbral claro: un RRR de al menos 0,5, junto con un riesgo del 6 %, marca el inicio de esta reducción exponencial. Cualquier combinación que supere estos mínimos hace que se necesiten cada vez menos operaciones para alcanzar el objetivo de beneficio. Cabe destacar que, con un RRR de 2,5 y un riesgo del 1 %, el número de operaciones necesarias es ligeramente superior a 300, lo que concuerda con los cálculos anteriores presentados en este artículo.
En todos los resultados de la simulación se observó que el objetivo podría alcanzarse con una tasa de éxito excepcionalmente alta. Sin embargo, es importante señalar que el modelo no tuvo en cuenta el deslizamiento, los costes de transacción ni las comisiones por swap que suelen darse en condiciones reales de trading.
Más allá del análisis, el gráfico sirve como referencia sobre la cantidad de operaciones necesaria: una referencia práctica para que los traders determinen el número de operaciones necesarias para alcanzar objetivos de beneficio específicos con distintas combinaciones de RRR y porcentaje de riesgo.
Instrucción de código
# Parameters
initial_balance = 1000
target_balance = 200000
win_rate = 0.76  # 76%
tgtBalance = f'${target_balance:,}'
initialBal = f'${initial_balance:,}'

# Time horizon
years = 3
trades_per_year = 250  # roughly 1 trade per day
total_trades = trades_per_year * years

# Reward-Risk Ratio (to be varied in simulation)
reward_risk_ratios = np.arange(0.5, 5.5, 0.5)

# Risk per trade (to be varied in simulation)
risk_percents = np.arange(0.5, 10.5, 0.5) / 100

# Monte Carlo simulation settings
num_simulations = 500
np.random.seed(84)  # for reproducibility
Los siguientes parámetros del código de Python permiten personalizar y experimentar con diferentes escenarios de trading:
- Tasa de acierto
- RRR
- % de riesgo
- Número de simulaciones que se van a realizar
Estos parámetros de entrada constituyen la base para probar diversas estrategias y analizar su rendimiento potencial.
Conclusión
Este análisis demuestra que determinar el porcentaje de riesgo mínimo para alcanzar un objetivo de beneficio establecido en un periodo de trading definido es un ejercicio tanto matemático como psicológico. En los escenarios analizados, los resultados muestran que unas tasas de acierto más altas reducen el riesgo requerido por operación, pero esta relación está muy influida por la relación recompensa/riesgo (RRR).
El análisis del drawdown y de las pérdidas consecutivas pone de relieve la relación de compromiso inherente entre la rentabilidad y la volatilidad de la cuenta. Incluso con una tasa de acierto sólida, un nivel de riesgo excesivamente agresivo puede provocar drawdowns que pongan a prueba la disciplina emocional del trader y la estabilidad de su capital.
Desde el punto de vista de la viabilidad, los resultados sugieren que, si bien el objetivo de beneficio puede ser alcanzable con determinadas combinaciones de parámetros, en otros casos puede resultar excesivamente ambicioso sin aumentar la relación recompensa/riesgo (RRR), la tasa de acierto o la frecuencia de operaciones.
Por último, el estudio identifica parámetros clave, como la relación recompensa/riesgo (RRR), el porcentaje de riesgo y la tasa de acierto, que pueden optimizarse para mejorar las tasas de éxito y, al mismo tiempo, mantener los drawdowns dentro de unos límites manejables. Mediante un ajuste estratégico de estos factores, los traders pueden adaptar sus sistemas de forma más realista a sus objetivos de rendimiento, mejorando tanto la sostenibilidad como la rentabilidad a largo plazo.
Observamos que aumentar el número de operaciones puede ayudar a alcanzar el objetivo de beneficio con sistemas rentables. Sin embargo, en la práctica, las configuraciones de alta probabilidad con un RRR elevado suelen darse con menos frecuencia, lo que limita las oportunidades de operación. En nuestro próximo artículo, analizaremos cómo aprovechar múltiples entradas en una misma configuración para acelerar el avance hacia los objetivos de trading sin comprometer la integridad del sistema.
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/articles/19141
Advertencia: todos los derechos de estos materiales pertenecen a MetaQuotes Ltd. Queda totalmente prohibido el copiado total o parcial.
Este artículo ha sido escrito por un usuario del sitio web y refleja su punto de vista personal. MetaQuotes Ltd. no se responsabiliza de la exactitud de la información ofrecida, ni de las posibles consecuencias del uso de las soluciones, estrategias o recomendaciones descritas.
 Utilizando redes neuronales en MetaTrader
 Evaluación de la calidad de la operativa con spreads en función de los factores de estacionalidad en el mercado Forex en el terminal MetaTrader 5
 Particularidades del trabajo con números del tipo double en MQL4
 Características del Wizard MQL5 que debe conocer (Parte 79): Uso de los osciladores Gator y Acumulación/Distribución con aprendizaje supervisado

- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Usted acepta la política del sitio web y las condiciones de uso
¡Gran esfuerzo! ¡Bravo! 👍
@Israr Hussain Shah
Gracias.