有关MQL5交易系统自动化的文章

阅读 交易系统 文章,拓宽核心思路。了解如何使用蜡烛条图表的统计方法和形态,如何过滤信号以及何处使用信号机指标。
该 MQL5 向导将帮助您 创建无需编程的机器人 以便快速检验您的交易思路。使用向导来学习有关的 遗传算法。


在 MQL5 中实现保本机制(第 2 部分):基于 ATR 和风险回报比的保本机制
本文将完成 MQL5 中基于 ATR 和风险回报比(RRR)的保本机制实现,并从零开始开发一个类,使得在无需重新输入参数的情况下即可轻松切换保本模式。为评估每种保本类型的有效性,我们将进行多次回测,并在算法交易的背景下分析它们各自的优缺点。


混沌优化算法(COA)
本文介绍一种改进型混沌优化算法(COA),该算法将混沌特性与自适应搜索机制相结合。算法通过一组混沌映射与惯性分量对搜索空间进行遍历探索。文章阐述了金融优化领域中混沌方法的理论基础。


交易中的神经网络:层次化双塔变换器(Hidformer)
我们邀请您来领略层次化双塔变换器(Hidmer)框架,其专为时间序列预测和数据分析而开发。框架作者提出了若干变换器架构改进方案,其成果提高了预测准确性、并降低了计算资源消耗。


MQL5交易工具(第七部分):用于多品种持仓与账户监控的信息仪表盘
在本文中,我们将使用MQL5开发一款信息仪表盘,用于监控多品种持仓以及账户关键指标,如余额、净值和可用保证金。我们将实现一个支持排序的实时刷新表格、CSV导出功能,以及发光表头效果,以提升工具的实用性与视觉体验。

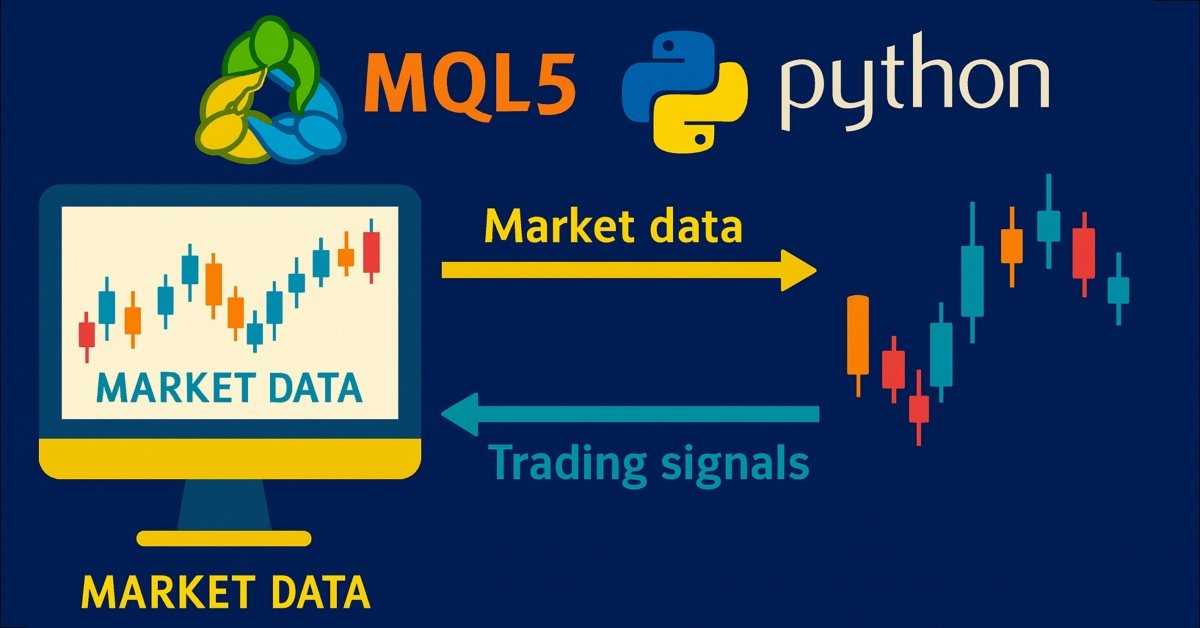
价格行为分析工具包开发(第三十六部分):实现Python直接读取MetaTrader 5行情数据流
借助Python的数据科学生态以及MetaTrader 5官方客户端库,充分挖掘MetaTrader 5终端的全部能力。本文演示如何完成身份校验,将实时Tick数据与分钟K线数据流直接写入Parquet存储;利用Ta技术指标库与Prophet时间序列预测工具完成高阶特征工程,并训练具备时间感知能力的梯度提升模型。接下来,我们部署轻量Flask服务,对外实时输出交易信号。无论您正在搭建混合量化框架,还是希望借助机器学习增强EA策略,都将掌握一套稳健的端到端流水线,用于数据驱动的算法交易。


交易中的神经网络:针对加密货币市场的记忆扩充上下文感知学习(MacroHFT)
我邀请您探索 MacroHFT 框架,该框架应用了上下文感知强化学习和记忆,利用宏观经济数据和自适应智代改进加密货币高频交易决策。

数据科学与机器学习(第四十二部分):使用Python中的ARIMA模型进行外汇时间序列预测 —— 您需要了解的一切
ARIMA,全称为自回归积分移动平均模型,是一种效果出色的传统时间序列预测模型。该模型能够捕捉时间序列数据中的突增与波动,可对后续数值做出精准预测。在本文中,我们将了解什么是ARIMA、如何运行,以及如何利用它高精度预测市场下一期价格,还有更多相关实用内容。

交易中的神经网络:针对加密货币市场的记忆扩充上下文感知学习(终篇)
针对加密货币交易的 MacroHFT 框架采用上下文感知强化学习和记忆,以便适应动态市场条件。在本文末尾,我们将在真实历史数据上测试所实现的方式,从而评估其有效性。


神经网络在交易中的应用:基于自适应模态分解的时间序列预测(终篇)
本文讨论了在算法交易背景下,使用 MQL5 对 ACEFormer 框架的调整及其实践应用。它展示了关键的架构决策、训练特性以及在真实数据上的模型测试结果。

您应该了解的MQL5向导技巧(第六十六部分):结合点积核使用FrAMA与强力指数形态
分形自适应移动平均线(FrAMA)指标与强力指数震荡指标分别属于趋势类和成交量类工具,两者搭配使用可用于开发智能交易系统(EA)。本文承接前一篇对该指标组合的介绍,进一步探讨如何将机器学习应用到该组合中。我们将使用一种搭载点积核的卷积神经网络,并以这两个指标的数据作为输入进行预测。相关实现封装在一个自定义信号类文件中,可配合MQL5向导直接生成EA。


神经网络在交易中的应用:市场异常的自适应检测(DADA)
我们诚邀您了解 DADA 框架,这是一种用于检测时间序列异常的创新方法。它有助于区分随机波动和可疑偏差。与传统方法不同,DADA 具有灵活性,能够适应不同的数据。它没有采用固定的压缩级别,而是提供了多种选项,并为每种情况选择最合适的选项。


神经网络在交易中的应用:用于多元时间序列预测的 LSTM 优化(DA-CG-LSTM)
本文介绍了 DA-CG-LSTM 算法,该算法为时间序列分析和预测提供了新的方法。它解释了创新的注意力机制和模型灵活性如何提高预测准确性。

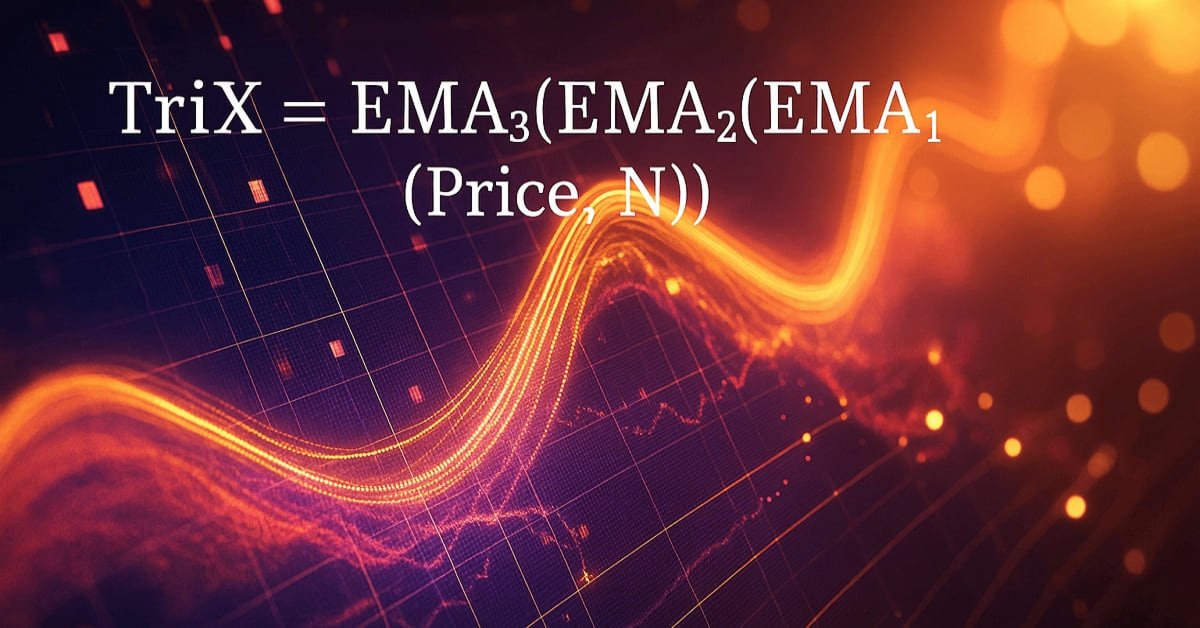
你应该了解的 MQL5 向导技巧(第67部分):使用 TRIX 和威廉百分比范围的形态
三重指数平滑摆动指标(TRIX)与威廉百分比指标,是另一组可在 MQL5 智能交易系统(EA)中搭配使用的技术指标。和我们此前介绍的指标组合一样,这组指标同样具备互补性:TRIX 用于判断趋势,威廉百分比指标则确认支撑位与阻力位。按照惯例,我们借助 MQL5 向导,测试这两个指标组合的实战可行性。


不使用期权的期权交易(第一部分):基础理论与基于标的资产的模拟实现
本文介绍了一种通过标的资产实现期权模拟的方案,并使用MQL5编程语言完成代码实现。以莫斯科交易所(MOEX)FORTS期货市场以及Bybit加密货币交易所为例,对比了该方案与真实场内期权的优缺点。


交易中的神经网络:配备概念强化的多智代系统(终篇)
我们继续实现 FinCon 框架作者提议的方式。FinCon 是一款基于大语言模型(LLM)的多智代系统。今天,我们将实现必要的模块,并在真实历史数据上全面测试模型。


挖掘央行资产负债表数据,描绘全球流动性全貌
挖掘各国央行资产负债表数据,能够厘清外汇市场与主要币种的全球流动性现状。我们整合美联储、欧洲央行、日本央行、中国人民银行的数据构建综合指数,并借助机器学习挖掘潜藏规律。该方法融合基本面与技术分析,将原始数据转化为可落地的交易信号。

您应该了解的MQL5向导技巧(第七十一部分):使用MACD与OBV形态
指数平滑异同移动平均线震荡指标(MACD)与能量潮指标(OBV),是另一组可在MQL5智能交易系统(EA)中联合使用的技术指标。与本系列文章一贯的思路相同,这一组合具有互补性:MACD用于确认趋势,OBV则用于验证成交量。我们依旧通过MQL5向导来构建并测试这一组合的潜在效果。


外汇套利交易:带风险控制的公允价值回归矩阵交易系统
本文详细描述了交叉汇率计算算法,展示了不平衡矩阵的可视化结果,并给出了优化设置 MinDiscrepancy 和 MaxRisk 参数以实现高效交易的建议。该系统使用交叉汇率自动计算每对货币的“公允价值”,在出现负偏差时生成买入信号,在出现正偏差时生成卖出信号。


神经网络在交易中的应用:将混沌理论融入时间序列预测(Attraos)
Attraos 框架将混沌理论整合至长期时间序列预测领域,并将其视作多维混沌动力系统的投影。该模型利用吸引子不变性,通过相空间重构和动态多分辨率记忆来保留历史结构。

神经网络在交易中的应用:混合图序列模型(GSM++)
混合图序列模型(GSM++)结合了不同架构的优点,能够提供高保真度的数据分析,并优化计算成本。这些模型可高效适配动态市场数据,进而优化金融信息的展示与处理流程。


神经网络在交易中的应用:基于频域的异常检测 (CATCH)
CATCH 框架结合了傅里叶变换和频率修补技术,能够准确识别传统方法无法发现的市场异常。让我们来探讨这种方法是如何揭示金融数据中隐藏的模式。


基于分形的算法(FBA)
本文提出了一种新型元启发式算法,该算法基于分形思想对搜索空间进行划分,以求解优化问题。该算法通过逐步识别并分离有前景的区域,构建出自相似的分形结构,从而将计算资源集中到最有前景的搜索区域。其独特的、面向更优解的变异机制,有助于在搜索空间的全局探索与局部开发之间取得良好的平衡,显著提升了算法效率。


回溯搜索算法(BSA)
如果一款优化算法能够记住它过往的搜索路径,并利用这些记忆去找到更优解,会是怎样的效果?回溯搜索算法(BSA)正是这样做的 —— 在全局探索与重访已验证可靠区域之间取得平衡。本文将为您揭开该算法的原理奥秘,思路简洁、参数极少、结果稳定。


价格行为分析工具包开发(第三十七部分):市场情绪偏向计
市场情绪是影响价格走势最容易被忽视的强大因素之一。尽管大多数交易者依赖滞后指标或是主观猜测,但市场情绪偏向计(STM)智能交易系统(EA)能够将原始市场数据转化为清晰的可视化指引,实时显示市场倾向看涨、看跌还是保持中性。这让确认交易、避免虚假入场信号以及更有效地把握市场参与时机变得更加容易。


市场模拟(第 14 部分):套接字(八)
许多程序员可能会认为,我们应该放弃使用 Excel,直接使用 Python,使用一些允许 Python 生成 Excel 文件以供以后分析结果的包。不过,正如前一篇文章提到的,虽然这个解决方案对于很多程序员来说是最简单的,但它不会被一些用户接受。在这种特殊情况下,用户总是正确的。作为程序员,我们必须找到一种让一切都能正常工作的方法。

您应该了解的MQL5向导技巧(第七十三部分):使用一目均衡表形态与ADX-Wilder形态
一目均衡表(Ichimoku-Kinko-Hyo)指标与韦尔德平均趋向指数(ADX-Wilder)震荡指标,可在MQL5智能交易系统(EA)中形成互补搭配。一目均衡表本身功能多元,但在本文中,我们主要利用其识别支撑与阻力位的特性。同时,我们也使用ADX来判断趋势强弱。我们依旧通过MQL5向导来构建并测试这一组合的潜在效果。


神经网络在交易中的应用:多元时间序列的双重聚类(DUET)
DUET 框架提供了一种创新的时间序列分析方法,该方法结合了时间和通道聚类,以揭示分析数据中的隐藏模式。这使得模型能够随着时间的推移而适应变化,并通过消除噪声来提高预测质量。


神经网络在交易中的应用:市场异常的自适应检测(终篇)
我们继续构建构成 DADA 框架基础的算法,该框架是检测时间序列异常的高级工具。这种方法能够有效区分随机波动和显著偏差。与经典方法不同,DADA 能够动态适应不同的数据类型,在每种特定情况下选择最佳的压缩级别。


MQL5交易工具(第八部分):具备可拖拽与可最小化功能的增强型信息仪表盘
在本文中,我们将开发一套增强型信息仪表盘。该版本在上一篇内容的基础上进行升级,新增可拖拽和最小化功能以优化用户交互,同时保持对多品种持仓与账户指标的实时监控能力。

您应该了解的MQL5向导技巧(第六十五部分):使用FrAMA与强力指数的交易形态
分形自适应移动平均线(FrAMA)与强力指数震荡指标则是另一种可在MQL5智能交易系统(EA)中搭配使用的指标。这两个指标具备良好的互补性:FrAMA属于趋势跟踪指标,而强力指数是基于成交量的震荡指标。与之前一样,我们将借助MQL5向导快速挖掘这组指标的潜在交易价值。


开发多币种 EA(第 26 部分):交易品种信息工具
在继续开发多币种 EA 之前,让我们尝试使用已开发的库创建一个新项目。这个例子将演示如何最佳地组织源代码存储,以及如何利用 MetaQuotes 的新代码库来帮助我们。

您应该了解的MQL5向导技巧(第 75 部分):动量震荡指标与包络线的应用
比尔・威廉姆斯的动量震荡指标(AO)与包络线通道是一对可以在 MQL5 智能交易系统(EA)中互补使用的指标组合。我们利用动量震荡指标识别趋势的能力,同时引入包络线通道来定义支撑位和阻力位。在探索这组指标组合的过程中,我们使用 MQL5 向导来构建并测试二者可能具备的交易潜力。


MQL5自动化交易策略(第二十六部分):构建针形K线均价加仓的多持仓交易系统
在本文中,我们将在MQL5中开发一套针形K线(Pin Bar)均价加仓系统:识别针形K线形态作为开仓触发信号,采用均价加仓策略实现多持仓管理,并搭配移动止损与盈亏平衡调整功能增强策略。系统内置可自定义参数,同时配备信息面板,可对持仓与盈利情况进行实时监控。


使用机器学习检测与分类分形模式
在本文中,我们将探讨一个有趣的话题:利用机器学习进行分形分析和市场预测。这只是迈向探索金融价格图表上形成的各种分形结构的最初几步。我们将利用相关性来发现模式,并使用 CatBoost 算法对这些模式进行分类。


交易中的神经网络:用于精确分类的高效特征提取(构建对象)
Mantis 是一款用于深度时序分析的多功能工具,可灵活扩展,适配任意金融场景。了解分块处理、局部卷积与交叉注意力相结合,如何实现对市场形态的高精度解读。


您应该了解的MQL5向导技巧(第六十九部分):使用SAR与RVI的形态
抛物线转向指标(SAR)与相对活力指数(RVI)是另一组可在MQL5智能交易系统(EA)中搭配使用的指标。和我们之前讲过的组合类似,这对指标也具备互补性:SAR用于判断趋势,RVI用于衡量动量。与先前一样,我们通过MQL5向导来构建并测试这一指标组合的潜在效果。