有关 MQL5 编程和自动交易使用的文章



MQL5中的自动化交易策略(第七部分):构建具备仓位动态调整功能的网格交易EA
在本文中,我们将在 MQL5 中构建一个使用动态仓位缩放的网格交易EA。我们将涵盖策略设计、代码实现和回测过程。最后,我们将分享用于优化该自动化交易系统的关键方案和最佳实践。

神经网络变得简单(第 89 部分):频率增强分解变换器(FEDformer)
到目前为止,我们研究过的所有模型在分析环境状态时都将其当作时间序列。不过,时间序列也能以频率特征的形式表示。在本文中,我将向您介绍一种算法,即利用时间序列的频率分量来预测未来状态。


您应该知道的 MQL5 向导技术(第 02 部分):Kohonen 映射
这些系列文章所提议的是,MQL5 向导应作为交易员的支柱。 为什么呢? 因为交易员不仅可以利用 MQL5 向导装配他的新想法来节省时间,还可以大大减少重复编码带来的错误;他最终可把精力投向自我交易哲学中的几个关键领域。


神经网络变得简单(第 66 部分):离线学习中的探索问题
使用准备好的训练数据集中的数据对模型进行离线训练,这种方法虽然有一定的优势,但其不利的一面是,环境信息被大大压缩到训练数据集的大小。这反过来又限制了探索的可能性。在本文中,我们将探讨一种方法,这种方法可以用尽可能多样化的数据来填充训练数据集。

开发多币种 EA 交易 (第 11 部分):自动化优化(第一步)
为了获得一个好的 EA,我们需要为它选择多组好的交易策略实例参数。这可以通过对不同的交易品种运行优化然后选择最佳结果来手动完成。但最好将这项工作委托给程序,并从事更有成效的活动。


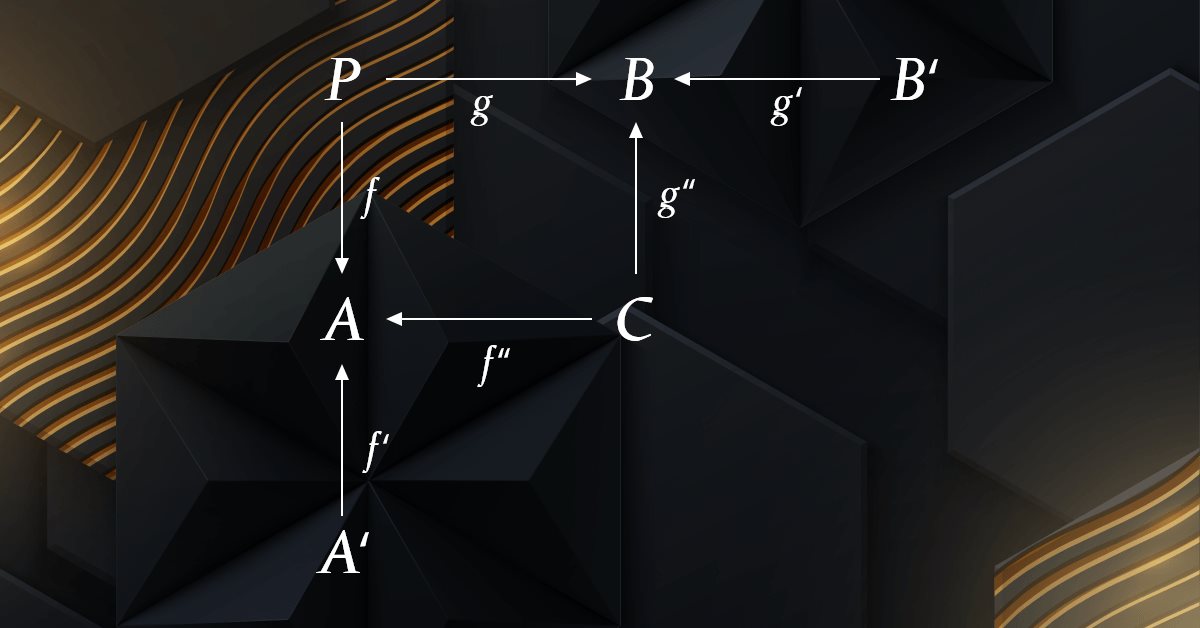
MQL5 中的范畴论 (第 4 部分):跨度、实验、及合成
范畴论是数学的一个多样化和不断扩展的分支,到目前为止,在 MQL5 社区中还相对难以发现。 这些系列文章旨在介绍和研究其一些概念,其总体目标是建立一个开放的函数库,提供洞察力,同时希望在交易者的策略开发中进一步运用这一非凡的领域。


将您自己的 LLM 集成到 EA 中(第 5 部分):使用 LLM 开发和测试交易策略(四) —— 测试交易策略
随着当今人工智能的快速发展,语言模型(LLMs)是人工智能的重要组成部分,因此我们应该考虑如何将强大的 LLMs 整合到我们的算法交易中。对于大多数人来说,很难根据他们的需求微调这些强大的模型,在本地部署它们,然后将它们应用于算法交易。本系列文章将采取循序渐进的方法来实现这一目标。


创建 MQL5-Telegram 集成 EA 交易(第 5 部分):从 Telegram 向 MQL5 发送命令并接收实时响应
在本文中,我们创建了几个类来促进 MQL5 和 Telegram 之间的实时通信。我们专注于从 Telegram 获取命令,解码和解释它们,并发送适当的响应。最后,我们确保这些交互在交易环境中得到有效测试和运行。

MQL5 简介(第 11 部分):MQL5 中使用内置指标的初学者指南(二)
了解如何使用 RSI、MA 和随机震荡指标等多种指标在 MQL5 中开发 EA 交易来检测隐藏的看涨和看跌背离。学习实施有效的风险管理并通过详细的示例和完整注释的源代码实现交易自动化,以达到教育目的!


Python、ONNX 和 MetaTrader 5:利用 RobustScaler 和 PolynomialFeatures 数据预处理创建 RandomForest 模型
在本文中,我们将用 Python 创建一个随机森林(random forest)模型,训练该模型,并将其保存为带有数据预处理功能的 ONNX 管道。之后,我们将在 MetaTrader 5 终端中使用该模型。

神经网络变得轻松(第五十二部分):研究乐观情绪和分布校正
由于模型是基于经验复现缓冲区进行训练,故当前的扮演者政策会越来越远离存储的样本,这会降低整个模型的训练效率。在本文中,我们将查看一些能在强化学习算法中提升样本使用效率的算法。

神经网络变得轻松(第二十八部分):政策梯度算法
我们继续研究强化学习方法。 在上一篇文章中,我们领略了深度 Q-学习方法。 按这种方法,已训练模型依据在特定情况下采取的行动来预测即将到来的奖励。 然后,根据政策和预期奖励执行动作。 但并不总是能够近似 Q-函数。 有时它的近似不会产生预期的结果。 在这种情况下,近似方法不应用于功用函数,而是应用于动作的直接政策(策略)。 其中一种方法是政策梯度。


神经网络变得轻松(第五十四部分):利用随机编码器(RE3)进行高效研究
无论何时我们研究强化学习方法时,我们都会面对有效探索环境的问题。解决这个问题通常会导致算法更复杂性,以及训练额外模型。在本文中,我们将看看解决此问题的替代方法。


如何利用 MQL5 创建简单的多币种智能交易系统(第 3 部分):添加交易品种、前缀和/或后缀、以及交易时段
若干交易员同事发送电子邮件或评论了如何基于经纪商提供的名称里带有前缀和/或后缀的品种使用此多币种 EA,以及如何在该多币种 EA 上实现交易时区或交易时段。


MQL5 中的范畴论 (第 8 部分):幺半群(Monoids)
本文是以 MQL5 实现范畴论系列的延续。 本期,我们引入幺半群作为域(集合),通过包含规则和幺元,将范畴论自其它数据分类方法分离开来。

您应当知道的 MQL5 向导技术(第 17 部分):多币种交易
当经由向导组装一款智能系统时,默认情况下,跨多币种交易不可用。我们研究了 2 种可能采取的技巧,可令交易者在同一时间据多个品种测试他们的思路。





软件开发和 MQL5 中的设计模式(第 2 部分):结构模式
在了解了设计模式适用于 MQL5 和其他编程语言,并且对于开发人员开发可扩展、可靠的应用程序有多么重要之后,我们将在本文中继续介绍设计模式。我们将学习另一种类型的设计模式,即结构模式,了解如何利用我们所拥有的类组成更大的结构来设计系统。


MQL5 简介(第 6 部分):MQL5 中的数组函数新手指南 (二)
开始我们 MQL5 旅程的下一阶段。在这篇深入浅出、适合初学者的文章中,我们将探讨其余的数组函数,揭开复杂概念的神秘面纱,让您能够制定高效的交易策略。我们将讨论 ArrayPrint、ArrayInsert、ArraySize、ArrayRange、ArrarRemove、ArraySwap、ArrayReverse 和 ArraySort。利用这些基本的数组函数,提升您的算法交易专业知识。加入我们的精通 MQL5 之路吧!


神经网络变得简单(第 62 部分):在层次化模型中运用决策转换器
在最近的文章中,我们已看到了运用决策转换器方法的若干选项。该方法不仅可以分析当前状态,还可以分析先前状态的轨迹,以及在其中执行的动作。在本文中,我们将专注于在层次化模型中运用该方法。

开发多币种 EA 交易(第 17 部分):为真实交易做进一步准备
目前,我们的 EA 使用数据库来获取交易策略单个实例的初始化字符串。然而,这个数据库相当大,包含许多实际 EA 操作不需要的信息。让我们尝试在不强制连接到数据库的情况下确保 EA 的功能。

创建一个基于日波动区间突破策略的 MQL5 EA
在本文中,我们将创建一个基于日波动区间突破策略的 MQL5 EA。我们阐述该策略的关键概念,设计EA框架蓝图,并在 MQL5 语言中实现突破策略逻辑。最后,我们将探讨用于回测和优化EA的技术,以最大限度地提高其有效性。

创建 MQL5-Telegram 集成 EA 交易 (第二部分):从 MQL5 发送信号到 Telegram
在本文中,我们创建了一个 MQL5-Telegram 集成 EA 交易,将移动平均线交叉信号发送到 Telegram。我们详细介绍了从移动平均线交叉生成交易信号的过程,在 MQL5 中实现必要的代码,并确保集成无缝工作。结果是系统可以直接向您的 Telegram 群聊提供实时交易提醒。


神经网络变得简单(第 64 部分):保守加权行为克隆(CWBC)方法
据前几篇文章中所执行测试的结果,我们得出的结论是,训练策略的最优性很大程度上取决于所采用的训练集。在本文中,我们将熟悉一种相当简单,但有效的方法来选择轨迹,并据其训练模型。

时间序列挖掘的数据标签(第3部分):使用标签数据的示例
本系列文章介绍了几种时间序列标记方法,这些方法可以创建符合大多数人工智能模型的数据,而根据需要进行有针对性的数据标记可以使训练后的人工智能模型更符合预期设计,提高我们模型的准确性,甚至帮助模型实现质的飞跃!

MQL5 简介(第 10 部分):MQL5 中使用内置指标的初学者指南
本文介绍如何使用 MQL5 中的内置指标,重点介绍如何使用基于项目的方法创建基于 RSI 的 EA 交易。您将学习获取和利用 RSI 值、处理流动性清扫以及使用图表对象增强交易可视化。此外,本文强调了有效的风险管理,包括设定基于百分比的风险、实施风险回报率以及应用风险修改来确保利润。

改编版 MQL5 网格对冲 EA(第 IV 部分):优化简单网格策略(I)
在第四篇中,我们重新审视了之前开发的“简单对冲”和“简单网格”智能系统(EA)。我们的专注点转移到通过数学分析和暴力方式完善简单网格 EA,旨在优化策略用法。本文深入策略的数学优化,为在以后文章中探索未来基于编码的优化奠定了基础。

使用MQL5经济日历进行交易(第一部分):精通MQL5经济日历的功能
在本文中,我们首先要了解其核心功能,探讨如何使用MQL5经济日历进行交易。然后,我们在MQL5中实现经济日历的关键功能,以提取与交易决策相关的新闻数据。最后,我们进行总结,展示如何利用这些信息来有效增强交易策略。


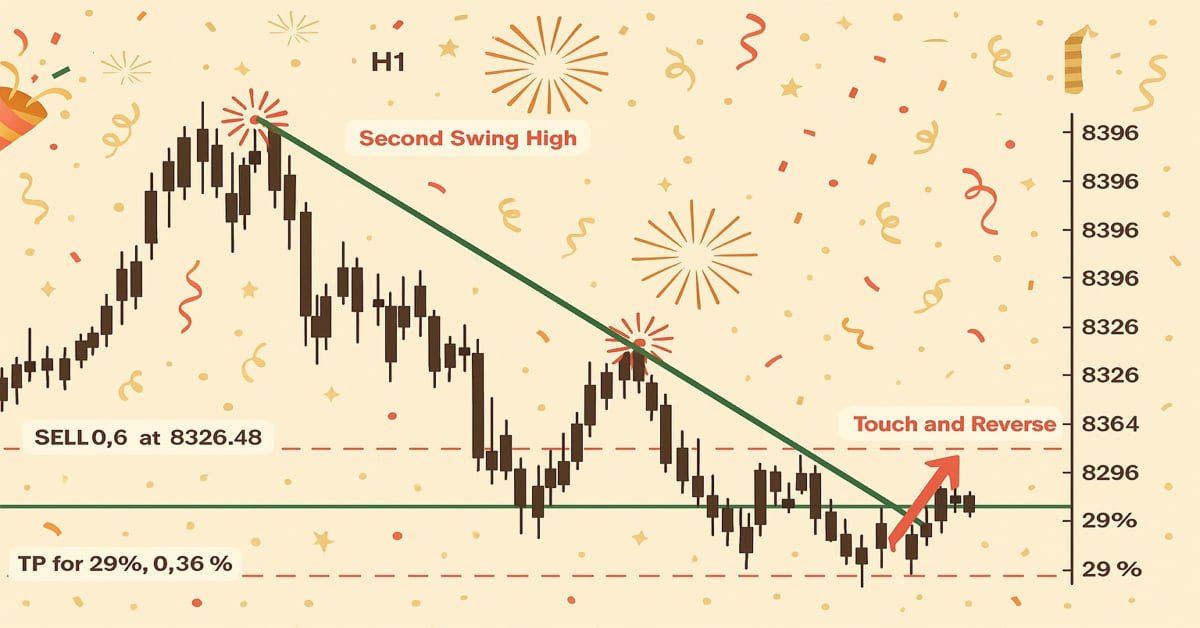
MQL5 简介(第 17 部分):构建趋势反转 EA 交易
本文教初学者如何在 MQL5 中构建一个基于图表形态识别的 EA 交易系统,该系统利用趋势线突破和反转进行交易。通过学习如何动态检索趋势线值并将其与价格走势进行比较,读者将能够开发出能够识别和交易图表形态(如上升和下降趋势线、通道、楔形、三角形等)的 EA 交易。

MQL5自优化智能交易系统(第九部分):双移动平均线交叉
本文将介绍双移动平均线交叉策略的设计思路:利用更高的时间框架(日线D1)的信号指导更低的时间框架(15分钟M15)的入场,并通过中间风险周期(4小时H4)计算止损位。本文将讲解系统常量、自定义枚举,以及趋势跟踪和均值回归模式的逻辑,同时强调代码模块化与未来遗传算法优化的扩展性。该方法支持灵活的入场/出场条件,通过让较低的时间框架入场与较高的时间框架趋势保持一致,减少信号滞后、优化交易时机。

开发多币种 EA 交易 (第 10 部分):从字符串创建对象
EA 开发计划包括几个阶段,中间结果保存在数据库中,它们只能作为字符串或数字而不是对象再次从那里读取。因此,我们需要一种方法来根据从数据库读取的字符串重新创建 EA 中的所需对象。


神经网络变得简单(第 68 部分):离线优先引导政策优化
自从第一篇专门讨论强化学习的文章以来,我们以某种方式触及了 2 个问题:探索环境和检定奖励函数。最近的文章曾专门讨论了离线学习中的探索问题。在本文中,我想向您介绍一种算法,其作者完全剔除了奖励函数。

MQL5自动化交易策略(第二部分):基于一目均衡表与动量震荡器的云突破交易系统
在本文中,我们将创建一个智能交易系统(EA),利用一目均衡表指标与动量震荡器,实现云图突破策略的自动化交易。我们将逐步解析以下核心流程:指标句柄初始化、突破条件检测和自动化交易执行。此外,我们还实现追踪止损机制与动态仓位管理,以提升EA的盈利能力及对市场波动的适应性。

