Статьи о ручном и алгоритмическом трейдинге в MetaTrader 5

Здесь вы найдете статьи, посвященные всем аспектам трейдинга - от ручной торговли до полностью автоматической, от написания торгового робота до его создания с помощью MQL5 Wizard. Управление позициями, обработка торговых событий и управление капиталом - всё это неотъемлемые части трейдинга, рассматриваемые в статьях.
Вы узнаете, как копировать торговые сигналы и как обеспечить круглосуточную работу эксперта, как создать торгового робота и как запустить MetaTrader на Linux и MacOS, что такое социальный трейдинг и как заказать торгового робота.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Разработка торговой стратегии с использованием подхода Volume Boundary
В мире технического анализа цена часто оказывается в центре внимания. Трейдеры тщательно размечают поддержку, сопротивление и паттерны, но нередко игнорируют ключевую силу, которая движет этими ценовыми движениями: объем. В этой статье рассматривается новый подход к анализу объема — индикатор Volume Boundary. Такое преобразование с использованием сложных сглаживающих функций, таких как кривая «бабочка» и тройная синусоида, облегчает интерпретацию данных и позволяет разрабатывать системные торговые стратегии.


Автоматизация торговых стратегий на MQL5 (Часть 42): Сессионная система пробоя начального диапазона (ORB)
В статье мы создадим гибко настраиваемую сессионную систему Opening Range Breakout (ORB) на MQL5. Она позволяет задавать время начала сессии и продолжительность начального диапазона, автоматически рассчитывает его максимум и минимум и открывает сделки только после подтверждённого пробоя в направлении движения.

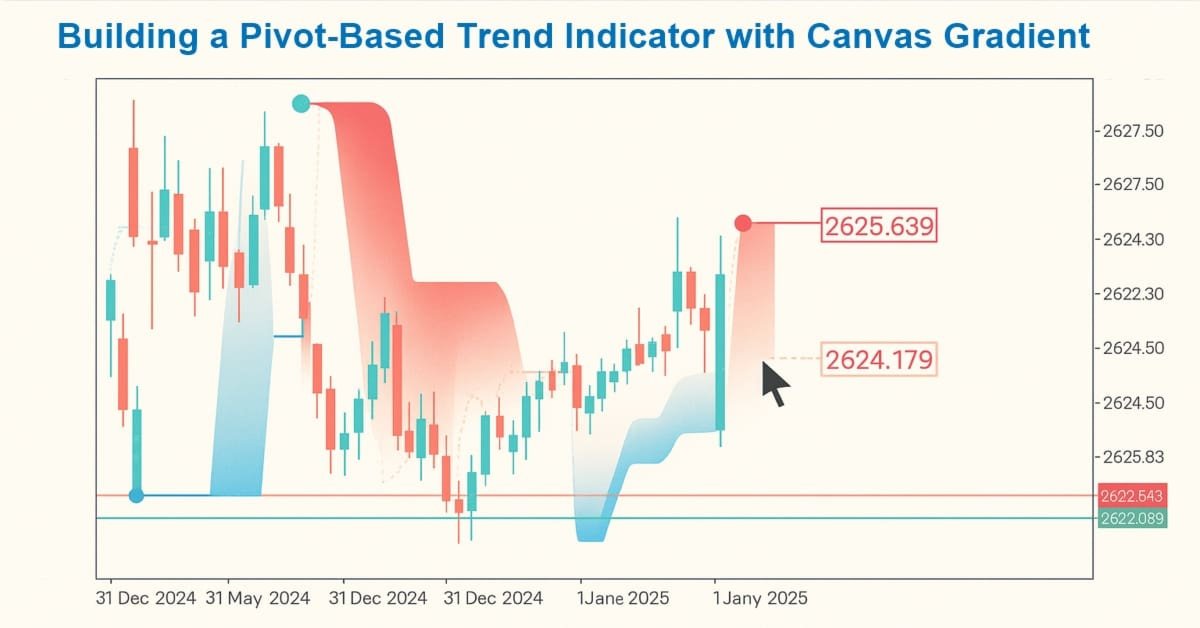
Создание пользовательских индикаторов в MQL5 (Часть 1): Построение трендового индикатора на основе пивотов с градиентной заливкой на Canvas
В этой статье мы создадим трендовый индикатор на основе пивотов в MQL5. Он рассчитывает быстрые и медленные пивотные линии за заданные пользователем периоды, определяет направление тренда по положению цены относительно этих линий и отмечает начало тренда стрелками, при необходимости продлевая линии за пределы текущего бара. Индикатор поддерживает динамическое отображение отдельных восходящих и нисходящих линий настраиваемых цветов, пунктирных быстрых линий, которые меняют цвет при смене тренда, а также дополнительную градиентную заливку между линиями с использованием объекта класса CCanvas для более наглядного выделения трендовой области.


Автоматизация торговых стратегий на MQL5 (Часть 46): Снятие ликвидности после пробоя структуры (BoS)
В статье мы создадим на MQL5 систему снятия ликвидности после пробоя структуры (BoS). Она обнаруживает свинговые максимумы и минимумы на заданном количестве баров, присваивает им метки HH/HL/LH/LL для определения BoS и выявляет снятие ликвидности, когда тень свечи выходит за уровень соответствующего свинга, а бычья или медвежья свеча закрывается обратно в пределах этого уровня.


Торговые инструменты MQL5 (Часть 22): Построение гистограммы и функции вероятностной массы (PMF) биномиального распределения
В этой статье разрабатывается интерактивный график на MQL5 для биномиального распределения, объединяющий гистограмму смоделированных исходов с теоретической функцией массы вероятности. Он реализует расчеты среднего значения, стандартного отклонения, коэффициента асимметрии, коэффициента эксцесса, процентилей и доверительных интервалов, а также настраиваемые темы и метки, поддерживает перетаскивание, изменение размера и изменение параметров в реальном времени. Используйте его для оценки ожидаемых выигрышных сделок, вероятных просадок и доверительных диапазонов при проверке торговых стратегий.


Архитектура системы машинного обучения в MetaTrader 5 (Часть 4): Скрытый изъян пайплайна финансового ML — одновременность меток
Узнайте, как исправить критический изъян в финансовом машинном обучении, который приводит к переобученным моделям и плохой работе в реальной торговле, — одновременность меток. При использовании метода тройного барьера (triple-barrier) обучающие метки перекрываются во времени, нарушая базовое предположение IID большинства ML-алгоритмов (алгоритмов машинного обучения). В статье показано практическое решение через взвешивание наблюдений: как измерять временное перекрытие торговых сигналов, рассчитывать взвешивание наблюдений с учётом уникальной информации и применять эти веса в scikit-learn для построения более устойчивых классификаторов. Освоение этих техник поможет сделать торговые модели более устойчивыми, надёжными и прибыльными.


Автоматизация торговых стратегий на MQL5 (Часть 40): Торговля по уровням коррекции Фибоначчи с пользовательскими уровнями
В статье разрабатывается советник MQL5 для торговли по уровням коррекции Фибоначчи. Пользовательские уровни, например 50% и 61,8%, рассчитываются по диапазону дневной свечи или массиву данных за выбранный период. Направление определяется по соотношению цен закрытия и открытия; позиции открываются при пересечении уровней с ограничением числа сделок, необязательным закрытием при новом расчёте, трейлинг-стопом в пунктах и буферами SL/TP в процентах от диапазона.


Автоматизация торговых стратегий на MQL5 (Часть 32): Создание системы распознавания гармонического паттерна "5 Drives" с использованием Price Action
В этой статье мы разрабатываем систему распознавания паттернов "5 Drives" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "5 Drives" с использованием точек разворота и коэффициентов Фибоначчи, совершая сделки с настраиваемыми уровнями входа, стоп-лосса и тейк-профита на основе выбранных пользователем параметров. Мы улучшим работу трейдеров с помощью визуальной обратной связи, используя графические объекты, такие как треугольники, линии тренда и подписи, для наглядного отображения структуры паттерна A-B-C-D-E-F.


Советник для размещения сделок на основе риска с графическим интерфейсом на графике (Часть 1): Проектирование пользовательского интерфейса
Узнайте, как создать аккуратную и профессиональную панель управления на графике в MQL5 для советника, размещающего сделки на основе риска. В этом пошаговом руководстве объясняется, как спроектировать функциональный графический интерфейс, позволяющий трейдерам вводить параметры сделки, рассчитывать размер лота и готовиться к автоматическому размещению ордеров.


Алгоритм оптимизации на основе кровеносной системы — Circulatory System Based Optimization (CSBO)
CSBO — алгоритм, вдохновлённый кровеносной системой, рассматривается как разностно-ориентированный метод: венозное движение, систематический круг с кроссовером и лёгочная мутация. Приведена реализация в виде класса C_AO_CSBO для MQL5 с переводом в максимизацию, нормировкой шагов и двухфазными эпохами. Представлены итоги, исходники и практические настройки.


Изучение Стандартной библиотеки MQL5 (Часть 6): Оптимизация сгенерированного советника
В данном обсуждении мы продолжаем работу над ранее разработанным мультисигнальным советником с целью изучения и применения доступных методов оптимизации. Цель состоит в том, чтобы определить, можно ли существенно улучшить торговые показатели советника путем систематической оптимизации на основе исторических данных.


Преодоление проблем доступности в торговых инструментах на MQL5 (Часть II): Включению голосовых функций в советнике с помощью Python-движка синтеза речи
Давайте обсудим, как можно сделать наших советников разговорчивыми, используя технологию преобразования текста в речь, при совместном применении Python и MQL5. После прочтения этой статьи вы ознакомитесь с рабочим примером советника, который озвучивает динамическую рыночную информацию. Вы освоите применение TTS (преобразование текста в речь), функции WebRequest, и узнаете, как библиотеки Python интегрируются с языком MQL5 для создания по‑настоящему голосового торгового инструмента.


Осваиваем графики Kagi в MQL5 (Часть 2): Реализация автоматизированной торговли на основе Kagi
Узнайте, как в MQL5 создать полноценный торговый советник на основе графиков Kagi: от построения сигналов и исполнения ордеров до визуальных маркеров и трехэтапного трейлинг-стопа. Статья содержит полный исходный код, результаты тестирования и доступный для скачивания файл .set.


Изучение стандартной библиотеки MQL5 (Часть 7): Создание интерактивных меток позиций с помощью класса CCanvas
В этой статье мы рассмотрим, как создать инструмент визуализации информации о позициях, используя класс CCanvas из стандартной библиотеки MQL5. Этот проект укрепит ваши навыки работы с библиотечными модулями и дает трейдерам практический инструмент для визуализации открытых позиций и взаимодействия с ними непосредственно на графике в реальном времени. Присоединяйтесь к обсуждению и узнайте больше.


Алгоритм оптимизации шимпанзе: от ChOA к BChimp
Алгоритм оптимизации шимпанзе (ChOA) подражает групповой охоте приматов с разделением ролей, а его бинарная ветвь BChimp переносит эту механику в задачи отбора признаков. Реализуем непрерывное ядро в C_AO, по пути находим и исправляем унаследованный дефект коэффициента — незаметный за бинаризацией, но разрушающий поиск в непрерывной области. Аннотация даёт готовую реализацию и практические выводы о качестве и устойчивости поиска.


Создание пользовательских индикаторов в MQL5 (Часть 3): Улучшение многошкальной визуализации с секторным и круговым стилями
В этой статье мы расширяем индикатор со шкальной визуализацией в MQL5, добавляя поддержку нескольких осцилляторов и выбор отдельного или комбинированного отображения через перечисление. Мы вводим секторный и круглый стили шкал с помощью производных классов от базового класса шкалы, улучшая отрисовку корпуса шкалы дугами, линиями и полигонами для более аккуратного визуального представления.


Свинговые экстремумы и откаты в MQL5 (Часть 1): Разработка мультитаймфреймового индикатора
В этой статье мы автоматизируем систему на основе индикатора свинговых экстремумов и откатов, преобразующую необработанное ценовое движение младшего таймфрейма (LTF) в структурированную карту намерений рынка и точно определяющую свинговые максимумы, свинговые минимумы и коррекционные фазы в реальном времени. Благодаря программному отслеживанию микроструктурных сдвигов система позволяет выявлять возможные развороты до их полного развития, превращая шум в практически применимую информацию.


Автоматизация классических рыночных методов в MQL5 (Часть 3): Стадийный анализ Стэна Вайнштейна
В статье представлен полноценный торговый советник, построенный на методе стадийного анализа Стэна Вайнштейна. Советник классифицирует рынок по одной из четырёх стадий, анализируя наклон и положение 30-недельной скользящей средней, а также характер движения цены и динамику объёма. Затем он открывает длинные позиции только при прорывах в Стадию 2, а короткие — при пробоях вниз в Стадию 4. В статье объясняется каждая стадия, способы её программного определения и то, почему преимущество метода создаёт именно дисциплина — торговля только на подходящей стадии.


Алгоритм оптимизации койотов — Coyote Optimization Algorithm (COA)
Представляем MQL5-реализацию Coyote Optimization Algorithm: стаи с локальными альфами, медианная тенденция и встроенный кроссовер обеспечивают параллельное исследование областей пространства и контроль преждевременной сходимости. Алгоритм встроен в C_AO и проверен на стандартном стенде и композитном античит-тесте. В статье — код, псевдокод и разбор операторов, позволяющие применить COA для оптимизации параметров торговой системы.


Создание торговых систем с искусственным интеллектом на MQL5 (Часть 9): Создание диспетчера сигналов ИИ
Мы превращаем торгового помощника на языке MQL5 с ИИ в систему с диспетчеризацией, которая осуществляет маршрутизацию семи торговых действий через единый центральный диспетчер. Построчный протокол "ключ:значение" ограничивает формат ответа ИИ, а каждому действию сопоставляются рыночные или отложенные ордера и стоп-уровни, адаптированные к конкретному инструменту. Интерфейс на основе канваса (canvas) с редактором промптов и попиксельной подгонкой текста делает сигналы единообразными, проверяемыми и готовыми к отображению на графике.


Разработка индикатора рыночной энтропии: торговая система, основанная на теории информации
В статье рассматривается разработка индикатора рыночной энтропии, основанного на принципах теории информации, для измерения неопределённости и информационного содержания финансовых рынков. Применяя к ценовым движениям такие понятия, как энтропия Шеннона, индикатор количественно определяет, находится ли рынок в структурированном (трендовом), переходном или хаотичном состоянии.


Автоматизация торговых стратегий на MQL5 (Часть 38): Торговля по скрытым дивергенциям RSI с фильтрами угла наклона
В этой статье мы создадим советник на MQL5, который определяет скрытые дивергенции RSI по свинговым точкам с заданным параметром силы, ограничением по количеству баров между свинговыми точками, допуском и фильтрами угла наклона ценовой линии и линии RSI. Советник открывает позиции на покупку и продажу по подтверждённым сигналам с фиксированным размером лота, уровнями Stop Loss и Take Profit, заданными в пипсах (в исходной статье — pips; в коде расчёт выполняется через _Point), а также опциональным трейлинг-стопом для управления рисками.


Торговые инструменты на MQL5 (Часть 30): Боковая панель палитры инструментов с архитектурой на основе классов
Мы переработали палитру инструментов, превратив её из простой функциональной панели в модульную боковую панель, управляемую классами, на языке MQL5. В новом дизайне реализована суперсэмплинговая отрисовка холста (canvas) для сглаживания фигур, управление темами оформления, реестр категорий, выравнивание по привязке и выборочное скругление углов. В результате получилась масштабируемая основа боковой панели многократного использования, которую на последующих этапах можно расширить за счёт выбора инструментов, перетаскивания и выпадающих панелей.


Автоматизация торговых стратегий на MQL5 (Часть 33): Создание системы распознавания гармонического паттерна "Shark" с использованием Price Action
В этой статье мы разрабатываем систему распознавания паттернов "Shark" (акула) на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Shark" с использованием точек разворота и коэффициентов Фибоначчи, совершая сделки с настраиваемыми уровнями входа, стоп-лосса и тейк-профита на основе выбранных пользователем параметров. Мы улучшим работу трейдеров с помощью визуальной обратной связи, используя графические объекты, такие как треугольники, линии тренда и подписи, для наглядного отображения структуры паттерна X-A-B-C-D.


Алгоритм бактериальной эволюции Нумаоки для быстрой адаптации (NBE)
Рассматриваем модель Нумаоки как агентную колонию с энергией, гибелью-делением и плазмидным переносом, ориентированную на быструю адаптацию. Переносим её в каркас C_AO: энергобаланс с популяционно-относительным приходом, хемотаксис-поиск, рулетка по энергии; приводим псевдокод и MQL5-реализацию. Проводим тестирование на Hilly, Forest и Megacity, показывая поведение и ограничения модели на статике для практического использования.


Автоматизация торговых стратегий на MQL5 (Часть 37): Поиск дивергенций и конвергенций RSI с визуализацией на графике
В этой статье мы создадим советник на MQL5, который определяет обычные дивергенции RSI по свинговым точкам с заданным параметром силы, ограничениями по числу баров и допуском. Он открывает позиции по бычьим и медвежьим сигналам с фиксированным объёмом позиции, уровнями Stop Loss и Take Profit в пунктах (pips) и опциональным трейлинг-стопом. На графике отображаются цветные линии и подписи свинговых точек, чтобы лучше видеть логику работы стратегии.


Машинное обучение и Data Science (Часть 48): Насколько важны трансформеры для трейдинга?
От ChatGPT до Gemini и множества других инструментов на базе искусственного интеллекта для генерации текста, изображений и видео – трансформеры произвели фурор в мире искусственного интеллекта. Но применимы ли они в финансовой сфере, в частности в трейдинге? Постараемся разобраться.


Кооперация бионических алгоритмов — Co-Operation of Biology Related Algorithms (COBRA)
В статье реализована кооперативная метаэвристика COBRA во фреймворке C_AO: шесть популяционных методов (PSO, WPS, FFA, CSA, BA, FSS) работают в одной популяции при фиксированном бюджете обращений к целевой функции и экспериментально выясняем, на чём на самом деле держится кооперация. В комплекте — расширяемый класс для сборки собственных кооперативных портфелей из любых алгоритмов серии.


Династический алгоритм — Dynastic Optimization Algorithm (DOA)
В статье реализован и разобран Dynastic Optimization Algorithm в рамках фреймворка C_AO на MQL5. Мы воспроизводим каноническую модель, закрываем неописанные в первоисточниках места и тестируем алгоритм на стенде с фиксированным бюджетом и ростом размерности. Показана причина деградации каноники и предложена модификация оператора с разреженной мутацией. Читатель получит рабочий класс и рекомендации по настройке для задач с дискретными параметрами.


Алгоритм направления потока — Flow Direction Algorithm (FDA)
Подробно разбираем механику FDA и демонстрируем, как центровые и диагональные эффекты первоисточника завышают показатели. Честная реализация фиксирует уровень порядка 39.7% на стенде серии. Модификация FDAm с тяжелохвостым распределением зондов и покоординатным шагом повышает итог до 54.7% и доступна как готовый компонент C_AO для настройки параметров советников.


Автоматизация торговых стратегий на MQL5 (Часть 34): Система пробоя линии тренда с оценкой качества аппроксимации по коэффициенту R2
В этой статье мы разработаем на MQL5 систему пробоя линии тренда, которая определяет линии поддержки и сопротивления по свинговым точкам (локальным экстремумам). Надежность линий будет оцениваться по коэффициенту детерминации R², а также по ограничениям на угол наклона. После проверки система сможет автоматически открывать сделки на пробое. Мы будем находить локальные максимумы и минимумы в пределах заданной глубины анализа, строить линии тренда с минимально допустимым количеством касаний и оценивать их надежность по коэффициенту детерминации R² и углу наклона.


Изучение стандартной библиотеки MQL5 (Часть 13): Применение библиотеки математических решателей в торговле
Мы представляем полный рабочий процесс для адаптивной фильтрации в MQL5 с использованием решателя CNlEq, подобного алгоритму Левенберга — Марквардта. Советник подбирает параметры модели VAMAC — две экспоненциальные скользящие средние (EWMA) с масштабированием на основе ATR — путем передачи остатков и Якобиана через цикл механизма обратного обмена с решателем CNlEq, с возможностью использования численных или аналитических производных. Код, инструкции по настройке и тесты по паре GBPUSD на таймфрейме H1 показывают, как заменить статические пороги динамической переоценкой на закрытии каждого бара.


Использование Экономического календаря MQL5 для фильтрации новостей (Часть 1): Реализация временных окон до и после новостей в MQL5
Мы разработаем новостной фильтр на основе календаря на языке MQL5 без веб-запросов и внешних DLL. В части 1 рассматриваются загрузка и кэширование событий, сопоставление символов с валютами, фильтрация по уровню важности, определение окон до и после новостей, блокировка открытия новых сделок во время активного новостного периода и опциональное закрытие позиций перед новостью. В результате получается настраиваемый защитный механизм, совместимый с требованиями проп-фирм, который сокращает число ошибочных пауз в торговле и защищает входы в сделки в периоды волатильности.


Изучение стандартной библиотеки MQL5 (Часть 11): Как создать матричный индикатор структуры рынка в MQL5
Научитесь проектировать индикатор в MQL5, который преобразует тренд, импульс и волатильность в единый сырой показатель, используя matrix.mqh (ALGLIB). В статье рассматривается осциллятор с отдельным окном для проверки основной математики, а затем индикатор для основного графика, который отображает стрелки сигналов на покупку и продажу без перерисовки, когда показатель пересекает заданные пользователем пороговые значения. Дополнительный фильтр на основе долгосрочной EMA, минимальный интервал в барах между сигналами и встроенные оповещения делают инструмент практичным для торговли в реальном времени.


MQL5 Bootstrap (IV): Вспомогательные средства для трейлинг-стопов и переноса стоп-лосса в безубыток
В этой статье представлены переиспользуемые утилиты MQL5 для управления трейлинг-стопами и переносом стоп-лосса в безубыток. В ней рассматриваются трейлинг-стоп с фиксированным расстоянием в пунктах, трейлинг на основе скользящей средней, ATR и Parabolic SAR, трейлинг в денежном выражении и периодический трейлинг, а также перенос стоп-лосса в безубыток по пунктам и в денежном выражении. Предусмотрены пороги активации, логика пошагового переноса, защита от переноса стопа в обратном направлении и проверка ограничений брокера. Примеры кода и классы Bootstrap показывают, как интегрировать эти вспомогательные средства в советники, чтобы стандартизировать управление позициями и сократить дублирование кода.


Алгоритм оптимизации на основе приспособленности — Fitness Dependent Optimizer (FDO)
Разбираем FDO — алгоритм, вдохновлённый роением пчёл, но интересный не пчёлами. Формулы просты, но направление шага фиксирует агента на луче к глобально лучшему, сводя поиск к одной степени свободы. Мы воспроизводим канонику, сопоставляем результат с равномерным случайным перебором на том же бюджете вычислений и устраняем дефект минимальной правкой. Прилагаются готовая реализация на MQL5, полный протокол тестов и методика нуль‑модели для оценки пользы итераций.


Интеграция MQL5 с пакетами обработки данных (Часть 6): Объединение рыночной обратной связи и адаптации модели
В этой части рассматривается объединение рыночной обратной связи в реальном времени – результатов текущих сделок, изменений волатильности и сдвигов ликвидности – с адаптивным обучением модели. Это сделает торговую систему отзывчивой и способной к постоянному самосовершенствованию.


Освоение массивов премии и дисконта: Оптимизация торговли по дисбалансам в PD-массивах
В этой статье рассматривается специализированный трендовый советник, а также подробно объясняется, как формировать и использовать торговые сетапы, возникающие на основе дисбалансов, обнаруженных в PD-массивах. В этой статье будет подробно рассмотрен советник, специально разработанный для трейдеров, которые стремятся оптимизировать и использовать PD-массивы и дисбалансы в качестве критериев входа в сделки и принятия торговых решений. Кроме того, в статье будет рассмотрено, как правильно размечать и оценивать премиальные и дисконтные массивы, как подтверждать их валидность и использовать каждый из них в соответствующих рыночных условиях, чтобы по максимуму использовать возникающие в таких сценариях возможности.


Эволюция городских советов — City Councils Evolution (CCE)
Выполняем каноническую реализацию CCE в рамках C_AO, воспроизводим тесты и показываем ключевой дефект: аддитивный покоординатный оператор тянет решения к нулю и деградирует на смещенных диапазонах. Предлагаем простой контрольный тест со сдвигом области поиска и модификацию на основе разностей, применяемую по всем координатам. В результате — исходники MQL5, методика проверки и улучшенная версия алгоритма.


Использование Экономического календаря MQL5 для фильтрации новостей (Часть 4): Точное тестирование на истории со статическими данными
В этой статье реализован статический источник новостей на основе CSV для Тестера стратегий, позволяющий предварительно загружать и запрашивать исторические экономические события при тестировании на исторических данных. Он заменяет вызовы календаря в реальном времени в режиме тестера быстрым поиском в памяти, при этом логика работы в реальной торговле остается прежней и обеспечивает детерминированные, воспроизводимые результаты с явным контролем над тем, какие события включаются. Это позволяет надежно проверять новостные фильтры, временное удаление стопов и правила блокировки новых сделок.