Статьи о ручном и алгоритмическом трейдинге в MetaTrader 5

Здесь вы найдете статьи, посвященные всем аспектам трейдинга - от ручной торговли до полностью автоматической, от написания торгового робота до его создания с помощью MQL5 Wizard. Управление позициями, обработка торговых событий и управление капиталом - всё это неотъемлемые части трейдинга, рассматриваемые в статьях.
Вы узнаете, как копировать торговые сигналы и как обеспечить круглосуточную работу эксперта, как создать торгового робота и как запустить MetaTrader на Linux и MacOS, что такое социальный трейдинг и как заказать торгового робота.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Разработка системы репликации - Моделирование рынка (Часть 20): ФОРЕКС (I)
Первоначальная цель данной статьи заключается не в охвате всех возможностей ФОРЕКС, а скорее в адаптации системы таким образом, чтобы вы могли совершить хотя бы одну репликацию рынка. Моделирование оставим для другого момента. Однако, если у нас нет тиков, а есть только бары, приложив немного усилий, мы можем смоделировать возможные сделки, которые могли произойти на рынке ФОРЕКС. Так будет до тех пор, пока мы не рассмотрим, как адаптировать тестер. Попытка работать с данными ФОРЕКС внутри системы без их модификации приводит к ошибкам диапазона.


От новичка до эксперта: Создание индикатора для определения зон ликвидности
Протяженность зон ликвидности и величина диапазона пробоя являются ключевыми переменными, существенно влияющими на вероятность повторного тестирования. В этом обсуждении мы описываем полный процесс разработки индикатора, который включает в себя эти коэффициенты.

Автоматизация торговых стратегий на MQL5 (Часть 6): Поиск ордер-блоков для торговли по концепции Smart Money
В настоящей статье мы автоматизируем обнаружение ордер-блоков на MQL5, используя чистый анализ движения цены. Мы определяем ордер-блоки , реализуем их обнаружение и интегрируем автоматическое исполнение сделок. Наконец, для оценки эффективности стратегии, мы проведём её бэк-тестирование.


Введение в MQL5 (Часть 6): Функции для работы с массивами для начинающих (II)
Продолжим изучение возможностей языка программирования MQL5. В этой статье, предназначенной для начинающих, мы продолжим изучать функции для работы массивами, перейдя к более сложным концепциям, которые обязательно пригодятся при разработке эффективных торговых стратегий. В этот раз познакомимся с функциями ArrayPrint, ArrayInsert, ArraySize, ArrayRange, ArrarRemove, ArraySwap, ArrayReverse и ArraySort. Функции массивы знать обязательно, если вы хотите достичь высокого уровня в области алготрейдинга. Это очередная глава на пути к мастерству.


Шаблоны проектирования в MQL5 (Часть 2): Структурные шаблоны
В этой статье мы продолжим изучать шаблоны проектирования, которые позволяют разработчикам создавать расширяемые и надежные приложений не только на MQL5, но и на других языках программирования. В этот раз мы поговорим о другом типе — о структурных шаблонах. Будем учиться проектировать системы, используя имеющиеся классы для формирования более крупных структур.


От новичка до эксперта: Торговля по RSI с учетом структуры рынка
В настоящей статье рассмотрим практические приемы торговли осциллятором Индекс относительной силы (RSI) с рыночной структурой. Наше внимание будет сосредоточено на паттернах изменения цен в канале, на том, как они обычно торгуются, и как можно использовать MQL5 для улучшения этого процесса. В итоге вы получите основанную на правилах автоматизированную систему канальной торговли и предназначенную для более точного и стабильного выявления возможностей продолжения тренда.

Автоматизация торговых стратегий на MQL5 (Часть 10): Разработка стратегии Trend Flat Momentum
В настоящей статье мы разрабатываем советник на MQL5 для стратегии Trend Flat Momentum. Мы комбинируем пересечение двух скользящих средних с фильтрами импульса RSI и CCI для генерации торговых сигналов. Также рассказываем о тестировании на истории и потенциальных улучшениях для повышения эффективности в реальных условиях.

Автоматизация торговых стратегий на MQL5 (Часть 14): Стратегия каскадной торговли с MACD-RSI и статистическими методами
В настоящей статье мы представляем стратегию лейеринга, которая сочетает индикаторы MACD и RSI со статистическими методами для автоматизации динамической торговли на MQL5. Мы исследуем архитектуру этого каскадного подхода, подробно описываем его реализацию с помощью ключевых сегментов кода и даем рекомендации читателям по тестированию на истории для оптимизации эффективности. Наконец, в заключение мы подчеркиваем потенциал стратегии и закладываем основу для дальнейших усовершенствований в автоматической торговле.


Как построить советник, работающий автоматически (Часть 10): Автоматизация (II)
Автоматизация ничего не значит, если вы не можете контролировать расписание его работы. Ни один работник не может быть эффективным при работе 24 часа в сутки. Несмотря на этот факт, многие считают, что автоматизированная система должна работать 24 часа в сутки. Хорошо всегда иметь возможность задавать временной интервал для эксперта. В этой статье мы обсудим, как правильно установить такой временной интервал.

Разработка интерактивного графического пользовательского интерфейса на MQL5 (Часть 2): Добавление элементов управления и адаптивности
Расширение панели графического интерфейса на MQL5 с помощью динамических функций может существенно улучшить торговый опыт пользователей. Благодаря включению интерактивных элементов, эффектов наведения и обновлению данных в реальном времени эта панель становится мощным инструментом современного трейдера.

Создание советника на MQL5 на основе стратегии Прорыва дневного диапазона (Daily Range Breakout)
В настоящей статье мы создаём советника на MQL5 на основе стратегии Прорыва дневного диапазона (Daily Range Breakout). Мы рассмотрим ключевые концепции стратегии, разработаем схему советника и реализуем логику прорыва на MQL5. В конце мы изучаем методы бэк-тестирования и оптимизации советника, чтобы максимально повысить его эффективность.

Разработка динамического советника на нескольких парах (Часть 1): Корреляция и обратная корреляция валютных пар
Динамический советник на нескольких парах использует как корреляционные, так и обратные корреляционные стратегии для оптимизации эффективности торговли. Анализируя рыночные данные в режиме реального времени, он определяет и использует взаимосвязь между валютными парами.

Машинное обучение и Data Science (Часть 28): Прогнозирование множества будущих значений для EURUSD
Многие модели искусственного интеллекта заточены на прогнозирование одного единственного будущего значения. В этой статье мы посмотрим, как использовать модели машинного обучения для прогнозирования множества будущих значений. Такой подход, называемый многошаговым прогнозированием, позволяет предсказывать не только цену закрытия на завтра, но и на послезавтра и так далее. Несомненное преимущество многошагового прогнозирования для трейдеров и аналитиков данных — более широкий спектр информации для возможностей стратегического планирования.

Алгоритм искусственного пчелиного улья — Artificial Bee Hive Algorithm (ABHA): Тестирование и результаты
В этой статье мы продолжим изучение алгоритма искусственного пчелиного улья ABHA, углубляясь в написание кода и рассматривая оставшиеся методы. Напомним, что каждая пчела в модели представлена как индивидуальный агент, чье поведение зависит от внутренней и внешней информации, а также мотивационного состояния. Мы проведем тестирование алгоритма на различных функциях и подведем итоги, представив результаты в рейтинговой таблице.


Алгоритм на основе фракталов — Fractal-Based Algorithm (FBA)
Новый метаэвристический метод, основанный на фрактальном подходе к разделению пространства поиска для решения задач оптимизации. Алгоритм последовательно идентифицирует и разделяет перспективные области, создавая самоподобную фрактальную структуру, которая концентрирует вычислительные ресурсы на наиболее перспективных участках. Уникальный механизм мутации, направленный в сторону лучших решений, обеспечивает оптимальный баланс между исследованием и использованием пространства поиска, значительно повышая эффективность алгоритма.


Конструктор советников MQL5 (Часть 1): Простой статический шаблон
В статье разбирается пример многоцелевого шаблона торгового робота, который подойдет как для создания собственных стратегий, так и в качестве кодовой базы для работы на фрилансе. Ключевая особенность решения — торговля по барам, при этом код уже оснащен встроенными режимами усреднения, мартингейла и длительного удержания позиций. Материал будет наиболее полезен новичкам, которые хотят написать свои простые стратегии или познакомиться с распространенными торговыми техниками.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (II)
Количество стратегий, которые можно интегрировать в виде советника, практически безгранично. Однако каждая дополнительная стратегия увеличивает сложность алгоритма. Благодаря использованию нескольких стратегий советник может лучше адаптироваться к изменяющимся рыночным условиям, что потенциально повышает его прибыльность. Сегодня мы рассмотрим, как реализовать в MQL5 одну из выдающихся стратегий, разработанных Ричардом Дончианом, продолжая при этом совершенствовать функциональность нашего советника Trend Constraint.


От новичка до эксперта: Торговля с использованием уровней Фибоначчи после публикации NFP
На финансовых рынках законы коррекции остаются одними из самых неоспоримых факторов. Существует эмпирическое правило, что цена всегда будет возвращаться — будь то большими движениями или даже в рамках самых маленьких тиковых паттернов, которые часто выглядят как зигзаг. Однако сам паттерн ретрейсмент никогда не бывает фиксированным; он остается неопределенным и подверженным ожиданиям. Эта неопределенность объясняет, почему трейдеры полагаются на несколько уровней Фибоначчи, каждый из которых обладает определенной вероятностью влияния.


Оптимизация африканскими буйволами — African Buffalo Optimization (ABO)
Статья посвящена алгоритму оптимизации африканскими буйволами (ABO), метаэвристическому подходу, разработанному в 2015 году на основе уникального поведения этих животных. В статье подробно описаны этапы реализации алгоритма и его эффективность в поиске решений сложных задач, что делает его ценным инструментом в области оптимизации.


Разработка системы репликации - Моделирование рынка (Часть 22): ФОРЕКС (III)
Хотя это уже третья статья об этом, я должен объяснить для тех, кто еще не понял разницу между фондовым рынком и валютным рынком (ФОРЕКС): большая разница заключается в том, что в ФОРЕКС не существует, точнее, нам не дают информацию о некоторых моментах, которые действительно происходили в ходе торговли.

Трейдинг с экономическим календарем MQL5 (Часть 1): Освоение функций экономического календаря MQL5
В этой статье мы рассмотрим, как использовать экономический календарь MQL5 для торговли, сначала разобравшись с его основными функциями. Затем мы реализуем ключевые функции экономического календаря в MQL5 для извлечения необходимых новостей для принятия торговых решений. Наконец, мы посмотрим, как использовать эту информацию для эффективного совершенствования торговых стратегий.


Разметка данных в анализе временных рядов (Часть 4): Декомпозиция интерпретируемости с использованием разметки данных
В этой серии статей представлены несколько методов разметки временных рядов, которые могут создавать данные, соответствующие большинству моделей искусственного интеллекта (ИИ). Целевая разметка данных может сделать обученную модель ИИ более соответствующей пользовательским целям и задачам, повысить точность модели и даже помочь модели совершить качественный скачок!

Алгоритм стрельбы из лука — Archery Algorithm (AA)
В данной статье подробно рассматривается алгоритм оптимизации, вдохновленный стрельбой из лука, с акцентом на использование метода рулетки в качестве механизма выбора перспективных областей для "стрел". Этот метод позволяет оценивать качество решений и отбирать наиболее многообещающие позиции для дальнейшего изучения.

Создаем интерактивную MQL5-панель с использованием класса Controls (Часть 1): Настройка панели
В этой статье мы создадим интерактивную торговую панель с использованием класса Controls в MQL5, предназначенную для оптимизации торговых операций. Панель содержит заголовок, кнопки навигации для торговли, закрытия и информации, а также специализированные кнопки для заключения сделок и управления позициями. К концу статьи у нас будет базовая панель, готовая к дальнейшим улучшениям.

Шаблоны проектирования в программировании на MQL5 (Часть 3): Поведенческие шаблоны 1
В новая статье серии, посвященной шаблонам проектирования, мы рассмотрим поведенческие шаблоны, чтобы понять, как эффективно создавать методы взаимодействия между созданными объектами. Спроектировав эти шаблоны поведения, мы сможем понять, как создавать многоразовое, расширяемое и тестируемое программное обеспечение.

Оптимизация нейробоидами — Neuroboids Optimization Algorithm 2 (NOA2)
Новый авторский алгоритм оптимизации NOA2 (Neuroboids Optimization Algorithm 2), объединяет принципы роевого интеллекта с нейронным управлением. NOA2 сочетает механику поведения стаи нейробоидов с адаптивной нейронной системой, позволяющей агентам самостоятельно корректировать свое поведение в процессе поиска оптимума. Алгоритм находится на стадии активной разработки и демонстрирует потенциал для решения сложных задач оптимизации.


Разработка системы репликации - Моделирование рынка (Часть 11): Появление СИМУЛЯТОРА (I)
Для того, чтобы использовать данные, формирующие бары, мы должны отказаться от репликации и заняться разработкой симулятора. Мы будем использовать 1-минутные бары именно потому, что они предлагают минимальный уровень сложности.


Почему MetaTrader 5 подходит для торговли с ИИ: MQL5 + Python + ONNX + AI Assistant как экосистема алготрейдинга
MetaTrader 5 подходит для ИИ-торговли, потому что объединяет рыночные данные, MQL5-разработку, Python-исследования, ONNX-модели, Strategy Tester, VPS и экосистему MQL5.community в одном рабочем процессе. Статья показывает практический путь от AI-подсказки на графике к структурированному сигналу, работе с кодом через AI Assistant в MetaEditor, модели качества, созданию советнику, тестированию и контролируемому запуску торговой системы.


Разработка продвинутых торговых систем ICT: Реализация сигналов в индикаторе Order Blocks
В этой статье вы узнаете, как разработать индикатор Order Blocks, основанный на объеме стакана (глубине рынка) и оптимизировать его с помощью буферов для повышения точности. Этим мы завершаем текущий этап проекта и готовимся к следующим, в рамках которых будет реализован класс управления рисками и торговый бот, использующий сигналы, генерируемые индикатором.


Разработка системы репликации - Моделирование рынка (Часть 15): Появление СИМУЛЯТОРА (V) - СЛУЧАЙНОЕ БЛУЖДАНИЕ
В этой статье мы завершим разработку симулятора для нашей системы. Основной целью здесь будет настройка алгоритма, рассмотренного в предыдущей статье. Этот алгоритм направлен на создание движения СЛУЧАЙНОГО БЛУЖДАНИЯ. Поэтому, для понимания сегодняшнего материала, необходимо понять содержание предыдущих статей. Если вы не следили за развитием симулятора, советую посмотреть эту последовательность с самого начала. В противном случае вы можете запутаться в том, что будет здесь объяснено.


Построение модели для ограничения диапазона сигналов по тренду (Часть 5): Система уведомлений (Часть II)
В статье подробно рассматривается интеграция уведомлений индикаторов MetaTrader 5 в Telegram с использованием возможностей MQL5, Python и API Telegram Bot. Вы сможете применить полученную информацию в своих проектах.

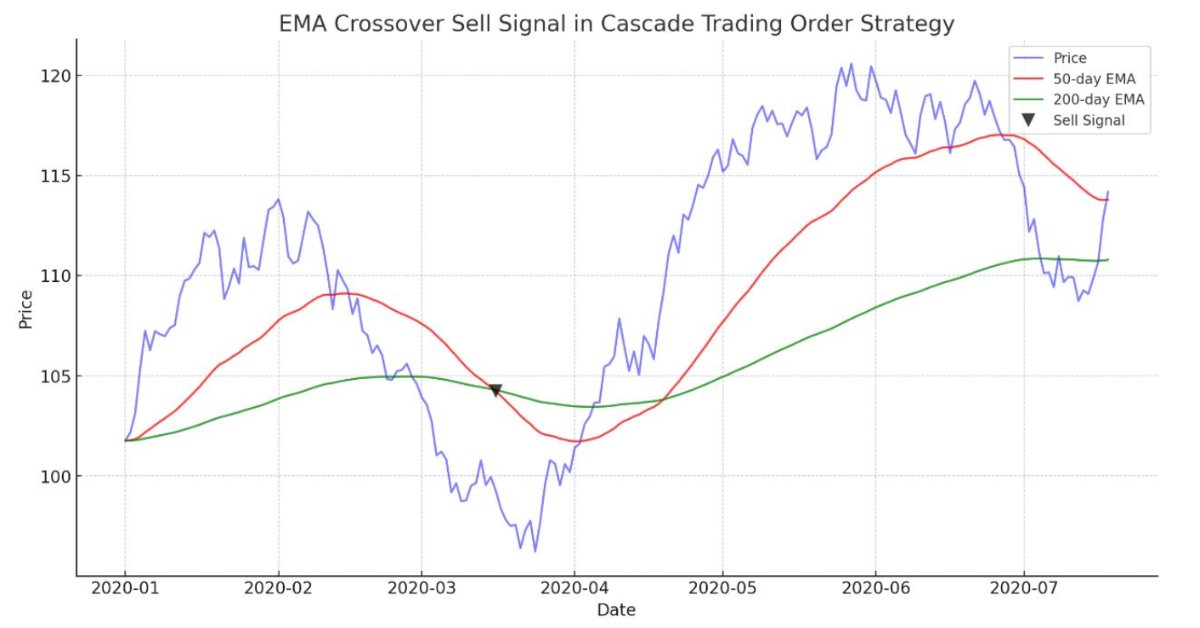
Стратегия торговли каскадами ордеров на основе пересечений EMA для MetaTrader 5
В статье представлен автоматизированный алгоритм на основе пересечений EMA для MetaTrader 5. Подробная информация обо всех аспектах демонстрации советника на языке MQL5 и его тестирования в MetaTrader 5, от анализа характеристик ценового диапазона до управления рисками.

Автоматизация торговых стратегий на MQL5 (Часть 17): Освоение стратегии скальпинга Grid-Mart с динамической информационной панелью
В настоящей статье мы рассмотрим стратегию скальпинга Grid-Mart, автоматизировав ее на MQL5 с помощью динамической информационной панели для получения информации о торговле в режиме реального времени. Мы подробно описываем логику мартингейла на основе сетки, а также функции управления рисками. Мы также проводим тестирование на истории и развертывание для обеспечения надежной работы.


Управление рисками (Часть 1): Основы построения класса по управлению рисками
В этой статье мы рассмотрим основы управления рисками в трейдинге и узнаем, как создать свои первые функции для расчета подходящего лота для сделки, а также стоп-лосса. Кроме того, мы подробно рассмотрим, как работают эти функции, объясняя каждый шаг. Наша цель — дать четкое понимание того, как применять эти концепции в автоматической торговле. В конце мы применим все на практике, создав простой скрипт с разработанным нами включаемым файлом.


Алгоритм миграции животных — Animal Migration Optimization (AMO)
Статья посвящена алгоритму AMO, который моделирует процесс сезонной миграции животных в поисках оптимальных условий для жизни и размножения. Основные особенности AMO включают использование топологического соседства и вероятностный механизм обновления, что делает его простым в реализации и гибким для различных оптимизационных задач.


Добавляем пользовательскую LLM в торгового робота (Часть 5): Разработка и тестирование торговой стратегии с помощью LLM(IV) — Тестирование торговой стратегии
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.


Сеточный советник на дивергенции RSI с риск-менеджером в MQL5
Простая сеточная стратегия превращается в выживающую систему за счёт трёх компонентов: фильтра входа на основе дивергенции RSI, жёсткого ограничения числа уровней в сетке и независимого риск-менеджера, который ежетиково контролирует equity и блокирует торговлю при достижении дневного лимита или максимальной просадки. В статье разобрана математика классической мартингейл-ловушки, реализация поиска pivot-точек и дивергенций RSI на MQL5, полный код класса CRiskManager с защитой от плавающих убытков, а также архитектура самой сетки с TP от средневзвешенной цены входа.

Знакомство с языком MQL5 (Часть 16): Создание советников с использованием паттернов технического анализа
Эта статья знакомит новичков с созданием советника на языке MQL5, который выявляет классический паттерн технического анализа – "голову и плечи" – и торгует по нему. В статье рассматривается, как обнаружить паттерн, используя ценовое действие, нарисовать его на графике, установить уровни входа, стоп-лосса и тейк-профита, а также автоматизировать выполнение сделок на основе паттерна.

Разработка системы репликации - Моделирование рынка (Часть 19): Необходимые корректировки
Здесь мы подготовим почву для того, чтобы при необходимости добавления новых функций в код это происходило плавно и легко. Текущий код пока не может охватывать или обрабатывать некоторые моменты, которые будут необходимы для значимого прогресса. Нам нужно, чтобы всё было построено так, чтобы усилия по реализации некоторых вещей были минимальными. Если сделаем всё правильно, мы сможем получить действительно универсальную систему, способную очень легко адаптироваться к любой ситуации, которую необходимо охватить.


Алгоритм дуэлянта — Duelist Algorithm
Что если бы ваши торговые стратегии могли учиться друг у друга, как настоящие бойцы? Duelist Algorithm — новый метод оптимизации, где параметры торговых систем буквально сражаются в дуэлях за право называться лучшими.