Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Introdução às curvas ROC (Receiver Operating Characteristic)
As curvas ROC são representações gráficas utilizadas para avaliar o desempenho de classificadores. Apesar de os gráficos ROC serem relativamente simples, existem equívocos e armadilhas comuns ao utilizá-los na prática. Este artigo tem como objetivo fornecer uma introdução aos gráficos ROC como uma ferramenta para profissionais que buscam compreender a avaliação de desempenho de classificadores.


Do iniciante ao especialista: Sistema de análise autogeométrica
Os padrões geométricos oferecem aos traders uma forma concisa de interpretar o movimento dos preços. Muitos analistas desenham linhas de tendência, retângulos e outras figuras manualmente e, em seguida, baseiam suas decisões de negociação nas formações que enxergam. Neste artigo, examinaremos uma alternativa automatizada: o uso de MQL5 para detectar e analisar os padrões geométricos mais populares. Vamos detalhar a metodologia, discutir os detalhes da implementação e mostrar como o reconhecimento automático de padrões pode aprimorar a compreensão do mercado pelo trader.

Codificação ordinal de variáveis nominais
Neste artigo, discutiremos e demonstraremos como transformar variáveis nominais em formatos numéricos adequados para algoritmos de aprendizado de máquina, utilizando tanto Python quanto MQL5.


Processos gaussianos em machine learning (Parte 1): modelo de classificação em MQL5
Neste artigo, analisaremos o modelo de classificação com processos gaussianos. Iniciaremos com o estudo de seus princípios teóricos e, posteriormente, desenvolveremos uma biblioteca de PG em MQL5.

Ciência de Dados e ML (Parte 33): Dataframe do Pandas em MQL5, Coleta de Dados para Uso em ML facilitada
Ao trabalhar com modelos de aprendizado de máquina, é essencial garantir consistência nos dados usados para treinamento, validação e testes. Neste artigo, criaremos nossa própria versão da biblioteca Pandas em MQL5 para garantir uma abordagem unificada para o tratamento de dados de aprendizado de máquina, assegurando que os mesmos dados sejam aplicados dentro e fora do MQL5, onde ocorre a maior parte do treinamento.


Equipe de agentes de IA com rotação baseada no lucro: a evolução de um sistema de trading vivo em MQL5
Gestão financeira como ecossistema: sete traders de IA, cada um com personalidade e estratégia próprias, em vez de um único algoritmo. Eles competem pelo capital, aprendem com os erros e tomam decisões em conjunto. O artigo apresenta os princípios de funcionamento do sistema Modern RL Trader, no qual o código é dotado de consciência e emoções, dando origem a uma inteligência de trading viva e em constante evolução.


Simplificando a negociação com base em notícias (Parte 6): Executando trades (III)
Neste artigo será implementada a ordenação de notícias para eventos econômicos individuais com base em seus identificadores. Além disso, as consultas SQL anteriores serão aprimoradas para fornecer informações adicionais ou reduzir o tempo de execução da consulta. O código criado nos artigos anteriores se tornará funcional.

Aplicando Seleção de Recursos Localizada em Python e MQL5
Este artigo explora um algoritmo de seleção de recursos introduzido no artigo 'Local Feature Selection for Data Classification' de Narges Armanfard et al. O algoritmo é implementado em Python para construir modelos de classificação binária que podem ser integrados com aplicativos MetaTrader 5 para inferência.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 34): Embedding de Preços com um RBM Não Convencional
Máquinas de Boltzmann Restritas são uma forma de rede neural que foi desenvolvida no meio da década de 1980, numa época em que os recursos computacionais eram extremamente caros. No início, ela dependia de Gibbs Sampling e Divergência Contrastiva para reduzir a dimensionalidade ou capturar as probabilidades/propriedades ocultas sobre os conjuntos de dados de treinamento de entrada. Examinamos como o Backpropagation pode realizar de forma similar quando o RBM 'embebe' os preços para um Multi-Layer-Perceptron de previsão.

Arbitragem Estatística via Reversão à Média no Trading de Pares: Superando o Mercado com Matemática
Este artigo descreve os fundamentos da arbitragem estatística em nível de portfólio. Seu objetivo é facilitar a compreensão dos princípios da arbitragem estatística para leitores sem conhecimentos aprofundados em matemática e propor uma estrutura conceitual inicial. O artigo inclui um Expert Advisor funcional, algumas observações sobre seu backtest de um ano e as respectivas configurações do backtest (arquivo .ini) para a reprodução do experimento.

Ciência de Dados e ML (Parte 34): Decomposição de séries temporais, desmembrando o mercado de ações até o núcleo
Em um mundo repleto de dados ruidosos e imprevisíveis, identificar padrões significativos pode ser desafiador. Neste artigo, exploraremos a decomposição sazonal, uma poderosa técnica analítica que ajuda a separar os dados em seus principais componentes: tendência, padrões sazonais e ruído. Ao decompor os dados dessa forma, podemos revelar insights ocultos e trabalhar com informações mais limpas e interpretáveis.


Criando um Painel de Administração de Trading em MQL5 (Parte IX): Organização de Código (III): Módulo de Comunicação
Junte-se a nós para uma discussão aprofundada sobre os mais recentes avanços no design de interfaces em MQL5 enquanto apresentamos o Painel de Comunicações redesenhado e continuamos nossa série sobre a construção do Novo Painel de Administração utilizando princípios de modularização. Desenvolveremos a classe CommunicationsDialog passo a passo, explicando detalhadamente como herdá-la da classe Dialog. Além disso, utilizaremos arrays e a classe ListView em nosso desenvolvimento. Obtenha insights práticos para elevar suas habilidades em desenvolvimento MQL5 — leia o artigo e participe da discussão na seção de comentários!

Machine Learning e Data Science (Parte 40): Uso dos níveis de Fibonacci em dados para machine learning
Os níveis de retração de Fibonacci são uma ferramenta popular na análise técnica. Eles são usados para identificar possíveis zonas de reversão. Neste artigo, veremos como esses níveis de retração podem ser transformados em variáveis-alvo para modelos de machine learning, ajudando-os a compreender melhor o mercado.


Gerenciador de riscos para robôs de trading (Parte I): include para controle de riscos em EAs
O trading impõe altas exigências à disciplina de gestão de risco. Este artigo analisa as principais causas do insucesso dos traders e propõe uma solução técnica na forma da classe CEnhancedRiskManager para a plataforma MQL5. Inclui também testes práticos em um EA de grade agressivo.


Algoritmo de Otimização por Sonhos: Dream Optimization Algorithm (DOA)
Algoritmo populacional de otimização inspirado em um fenômeno controverso e pouco estudado: o mecanismo dos sonhos humanos. Grupos de agentes com diferentes níveis de "memória", modulação cossenoidal do movimento e uma distribuição incomum entre fases na proporção 99/1: descubra como essas características influenciam a eficiência da otimização das suas estratégias de trading.


Algoritmo de otimização do dingo - Dingo Optimization Algorithm (DOA)
O artigo apresenta um novo método metaheurístico baseado nas estratégias de caça dos dingos australianos: ataque em grupo, perseguição e busca de carniça. Vamos ver como o algoritmo de otimização do dingo (DOA) se sai em termos algorítmicos.


Critério de Independência de Hilbert-Schmidt (HSIC)
O artigo examina o teste estatístico não paramétrico HSIC (Hilbert-Schmidt Independence Criterion) destinado a identificar dependências lineares e não lineares nos dados. São propostas implementações de dois algoritmos para o cálculo do HSIC na linguagem MQL5: o teste exato por permutação e a aproximação gama. A eficácia do método é demonstrada em dados sintéticos que modelam uma relação não linear entre os atributos e a variável-alvo.

Aplicação de métodos de ensemble para tarefas de classificação em MQL5
Neste artigo, apresentamos a implementação de vários classificadores em ensemble na linguagem MQL5 e analisamos sua eficiência em diferentes situações.

Desenvolvimento de um conjunto de ferramentas de Análise de Price Action (Parte 18): Introduzindo a Teoria dos Quarters (III) — Quarters Board
Neste artigo, aprimoramos o Script Quarters original ao introduzir o Quarters Board, uma ferramenta que permite alternar os níveis de quarter diretamente no gráfico sem a precisar voltar ao código. Você pode facilmente ativar ou desativar níveis específicos, e o EA também fornece comentários sobre a direção da tendência para ajudar você a entender melhor os movimentos do mercado.

Desenvolvimento de ferramentas para análise de Price Action (Parte 24): Ferramenta de análise quantitativa de Price Action
Os padrões de candles fornecem informações valiosas sobre possíveis movimentos do mercado. Alguns candles sinalizam a continuação da tendência atual, enquanto outros antecipam uma reversão, dependendo de onde se formam na estrutura do movimento do preço. Neste artigo, apresentamos um EA que identifica automaticamente quatro padrões de candles importantes. Nas seções a seguir, você verá como essa ferramenta pode aprimorar sua análise de Price Action.


EA Forex baseado em rede neural N-BEATS Network
Implementação da arquitetura N-BEATS para trading Forex no MetaTrader 5 com previsão quantílica e gestão de risco adaptativa. A arquitetura foi adaptada por meio de normalização bilinear e funções de perda especializadas para dados financeiros. Testes com dados de 2025 mostraram sua incapacidade de gerar lucro, confirmando a distância entre os avanços teóricos e a eficiência prática na negociação.

Uma Nova Abordagem para Critérios Personalizados em Otimizações (Parte 1): Exemplos de Funções de Ativação
O primeiro de uma série de artigos que analisam a matemática dos Critérios Personalizados com foco específico em funções não lineares usadas em Redes Neurais, código MQL5 para implementação e o uso de offsets direcionados e corretivos.


Busca oscilatória determinística — Deterministic Oscillatory Search (DOS)
O algoritmo Deterministic Oscillatory Search (DOS) é um método inovador de otimização global que combina as vantagens dos algoritmos de gradiente e dos algoritmos de enxame sem o uso de números aleatórios. O mecanismo de oscilações e de inclinações de fitness permite ao DOS explorar espaços de busca complexos por meio de um método determinístico.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 55): SAC com Prioritized Experience Replay
Buffers de replay em Aprendizado por Reforço são particularmente importantes com algoritmos off-policy como DQN ou SAC. Isso coloca em destaque o processo de amostragem desse buffer de memória. Enquanto as opções padrão com SAC, por exemplo, utilizam seleção aleatória desse buffer, o Prioritized Experience Replay ajusta esse processo ao realizar amostragem com base em um score TD. Revisamos a importância do Aprendizado por Reforço e, como sempre, examinamos apenas essa hipótese (não a validação cruzada) em um Expert Advisor montado com o wizard.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 35): Regressão por Vetores de Suporte
A Regressão por Vetores de Suporte é uma maneira idealista de encontrar uma função ou 'hiperplano' que melhor descreva a relação entre dois conjuntos de dados. Tentamos explorar isso na previsão de séries temporais dentro das classes personalizadas do MQL5 wizard.

Ciência de Dados e ML (Parte 35): NumPy em MQL5 – A Arte de Desenvolver Algoritmos Complexos com Menos Código
A biblioteca NumPy está impulsionando praticamente todos os algoritmos de aprendizado de máquina (machine learning) em sua essência na linguagem de programação Python, neste artigo vamos implementar um módulo semelhante que possui uma coleção de todo o código complexo para nos auxiliar na construção de modelos e algoritmos sofisticados de qualquer tipo.

Do iniciante ao especialista: criação de um EA animado para notícias em MQL5 (VI): estratégia de ordens pendentes para trading baseado em notícias
Neste artigo, vamos nos concentrar na integração da lógica de execução de ordens baseada em notícias, permitindo que o EA atue, e não apenas informe. Acompanhe-nos enquanto examinamos como implementar a execução automática de operações em MQL5 e transformar o EA "Manchetes de notícias" em um sistema de trading totalmente adaptativo. Os EAs oferecem vantagens significativas aos desenvolvedores de sistemas algorítmicos graças ao amplo conjunto de funções às quais dão suporte. Até agora, nos concentramos na criação de uma ferramenta para apresentar notícias e eventos do calendário, equipada com faixas analíticas integradas usando IA e indicadores técnicos.


Sistema de autoaprendizado por reforço para trading algorítmico em MQL5
Neste artigo, desenvolvemos um sistema multiagente de aprendizado de máquina para trading algorítmico no MetaTrader 5 com base em aprendizado por reforço. O sistema possui uma arquitetura de três níveis: os neurônios de memória armazenam a experiência, os agentes tomam decisões de forma independente e a inteligência coletiva combina essas decisões por meio de votação ponderada. O sistema se aperfeiçoa continuamente por meio de Q-learning, pruning de neurônios ineficientes e redução evolutiva do nível de exploração.

Transferência de dados de ticks do MetaTrader para Python via sockets usando serviços MQL5
Às vezes, nem tudo pode ser implementado em MQL5. Mesmo que seja possível converter bibliotecas modernas já disponíveis para MQL5, isso levará muito tempo. Neste artigo, tentaremos contornar a dependência do Windows com o uso de serviços MQL5, transmitindo dados de ticks (bid, ask e time) para uma aplicação Python por meio de sockets.


Do iniciante ao especialista: Criando um EA animado de notícias em MQL5 (III): Análise de indicadores
Neste artigo, daremos continuidade à apresentação do EA "manchetes", apresentando uma faixa especial de "Análise de indicadores" (indicator insights): uma exibição compacta, no gráfico, dos principais sinais técnicos gerados por indicadores populares, como RSI, MACD, Stochastic e CCI. Essa abordagem elimina a necessidade de várias subjanelas de indicadores no terminal MetaTrader 5, mantendo sua área de trabalho limpa e eficiente. Usando a API MQL5 para acessar dados dos indicadores em segundo plano, podemos processar e visualizar informações de mercado em tempo real com lógica personalizada.


Do iniciante ao especialista: Reporting EA - Configuração do fluxo de trabalho
As corretoras frequentemente fornecem relatórios de contas de negociação em intervalos regulares, com base em uma programação predefinida. Essas empresas, por meio de suas APIs, têm acesso à atividade da sua conta e ao histórico de negociação, o que permite que elas criem relatórios de desempenho para você. De modo semelhante, o terminal MetaTrader 5 armazena registros detalhados da sua atividade de negociação, que podem ser aproveitados com MQL5 para criar relatórios totalmente personalizáveis e configurar formas de envio personalizadas.


Previsão da distribuição condicional com uma MLP
Neste artigo, analisaremos um modelo de regressão baseado em MLP que prevê não apenas a esperança matemática condicional, mas também a variância condicional. Em outras palavras, treinaremos nossa rede para prever toda a distribuição dos preços futuros com base em um vetor de atributos de entrada. Para isso, porém, precisaremos implementar nossa própria função de perda.


Desenvolvendo uma Estratégia de Pullback: Validação
A etapa de validação de um pullback avança com inclinação das EMAs, limites mínimo e máximo de distância por ATR, janela flexível do gatilho ATR e Walk-Forward Efficiency. As baterias comparam componentes e medem continuidade fora da amostra, dependência exclusiva da gestão. O resultado destaca plataformas paramétricas e critérios práticos para selecionar candidatos e evitar sobreajuste.


Equação simbólica para prever o preço com SymPy
O artigo apresenta uma abordagem interessante para o trading algorítmico, baseada em equações matemáticas simbólicas, em vez das tradicionais "caixas-pretas" do machine learning. O autor mostra como transformar redes neurais pouco transparentes em fórmulas matemáticas legíveis usando a biblioteca SymPy e regressão polinomial, o que permite compreender por completo a lógica por trás das decisões de trading. A abordagem combina o poder computacional do ML com a transparência dos métodos clássicos, permitindo que o trader analise, ajuste e adapte os modelos em tempo real.

Técnicas de reamostragem para avaliação de previsão e classificação em MQL5
Neste artigo, exploraremos e implementaremos métodos para avaliar a qualidade de modelos que utilizam um único conjunto de dados tanto para treinamento quanto para validação.

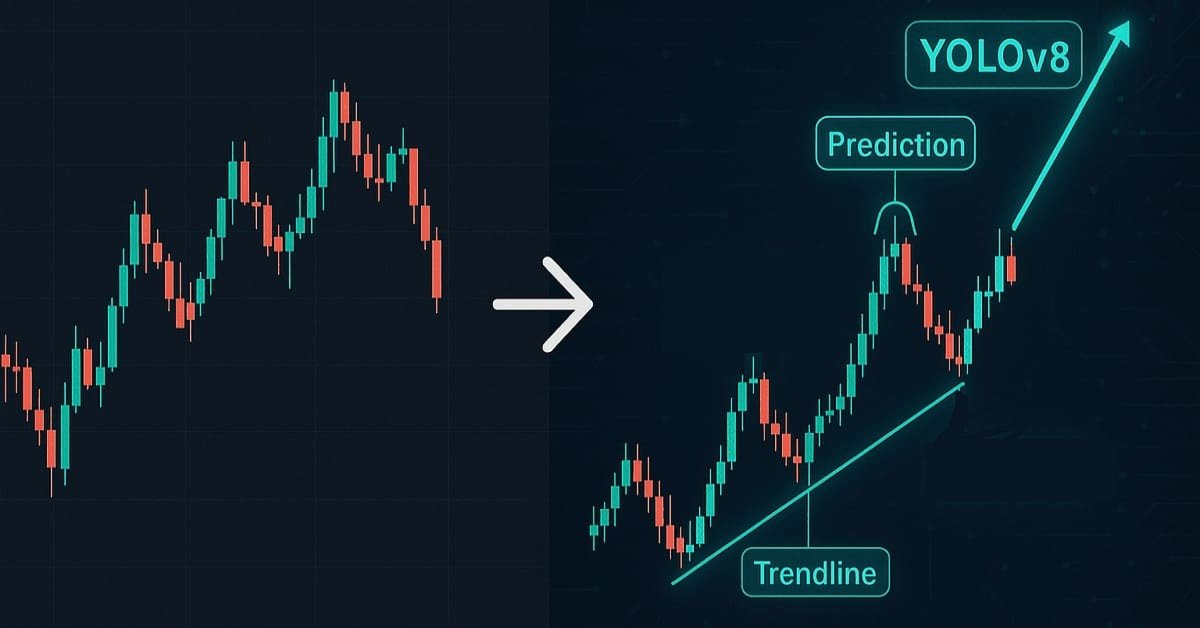
Machine Learning e Data Science (Parte 41): YOLOv8v para detectar padrões nos mercados Forex e de ações
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.


Algoritmo de sistema artificial de circulação coronariana (Artificial Coronary Circulation System, ACCS)
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.


Otimização por Comunidade de Cientistas - Community of Scientist Optimization (CoSO): Prática
Continuação do tema de otimização por comunidade científica. O CoSO não deve ser tratado como uma solução pronta, mas como uma plataforma de pesquisa promissora. Com o refinamento adequado, o CoSO pode encontrar seu nicho em tarefas em que a adaptabilidade e a robustez a mudanças sejam importantes, e quando o tempo de processamento não for crítico.

Machine Learning e Data Science (Parte 39): Testando a combinação de notícias com IA
As notícias exercem uma influência significativa sobre os mercados financeiros, principalmente quando se trata de divulgações importantes, como os dados de emprego no setor não agrícola (Non-Farm Payrolls, NFP). Já vimos várias vezes como uma única manchete pode provocar oscilações bruscas nos preços. Neste artigo, analisaremos em detalhes a combinação entre notícias e os recursos da inteligência artificial.


Algoritmo do Bisão: Bison Algorithm (BIA)
O novo método de otimização Bison Algorithm (BIA) combina duas estratégias inspiradas no comportamento dos bisões para resolver problemas contínuos com uma única função objetivo. O BIA se baseia em dois princípios fundamentais observados no comportamento dos bisões: a capacidade de deslocamento dinâmico e a estratégia defensiva.