

Desenvolvimento de um sistema de trading (Parte 3): Determinação do nível mínimo de risco para atingir metas de lucro realistas
 21
 2

Introdução
O objetivo final de todo trader é operar de forma lucrativa. Por isso, muitos estabelecem metas específicas de lucro a serem alcançadas em determinado período de operação.
Na Parte 2 desta série, demonstramos como utilizar o dimensionamento de posições em sistemas com expectativa positiva para acelerar o crescimento do saldo da conta. Nossos resultados mostraram que, em um sistema com alta taxa de acerto e uma relação risco-retorno (RRR) acima de determinado patamar mínimo, é possível arriscar mais do que os habituais 2% do saldo da conta sem comprometer a sustentabilidade do sistema no longo prazo. Isso nos leva a uma questão importante: qual é o percentual mínimo de risco por operação necessário para atingir uma meta de lucro dentro de um período definido?
Neste artigo, utilizamos simulações de Monte Carlo para determinar o percentual mínimo de risco por operação necessário para atingir uma meta de lucro predefinida. Também analisamos os drawdowns associados e o número potencial de operações perdedoras consecutivas para uma determinada taxa de acerto. Essas informações ajudam a avaliar se a meta é realisticamente alcançável ou ambiciosa demais, além de indicar quais parâmetros os traders podem ajustar para estabelecer metas de trading viáveis e sustentáveis.
Os principais objetivos desta análise são:
- Determinar o percentual mínimo de risco por operação necessário para atingir uma meta de lucro dentro de um período definido.
- Avaliar os drawdowns e as sequências de operações perdedoras associados ao nível de risco escolhido.
- Verificar se a meta de lucro é alcançável ou se precisa ser ajustada.
- Identificar quais parâmetros podem ser otimizados para melhorar os resultados.
Ao final deste estudo, os traders terão uma compreensão mais clara de como estruturar suas estratégias de gestão de risco para alcançar suas metas financeiras de forma eficiente.
Na sequência, passaremos às simulações de Monte Carlo e examinaremos as conclusões práticas que podem ajudar a otimizar os resultados das operações.
Coeficiente de crescimento esperado
Para determinar o percentual mínimo de risco por operação necessário para atingir uma meta de lucro, primeiro precisamos definir o coeficiente de crescimento esperado (Ef), uma métrica fundamental para avaliar a rentabilidade considerando o efeito dos juros compostos. Como discutimos na Parte 2 desta série, arriscar um percentual fixo do saldo atual da conta geralmente proporciona um crescimento mais rápido do que arriscar o mesmo percentual calculado sobre o saldo inicial. Por isso, neste estudo, adotaremos o percentual de risco por operação calculado sobre o saldo atual da conta.
A fórmula para o saldo da conta é a seguinte:
Para cada operação j:
- Se a operação for lucrativa:

- Se a operação resultar em prejuízo:

Combinando os dois casos:

Onde:
- f = fração do saldo da conta arriscada por operação
- Balance_j−1 = saldo anterior
- Balance_j = saldo atual
- P = taxa de acerto
Colocando Balance_j−1 em evidência:

Definimos o coeficiente de crescimento esperado (Ef) da seguinte forma:

Pela fórmula do crescimento composto, também obtemos:
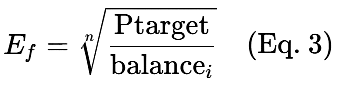
Onde:
- n = número de operações
- Ptarget = meta de lucro
- balance_i = saldo inicial
Combinando as equações (2) e (3), podemos determinar o percentual mínimo de risco por operação necessário para atingir uma meta de lucro definida em um número determinado de operações.
Exemplos
Consideramos três sistemas com a mesma relação risco-retorno, RRR = 2,6, mas com taxas de acerto diferentes: 30%, 45% e 76%. O trader começa com um saldo inicial de US$ 1.000, estabelece uma meta de lucro de US$ 200.000 e realiza 700 operações.
A partir da equação (3):
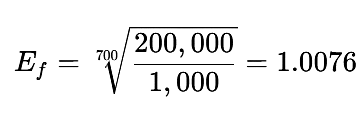
Caso 1: Taxa de acerto = 30%
A partir da equação (2):
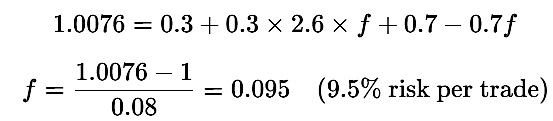
Caso 2: Taxa de acerto = 45%

Caso 3: Taxa de acerto = 76%

Observações
Mantendo o RRR constante, uma taxa de acerto mais alta reduz significativamente o percentual de risco necessário por operação. Por exemplo:
- Com uma taxa de acerto de 30%, arriscar 9,5% por operação é extremamente agressivo e pode facilmente levar à ruína da conta.
- Com uma taxa de acerto de 45%, basta arriscar 1,5% por operação para atingir a mesma meta, um nível considerado aceitável do ponto de vista da gestão de risco.
- Com uma taxa de acerto de 76%, um risco conservador de 0,4% por operação é ideal, pois permite um crescimento sustentável com drawdowns mínimos.
Ajuste dos parâmetros
Aumento do número de operaçõesSe um trader com taxa de acerto de 30% aumentar o número de operações de 700 para 900, teremos:
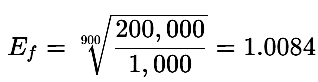
O risco necessário cai para 7,4%. Embora ainda seja elevado, esse percentual é menor que os 9,5% anteriores.
Redução da meta de lucro
Se um trader com taxa de acerto de 30% aumentar o número de operações de 700 para 900, teremos:
O risco necessário cai para 7,4%. Embora ainda seja elevado, esse percentual é menor que os 9,5% anteriores.
Redução da meta de lucro
Se o trader reduzir sua meta de lucro para US$ 120.000 em 700 operações:

O risco necessário cai para 8,6%. Embora ainda seja elevado, esse percentual é menor que os 9,5% anteriores.
Aumento do risco em sistemas com alta taxa de acerto
Para um sistema com taxa de acerto de 76%, o risco necessário de 0,4% é extremamente conservador. Reduzindo o número de operações para 300:

O risco necessário aumenta para 1%, permanecendo dentro dos padrões profissionais de gestão de risco e permitindo atingir a meta com menos operações.
Principais conclusões
Diferentes combinações de taxa de acerto e RRR exigem estratégias específicas de gestão de risco para atingir determinadas metas de lucro. Os traders precisam conhecer as características estatísticas de seus sistemas e estabelecer metas realistas e alcançáveis, em vez de definir valores arbitrários.
Cenários de simulação de Monte Carlo
Para aprimorar nossa abordagem, realizamos simulações de Monte Carlo, testando diferentes percentuais de risco por operação e valores de RRR para diversas taxas de acerto. Isso nos permite avaliar:
- Probabilidade de atingir a meta: chance de alcançar a meta de lucro.
- RRR e percentual de risco por operação ideais: a melhor combinação para determinada taxa de acerto.
- Drawdowns e perdas consecutivas: exposição ao risco em diferentes cenários.
- Número de operações necessárias: quantidade mínima de operações para atingir a meta.
Essa abordagem baseada em simulações fornece aos traders informações fundamentadas em dados para orientar suas decisões estratégicas.
Cenário 1: Taxa de acerto de 30% - meta de lucro de US$ 200.000, saldo inicial de US$ 1.000 e 750 operaçõesA Figura 1 apresenta os resultados das simulações para um sistema com taxa de acerto de 30%, considerando diferentes valores de RRR e percentuais de risco por operação. O eixo vertical representa o percentual de risco por operação, variando de 0,5% a 10%, enquanto o eixo horizontal representa o RRR, variando de 0,5 a 5. A escala de cores indica a probabilidade de atingir a meta de lucro: o amarelo-claro corresponde a 0% de probabilidade, enquanto o azul-escuro representa 100%.
Neste cenário, definimos o percentual mínimo de risco por operação como o menor valor de risco para o qual a probabilidade de atingir a meta ultrapassa 50%.
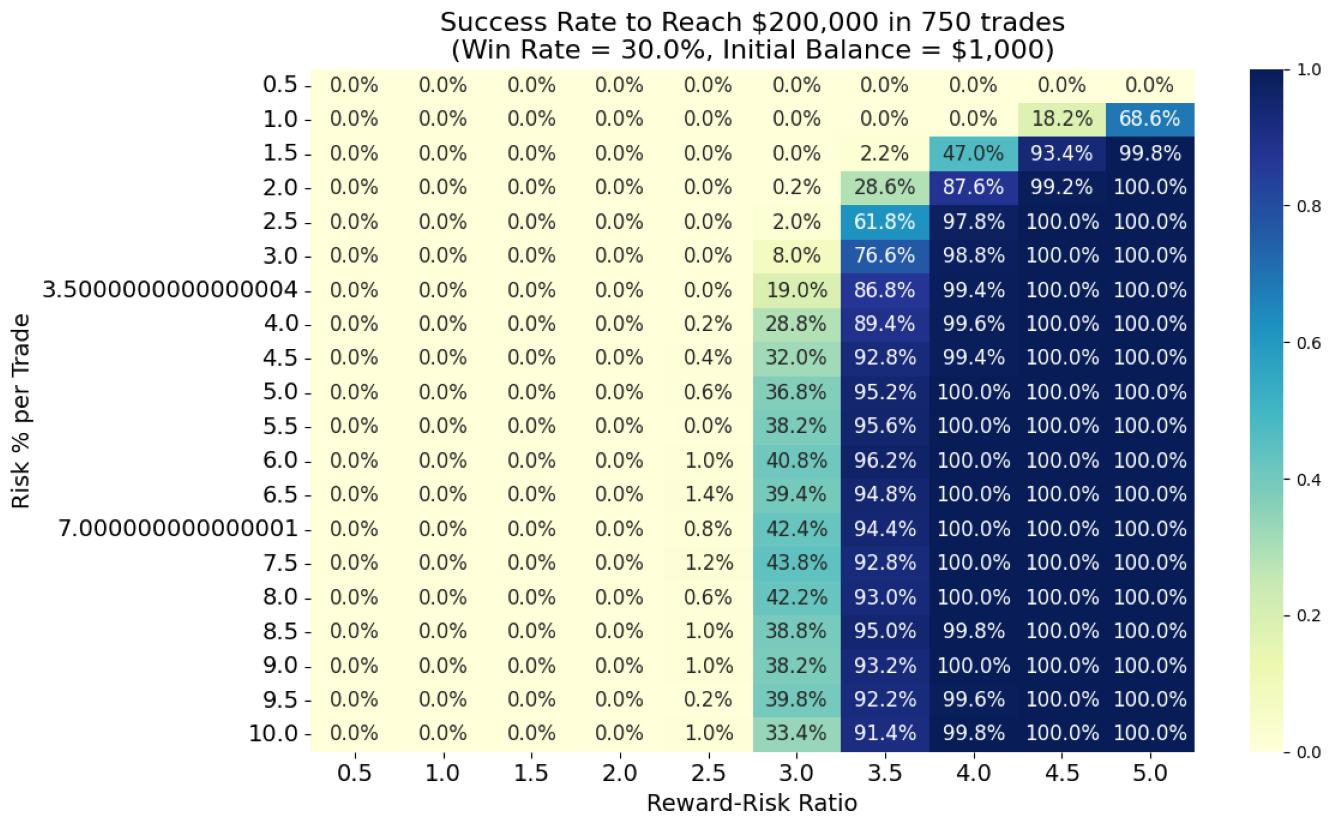
Figura 1: Sistema com taxa de acerto de 30%
Analisando o gráfico para uma taxa de acerto de 30%, observamos que:
- A combinação mínima viável para atingir a meta de lucro é RRR = 3,5 e risco de 2,5% por operação.
- Ao aumentar o RRR para 4,0, o trader pode reduzir o risco para 2,0% por operação e ainda atingir a meta em 750 operações.
- Com uma taxa de acerto tão baixa, o trader deve estar preparado para períodos prolongados de drawdown, o que exige elevada resiliência psicológica.
- É importante observar que o percentual mínimo de risco necessário neste cenário supera a recomendação habitual de limitar o risco a 2% por operação.
- Os traders que seguem rigorosamente a regra dos 2% precisam aumentar o número de operações ou reduzir a meta de lucro para torná-la mais realista.
Tabela 1: As 5 melhores combinações com probabilidade de atingir a meta superior a 50%, para um sistema com taxa de acerto de 30%.
| RRR | Percentual de risco por operação | Probabilidade de atingir a meta (%) | Saldo final mediano | Drawdown máximo mediano (%) | Número máximo mediano de operações perdedoras consecutivas |
|---|---|---|---|---|---|
| 3,50 | 2,50% | 61,8% | US$ 296.096,00 | 42,88% | 16 |
| 5,00 | 1,00% | 68,6% | US$ 282.173,00 | 15,83% | 15 |
| 3,50 | 3,00% | 76,6% | US$ 568.961,00 | 49,78% | 16 |
| 3,50 | 3,50% | 86,8% | US$ 1.715.644,00 | 56,01% | 16 |
| 4,00 | 2,00% | 87,6% | US$ 820.417,00 | 32,40% | 16 |
Observações e análise
Vamos substituir a avaliação "a olho" por um critério reproduzível (por exemplo, taxa de sucesso superior a 50% nas execuções da simulação), mostrar como os valores-limite foram determinados e apresentar a Tabela 1 com os resultados finais.
1. Probabilidade de atingir a meta: chance de alcançar a meta de lucro- Um RRR mais elevado permite reduzir o percentual de risco por operação sem comprometer a probabilidade de atingir a meta.
- Com RRR = 5,0 e risco de 1,0% por operação, a probabilidade de atingir a meta é de 68,6%, demonstrando que uma relação risco-retorno elevada pode compensar um percentual de risco mais baixo.
- Com RRR = 4,0 e risco de 2,0% por operação, a probabilidade de atingir a meta sobe significativamente para 87,6%, tornando essa combinação a mais confiável.
- Aumentar o percentual de risco por operação eleva a probabilidade de atingir a meta, mas também aumenta os drawdowns.
- Elevar o risco de 2,5% para 3,5% por operação, mantendo RRR = 3,5, aumenta a probabilidade de atingir a meta de 61,8% para 86,8%. Entretanto, o drawdown também cresce consideravelmente, passando de 42,88% para 56,01%.
2. RRR e percentual de risco por operação ideais: o melhor equilíbrio para uma taxa de acerto de 30%
- Melhor equilíbrio (alta probabilidade de atingir a meta + risco administrável):
- Com RRR = 4,0 e risco de 2,0% por operação, as simulações apresentaram uma probabilidade de 87,6% de atingir a meta, com drawdown máximo de 32,4%. Essa foi a combinação que apresentou o equilíbrio mais favorável entre os resultados analisados.
- Configuração mais conservadora (menor risco):
- Com RRR = 5,0 e risco de 1,0% por operação, as simulações apresentaram uma probabilidade de 68,6% de atingir a meta e drawdown máximo de 15,83%. Essa é a configuração com menor exposição ao risco, embora ofereça um potencial de crescimento mais limitado.
- Configuração agressiva (maior potencial de crescimento):
- Com RRR = 3,5 e risco de 3,5% por operação, as simulações apresentaram uma probabilidade de 86,8% de atingir a meta, com drawdown máximo de 56,01%. Trata-se, portanto, de uma configuração de alto risco e elevado potencial de lucro.
3. Drawdowns e perdas consecutivas: exposição ao risco
- Os drawdowns aumentam acentuadamente à medida que o percentual de risco por operação cresce:
- Com risco de 1,0% por operação, o drawdown máximo é de 15,83%, um nível que pode ser considerado administrável.
- Com risco de 3,5% por operação, o drawdown máximo ultrapassa 56%, o que pode ser psicologicamente difícil de suportar.
- O número de operações perdedoras consecutivas permanece relativamente estável, em torno de 15 a 16 operações, independentemente do RRR ou do percentual de risco por operação.
- Isso significa que os traders precisam estar preparados para enfrentar longas sequências de operações perdedoras, mesmo utilizando as configurações ideais.
4. Número de operações necessário para um sistema com taxa de acerto de 30%
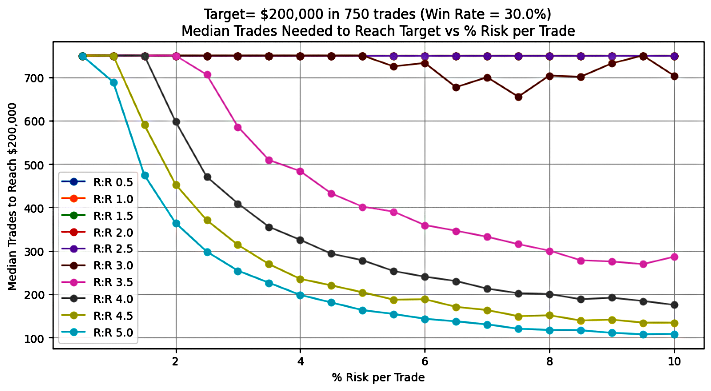
Figura 2: Número de operações de um sistema com taxa de acerto de 30%
A Figura 2 mostra o número médio de operações necessárias para atingir a meta de lucro estabelecida, conforme variam o RRR e o percentual de risco por operação em um sistema com taxa de acerto de 30%. Os resultados revelam uma tendência clara: aumentar o percentual de risco por operação pode reduzir significativamente o número total de operações necessárias para atingir a meta, especialmente para determinados valores de RRR.
Com uma taxa de acerto de 30%, a mudança mais significativa ocorre quando o RRR é igual ou superior a 3,5. Nessa faixa, aumentar o percentual de risco por operação provoca uma redução exponencial no número de operações necessárias. Por exemplo, com RRR = 4, o número de operações cai acentuadamente, de aproximadamente 750 operações com risco de 1,8% para cerca de 200 operações com risco de 10%.
O gráfico também revela um efeito de limiar: a combinação de RRR igual ou superior a 3,5 com risco de 2% por operação marca o ponto a partir do qual começa a redução exponencial. Combinações de RRR e percentual de risco por operação acima desse limiar reduzem progressivamente o número de operações necessárias para atingir a meta de lucro desejada.
Esse resultado destaca como o ajuste do percentual de risco por operação, aliado à otimização do RRR, pode acelerar o alcance das metas e melhorar a eficiência do trading, especialmente em sistemas com taxas de acerto mais baixas.
Cenário 2: Taxa de acerto de 45% - meta de lucro de US$ 200.000, saldo inicial de US$ 1.000 e 750 operaçõesNeste cenário, o trader começa com um saldo de US$ 1.000 e pretende obter US$ 200.000 de lucro em 750 operações. A Figura 3 apresenta os resultados para diferentes valores de RRR e percentuais de risco por operação. A interpretação do mapa de calor segue a mesma metodologia aplicada ao cenário com taxa de acerto de 30%.
Neste cenário, o risco mínimo corresponde ao menor percentual de risco por operação para o qual a probabilidade de atingir a meta ultrapassa 50%. Esse critério estabelece uma probabilidade de sucesso superior à do acaso, proporcionando uma vantagem mais realista.
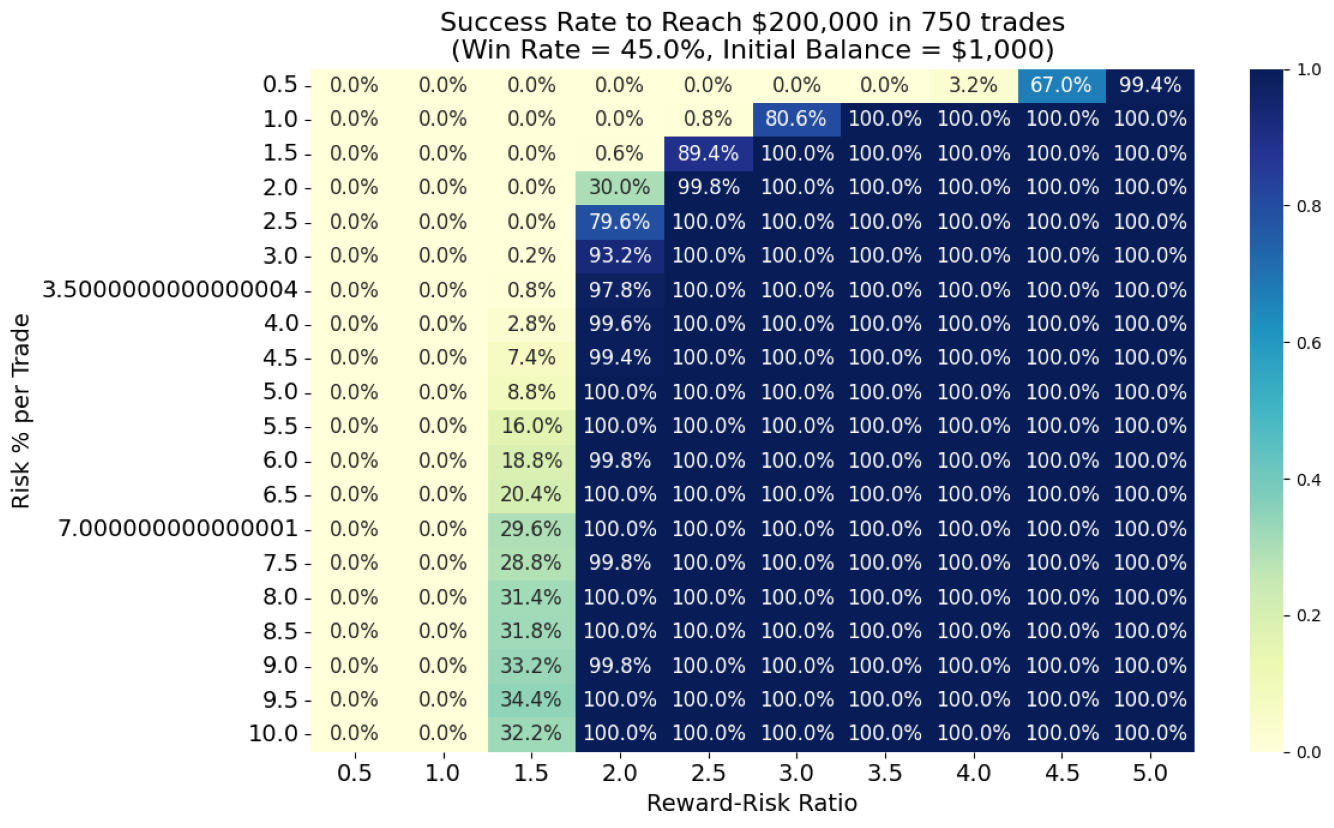
Figura 3: Sistema com taxa de acerto de 45%
Uma análise preliminar do gráfico para uma taxa de acerto de 45% sugere que:
- Com RRR = 2,0, é necessário um risco mínimo de 2,5% por operação para atingir a meta em 750 operações.
- Ao aumentar o RRR para 2,5, o trader pode reduzir o risco para 1,5% por operação e ainda manter uma alta probabilidade de atingir a meta, de aproximadamente 89%.
- Neste cenário, os resultados são significativamente melhores do que aqueles obtidos com uma taxa de acerto de 30%. A maior probabilidade de atingir a meta reduz a necessidade de assumir riscos elevados, embora o risco exigido em algumas configurações ainda ultrapasse o limite convencional de 2%.
- Os traders que seguem rigorosamente o limite de risco de 2% precisam aumentar o número de operações ou reduzir a meta de lucro para manter expectativas realistas.
Tabela 2: As 5 melhores combinações com probabilidade de atingir a meta superior a 50% para um sistema com taxa de acerto de 45%.
| RRR | Percentual de risco por operação | Probabilidade de atingir a meta (%) | Saldo final mediano | Drawdown máximo mediano (%) | Número máximo mediano de operações perdedoras consecutivas |
|---|---|---|---|---|---|
| 4,50 | 0,50% | 67% | US$ 240.520,00 | 4,89% | 10 |
| 2,00 | 2,50% | 79,6% | US$ 428.435,00 | 28,97% | 10 |
| 3,00 | 1,00% | 80,6% | US$ 320.832,00 | 10,47% | 10 |
| 2,50 | 1,5% | 89,4% | US$ 475.505,00 | 16,20% | 10 |
| 2,00 | 3,00% | 93,2% | US$ 1.268.636,00 | 34,89% | 10 |
Observações e análise
Na análise a seguir, adotamos um critério reproduzível: uma taxa de sucesso superior a 50% nas execuções da simulação. Apresentaremos o método utilizado para determinar os valores mínimos e os valores-limite, que serviu de base para a elaboração da Tabela 2.
1. Análise da probabilidade de atingir a meta- Alta probabilidade de atingir a meta com RRR moderado:
- Com RRR = 2,5 e risco de 1,5% por operação, a probabilidade de atingir a meta chegou a 89,4%, demonstrando um elevado nível de confiabilidade.
- Mesmo com um risco mínimo de 0,5% por operação e RRR = 4,5, o sistema apresentou uma probabilidade de 67% de atingir a meta, evidenciando sua flexibilidade.
- Desempenho excepcional com níveis de risco mais elevados:
- Com risco de 3,0% por operação e RRR = 2,0, o sistema apresentou uma probabilidade de 93,2% de atingir a meta, o maior valor registrado no conjunto de dados.
- Entretanto, esse resultado veio acompanhado de um drawdown máximo de 34,89%, exigindo uma tolerância considerável ao risco.
- Abordagem mais equilibrada:
- Com RRR = 2,5 e risco de 1,5% por operação, as simulações apresentaram uma probabilidade de 89,4% de atingir a meta, com drawdown máximo de 16,2%. Esses níveis geralmente são considerados psicologicamente aceitáveis.
- O saldo mediano da conta, de US$ 475 mil, superou significativamente a meta estabelecida.
- Configuração mais conservadora:
- Com RRR = 4,5 e risco de 0,5% por operação, as simulações apresentaram uma probabilidade de 67% de atingir a meta, um nível considerado aceitável para traders com menor tolerância ao risco.
- O drawdown máximo correspondente, de apenas 4,89%, evidencia o perfil de risco extremamente baixo dessa configuração.
- Configuração de alto desempenho:
- Com RRR = 2,0 e risco de 3,0% por operação, o sistema alcançou uma probabilidade de 93,2% de atingir a meta, indicando um grau de confiança muito elevado nos resultados das simulações.
- Entretanto, esse desempenho veio acompanhado de um drawdown máximo de 34,89%, reforçando a importância de manter uma disciplina rigorosa no trading.
- Em todos os cenários, as sequências de operações perdedoras não ultrapassaram 10 operações.
- Esse resultado é significativamente melhor do que o observado nos sistemas com taxa de acerto de 30%.
- Os drawdowns aumentam exponencialmente à medida que o percentual de risco por operação cresce:
- Os valores observados variaram de 4,89%, com risco de 0,5% por operação, a 34,89%, com risco de 3,0%.
4. Número de operações necessário para um sistema com taxa de acerto de 45%
Figura 4: Número de operações de um sistema com taxa de acerto de 45%
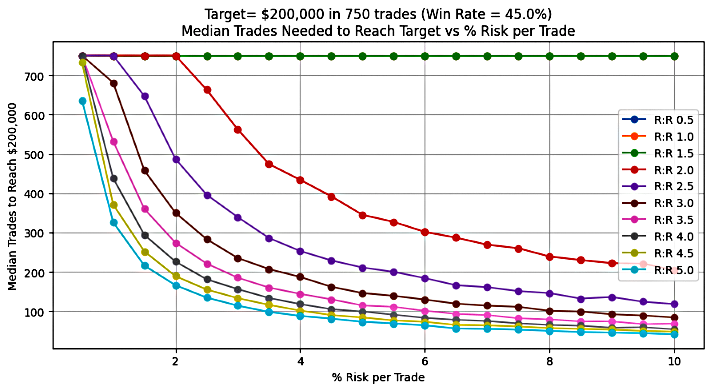
A Figura 4 apresenta o número mediano de operações necessárias para atingir a meta de lucro estabelecida, conforme variam o RRR e o percentual de risco por operação em um sistema com taxa de acerto de 45%. Os resultados mostram que aumentar o percentual de risco por operação pode reduzir significativamente o número de operações necessárias para atingir a meta, especialmente para determinados valores de RRR.
Para essa taxa de acerto, a mudança mais significativa ocorre quando o RRR é igual ou superior a 2,0. Nessa faixa, aumentar o percentual de risco por operação provoca uma redução exponencial no número de operações necessárias. Por exemplo, com RRR = 2,5, o número mediano de operações cai acentuadamente, de aproximadamente 750 operações com risco de 1,0% para cerca de 250 operações com risco de 4%.
A análise também revela um limiar bem definido: a combinação de RRR igual ou superior a 2,0 com risco de 2% por operação marca o ponto a partir do qual começa a redução exponencial. Combinações de RRR e percentual de risco por operação acima desse limiar reduzem progressivamente o número de operações necessárias para atingir a meta.
Cenário 3: Taxa de acerto de 76% - meta de lucro de US$ 200.000, saldo inicial de US$ 1.000 e 750 operaçõesA Figura 5 apresenta os resultados de desempenho de um sistema com taxa de acerto de 76%, considerando diferentes valores de RRR e percentuais de risco por operação. Assim como no mapa de calor do cenário com taxa de acerto de 30%, a intensidade das cores representa a probabilidade de atingir a meta de lucro. Neste cenário, o percentual mínimo de risco por operação é definido como o menor valor para o qual a probabilidade de atingir a meta ultrapassa 50%.
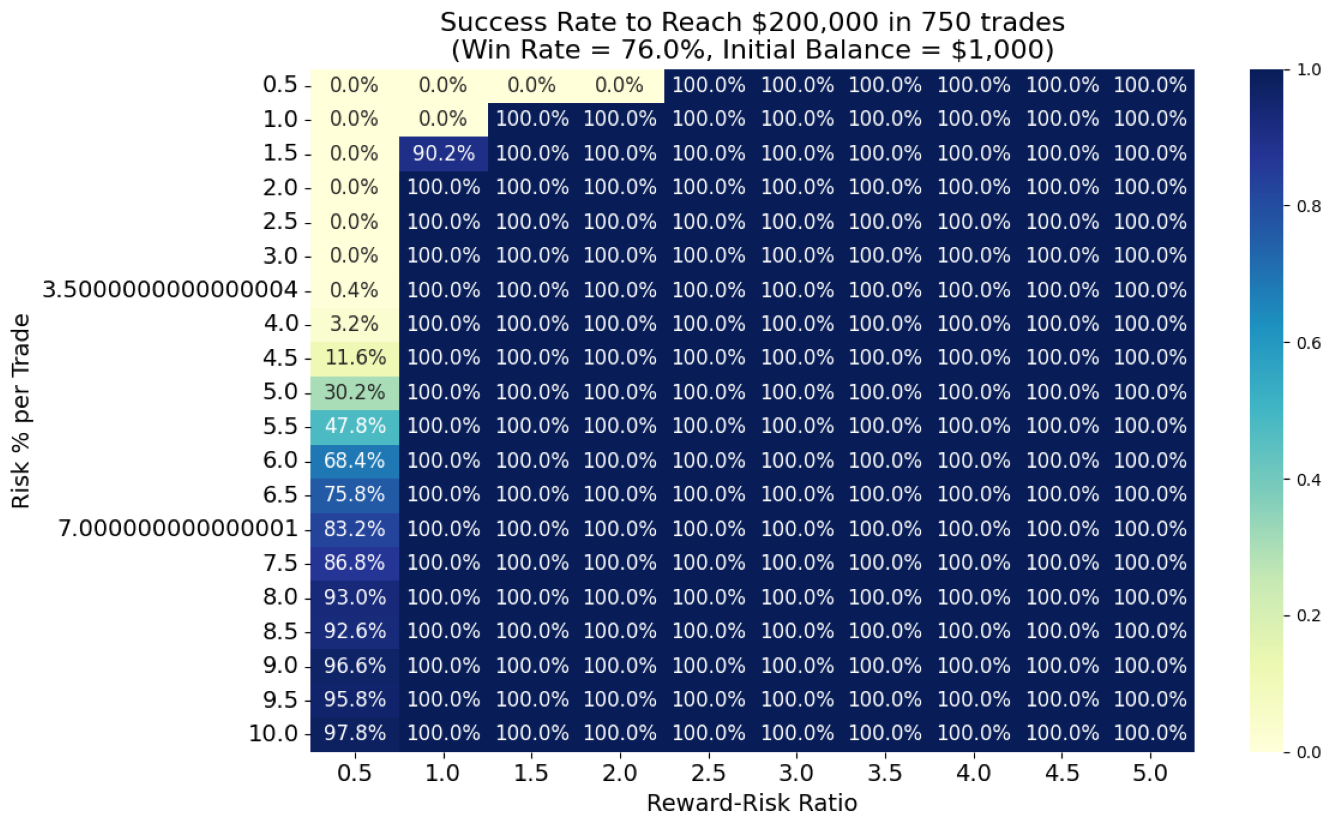
Figura 5: Sistema com taxa de acerto de 76%
A análise visual do gráfico para um sistema com taxa de acerto de 76% revelou que:
- Com RRR = 0,5, o risco mínimo necessário é de 6% por operação, resultando em uma probabilidade de 68,4% de atingir a meta.
- Ao aumentar o RRR para 1,0, o trader pode reduzir significativamente o risco para 1,5% por operação e ainda manter uma alta probabilidade de atingir a meta, de aproximadamente 89%. Isso contribui significativamente para a preservação do capital.
- Valores mais elevados de RRR melhoram ainda mais o desempenho, permitindo reduzir o risco e, ao mesmo tempo, aumentar a probabilidade de atingir a meta.
- É importante observar que a "regra" de limitar o risco a 2% por operação só é ultrapassada quando se opera com um RRR muito baixo (0,5). Com RRR = 1,0 ou superior, os traders podem atingir a meta respeitando esse limite.
Para o trader, isso significa que, com uma taxa de acerto de 76%, a prioridade deve ser manter o equilíbrio psicológico e evitar aumentos desnecessários do risco. Mesmo valores relativamente modestos de RRR, iguais ou superiores a 1, permitem atingir metas de lucro realistas com drawdowns controlados.
Tabela 3: As 5 melhores combinações com probabilidade de atingir a meta superior a 50% para um sistema com taxa de acerto de 76%.
| RRR | Percentual de risco por operação | Probabilidade de atingir a meta (%) | Saldo final mediano | Drawdown máximo mediano (%) | Número máximo mediano de operações perdedoras consecutivas |
|---|---|---|---|---|---|
| 0,50 | 6,0% | 68,4% | US$ 331.086,00 | 35,86% | 4 |
| 0,50 | 6,5% | 75,8% | US$ 460.707,00 | 39,14% | 4 |
| 0,50 | 7,0% | 83,2% | US$ 625.853,00 | 41,73% | 4 |
| 0,50 | 7,5% | 86,8% | US$ 1.044.076,00 | 42,87% | 4 |
| 1,00 | 1,5% | 90,2% | US$ 319.275,00 | 7,28% | 4 |
Observações e análise
Aplicamos o mesmo procedimento utilizado na elaboração das Tabelas 1 e 2, e os resultados correspondentes estão apresentados na Tabela 3.
1. Análise da probabilidade de atingir a meta- Consistência notável mesmo com RRR baixo:
- Com RRR = 1,0 e risco de 1,5% por operação, as simulações apresentaram uma probabilidade de 90,2% de atingir a meta, com drawdown máximo limitado a 7,28%.
- Em contrapartida, para obter resultados comparáveis com RRR = 0,5, foi necessário assumir um risco consideravelmente maior, entre 6% e 7,5% por operação, embora a probabilidade de atingir a meta tenha permanecido entre 68% e 87%.
- Resultado ideal:
- Com RRR = 1,5 e risco de 1,0% por operação, as simulações apresentaram uma probabilidade de 100% de atingir a meta. Entretanto, fatores presentes nas condições reais de mercado podem alterar esse resultado.
2. Combinações ideais de risco e retorno
3. Drawdowns e perdas consecutivas
- Melhor estratégia geral
- Com RRR = 1,0 e risco de 1,5% por operação, o sistema alcançou uma probabilidade de 90,2% de atingir a meta, com drawdown máximo de apenas 7,28%.
- O saldo final mediano chegou a US$ 319 mil, aproximadamente 60% acima da meta estabelecida, respeitando integralmente a regra de limitar o risco a 2% por operação.
- Configuração de crescimento agressivo
- Com RRR = 0,5 e risco de 7,5% por operação, as simulações apresentaram uma probabilidade de 86,8% de atingir a meta e indicaram um potencial de lucro superior a 1.000%.
- Entretanto, esse resultado veio acompanhado de um drawdown máximo de 42,87%, reforçando a necessidade de manter uma disciplina rigorosa no trading.
4. Número de operações necessário para um sistema com taxa de acerto de 76%
- Com RRR = 0,5, os drawdowns variaram de 35,9% a 42,9%, níveis que podem ser psicologicamente difíceis de suportar, mesmo com uma taxa de acerto elevada.
- Com RRR = 1,0 e risco de 1,5% por operação, o drawdown cai acentuadamente para 7,28%, aumentando as chances de preservar o capital durante sequências de operações perdedoras.
- O número máximo mediano de operações perdedoras consecutivas permanece constante em 4. Isso indica que aumentar o risco afeta principalmente a volatilidade e os drawdowns, e não a duração das sequências de perdas.
Figura 6: Número de operações de um sistema com taxa de acerto de 76%
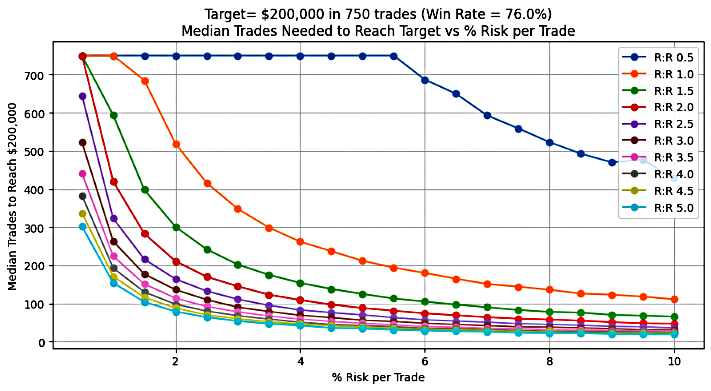
A Figura 6 apresenta o número mediano de operações necessárias para atingir a meta de lucro estabelecida, considerando diferentes valores de RRR e percentuais de risco por operação em um sistema com taxa de acerto de 76%. Os resultados confirmam que aumentar o percentual de risco por operação pode reduzir significativamente o número de operações necessárias para atingir a meta, especialmente para determinados valores de RRR.
Neste cenário com alta taxa de acerto, a mudança mais significativa ocorre quando o RRR é igual ou superior a 0,5. A partir desse patamar, aumentar o percentual de risco por operação provoca uma redução exponencial no número de operações necessárias. Por exemplo, com RRR = 1,0, o número de operações cai acentuadamente, de aproximadamente 750 operações com risco de 1,0% para cerca de 200 operações com risco de 6%.
O gráfico também revela um limiar bem definido. A combinação de RRR igual ou superior a 0,5 com risco de 6% por operação marca o início da redução exponencial. Combinações de RRR e percentual de risco por operação acima desses valores mínimos reduzem progressivamente o número de operações necessárias para atingir a meta de lucro. Vale destacar que, com RRR = 2,5 e risco de 1% por operação, são necessárias pouco mais de 300 operações, resultado consistente com os cálculos apresentados anteriormente neste artigo.
Os resultados das simulações mostram que a meta pode ser atingida com uma probabilidade muito elevada. Entretanto, é importante observar que o modelo não considerou slippage, custos de transação nem taxas de swap, fatores normalmente presentes nas condições reais de mercado.
Além disso, o gráfico apresenta um panorama do número de operações necessárias para atingir a meta, servindo como referência prática para os traders avaliarem quantas operações serão necessárias para alcançar determinadas metas de lucro com diferentes combinações de RRR e percentual de risco por operação.
Instruções sobre o código
# Parameters
initial_balance = 1000
target_balance = 200000
win_rate = 0.76  # 76%
tgtBalance = f'${target_balance:,}'
initialBal = f'${initial_balance:,}'

# Time horizon
years = 3
trades_per_year = 250  # roughly 1 trade per day
total_trades = trades_per_year * years

# Reward-Risk Ratio (to be varied in simulation)
reward_risk_ratios = np.arange(0.5, 5.5, 0.5)

# Risk per trade (to be varied in simulation)
risk_percents = np.arange(0.5, 10.5, 0.5) / 100

# Monte Carlo simulation settings
num_simulations = 500
np.random.seed(84)  # for reproducibility
Os seguintes parâmetros do código Python podem ser ajustados para testar diferentes cenários de trading:
- Taxa de acerto
- RRR
- Percentual de risco por operação
- Número de execuções da simulação
Esses parâmetros de entrada permitem testar diferentes estratégias e analisar seu desempenho potencial.
Conclusão
Esta análise demonstra que determinar o percentual mínimo de risco por operação necessário para atingir uma meta de lucro dentro de determinado período de trading envolve tanto cálculos matemáticos quanto fatores psicológicos. Nos cenários testados, os resultados mostram que taxas de acerto mais elevadas reduzem o risco necessário por operação, mas essa relação é fortemente influenciada pelo RRR.
A análise dos drawdowns e das sequências de operações perdedoras evidencia o compromisso inevitável entre rentabilidade e volatilidade do saldo da conta. Mesmo com uma taxa de acerto consistente, assumir riscos excessivos pode provocar drawdowns que colocam à prova a disciplina emocional do trader e a estabilidade do capital.
Quanto à viabilidade, os resultados indicam que uma meta de lucro pode ser alcançável com determinadas combinações de parâmetros, mas excessivamente ambiciosa em outros casos, a menos que se aumente o RRR, a taxa de acerto ou a frequência das operações.
Por fim, o estudo identifica os principais parâmetros que podem ser otimizados, como RRR, percentual de risco por operação e taxa de acerto, para aumentar a probabilidade de atingir a meta sem comprometer o controle dos drawdowns. Ao ajustar esses parâmetros de forma estratégica, os traders podem alinhar seus sistemas de maneira mais realista às metas de desempenho, aumentando tanto a sustentabilidade quanto a rentabilidade no longo prazo.
Como vimos, aumentar o número de operações pode ajudar sistemas lucrativos a atingir suas metas de lucro. Na prática, porém, configurações com alta probabilidade de sucesso e RRR elevado tendem a ocorrer com menos frequência, limitando as oportunidades de trading. No próximo artigo, examinaremos como utilizar múltiplas entradas em um mesmo setup para acelerar o alcance das metas de trading sem comprometer a integridade do sistema.
Traduzido do Inglês pela MetaQuotes Ltd.
Artigo original: https://www.mql5.com/en/articles/19141
Aviso: Todos os direitos sobre esses materiais pertencem à MetaQuotes Ltd. É proibida a reimpressão total ou parcial.
Esse artigo foi escrito por um usuário do site e reflete seu ponto de vista pessoal. A MetaQuotes Ltd. não se responsabiliza pela precisão das informações apresentadas nem pelas possíveis consequências decorrentes do uso das soluções, estratégias ou recomendações descritas.



Ótimo trabalho, parabéns 👍
@Israr Hussain Shah
Obrigado.