

Analizado Como criar um sistema de trading lucrativo (Parte 2): As nuances do dimensionamento de posições
 12
 0

Introdução
O dimensionamento de posições é um dos componentes mais importantes para o sucesso no trading, mas também um dos mais mal compreendidos. Trata-se de um dos pilares da gestão de risco, com impacto direto na sustentabilidade de qualquer sistema de trading no longo prazo, especialmente quando apresenta expectativa matemática positiva.
Na Parte 1 desta série, vimos como construir um sistema de trading com expectativa matemática positiva a partir da taxa de acerto (win-rate) e da relação entre lucro e risco (RRR). Também demonstramos, por meio de simulações, quais são os efeitos de arriscar 1% do saldo da conta por operação em diferentes cenários.
Nesta segunda parte, vamos aprofundar a análise e investigar como diferentes percentuais de risco por operação podem afetar significativamente o desempenho do sistema, o perfil de drawdown e a pressão emocional sobre o trader. Para isso, utilizaremos simulações de Monte Carlo com diferentes modelos de risco, mostrando na prática como o dimensionamento de posições influencia os resultados em condições próximas às do mercado real.
Traders profissionais costumam recomendar um risco de apenas 1% a 2% do saldo da conta por operação. Alguns adotam uma postura ainda mais conservadora e sugerem arriscar menos de 1%, especialmente em períodos de maior volatilidade ou incerteza no mercado. Essas recomendações têm um fundamento claro: preservar o capital e proteger o trader dos impactos financeiros e emocionais provocados por sequências de operações perdedoras.
No entanto, surge uma questão importante: essas recomendações devem ser tratadas como regras universais ou o trader pode ajustar o tamanho das posições de acordo com o saldo da sua conta, seus objetivos e seu apetite ao risco?
Neste artigo, vamos examinar essa questão em detalhes, combinando teoria e análise quantitativa. Por meio de simulações de Monte Carlo, analisaremos os resultados obtidos com diferentes níveis de risco, investigaremos a probabilidade de perder todo o capital da conta e avaliaremos se vale a pena adotar uma gestão de risco mais agressiva.
Ao final do artigo, você terá uma compreensão mais clara sobre quando seguir a regra de 1% a 2% e em quais circunstâncias pode fazer sentido se afastar dela de maneira consciente.
A realidade do risco em contas de diferentes tamanhos
Para ter uma ideia mais clara das proporções envolvidas, considere um trader que opera uma conta de US$ 1 milhão. Arriscar 1% por operação significa expor US$ 10.000 ao risco em uma única posição. Agora, compare essa situação com a de um trader que possui apenas US$ 1.000 na conta. Nesse caso, 1% representa somente US$ 10. A diferença é enorme.
Para quem opera com pouco capital, manter um percentual de risco baixo pode ser muito mais difícil. Surge a tentação de arriscar uma parcela maior do saldo, ou até mesmo todo o saldo da conta, em uma operação que parece ter uma probabilidade muito alta de sucesso (A-plus). O raciocínio é simples: "Se essa operação der certo, posso dobrar ou triplicar minha conta rapidamente". Entretanto, por mais atraente que seja o potencial de lucro, o risco é extremamente elevado. Uma única operação malsucedida pode consumir todo o capital da conta, causando não apenas perdas financeiras, mas também um intenso estresse emocional.
A regra de 1% a 2% é universal?
A regra de 1% a 2% é mais uma recomendação do que uma norma rígida. Seu principal objetivo é proporcionar estabilidade e preservar o capital. No entanto, ela não é necessariamente adequada a todos os traders, pois isso depende da estratégia, do perfil psicológico e da situação financeira de cada um.
Traders mais agressivos, que operam com contas pequenas, podem considerar essa regra restritiva, especialmente quando seu objetivo é aumentar o capital rapidamente. Entretanto, sem compreender claramente a probabilidade de enfrentar sequências de operações perdedoras e os drawdowns decorrentes dessas perdas, aumentar o risco tende a levar mais à perda total do capital da conta do que ao sucesso.
Simulação de Monte Carlo: avaliação quantitativa do risco
Neste artigo, vamos desenvolver um modelo de simulação de Monte Carlo para aprofundar a análise do dimensionamento de posições e ajudar os traders a alcançar os resultados desejados. Esse modelo permitirá simular centenas ou milhares de cenários possíveis de resultados de trading, considerando a taxa de acerto (win-rate) do sistema, a relação entre lucro e risco (RRR) e o tamanho das posições.
Nosso objetivo é avaliar, em termos probabilísticos, qual abordagem é mais vantajosa: seguir rigorosamente a regra de risco de 1% a 2% ou desenvolver uma estratégia personalizada de gestão de risco, sem se expor ao esgotamento emocional ou à possibilidade de perder todo o saldo da conta.
Antes de iniciar as simulações, porém, vamos analisar as sequências de operações perdedoras associadas a diferentes taxas de acerto e como a interação dessas sequências com o tamanho das posições influencia os níveis de drawdown. O método de Monte Carlo nos ajudará a visualizar esses cenários e demonstrar como até mesmo uma estratégia matematicamente lucrativa pode fracassar quando a gestão de risco é inadequada.
Taxa de acerto (win-rate) e sequências de operações perdedoras
Para demonstrar como o dimensionamento de posições afeta diferentes perfis de trading, geramos um conjunto de sistemas de trading sintéticos com combinações realistas de taxa de acerto e relação entre lucro e risco (RRR), representativas das condições reais de mercado. Cada sistema foi construído para apresentar expectativa matemática positiva. Isso significa que, para a respectiva taxa de acerto, o RRR supera o valor mínimo necessário para que o sistema seja lucrativo.
Para uma explicação detalhada sobre como calcular o RRR mínimo necessário para diferentes taxas de acerto, consulte a Parte 1 desta série.
Abaixo, apresentamos um resumo dos sistemas de trading utilizados nas simulações:
| Sistema | Win-rate (%) | RRR |
|---|---|---|
| 1 | 30% | 2.6 |
| 2 | 50% | 1.7 |
| 3 | 65% | 0.9 |
| 4 | 76% | 0.6 |
| 5 | 83% | 0.3 |
Para ilustrar a expectativa matemática positiva, apresentamos os gráficos de cada sistema, mostrando como as respectivas combinações de taxa de acerto e RRR produzem uma vantagem estatística lucrativa ao longo do tempo. Esses gráficos demonstram a consistência matemática de cada modelo antes de introduzirmos diferentes tamanhos de posição nas simulações de Monte Carlo.
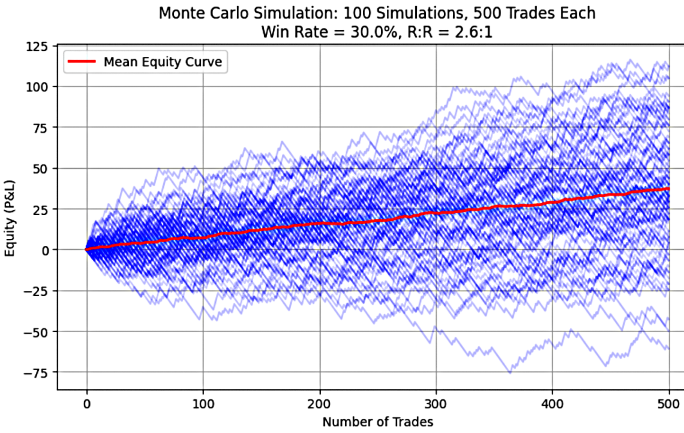
Figura 1: Sistema 1 (30%, 2,6)
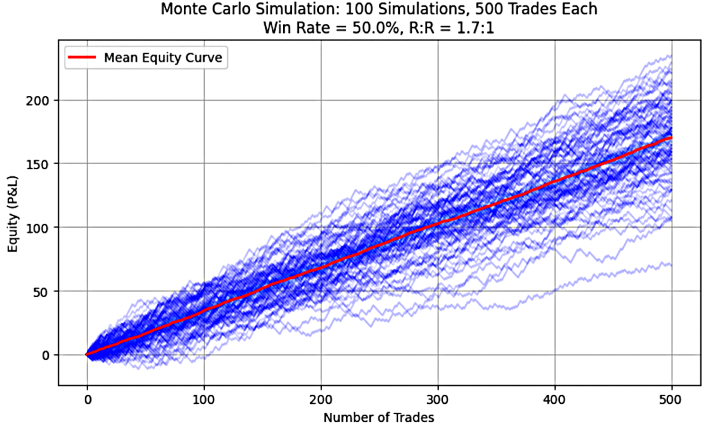
Figura 2: Sistema 2 (50%, 1,7)
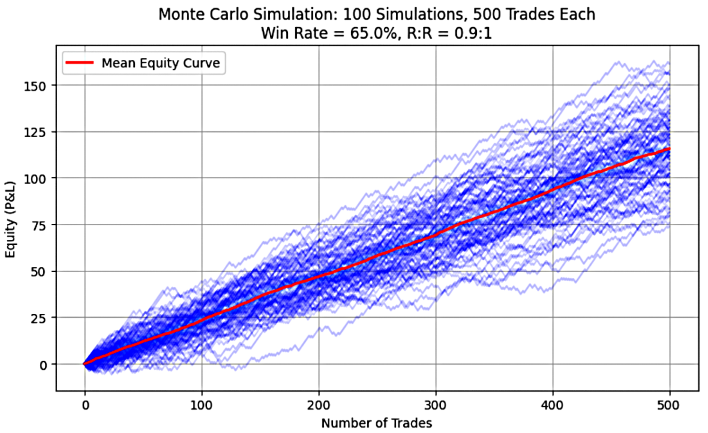
Figura 3: Sistema 3 (65%, 0,9)
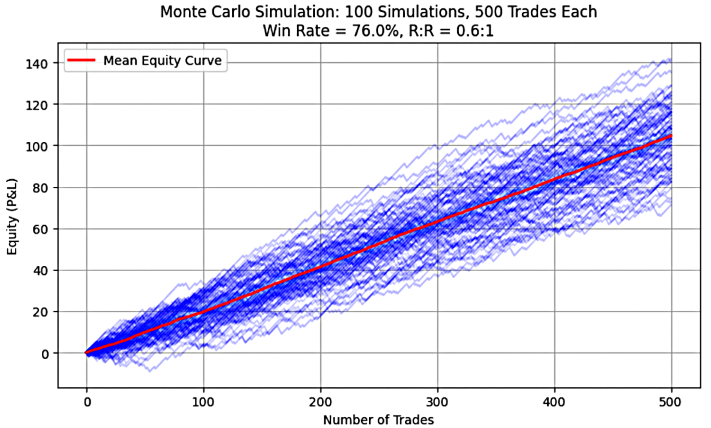
Figura 4: Sistema 4 (76%, 0,6)
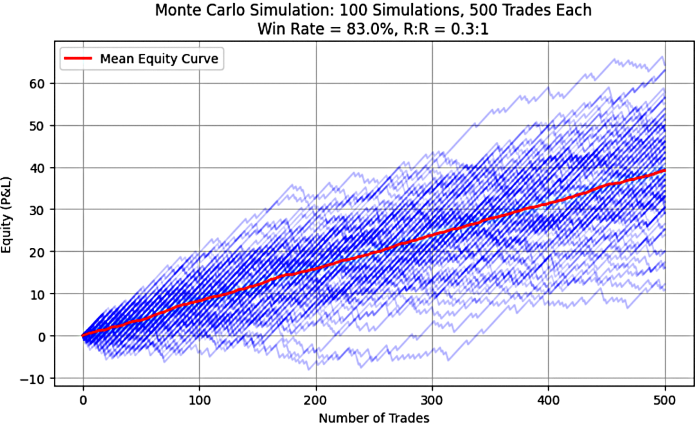
Figura 5: Sistema 5 (83%, 0,3)
Como podemos observar nas Figuras 1 a 5, todas as curvas de evolução do capital apresentam uma trajetória ascendente, o que confirma visualmente a presença de expectativa matemática positiva em todos os sistemas simulados. O código Python utilizado para gerar esses gráficos está disponível na Parte 1 desta série.
Aceitar o inevitável: sequências de operações perdedoras
Mesmo com expectativa matemática positiva, todos os sistemas de trading estão sujeitos a sequências de operações perdedoras. Esses períodos costumam representar um dos maiores desafios emocionais para os traders. Nessas situações, muitos começam a questionar a rentabilidade do sistema e podem acabar abandonando o sistema prematuramente.
Por outro lado, o trader que compreende a probabilidade dessas sequências de perdas e se prepara antecipadamente com base na taxa de acerto (win-rate) do sistema tem melhores condições de manter a disciplina, evitar decisões emocionais prejudiciais e gerenciar o risco com eficiência. Com o tempo, ele também desenvolve maior capacidade de lidar psicologicamente com as oscilações naturais do sistema, reconhecendo que nenhuma estratégia vence sempre. Assim como as sequências de perdas são inevitáveis, as sequências de ganhos também são.
Para quantificar esse comportamento, utilizaremos simulações de Monte Carlo para estimar o intervalo de possíveis sequências de perdas consecutivas para cada taxa de acerto. Isso nos permitirá estabelecer expectativas realistas e desenvolver gradualmente maior resiliência emocional.
A Figura 6 apresenta a distribuição do número de perdas consecutivas registrado nas simulações de sistemas com diferentes taxas de acerto, com base em 100 simulações de 500 operações cada.
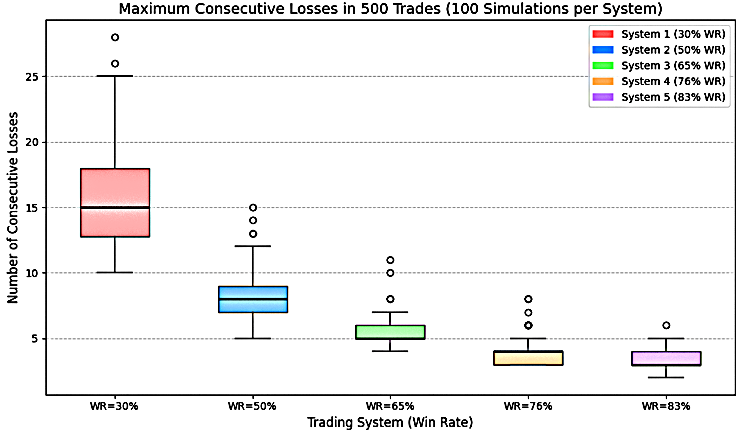
Figura 6: Taxa de acerto (win-rate) e sequências de operações perdedoras
A Tabela 1 apresenta os valores mínimo, mediano e máximo do número de perdas consecutivas para cada taxa de acerto representada na Figura 6.
| Win-rate do sistema | Mínimo | Mediana | Máximo |
|---|---|---|---|
| 30% | 10 | 15 | 28 |
| 50% | 5 | 8 | 15 |
| 65% | 4 | 5 | 11 |
| 76% | 3 | 4 | 8 |
| 83% | 2 | 3 | 6 |
Compreendendo as sequências de perdas: um guia para desenvolver resiliência emocional
Compreender a probabilidade e a duração das sequências de operações perdedoras é fundamental para desenvolver disciplina emocional e uma gestão de risco eficiente no trading. Mesmo estratégias lucrativas, com expectativa matemática positiva, podem enfrentar períodos prolongados de drawdown. Nesta seção, analisaremos o comportamento de sistemas com diferentes taxas de acerto, de 30%, 65% e 83%, com base nos resultados das simulações de Monte Carlo. O foco será entender como o trader pode se preparar, tanto psicologicamente quanto em termos de estratégia, para enfrentar os cenários mais desfavoráveis.
- Sistema com taxa de acerto de 30%
De acordo com os resultados das simulações, um sistema com taxa de acerto de 30% apresentou, nas simulações realizadas, sequências de perdas consecutivas de 10 no mínimo, 15 na mediana e até 28 no máximo. Estar psicologicamente preparado para períodos tão prolongados de drawdown é essencial. Um trader que compreende que uma sequência de 28 perdas consecutivas é um cenário possível tem maiores chances de manter o equilíbrio emocional e não abandonar o sistema prematuramente.
Aceitar essa realidade permite adotar um risco reduzido por operação, por exemplo, 1% do saldo da conta, limitando a queda acumulada do saldo a aproximadamente 24,5% em uma sequência de 28 perdas consecutivas, considerando um risco de 1% recalculado sobre o saldo atual. Trata-se de uma perda significativa, mas potencialmente tolerável para quem busca a rentabilidade do sistema no longo prazo. Como podemos observar na Figura 6, a marca de 28 perdas consecutivas é um valor atípico: ocorre com menor frequência, mas continua sendo um cenário possível.
É importante avaliar com sinceridade se você está preparado, tanto psicológica quanto financeiramente, para suportar sequências de perdas tão prolongadas. Caso contrário, um sistema com taxa de acerto de 30% pode não ser adequado ao seu perfil, mesmo que seja lucrativo no longo prazo.
- Sistema com taxa de acerto de 65%
Para um sistema com taxa de acerto de 65%, nas simulações, o comprimento da maior sequência de perdas consecutivas variou de 4 a 11 operações, com mediana de 5. Trata-se de um perfil mais "suave" em comparação com sistemas de baixa taxa de acerto, mas que ainda pode gerar pressão emocional. Com risco de 1% por operação, uma sequência de 11 perdas consecutivas representaria uma queda de aproximadamente 11% no saldo da conta, considerando um valor fixo de risco calculado sobre o capital inicial. Essa queda estimada é menor do que a do sistema com taxa de acerto de 30%, mas ainda exige equilíbrio psicológico e uma gestão de risco adequada para manter a disciplina durante os períodos de drawdown.
Esse tipo de sistema pode ser adequado tanto ao swing trading quanto ao day trading, especialmente para traders que preferem estratégias equilibradas, combinando uma taxa de acerto relativamente alta com uma relação entre lucro e risco (RRR) moderada. Aceitar antecipadamente a possibilidade de enfrentar 11 perdas consecutivas ajuda a reduzir a probabilidade de tomar decisões motivadas pelas emoções. Com uma gestão disciplinada do tamanho das posições, um sistema com taxa de acerto de 65% pode apresentar uma curva de evolução do capital mais suave, mantendo sua rentabilidade no longo prazo. Conforme mostra a Figura 6, uma sequência de 11 perdas consecutivas é pouco provável, pois está fora da faixa principal de valores observados.
- Sistema com taxa de acerto de 83%
Sistemas com taxa de acerto de 83% costumam estar associados a estratégias de trading de alta frequência ou scalping, voltadas à obtenção de lucros pequenos, porém consistentes. Nas simulações, o comprimento da maior sequência de perdas consecutivas variou de 2 a 6 operações, com mediana de 3.
Como a probabilidade de enfrentar sequências prolongadas de perdas é relativamente baixa, pode surgir a tentação de aumentar o risco por operação, por exemplo, para 5%. Entretanto, mesmo uma sequência de apenas 6 perdas consecutivas, com esse nível de risco, representaria uma queda de aproximadamente 30% no saldo da conta se o valor arriscado permanecesse fixo em relação ao capital inicial, comprometendo significativamente o capital.
Para evitar esse problema, é fundamental manter expectativas realistas e não se deixar levar pelo excesso de confiança. É preciso compreender e aceitar que mesmo sistemas com taxas de acerto elevadas podem apresentar sequências de operações perdedoras. Essa consciência ajuda a evitar reações emocionais intensas e decisões impulsivas. Desenvolver resiliência diante desses cenários é essencial para alcançar resultados consistentes no longo prazo. Uma sequência de 6 perdas consecutivas também é pouco provável, pois fica fora da faixa principal de valores observados. O artigo inclui o código Python utilizado para gerar possíveis sequências de perdas.
Como usar o código:
Para avaliar cenários alternativos, basta modificar os parâmetros na seção correspondente. Dessa forma, você pode testar diferentes condições sem alterar a estrutura geral do modelo de análise.
import numpy as np
import matplotlib.pyplot as plt

# Systems data: win rates and RRR
win_rates = [0.30, 0.50, 0.65, 0.76, 0.83]
rrrs = [2.6, 1.7, 0.9, 0.6, 0.3]
num_systems = len(win_rates)
num_simulations = 100
num_trades = 500

# Initialize results storage
all_max_consecutive_losses = []
Inicialize as variáveis e defina os valores que serão utilizados nos cálculos.
Tamanho das posições e drawdowns
O tamanho das posições exerce uma influência decisiva sobre os resultados do trading, especialmente durante sequências de operações perdedoras. A fórmula básica para calcular o tamanho de uma posição é:
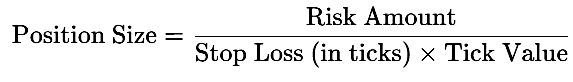
O valor arriscado pode ser fixo (estático) ou dinâmico (variável). A seguir, analisaremos como cada uma dessas abordagens influencia o drawdown durante sequências de perdas consecutivas.
Adotaremos as seguintes definições:
fraction of Risk% = f,
previous balance = balance j-1,
current balance = balance j
initial balance = balance i
win-rate = P
O montante arriscado por operação é calculado da seguinte forma:
Dynamic Risk Amount = Risk% x balance j-1 = f x balance j-1

Fixed Risk Amount = f x balance i
Opção 1: Risco dinâmico (percentual de risco sobre o saldo atual da conta)
Nesse modelo, o montante arriscado é recalculado a cada operação com base no saldo atualizado da conta. Isso permite aproveitar o efeito da capitalização composta nos períodos lucrativos e conter a erosão do capital durante os períodos de drawdown.
Para cada operação j:
- Se a operação for lucrativa:

- Se a operação resultar em perda:

Combinando os dois resultados de acordo com suas respectivas probabilidades, obtemos:

Opção 2: Risco fixo (percentual de risco sobre o saldo inicial da conta)
Nesse modelo, o montante arriscado permanece constante em todas as operações, independentemente da evolução do saldo da conta. Isso proporciona um crescimento estável do capital em condições favoráveis, mas resulta em perdas nominais constantes durante os períodos desfavoráveis.
- Se a operação for lucrativa:
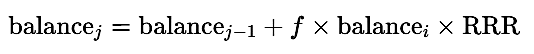
- Se a operação resultar em perda:
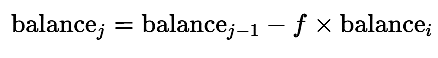
Combinando os dois resultados, obtemos:

Metodologia das simulações
As equações (1) e (2) são utilizadas nas simulações de Monte Carlo para gerar uma ampla variedade de cenários possíveis de evolução do saldo da conta e de drawdown, considerando diferentes abordagens de dimensionamento de posições. A comparação dos resultados permite compreender como o risco dinâmico e o risco fixo afetam o crescimento do capital, a volatilidade dos resultados e a robustez do sistema de trading.
Os gráficos apresentados mostram os resultados de uma única simulação para cada sistema analisado. Em cada caso, foram considerados três níveis de risco por operação: 1%, 2% e 5%, calculados tanto sobre o saldo atual quanto sobre o saldo inicial da conta. À primeira vista, as curvas de evolução do capital parecem bastante atraentes, semelhantes aos resultados de um backtest bem-sucedido, que muitas vezes criam a falsa impressão de que o sistema já está pronto para operar no mercado real.
Para avaliar a robustez e o potencial de longo prazo dos sistemas, ampliamos a análise e realizamos 500 simulações de Monte Carlo, cada uma composta por 1.000 operações. Essa abordagem permite examinar uma ampla variedade de trajetórias possíveis de evolução do capital e compreender melhor os riscos envolvidos e a variabilidade dos resultados.
As simulações foram realizadas com as seguintes configurações:
- Win-rate: 30%, RRR: 2.6
- Win-rate: 65%, RRR: 0.9
- Win-rate: 83%, RRR: 0.3
Ao avaliar esses sistemas com diferentes níveis de risco por operação (1%, 2% e 5% do saldo da conta), podemos investigar se faz sentido ultrapassar os percentuais normalmente recomendados por traders profissionais. Esses níveis servem como referência para analisar a robustez e a rentabilidade das estratégias, tanto com uma gestão de risco conservadora quanto com uma abordagem mais agressiva.
As configurações selecionadas apresentam diferentes combinações de taxa de acerto e relação entre lucro e risco (RRR), abrangendo desde estratégias com maior risco e potencial de retorno até abordagens mais conservadoras, caracterizadas por uma elevada probabilidade de acerto. Isso permite avaliar detalhadamente o desempenho dos sistemas sob diferentes perfis de risco.
Além disso, recomendo testar outros cenários, como taxas de acerto de 50%, 76% ou qualquer outra configuração de interesse. Essa análise adicional ajudará a compreender melhor os possíveis resultados e a estabilidade do sistema em diferentes condições.
Visão geral dos resultados das simulações
Sistema 1: Win-rate = 30%, RRR = 2.6
As Figuras 7 a 9 apresentam as curvas de evolução do capital para operações com níveis de risco de 1%, 2% e 5%. As tabelas reúnem os resultados agregados de 500 simulações de Monte Carlo, cada uma com 1.000 operações, considerando o respectivo nível de risco. Essa abordagem permite uma avaliação estatística mais consistente das características do sistema sob condições controladas de risco.- Nível de risco de 1%
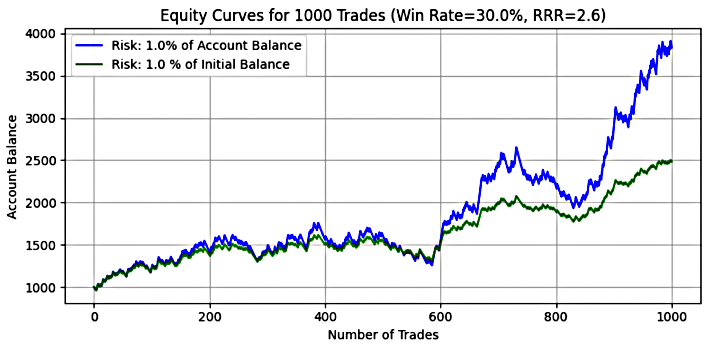
Figura 7
Tabela 2: Resultados das simulações de Monte Carlo para o sistema com win-rate = 30%, RRR = 2.6 e risco de 1%
| Métrica | Dinâmico (1% do saldo atual) | Fixo (1% do saldo inicial) |
|---|---|---|
| Saldo final médio | $2,143.81 | $1,778.62 |
| Saldo final mediano | $1,876.43 | $1,764.00 |
| Saldo final mínimo | $326.01 | $0.00 |
| Saldo final máximo | $7,831.03 | $3,204.00 |
| Drawdown médio | $649.40 | $398.98 |
| Drawdown mediano | $584.29 | $363.00 |
| Drawdown máximo | $1,980.21 | $1,278.00 |
| Drawdown máximo médio (%) | 33.72% | 28.47% |
| Drawdown máximo mediano (%) | 32.02% | 25.72% |
| Maior drawdown (%) | 74.91% | 114.11% |
Principais conclusões:
Com risco de 1% por operação, tanto a média quanto a mediana do saldo final apresentam resultados positivos, coerentes com a expectativa matemática positiva do sistema. Em ambos os modelos, os valores médios e medianos do saldo final ficam próximos do dobro do capital inicial, com uma vantagem moderada para o modelo de risco dinâmico.
Em algumas simulações, o modelo dinâmico multiplicou o capital inicial por quase 8, enquanto o modelo de risco fixo alcançou aproximadamente 3 vezes o valor inicial. Isso demonstra a capacidade do risco dinâmico de acelerar o crescimento do capital durante sequências de operações lucrativas, aproveitando o efeito da capitalização composta. Entretanto, esse maior potencial de retorno vem acompanhado de uma volatilidade mais elevada. Tanto o drawdown médio quanto o mediano são maiores no modelo de risco dinâmico do que no modelo de risco fixo. O maior drawdown registrado no modelo dinâmico chegou a aproximadamente 75%. Já no modelo de risco fixo, algumas simulações resultaram na perda total do capital, com drawdown superior a 114%, indicando que o saldo simulado chegou a ficar negativo.
Esses resultados mostram uma vantagem clara da gestão de risco dinâmica, que utiliza 1% do saldo atualizado da conta por operação, em termos de preservação do capital e capacidade de resistir a condições desfavoráveis.
- Nível de risco de 2%
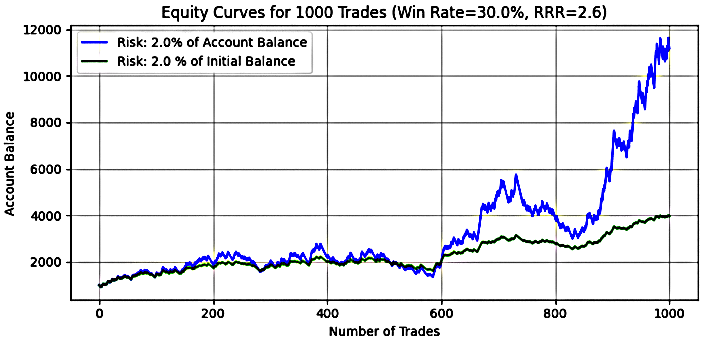
Figura 8
Tabela 3: Resultados das simulações de Monte Carlo para o sistema com win-rate = 30%, RRR = 2.6 e risco de 2%
| Métrica | Dinâmico (2% do saldo atual) | Fixo (2% do saldo inicial) |
|---|---|---|
| Saldo final médio | $4,418.38 | $2,557.23 |
| Saldo final mediano | $2,705.11 | $2,528.00 |
| Saldo final mínimo | $83.85 | $-1,000.00 |
| Saldo final máximo | $46,107.53 | $5,408.00 |
| Drawdown médio | $2,387.05 | $797.95 |
| Drawdown mediano | $1,613.94 | $726.00 |
| Drawdown máximo | $22,972.93 | $2,556.00 |
| Drawdown máximo médio (%) | 57.14% | 47.67% |
| Drawdown máximo mediano (%) | 55.95% | 41.85% |
| Maior drawdown (%) | 94.87% | 212.80% |
Principais conclusões:
Com risco de 2% por operação, o sistema mantém sua expectativa matemática positiva, mas a volatilidade aumenta consideravelmente, assim como a diferença entre os resultados dos modelos de risco dinâmico e fixo. O saldo final médio do modelo dinâmico ($4,418) é significativamente superior ao do modelo de risco fixo ($2,557). Entretanto, a diferença expressiva entre a média e a mediana no modelo dinâmico indica uma distribuição assimétrica dos resultados, com algumas simulações de ganhos elevados puxando a média para cima. Isso evidencia a maior variabilidade dos resultados e a menor previsibilidade da evolução do capital nesse modelo.
Em algumas simulações, o modelo de risco dinâmico multiplicou o saldo inicial da conta por mais de 46, enquanto o modelo de risco fixo alcançou aproximadamente 5,4 vezes o capital inicial. Isso evidencia o potencial de crescimento do modelo dinâmico em condições favoráveis.
Por outro lado, os drawdowns se tornam consideravelmente mais profundos: o drawdown máximo médio e o mediano ficam próximos de 56% a 57%. Em algumas simulações, o maior drawdown chegou a quase 95% no modelo dinâmico e a 213% no modelo de risco fixo. Neste último caso, o resultado indica não apenas a perda total do capital, mas também um saldo negativo na simulação, que poderia representar uma dívida. Sem um controle rigoroso do risco, essa volatilidade seria inaceitável para a maioria dos traders.
- Nível de risco de 5%
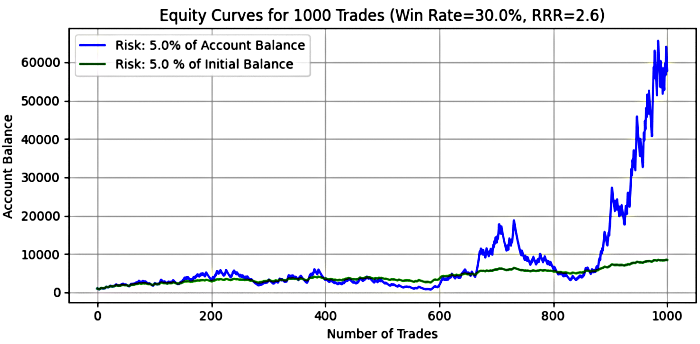
Figura 9
Tabela 4: Resultados das simulações de Monte Carlo para o sistema com win-rate = 30%, RRR = 2.6 e risco de 5%
| Métrica | Dinâmico (5% do saldo atual) | Fixo (5% do saldo inicial) |
|---|---|---|
| Saldo final médio | $25,741.66 | $4,893.08 |
| Saldo final mediano | $1,797.64 | $4,820.00 |
| Saldo final mínimo | $0.37 | $-4,000.00 |
| Saldo final máximo | $1,857,357.21 | $12,020.00 |
| Drawdown médio | $41,836.96 | $1,994.88 |
| Drawdown mediano | $5,488.64 | $1,815.00 |
| Drawdown máximo | $4,836,685.44 | $6,390.00 |
| Drawdown máximo médio (%) | 90.30% | 88.15% |
| Drawdown máximo mediano (%) | 92.07% | 72.69% |
| Maior drawdown (%) | 99.99% | 532.00% |
Principais conclusões:
Com risco de 5% por operação, os resultados se tornam extremos, revelando um forte desequilíbrio entre risco e retorno. No modelo dinâmico, o saldo final médio chega a impressionantes $25,741, enquanto no modelo de risco fixo alcança $4,893. Entretanto, a mediana de $1,797 no modelo dinâmico mostra que o resultado típico fica muito abaixo da média, que é fortemente influenciada por um pequeno número de simulações excepcionalmente lucrativas. No modelo de risco fixo, o saldo final mediano ficou próximo da média, indicando uma distribuição menos assimétrica dos resultados finais. Isso sugere maior previsibilidade dos saldos finais em comparação com o modelo dinâmico, embora não signifique necessariamente que a evolução do capital seja mais estável ou que a rentabilidade seja elevada.
Em algumas simulações, o modelo dinâmico multiplicou o capital inicial por mais de 1.857, resultado do efeito excepcional da capitalização composta em cenários favoráveis, embora pouco frequentes. No modelo de risco fixo, o saldo final máximo ficou próximo de 12 vezes o capital inicial. Entretanto, esse potencial de retorno vem acompanhado de drawdowns extremamente elevados. No modelo dinâmico, o drawdown máximo mediano ultrapassa 92%, enquanto o maior drawdown registrado chegou a 99,99%, representando uma queda praticamente total do patrimônio em relação ao pico anterior da curva de capital.
No modelo de risco fixo, o maior drawdown chegou a 532% em algumas simulações, indicando novamente a perda integral do capital e a ocorrência de saldos negativos no modelo simulado. Apesar do elevado potencial de lucro, o risco é excessivo. É justamente por isso que arriscar 5% por operação costuma ser considerado uma abordagem extremamente agressiva e difícil de justificar, mesmo quando o sistema apresenta expectativa matemática positiva.
Níveis de risco recomendados para o sistema (win-rate = 30%, RRR = 2.6)
De modo geral, para um sistema com taxa de acerto de 30% e relação entre lucro e risco (RRR) de 2.6, a faixa de risco mais adequada é de 1% a 2% do saldo atualizado da conta por operação. Essa abordagem oferece um equilíbrio razoável entre rentabilidade e robustez, mantendo os drawdowns máximos médios e medianos abaixo de 60% nas simulações realizadas.
Arriscar entre 1% e 5% do saldo inicial da conta tende a produzir resultados mais previsíveis e estáveis, o que pode ser preferível para traders que valorizam a regularidade dos resultados. Entretanto, mesmo nessa abordagem, permanece o risco de perder todo o capital durante períodos prolongados de drawdown, especialmente quando os percentuais de risco são elevados.
Em geral, deve-se evitar o risco de 5% por operação, tanto no modelo de risco fixo quanto no dinâmico, a menos que o trader opte conscientemente por uma abordagem de apostas altamente especulativa. O potencial de lucro pode ser enorme, mas a probabilidade de perder todo o capital também é extremamente elevada. Nessas circunstâncias, o trader precisa estar plenamente preparado, tanto psicológica quanto financeiramente, para aceitar qualquer resultado, inclusive a perda integral do saldo da conta.
Sistema 2: Win-rate = 65%, RRR = 0.9
As Figuras 10 a 12 apresentam as curvas de evolução do capital para operações com níveis de risco de 1%, 2% e 5%. As tabelas a seguir reúnem os resultados agregados de 500 simulações de Monte Carlo, cada uma composta por 1.000 operações, considerando os respectivos parâmetros de risco. Essa quantidade de simulações permite uma avaliação estatística mais consistente do comportamento do sistema sob condições controladas de risco.
- Nível de risco de 1%
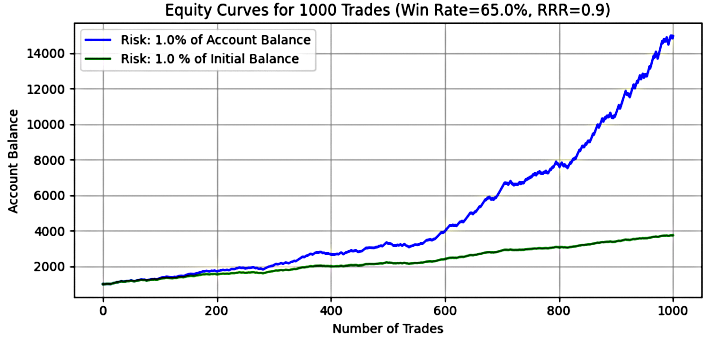
Figura 10
Tabela 5: Resultados das simulações de Monte Carlo para o sistema com win-rate = 65%, RRR = 0.9 e risco de 1%
| Métrica | Dinâmico (1% do saldo atual) | Fixo (1% do saldo inicial) |
|---|---|---|
| Saldo final médio | $10,408.50 | $3,348.14 |
| Saldo final mediano | $9,941.86 | $3,340.50 |
| Saldo final mínimo | $3,879.52 | $2,400.00 |
| Saldo final máximo | $20,668.22 | $4,072.00 |
| Drawdown médio | $571.54 | $92.96 |
| Drawdown mediano | $534.55 | $88.00 |
| Drawdown máximo | $1,567.38 | $208.00 |
| Drawdown máximo médio (%) | 8.98% | 5.65% |
| Drawdown máximo mediano (%) | 8.61% | 5.37% |
| Maior drawdown (%) | 18.99% | 16.07% |
Principais conclusões:
Com risco de 1% por operação, o modelo dinâmico apresenta crescimento exponencial, impulsionado pela capitalização composta, enquanto o modelo de risco fixo apresenta um crescimento mais linear e estável. No modelo dinâmico, o saldo final médio ultrapassou 10 vezes o capital inicial, enquanto no modelo de risco fixo ficou próximo de 3 vezes esse valor. Em ambos os modelos, as medianas dos saldos finais ficaram muito próximas das respectivas médias, sugerindo distribuições com baixa assimetria.
Nenhuma das simulações resultou na perda total do capital da conta, o que indica boa robustez do sistema nesse nível de risco. O maior drawdown registrado no modelo dinâmico foi de aproximadamente 19%, enquanto no modelo de risco fixo ficou próximo de 16%. Tanto a média quanto a mediana do drawdown máximo percentual foram menores no modelo de risco fixo, sugerindo oscilações menos acentuadas da curva de capital e menor exposição a quedas expressivas em relação aos picos anteriores.
Em algumas simulações, o modelo de risco dinâmico multiplicou o capital inicial por aproximadamente 20, enquanto o modelo de risco fixo alcançou cerca de 4 vezes esse valor. Esses resultados reforçam a vantagem potencial do dimensionamento dinâmico de posições em termos de crescimento do capital, graças ao efeito da capitalização composta.
- Nível de risco de 2%
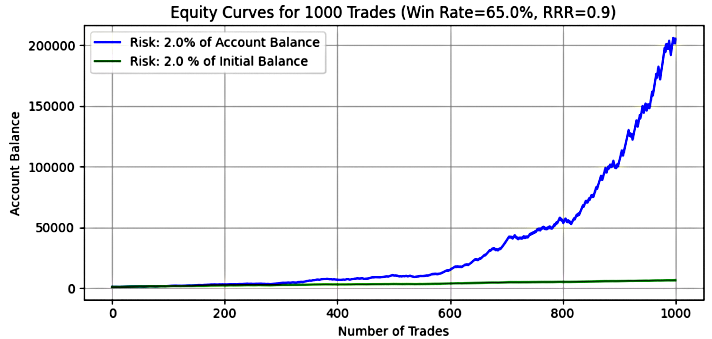
Figura 11
Tabela 6: Resultados das simulações de Monte Carlo para o sistema com win-rate = 65%, RRR = 0.9 e risco de 2%| Métrica | Dinâmico (2% do saldo atual) | Fixo (2% do saldo inicial) |
|---|---|---|
| Saldo final médio | $107,088.02 | $5,696.28 |
| Saldo final mediano | $90,573.24 | $5,681.00 |
| Saldo final mínimo | $13,775.17 | $3,800.00 |
| Saldo final máximo | $391,748.08 | $7,144.00 |
| Drawdown médio | $9,787.36 | $185.92 |
| Drawdown mediano | $8,491.57 | $176.00 |
| Drawdown máximo | $39,558.61 | $416.00 |
| Drawdown máximo médio (%) | 17.33% | 9.48% |
| Drawdown máximo mediano (%) | 16.71% | 8.79% |
| Maior drawdown (%) | 34.71% | 31.14% |
Principais conclusões:
Com risco de 2% por operação, o modelo dinâmico apresenta um salto expressivo no potencial de crescimento: o saldo final médio ultrapassa $107,000, equivalente a aproximadamente 107 vezes o capital inicial. A mediana, próxima de $90,573, mostra que pelo menos metade das simulações terminou com saldo final igual ou superior a esse patamar, confirmando o elevado potencial de crescimento do modelo. Já no modelo de risco fixo, o saldo final médio chega a $5,696, quase 6 vezes o capital inicial. A mediana praticamente coincide com a média, sugerindo uma distribuição aproximadamente simétrica dos saldos finais, embora isso não garanta maior estabilidade da curva de capital.
O maior saldo final registrado no modelo dinâmico ultrapassou $391,000, enquanto no modelo de risco fixo chegou a apenas $7,144. Essa diferença evidencia o enorme potencial de crescimento do risco dinâmico durante sequências prolongadas de operações lucrativas, graças ao efeito da capitalização composta.
Por outro lado, o maior drawdown registrado no modelo dinâmico chegou a 34.71%, enquanto no modelo de risco fixo permaneceu em 31.14%. Os valores médios e medianos do drawdown máximo percentual seguem a mesma tendência: o risco dinâmico oferece maior potencial de retorno, mas também está associado a quedas mais profundas em relação aos picos anteriores da curva de capital. Já o modelo de risco fixo apresenta drawdowns percentuais geralmente menores, embora seu potencial de crescimento também seja mais limitado.
- Nível de risco de 5%
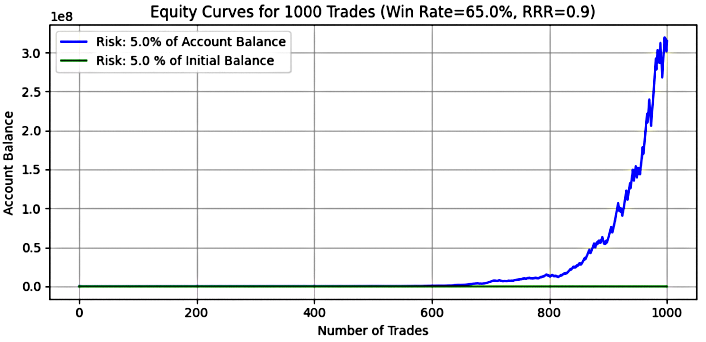
Figura 12
Tabela 7: Resultados das simulações de Monte Carlo para o sistema com win-rate = 65%, RRR = 0.9 e risco de 5%| Métrica | Dinâmico (5% do saldo atual) | Fixo (5% do saldo inicial) |
|---|---|---|
| Saldo final médio | $106,016,246.65 | $12,740.69 |
| Saldo final mediano | $40,611,334.02 | $12,702.50 |
| Saldo final mínimo | $362,423.53 | $8,000.00 |
| Saldo final máximo | $1,591,375,537.03 | $16,360.00 |
| Drawdown médio | $18,402,293.20 | $464.79 |
| Drawdown mediano | $7,730,838.44 | $440.00 |
| Drawdown máximo | $268,258,572.26 | $1,040.00 |
| Drawdown máximo médio (%) | 38.94% | 18.20% |
| Drawdown máximo mediano (%) | 38.28% | 16.16% |
| Maior drawdown (%) | 66.90% | 71.24% |
Principais conclusões:
Com risco de 5% por operação, o modelo dinâmico passa a apresentar um perfil extremamente agressivo, impulsionado pelo efeito da capitalização composta. O saldo final médio ultrapassa $106 milhões, enquanto a mediana supera $40 milhões. Em uma das simulações, o saldo final atingiu $1,59 bilhão, demonstrando os resultados extraordinários que a capitalização composta pode produzir quando um sistema lucrativo é combinado com o reinvestimento agressivo dos ganhos.
Entretanto, esse crescimento explosivo vem acompanhado de uma volatilidade extrema. O drawdown médio em termos monetários ultrapassa $18 milhões, enquanto o maior drawdown registrado chega a $268 milhões. Em termos percentuais, o drawdown máximo mediano fica próximo de 38%, e o maior drawdown observado alcança quase 67%. Para a maioria dos traders, quedas dessa magnitude seriam psicologicamente e financeiramente inaceitáveis sem uma disciplina rigorosa e uma reserva de capital substancial.
O modelo de risco fixo, por sua vez, apresenta resultados bem mais moderados. Os saldos finais médio e mediano ficam próximos de $12,700, enquanto o maior saldo final registrado alcança $16,360, cerca de 16 vezes o capital inicial. Embora esses resultados sejam muito mais modestos do que os do modelo dinâmico, essa abordagem apresenta uma evolução mais regular do capital. O maior drawdown observado foi de aproximadamente 71%, enquanto a volatilidade geral permanece em um nível mais compatível com o trading de longo prazo.
Níveis de risco recomendados para o sistema 2 (win-rate = 65%, RRR = 0.9)
Com base nos resultados das simulações, o melhor equilíbrio entre crescimento e preservação do capital parece ocorrer com risco de 1% a 2% do saldo atualizado da conta por operação. O modelo dinâmico permite aproveitar melhor o potencial da capitalização composta, enquanto o risco fixo proporciona uma evolução mais linear do capital, sem ampliar o montante arriscado à medida que o saldo aumenta.
Com risco de 5% por operação, o modelo dinâmico pode produzir resultados extraordinários, mas também apresenta drawdowns tão profundos que seria inaceitável para a maioria dos traders, a menos que estejam dispostos a assumir conscientemente uma volatilidade extrema e oscilações expressivas no saldo da conta. O modelo de risco fixo de 5% também apresenta resultados interessantes, embora seu potencial de crescimento seja mais limitado.
Na prática, o risco dinâmico de 1% a 2% parece ser a alternativa mais adequada para esse sistema, especialmente para traders que desejam preservar o capital e aumentá-lo gradualmente, sem se expor a uma pressão emocional e financeira excessiva.
Para alguns traders, arriscar 5% do saldo inicial da conta também pode ser uma alternativa interessante. Nas simulações, esse modelo apresentou drawdowns máximos médios e medianos relativamente menores, além de um saldo final médio equivalente a aproximadamente 12 vezes o capital inicial. Trata-se de um resultado expressivo e estatisticamente mais previsível. Embora um drawdown de 71% continue sendo possível, esse valor extremo foi pouco frequente nas simulações. Assim, essa abordagem pode ser aceitável para traders dispostos a assumir um nível de risco maior em busca de um potencial de crescimento mais estável.
Sistema 3: Win-rate = 83%, RRR = 0.3
Este sistema apresenta uma elevada taxa de acerto, combinada com uma relação entre lucro e risco (RRR) baixa. Essa característica é comum em estratégias de scalping ou em sistemas que buscam obter pequenos lucros com frequência.
As Figuras 13 a 15 apresentam as curvas de evolução do capital para operações com níveis de risco de 1%, 2% e 5%. As tabelas a seguir reúnem os resultados agregados de 500 simulações de Monte Carlo, cada uma composta por 1.000 operações, considerando os respectivos parâmetros de risco. Essa quantidade de simulações permite uma avaliação estatística mais consistente e ajuda a compreender melhor o comportamento do sistema sob condições controladas de risco.
- Nível de risco de 1%
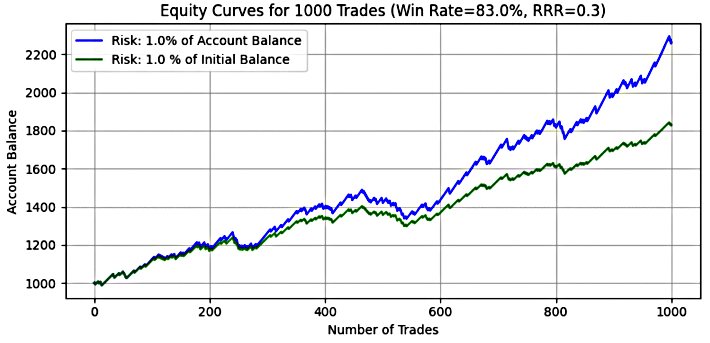
Figura 13
Tabela 8: Resultados das simulações de Monte Carlo para o sistema com win-rate = 83%, RRR = 0.3 e risco de 1%| Métrica | Dinâmico (1% do saldo atual) | Fixo (1% do saldo inicial) |
|---|---|---|
| Saldo final médio | $2,202.86 | $1,790.73 |
| Saldo final mediano | $2,176.49 | $1,790.00 |
| Saldo final mínimo | $1,452.51 | $1,387.00 |
| Saldo final máximo | $3,391.51 | $2,232.00 |
| Drawdown médio | $118.36 | $72.50 |
| Drawdown mediano | $112.90 | $68.00 |
| Drawdown máximo | $256.29 | $143.00 |
| Drawdown máximo médio (%) | 7.07% | 5.50% |
| Drawdown máximo mediano (%) | 6.71% | 5.10% |
| Maior drawdown (%) | 13.55% | 11.60% |
Principais conclusões:
Com risco de 1% por operação, o sistema apresenta um crescimento moderado, mas consistente, em ambos os modelos. No modelo de risco dinâmico, o saldo final médio foi de $2,202.86, aproximadamente 2,2 vezes o capital inicial, enquanto no modelo de risco fixo chegou a $1,790.73, cerca de 1,8 vez o valor inicial. As medianas ficaram muito próximas das respectivas médias, sugerindo distribuições de saldos finais aproximadamente simétricas, embora essa proximidade, isoladamente, não permita determinar o grau de assimetria, a dispersão dos resultados nem a volatilidade das trajetórias de capital.
Vale destacar que nenhuma das simulações resultou na perda total do capital da conta, indicando boa robustez do sistema nas condições analisadas. O maior drawdown registrado no modelo dinâmico foi de apenas 13.55%, enquanto no modelo de risco fixo ficou ainda mais baixo, em 11.60%. Os valores médios e medianos do drawdown máximo também foram menores no modelo de risco fixo, indicando quedas percentuais menos profundas em relação aos picos anteriores da curva de capital.
Em algumas simulações, o modelo dinâmico multiplicou o capital inicial por aproximadamente 3,4, enquanto o modelo de risco fixo alcançou cerca de 2,2 vezes esse valor. Esses resultados mostram o potencial de crescimento moderado dessa estratégia com elevada taxa de acerto, sem os drawdowns extremos observados em outros sistemas analisados.
- Nível de risco de 2%
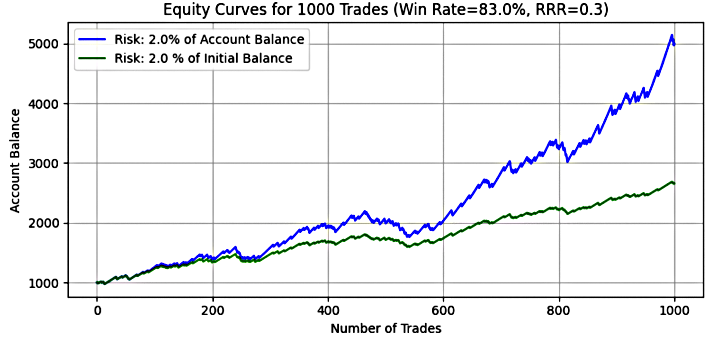
Figura 14
Tabela 9: Resultados das simulações de Monte Carlo para o sistema com win-rate = 83%, RRR = 0.3 e risco de 2%| Métrica | Dinâmico (2% do saldo atual) | Fixo (2% do saldo inicial) |
|---|---|---|
| Saldo final médio | $4,842.45 | $2,581.46 |
| Saldo final mediano | $4,621.22 | $2,580.00 |
| Saldo final mínimo | $2,052.24 | $1,774.00 |
| Saldo final máximo | $11,256.45 | $3,464.00 |
| Drawdown médio | $443.14 | $144.99 |
| Drawdown mediano | $407.10 | $136.00 |
| Drawdown máximo | $1,214.00 | $286.00 |
| Drawdown máximo médio (%) | 13.77% | 9.42% |
| Drawdown máximo mediano (%) | 13.13% | 8.63% |
| Maior drawdown (%) | 25.67% | 21.47% |
Principais conclusões:
Com risco de 2% por operação, as diferenças entre os modelos de risco dinâmico e fixo se tornam mais evidentes. No modelo dinâmico, o saldo final médio chegou a $4,842.45, quase 5 vezes o capital inicial, enquanto no modelo de risco fixo ficou em $2,581.46, aproximadamente 2,6 vezes o valor inicial. As medianas continuaram muito próximas das respectivas médias, o que é compatível com distribuições de resultados finais aproximadamente simétricas, embora não seja suficiente para determinar o grau de assimetria dos resultados nem comprovar a previsibilidade ou a estabilidade das trajetórias de capital.
O maior saldo final registrado no modelo dinâmico atingiu $11,256.45, demonstrando como sequências favoráveis de operações podem acelerar significativamente o crescimento do capital por meio da capitalização composta. Já no modelo de risco fixo, o saldo final máximo foi de $3,464. Entretanto, esse aumento do potencial de retorno também veio acompanhado de drawdowns mais profundos. O maior drawdown observado no modelo dinâmico chegou a 25.67%, enquanto no modelo de risco fixo ficou em 21.47%, indicando uma queda percentual máxima menor em relação ao pico anterior da curva de capital.
Esse cenário apresenta um perfil moderado de risco e retorno. O modelo dinâmico amplia o potencial de crescimento por meio da capitalização composta, mas também apresenta drawdowns percentuais mais elevados. O modelo de risco fixo, por sua vez, registrou quedas menos profundas nas simulações, embora seu potencial de crescimento seja mais limitado. Isso não significa necessariamente menor volatilidade em toda a trajetória, mas evidencia uma diferença importante na exposição a drawdowns entre as duas abordagens.
- Nível de risco de 5%
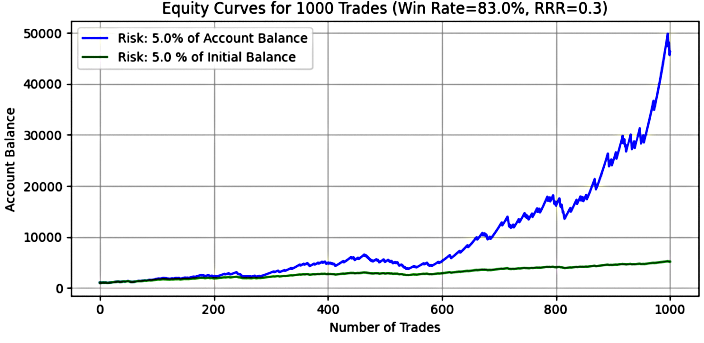
Figura 15
Tabela 10: Resultados das simulações de Monte Carlo para o sistema com win-rate = 83%, RRR = 0.3 e risco de 5%| Métrica | Dinâmico (5% do saldo atual) | Fixo (5% do saldo inicial) |
|---|---|---|
| Saldo final médio | $50,642.20 | $4,953.64 |
| Saldo final mediano | $38,003.88 | $4,950.00 |
| Saldo final mínimo | $4,884.41 | $2,935.00 |
| Saldo final máximo | $360,637.45 | $7,160.00 |
| Drawdown médio | $9,127.86 | $362.48 |
| Drawdown mediano | $7,201.27 | $340.00 |
| Drawdown máximo | $62,063.85 | $715.00 |
| Drawdown máximo médio (%) | 31.82% | 18.15% |
| Drawdown máximo mediano (%) | 30.97% | 16.25% |
| Maior drawdown (%) | 54.29% | 49.28% |
Principais conclusões:
Com risco de 5% por operação, o potencial de crescimento do modelo dinâmico aumenta expressivamente. O saldo final médio ultrapassa $50,000, equivalente a mais de 50 vezes o capital inicial, enquanto a mediana chega a $38,003.88. Os resultados mostram que o sistema foi lucrativo em todas as simulações realizadas, embora os saldos finais tenham variado consideravelmente. O maior saldo final registrado atingiu impressionantes $360,637.45, demonstrando como um sistema com ganhos pequenos, mas frequentes, pode acumular um capital substancial quando combinado com a capitalização composta.
Entretanto, esse potencial de retorno vem acompanhado de drawdowns elevados. O drawdown médio em termos monetários ultrapassou $9,000, enquanto o maior drawdown registrado chegou a $62,000. A média dos drawdowns máximos percentuais ficou próxima de 32%, e o maior drawdown observado atingiu 54.29%. Para traders com capital suficiente, essas quedas podem ser toleráveis, mas continuam representando um desafio psicológico significativo.
No modelo de risco fixo, os resultados foram bem mais moderados. O saldo final médio ficou em $4,953.64, aproximadamente 5 vezes o capital inicial, enquanto o maior saldo final registrado alcançou $7,160. Os drawdowns foram significativamente menores do que os observados no modelo dinâmico: a mediana dos drawdowns máximos percentuais ficou próxima de 16%, enquanto o maior drawdown registrado atingiu 49.28%.
Níveis de risco recomendados para o sistema 3 (win-rate = 83%, RRR = 0.3)
Para um sistema com taxa de acerto tão elevada e relação entre lucro e risco (RRR) tão baixa, os resultados das simulações indicam boa robustez estatística e viabilidade nas condições analisadas, especialmente quando se adota uma gestão de risco conservadora.
- Para a maioria dos traders, a alternativa mais adequada parece ser arriscar entre 1% e 2% do saldo atualizado da conta por operação, buscando conciliar crescimento do capital e controle dos drawdowns.
- O modelo de risco dinâmico amplia o potencial de retorno por meio da capitalização composta, mas também apresenta drawdowns percentuais mais elevados.
- O modelo de risco fixo, por sua vez, mantém constante o montante nominal arriscado por operação e apresentou drawdowns percentuais menores nas simulações. Por isso, pode ser mais adequado para traders que priorizam a preservação do capital e desejam limitar a profundidade das perdas, embora isso não garanta uma trajetória de capital mais estável.
Com risco de 5% por operação, o modelo dinâmico oferece um potencial de retorno extraordinário, mas exige disciplina emocional para suportar drawdowns que, nas simulações, ficaram na faixa de 30% a 50%. Já o modelo de risco fixo de 5% apresentou um saldo final médio próximo de 5 vezes o capital inicial, com o maior drawdown observado abaixo de 50%. Essa combinação pode ser interessante para traders que buscam crescimento do capital sem oscilações extremas.
Para alguns traders, portanto, arriscar 5% do saldo inicial da conta pode ser uma alternativa preferível. Nas simulações, essa abordagem apresentou médias e medianas dos drawdowns máximos percentuais relativamente baixas, além de saldos finais médio e mediano muito próximos de 5 vezes o capital inicial. Essa proximidade é compatível com uma distribuição aproximadamente simétrica dos resultados finais, embora não permita determinar, isoladamente, o grau de assimetria da distribuição nem garanta previsibilidade ou estabilidade da trajetória de capital. Apesar de o maior drawdown registrado ter alcançado 49.28%, esse extremo foi pouco frequente nas simulações. Assim, a abordagem pode ser aceitável para traders com apetite moderado ao risco, desde que estejam preparados para enfrentar quedas expressivas em relação aos picos anteriores do capital.
Para outros traders, o risco dinâmico de 5% do saldo atualizado da conta pode ser mais atraente devido ao seu extraordinário potencial de retorno. Nas simulações, o saldo final médio ultrapassou 50 vezes o capital inicial, enquanto a mediana ficou próxima de 38 vezes esse valor. Apesar do percentual de risco elevado, o sistema apresentou drawdowns relativamente moderados para essa abordagem: a média e a mediana dos drawdowns máximos ficaram próximas de 32%, enquanto o maior drawdown observado foi de 54.29%. São quedas expressivas, mas que ainda podem ser toleráveis para traders experientes, preparados psicológica e financeiramente para lidar com uma capitalização composta agressiva e uma grande variabilidade dos resultados.
Para esse sistema, ultrapassar o limite tradicional de 2% por operação pode ser uma escolha justificável, dependendo dos objetivos do trader. Entretanto, essa abordagem exige um sistema de trading comprovadamente robusto, capaz de suportar períodos de drawdown sem comprometer a continuidade das operações e a possibilidade de alcançar os resultados pretendidos.
Como usar o código
Para avaliar cenários alternativos, basta modificar os parâmetros na seção correspondente. Dessa forma, você pode testar diferentes condições sem alterar a estrutura geral do modelo de análise.
# Parameters
win_rate = 0.83
rrr = 0.3
num_trades = 1000
initial_balance = 1000
risk_percent = 0.05  # %

np.random.seed(42)

#The use of a predefined seed (e.g., 42) enables result reproducibility.
#Users may change this value/deactivate the seeding logic by commenting out the relevant code block.
Conclusão
Neste artigo, utilizamos simulações de Monte Carlo para avaliar quantitativamente o impacto das sequências de operações perdedoras e compreender como os efeitos dessas sequências variam conforme a taxa de acerto (win-rate) do sistema e a abordagem adotada para dimensionar as posições. Os resultados mostram que sistemas com taxas de acerto mais baixas tendem a apresentar sequências mais longas de perdas consecutivas, enquanto sistemas com taxas de acerto elevadas geralmente enfrentam sequências mais curtas e menos frequentes.
Apesar das dificuldades psicológicas associadas aos sistemas com baixa taxa de acerto, estratégias com expectativa matemática positiva, sustentada por uma relação entre lucro e risco (RRR) suficientemente elevada, podem proporcionar retornos significativamente maiores para os mesmos níveis de risco. Isso reforça que a rentabilidade não depende apenas da taxa de acerto: a expectativa matemática e uma gestão de risco adequada são igualmente importantes.
Nossa análise também mostrou que a profundidade dos drawdowns depende tanto do comprimento das sequências de perdas consecutivas quanto do percentual arriscado por operação. Portanto, quanto maior o risco assumido, maior o drawdown potencial, mas também maior o potencial de retorno, especialmente quando o sistema apresenta uma vantagem estatística.
Embora a regra tradicional de arriscar entre 1% e 2% por operação continue sendo uma referência sólida, os resultados do estudo indicam que traders com sistemas comprovadamente robustos podem, em determinadas circunstâncias, justificar percentuais superiores. Por exemplo, o sistema com taxa de acerto de 83% e RRR = 0.3 apresentou drawdowns relativamente controlados mesmo com risco de 5% por operação, especialmente no modelo de risco fixo, embora o maior drawdown observado tenha chegado a 49,28%. Além disso, se esse sistema apresentasse uma relação entre lucro e risco um pouco mais favorável, como RRR = 0.5, arriscar mais de 2% por operação poderia ser ainda mais justificável. No entanto, essas hipóteses precisam ser rigorosamente avaliadas por meio de simulações antes de serem adotadas na prática.
De modo geral, nossas simulações mostraram consistentemente que o modelo de risco dinâmico, calculado sobre o saldo atualizado da conta, superou o modelo de risco fixo em termos de rentabilidade no longo prazo. Por outro lado, em alguns cenários, o modelo de risco fixo apresentou resultados mais estáveis e previsíveis, como no sistema com taxa de acerto de 65%, RRR = 0.9 e risco de 5%.
Isso nos leva a uma questão mais ampla: será possível estabelecer objetivos concretos de trading e alcançá-los de maneira consistente por meio de um sistema de trading com regras claramente definidas?
Acreditamos que essa seja a essência do trading bem-sucedido: transformar uma estratégia em resultados alinhados a objetivos específicos. No próximo artigo, vamos aprofundar essa ideia e mostrar como os traders podem estabelecer metas realistas de lucro e trabalhar para alcançá-las com base em estratégias respaldadas pelos resultados das simulações.
Traduzido do Inglês pela MetaQuotes Ltd.
Artigo original: https://www.mql5.com/en/articles/18991
Aviso: Todos os direitos sobre esses materiais pertencem à MetaQuotes Ltd. É proibida a reimpressão total ou parcial.
Esse artigo foi escrito por um usuário do site e reflete seu ponto de vista pessoal. A MetaQuotes Ltd. não se responsabiliza pela precisão das informações apresentadas nem pelas possíveis consequências decorrentes do uso das soluções, estratégias ou recomendações descritas.



