

Desenvolvimento de um sistema de trading lucrativo (Parte 1): Abordagem quantitativa
 29
 0

Introdução
Um sistema de trading consistentemente lucrativo depende da combinação de três componentes fundamentais:
- Win Rate (percentual de operações lucrativas)
- Relação risco-retorno (Risk-Reward Ratio, RRR)
- Montante de risco assumido (ajustado pelo tamanho da posição)
Essas três variáveis influenciam diretamente indicadores-chave de desempenho, como o fator de lucro (Profit Factor), o fator de recuperação (Recovery Factor) e o drawdown. No entanto, muitos traders cometem o erro de se concentrar apenas nas operações lucrativas, ignorando a importância da relação risco-retorno e do dimensionamento das posições na avaliação do desempenho de seus sistemas de trading, inclusive os automatizados.
Para alcançar resultados consistentes e permanecer ativos nos mercados no longo prazo, os traders precisam compreender a dinâmica de suas estratégias, especialmente o Win Rate, a relação risco-retorno e o tamanho ideal das posições em função desses dois indicadores.
Este artigo tem como objetivo ajudar os traders a avaliar suas estratégias no longo prazo, incorporando às simulações de Monte Carlo os resultados estatísticos obtidos nos testes históricos. Essa abordagem permite gerar uma ampla variedade de cenários possíveis e aumenta a confiança na avaliação, ajudando o trader a decidir se deve continuar utilizando o sistema, aprimorá-lo ou abandoná-lo.
Expectativa matemática: a matemática da lucratividade
A lucratividade pode ser quantificada pela expectativa matemática, calculada em função do Win Rate e da relação risco-retorno. Uma expectativa matemática positiva caracteriza um sistema potencialmente lucrativo. Já uma expectativa negativa indica que o sistema tende a gerar prejuízos no longo prazo, mesmo quando o Win Rate, considerado isoladamente, parece satisfatório. Entretanto, mesmo com uma expectativa positiva, o dimensionamento inadequado das posições pode ampliar o drawdown.
Neste artigo, abordaremos os seguintes temas:
- Fundamentos matemáticos dos sistemas de trading lucrativos
- Limites mínimos necessários para alcançar a lucratividade
- Avaliação do desempenho de estratégias por meio de simulações de Monte Carlo em Python
O objetivo é oferecer aos traders uma estrutura de análise que permita avaliar a viabilidade estatística de um sistema. Por exemplo, se o Win Rate de uma estratégia não superar o patamar mínimo exigido para determinado RRR, não será possível esperar lucratividade no longo prazo, mesmo que os resultados dos testes históricos pareçam promissores.
As simulações de Monte Carlo permitem gerar milhares de resultados sintéticos com base em diferentes combinações de Win Rate, RRR e tamanho da posição. Isso possibilita otimizar a estratégia de maneira mais eficaz, antes mesmo de iniciar os testes em condições reais de mercado ou com dados históricos.
Os traders que já dispõem de resultados de testes históricos podem utilizar simulações com os valores observados de Win Rate, RRR e tamanho das posições para projetar os possíveis resultados de uma sequência de operações. Essas estatísticas oferecem maior clareza e confiança para avaliar se vale a pena continuar utilizando o sistema.
Definições e conceitos matemáticos
1. Win Rate
O Win Rate, ou percentual de operações lucrativas, corresponde à proporção de operações lucrativas em relação ao total de operações realizadas em determinado período. Pode ser expresso em percentual ou como a probabilidade de uma operação ser lucrativa. Neste artigo, o Win Rate será representado por P.
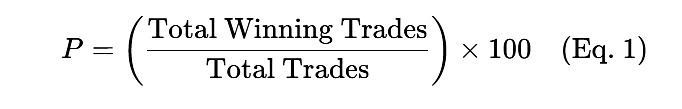
Exemplo: se 40 de 100 operações forem lucrativas, o Win Rate será de 40%.
2. Relação risco-retorno (Risk-Reward Ratio, RRR)
A relação entre o lucro potencial (take-profit) e o risco assumido (stop-loss):
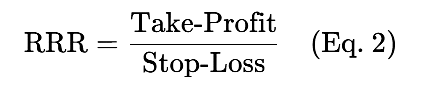
Exemplo: se o take-profit for de 100 pips e o stop-loss de 50 pips, então RRR = 2.
3. Tamanho da posição
O tamanho da posição é um dos fatores que determinam o montante de capital arriscado em cada operação. Ele pode ser calculado da seguinte forma:
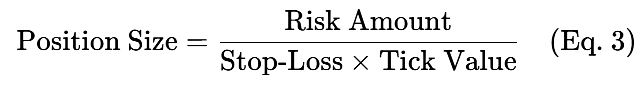
Exemplo: considerando um risco de US$ 200, um stop-loss de 50 pips e um valor de US$ 10 por pip,
tamanho da posição = 0,4 lote
4. Expectativa matemática
A expectativa matemática, representada por Ev, corresponde ao retorno esperado por operação e é calculada da seguinte forma:

Ev > 0: sistema potencialmente lucrativo
Ev < 0: sistema com expectativa de prejuízo
Win Rate ou RRR mínimo para desenvolver um sistema lucrativo
A lucratividade de um sistema depende matematicamente da combinação entre o Win Rate e o RRR. Para qualquer Win Rate, existe um valor mínimo de RRR que precisa ser superado para alcançar a lucratividade. Da mesma forma, quando o RRR é conhecido, o percentual de operações lucrativas precisa superar determinado limite mínimo para que o sistema seja rentável. Um Win Rate elevado, por si só, não comprova a eficácia de um sistema automatizado se não estiver associado a uma relação risco-retorno (RRR) claramente definida.
Um sistema com níveis de stop-loss e take-profit predefinidos apresenta um RRR fixo. Se o Win Rate ficar abaixo do mínimo exigido para esse RRR, o sistema não conseguirá manter a lucratividade no longo prazo, mesmo que apresente lucros de curto prazo capazes de levar os traders a conclusões equivocadas. Essa situação frequentemente resulta na perda de todo o capital da conta.
Dedução da condição de lucratividade
Para compreender melhor essa relação, vamos analisar os fundamentos matemáticos.
Partindo da fórmula da expectativa matemática:
Ev = (Win Rate × Reward) - (1 - Win Rate) × Risk
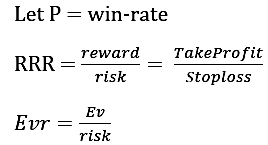
Para que o sistema seja lucrativo, é necessário que Ev > 0.

A partir da equação 5:
Se o RRR for conhecido, o Win Rate (P) mínimo necessário para que o sistema seja lucrativo será dado por:
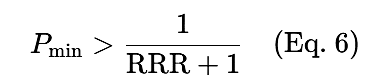
Se o Win Rate (P) for conhecido, o RRR mínimo necessário para que o sistema seja lucrativo será dado por:
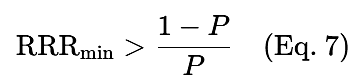
Tabela 1. Win Rate mínimo necessário para cada valor de RRR
| RRR | P mínimo |
|---|---|
| 1,0 | >50,00% |
| 1,5 | >40,00% |
| 2,0 | >33,33% |
| 2,5 | >28,57% |
| 3,0 | >25,00% |
A Tabela 1 mostra que, se um sistema tiver RRR = 1, precisará de um Win Rate superior a 50% para ser lucrativo no longo prazo. Da mesma forma, com RRR = 3,0, será necessário um Win Rate superior a 25,00%. Portanto, à medida que o RRR aumenta, o percentual mínimo de operações lucrativas diminui. Se o RRR de um sistema de trading superar o mínimo exigido para seu Win Rate, o sistema será lucrativo no longo prazo.
Tabela 2. RRR mínimo necessário para determinado Win Rate
| Win Rate RRR mínimo | |
|---|---|
| 30% | >2,333 |
| 40% | >1,50 |
| 50% | >1,00 |
| 60% | >0,667 |
| 70% | >0,429 |
Na maioria dos casos, o Win Rate de um sistema permanece desconhecido até que a estratégia seja submetida a um backtest com dados históricos e um RRR definido. A Tabela 2 mostra o RRR mínimo necessário para que determinado Win Rate resulte em lucratividade. Com um Win Rate de 30%, o RRR precisa ser superior a 2,333 para que o sistema seja lucrativo no longo prazo. Da mesma forma, com um Win Rate de 70%, o RRR deve superar 0,429. À medida que o Win Rate aumenta, o RRR mínimo necessário diminui.
Por isso, os traders não devem buscar cegamente um Win Rate elevado sem considerar o RRR, nem priorizar o RRR sem levar em conta o Win Rate.
Como o Win Rate representa a proporção entre o número de operações lucrativas e o total de operações realizadas, é importante deixar o sistema operar por tempo suficiente para reunir uma amostra representativa antes de tirar conclusões sobre seu Win Rate efetivo. Por exemplo, um sistema automatizado que realize apenas 30 operações em seis meses, das quais 20 sejam lucrativas, apresentará um Win Rate de aproximadamente 66,67%. Entretanto, se esse mesmo sistema continuar operando sem nenhuma alteração durante 18 meses, realizando 200 operações, das quais 90 sejam lucrativas, seu Win Rate cairá para 45%. Quanto maior o número de operações realizadas pelo sistema, mais confiável e representativa se torna a estimativa do Win Rate.
Tamanho da posição e gestão de riscos
O montante de risco utilizado para determinar o tamanho da posição costuma ser expresso como percentual do saldo da conta. Esse parâmetro é fundamental, pois influencia a capacidade de um sistema de trading lucrativo de suportar períodos de drawdown máximo, evitar a perda total do capital e, no longo prazo, alcançar os objetivos de lucro estabelecidos.
Muitas vezes, os traders arriscam uma parcela excessiva do saldo da conta na tentativa de obter lucros rápidos. Isso pode levar à perda de todo o capital, mesmo quando o sistema utilizado é lucrativo. Quando isso acontece, o trader pode culpar o desenvolvedor e até classificar o sistema como uma fraude. No entanto, por melhor ou mais lucrativo que seja um sistema, ele inevitavelmente registrará operações com prejuízo se seu Win Rate não for de 100%. Se você assumir um risco maior do que sua conta consegue suportar, poderá enfrentar chamadas de margem (margin calls) e até perder todo o capital depositado, caso não disponha de recursos adicionais para manter as posições.
Nesta seção, veremos como dimensionar corretamente as posições e manter o risco dentro de limites seguros, permitindo que você atravesse sequências de perdas sem comprometer a continuidade das operações e continue avançando em direção aos seus objetivos de lucro. Esse é o princípio fundamental de uma gestão de riscos e de capital eficiente. Vamos examinar os fundamentos matemáticos:
Definições:
- f: fração fixa do saldo atual da conta colocada em risco por operação.
- RRR = 1,50: valor de equilíbrio da relação risco-retorno para P = 0,40
- P = 0,40: Win Rate (40%)
Resultado de uma operação lucrativa:
Se a operação for lucrativa, o lucro será igual ao RRR multiplicado pelo montante arriscado.
New Balance = Current Balance + 1.50 × f × Current Balance
Simplificando:

Resultado de uma operação com prejuízo:
Se a operação resultar em prejuízo, a perda será igual ao montante arriscado:

Fator multiplicativo esperado por operação:
Combinando as equações 8 e 9, obtemos o fator de crescimento esperado E[factor]:

Substituindo P = 0,4 e simplificando, obtemos:

Interpretação dos resultados: com RRR = 1,50, o fator de crescimento esperado é exatamente igual a 1, o que significa que não há crescimento do capital no longo prazo (ponto de equilíbrio).
Condição de crescimento
RRR > RRR_min, para RRR = 1,70

Para que haja crescimento positivo (Ef > 1), f deve satisfazer a seguinte condição:

Cálculo da fração ideal de risco (f)
Para atingir nosso objetivo, vamos considerar Ef = 1,002:

Isso significa que, para alcançar o objetivo estabelecido, precisamos arriscar pelo menos 2,5% do saldo da conta por operação. Um risco inferior a 2,5% permitirá que o capital cresça de maneira mais estável ao longo do tempo. Isso evidencia um princípio importante, frequentemente negligenciado: para cada combinação de Win Rate, relação risco-retorno (RRR) e objetivo de lucro, existe uma fração de risco por operação adequada à meta estabelecida.
- Saldo-alvo (P_target)
- Número de operações necessárias para atingir o objetivo (x)
- Saldo inicial da conta (Ini_bal)
O fator Ef é obtido a partir da equação de crescimento composto:
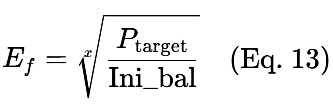
Por exemplo, considerando os seguintes valores:
- Saldo-alvo (P_target) = US$ 10.000
- Número de operações (x) = 300
- Saldo inicial da conta (Ini_bal) = US$ 1.000
Substituindo os valores, obtemos:
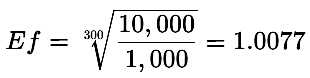
O fator de crescimento esperado está relacionado ao seu perfil de trading, seja ele conservador ou agressivo, pois determina o percentual de risco necessário por operação para alcançar o objetivo estabelecido.
Exemplo:
Vamos considerar um sistema de trading com as seguintes características:
Win Rate = 40%
Relação risco-retorno (RRR) = 1,7
O objetivo do trader ou do sistema automatizado é transformar US$ 1.000 em US$ 10.000 ao longo de 300 operações. O percentual de risco necessário por operação (f), com base na equação 12, é calculado da seguinte forma:
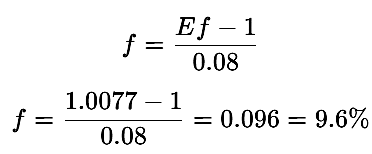
Nesse caso, o trader ou sistema automatizado precisará arriscar pelo menos 9,6% do saldo da conta por operação para atingir o objetivo, o que representa uma abordagem extremamente agressiva.
Agora, se aumentarmos o número de operações disponíveis para alcançar o objetivo para x = 700:
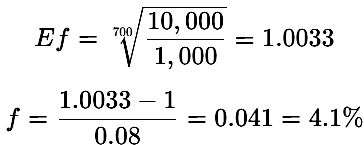
Com 700 operações, o sistema pode adotar uma abordagem menos agressiva, arriscando apenas 4,1% do saldo da conta por operação para alcançar o mesmo objetivo.
É importante observar que, quanto maiores o Win Rate e o RRR, mais viável se torna alcançar a meta estabelecida.
Exemplo: se RRR = 2,0 (com P = 40%), então Ef = 1 + 0,2*f, o que reduz o percentual de risco necessário para 3,85% quando Ef = 1,0077.
A partir desse modelo matemático, podemos concluir que mesmo os sistemas lucrativos precisam otimizar tanto a expectativa matemática quanto o tamanho das posições. Na próxima seção, aprofundaremos essa análise por meio de simulações de Monte Carlo, para avaliar o potencial de desempenho do sistema no longo prazo.
Simulações de Monte Carlo
A avaliação da robustez de um sistema de trading no longo prazo depende da combinação adequada entre RRR, Win Rate e tamanho das posições. O método de Monte Carlo permite simular uma ampla variedade de resultados possíveis a partir de milhares de sequências aleatórias de operações. Os parâmetros considerados na otimização são:
- Win Rate
- RRR
- Tamanho da posição
Essa abordagem permite analisar:
- Sequências de perdas
- Drawdowns máximos
- Trajetórias simuladas de retorno
- Probabilidade de sobrevivência da conta
O principal objetivo, porém, é avaliar o retorno esperado e a probabilidade de sobrevivência da conta em diferentes cenários.
A simulação de Monte Carlo foi implementada em Python.
import numpy as np
import matplotlib.pyplot as plt

# Parameters
win_rate = 0.40
reward_risk_ratio = 1.5  # 1.5:1
risk_per_trade = 1  # Risk $1 per trade (normalized)
num_trades = 1000  # Total number of trades to simulate
num_simulations = 1000  # Number of Monte Carlo simulations

# Monte Carlo simulation
equity_curves = []
Primeiro, importamos a biblioteca NumPy, que fornece funções matemáticas e recursos para trabalhar com arrays multidimensionais e matrizes necessários aos cálculos, utilizando o alias np.
Também importamos o módulo pyplot da biblioteca Matplotlib, utilizando o alias plt, para gerar os gráficos dos resultados simulados.
Em seguida, definimos os parâmetros iniciais: Win Rate, relação risco-retorno (RRR), risco por operação, número de operações por simulação e número de simulações. Os resultados são armazenados como curvas de capital. O número de simulações pode ser aumentado ou reduzido conforme a necessidade do usuário.
for _ in range(num_simulations):
    equity = 0
    curve = [equity] # Start curve with initial equity (0)
    peak = equity # Track peak equity for drawdown calculation
   # max_drawdown = 0 # Track max drawdown for this simulation

    for _ in range(num_trades):
        if np.random.rand() < win_rate:
            pnl = risk_per_trade * reward_risk_ratio
        else:
            pnl = -risk_per_trade
        equity += pnl
        curve.append(equity)

    equity_curves.append(curve)

# Convert to numpy array for easier analysis
equity_curves = np.array(equity_curves)
O código executa 1.000 simulações, cada uma com 100 operações. Os resultados são armazenados como curvas de capital e convertidos em um array NumPy para análise.
# Plot results
plt.figure(figsize=(12, 6))
for i in range(min(num_simulations, 100)):
    # Adjust indexing if plotting against trade number (starts from 0)
    plt.plot(range(num_trades + 1), equity_curves[i], alpha=0.2, color='blue')
As curvas de capital de cada simulação são representadas em azul no gráfico.
# Plot mean curve
mean_curve = equity_curves.mean(axis=0)
plt.plot(range(num_trades + 1), mean_curve, color='red', linewidth=2, label='Mean Equity Curve')
A linha vermelha representa a média dos resultados simulados.
plt.title(f'Monte Carlo Simulation: {num_simulations} Simulations, {num_trades} Trades Each\nWin Rate = {win_rate*100:.1f}%,
R:R = {reward_risk_ratio}:1')
plt.xlabel('Number of Trades')
plt.ylabel('Equity (P&L)')
plt.legend()
plt.grid(True)
plt.tight_layout()
plt.show()
Este trecho do código configura a apresentação do gráfico, incluindo o título, os rótulos dos eixos x e y e a ativação da grade (grid=True).
# Summary statistics
# Final equity is now the last element of the curve, which has num_trades + 1 points
final_equity = equity_curves[:, -1]
mean_final_equity = final_equity.mean()
median_final_equity = np.median(final_equity)
std_final_equity = final_equity.std()
percent_profitable = np.mean(final_equity > 0) * 100

print('mean_final_equity:',mean_final_equity, '\nmedian_final_equity:', median_final_equity,
 '\nstd_final_equity:', std_final_equity,'\npercent_profitable:', percent_profitable,'%')
A última seção do código calcula e apresenta as seguintes estatísticas: capital final médio, capital final mediano, desvio-padrão do capital final e percentual de simulações lucrativas.
Cenário A: desempenho de uma estratégia de trading com Win Rate de 40% e RRR de 1,5 em 1.000 simulações
Neste cenário, uma estratégia de trading com Win Rate de 40% e relação risco-retorno (RRR) de 1,5 foi avaliada em 1.000 simulações independentes, cada uma com 100 operações. Os resultados apresentados na Figura 1 são os seguintes:
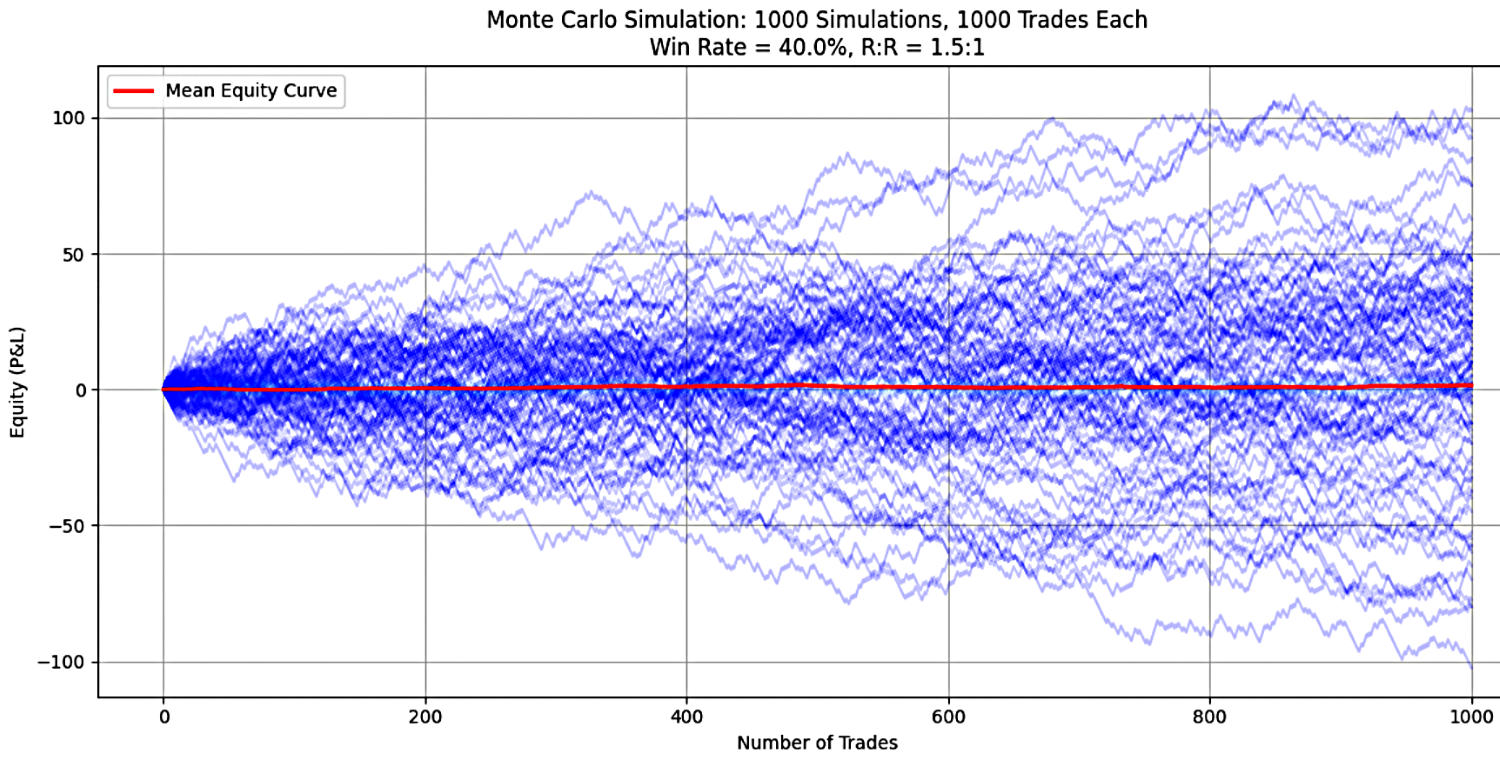
Figura 1
Resultados das simulações para Win Rate de 40% e RRR de 1,5:
| Parâmetros | Valores |
|---|---|
| Capital final médio | 1,44 |
| Capital final mediano | 0,0 |
| Desvio-padrão do capital final | 37,91 |
| Percentual de simulações lucrativas | 49,0% |
Interpretação dos resultados
1. Os resultados das simulações com Win Rate de 40% e RRR de 1,5 estão apresentados abaixo: Parâmetros Valores Capital final médio 1,44 Capital final mediano 0,0 Desvio-padrão do capital final 37,91 Percentual de simulações lucrativas 49,0% Interpretação dos resultados 1. Capital final médio: considerando todas as simulações, o saldo final médio correspondeu a 1,44 vez o capital inicial. Isso indica que, em média, a estratégia apresentou um lucro acumulado modesto. No entanto, essa média foi fortemente influenciada por alguns resultados excepcionalmente positivos, como mostra a Figura 1. A presença desses valores atípicos eleva a média e acaba ocultando a frequência dos resultados desfavoráveis.
2. Capital final mediano: a mediana foi de 0,0, indicando que pelo menos metade das simulações terminou com a perda total do capital. Em pelo menos 50% dos casos, o saldo da conta chegou a zero (possivelmente porque o capital foi totalmente consumido ou ocorreu uma chamada de margem). Essa estratégia apresenta um risco de ruína extremamente elevado. Em metade das simulações, todo o capital foi perdido, enquanto a outra metade apresentou lucros. Essa distribuição assimétrica dos resultados elevou a média para 1,44, criando uma impressão distorcida do desempenho da estratégia. Isso mostra que a maioria dos resultados foi desfavorável e indica um nível de risco inaceitável.
3. Desvio-padrão: o valor de 37,91 evidencia a extrema volatilidade e imprevisibilidade dos resultados. O desvio-padrão é muito elevado em comparação com a média. A maioria das trajetórias se concentra próximo da perda total do capital (média = 0). Algumas simulações terminaram com saldos finais bastante elevados, aumentando a média, enquanto muitas outras resultaram na perda de todo o capital.
4. Percentual de simulações lucrativas: apenas 49% das simulações terminaram com lucro, ou seja, com capital final superior ao saldo inicial. Nas outras 51%, o sistema registrou prejuízos. Esse resultado é compatível com a mediana de 0,0 e confirma que, quando ocorrem perdas, elas podem ser catastróficas.
Essas estatísticas revelam algumas características importantes do desempenho do sistema de trading:
- Sistema pouco robusto:
Embora o capital final médio tenha sido positivo (1,44 vez o capital inicial), esse resultado foi impulsionado por algumas sequências excepcionalmente favoráveis, que geraram lucros elevados. A mediana igual a zero mostra claramente que grande parte das simulações apresentou resultados extremamente negativos: pelo menos 50% terminaram com a perda total do capital da conta. Essa discrepância entre a média e a mediana revela uma fragilidade fundamental do sistema: enquanto a maioria das simulações apresentou resultados muito ruins, apenas algumas alcançaram ganhos extraordinários.
- Alto risco de ruína:
A mediana igual a zero indica que, sem medidas rigorosas de controle de risco, essa estratégia apresenta uma probabilidade elevada de levar à perda total do capital da conta.
- Alta volatilidade:
O desvio-padrão elevado (aproximadamente 37,9) em relação à média (aproximadamente 1,44) indica uma dispersão extrema dos resultados. Algumas simulações apresentam desempenhos excelentes, enquanto outras terminam em perdas catastróficas. Essa inconsistência torna a estratégia pouco confiável para quem busca lucros consistentes.
- Baixa lucratividade:
Apenas 49% das simulações terminaram com lucro, apesar do resultado médio positivo. Os resultados mostram que o sistema não é confiável, mesmo apresentando uma média positiva, pois um sistema consistente e escalável deveria apresentar um percentual significativamente maior de simulações lucrativas.
Cenário B: desempenho de uma estratégia de trading com Win Rate de 40% e RRR de 1,7 em 1.000 simulações
No cenário B, a estratégia de trading mantém o Win Rate em 40%, mas aumenta a relação risco-retorno (RRR) para 1,70. A avaliação considera 1.000 simulações independentes de Monte Carlo, cada uma com 100 operações, para analisar detalhadamente o desempenho e as características de risco da estratégia. Os principais resultados, apresentados na Figura 2, são os seguintes:
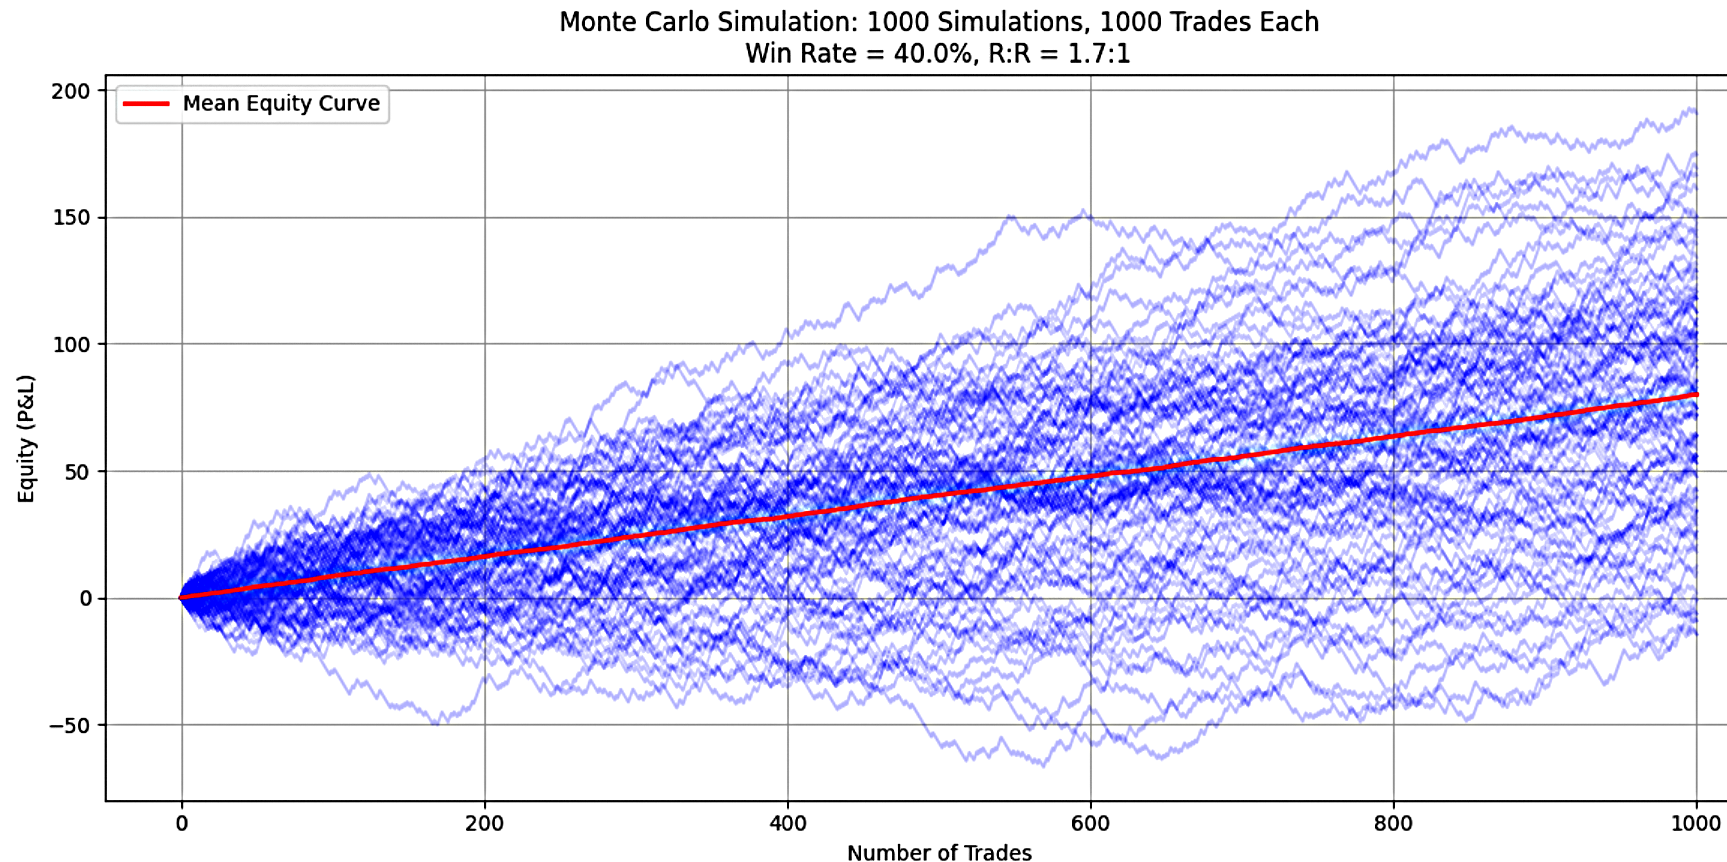
Figura 2
Os resultados das simulações com Win Rate de 40% e RRR de 1,7 estão apresentados abaixo:
| Parâmetros | Valores |
|---|---|
| Capital final médio | 80,0 |
| Capital final mediano | 80,0 |
| Desvio-padrão do capital final | 45,82 |
| Percentual de simulações lucrativas | 96,7% |
Interpretação dos resultados
1. Capital final médio: ao longo das simulações, a estratégia multiplicou o capital inicial, em média, por 80. Esse resultado demonstra um potencial de crescimento excepcional e indica uma lucratividade elevada nas condições avaliadas. Um capital final médio equivalente a 80 vezes o saldo inicial representa um desempenho extraordinário, sugerindo que o sistema pode gerar lucros expressivos.
2. Capital final mediano: a mediana também correspondeu a 80 vezes o capital inicial, indicando que pelo menos 50% das simulações alcançaram esse valor ou um resultado superior. A coincidência entre média e mediana, por si só, não comprova que a distribuição dos resultados seja simétrica. Além disso, a mediana, isoladamente, não permite concluir que a maioria dos resultados esteja próxima de 80 vezes o capital inicial; essa concentração depende da distribuição observada. O percentual de simulações lucrativas indica resultados favoráveis nas condições testadas, mas não comprova, por si só, consistência ou estabilidade operacional.
3. Desvio-padrão do capital final: o valor de 45,82 corresponde a aproximadamente 57% da média de 80,0, indicando dispersão considerável entre os resultados. Por exemplo, algumas simulações podem terminar com um capital equivalente a 40 ou 120 vezes o valor inicial. A concentração dos resultados em torno da média deve ser confirmada pela distribuição observada. A dispersão dos resultados nas condições simuladas, por si só, não comprova a robustez do sistema.
4. Percentual de simulações lucrativas: 96,7% das simulações terminaram com lucro; as 3,3% restantes não terminaram com lucro, o que não permite afirmar que todas tiveram prejuízo sem verificar se houve resultados de equilíbrio. Esse percentual descreve simulações, não operações individuais, cujo Win Rate permanece em 40%. Os resultados finais são favoráveis nas condições testadas, mas não comprovam, por si só, a confiabilidade do sistema nem um baixo risco de ruína. Para avaliar o risco de ruína, é necessário analisar as trajetórias do capital e a frequência de perdas totais.
Essas estatísticas revelam algumas características importantes do desempenho do sistema de trading:
- Alta lucratividade:
Nas condições testadas, a média e a mediana de 80 vezes o capital inicial indicam elevada lucratividade. A dispersão dos resultados também deve ser considerada antes de avaliar a estabilidade do sistema.
- Avaliação do risco de ruína:
A proporção de simulações sem lucro não equivale diretamente ao risco de ruína. Para estimá-lo, é necessário analisar as trajetórias do capital e identificar a frequência de perdas totais.
- Variabilidade dos resultados:
O desvio-padrão de 45,82, equivalente a aproximadamente 57% da média, indica dispersão considerável. A média elevada não elimina essa variabilidade, que deve ser considerada ao avaliar os resultados.
- Sensibilidade ao RRR:
O aspecto mais impressionante é a melhora significativa dos resultados obtida simplesmente ao aumentar o RRR de 1,5 para 1,7, mantendo o Win Rate em 40%. Isso destaca a importância de otimizar a relação risco-retorno, especialmente em estratégias com baixo Win Rate, nas quais mesmo pequenos ajustes podem melhorar consideravelmente a estabilidade e a lucratividade do sistema.
Conclusão
Esta análise demonstrou, tanto matematicamente quanto por meio de simulações de Monte Carlo, que a otimização do RRR para determinado Win Rate pode melhorar os resultados simulados. Com Win Rate de 40%, o aumento do RRR de 1,5 para 1,7 elevou a proporção de simulações lucrativas de 49% para 96,7% nas condições testadas. Esses resultados finais, por si só, não comprovam estabilidade operacional nem permitem estimar o risco de ruína sem analisar as trajetórias do capital.
A expectativa matemática depende tanto do Win Rate quanto do RRR, conforme demonstrado nas equações 6 e 7 deste artigo. Na prática, a otimização do RRR tende a afetar o Win Rate observado, e vice-versa. Para cada Win Rate, existe um RRR mínimo que precisa ser superado para alcançar uma expectativa matemática positiva no longo prazo. Por exemplo, com um Win Rate de 40%, o sistema precisa apresentar RRR superior a 1,5 para ter expectativa positiva.
Essa relação também pode ser observada nos cálculos da expectativa matemática:
Com RRR = 1,5, a expectativa matemática = (0,4 × 1,5) - (0,6 × 1) = 0. Isso corresponde ao ponto de equilíbrio. Nesse cenário de expectativa nula, as simulações apresentaram uma grande diferença entre a média e a mediana dos resultados.
Com RRR = 1,7, a expectativa matemática = (0,4 × 1,7) - (0,6 × 1) = 0,08. Essa expectativa positiva foi acompanhada de resultados lucrativos em 96,7% das simulações.
Em síntese, muitos sistemas de trading podem se tornar consistentemente lucrativos mediante um equilíbrio adequado entre Win Rate e relação risco-retorno (Risk/Reward). O objetivo não é simplesmente alcançar um percentual elevado de operações lucrativas, mas garantir que o RRR supere o limite mínimo necessário para produzir uma expectativa matemática positiva no longo prazo.
Quando o trader define níveis fixos de stop-loss e take-profit, o RRR previsto para o sistema também fica definido. Para que a estratégia apresente expectativa positiva nos testes históricos, o Win Rate precisa superar o mínimo exigido para esse RRR. Neste artigo, apresentamos diferentes valores de RRR e seus respectivos limites mínimos de Win Rate. Para outras combinações, as equações 6 e 7 permitem calcular os limites necessários para alcançar a lucratividade.
Para avaliar a viabilidade de longo prazo de uma estratégia, os traders podem utilizar simulações de Monte Carlo com base nas estatísticas obtidas em backtests. Essa abordagem permite simular milhares de sequências possíveis de operações, considerando os resultados dos testes históricos (Win Rate, RRR e tamanho da posição), para:
- Estimar, para o horizonte simulado, as probabilidades de sucesso ou fracasso segundo critérios previamente definidos para a estratégia.
- Analisar a influência da aleatoriedade nos resultados e avaliar a consistência da vantagem estatística estimada a partir dos testes históricos.
- Ajudar os traders a decidir se devem confiar na estratégia ou revisá-la antes de colocar seu capital em risco.
Um sistema que apresenta resultados positivos de forma consistente nas simulações pode reforçar a confiança dos traders na estratégia e ajudá-los a manter a disciplina operacional.
Por fim, embora este artigo tenha se concentrado principalmente na expectativa matemática e na otimização do RRR, é importante destacar que o dimensionamento das posições é igualmente fundamental para o desempenho do sistema. Sem uma gestão de riscos adequada, até mesmo um sistema com expectativa matemática positiva pode fracassar. No próximo artigo, veremos como aplicar o dimensionamento ideal das posições para melhorar a capacidade de recuperação do sistema e favorecer resultados consistentes e sustentáveis no trading.
Traduzido do Inglês pela MetaQuotes Ltd.
Artigo original: https://www.mql5.com/en/articles/18587
Aviso: Todos os direitos sobre esses materiais pertencem à MetaQuotes Ltd. É proibida a reimpressão total ou parcial.
Esse artigo foi escrito por um usuário do site e reflete seu ponto de vista pessoal. A MetaQuotes Ltd. não se responsabiliza pela precisão das informações apresentadas nem pelas possíveis consequências decorrentes do uso das soluções, estratégias ou recomendações descritas.

 Recursos do Assistente MQL5 que você precisa conhecer (Parte 77): Uso dos indicadores Gator e A/D (Accumulation/Distribution)
 Implementação de módulos práticos de outras linguagens em MQL5 (Parte 03): módulo schedule do Python, recursos avançados do OnTimer
 Está chegando o novo MetaTrader 5 e MQL5
 Desenvolvimento de ferramentas para análise de Price Action (Parte 33): Ferramenta baseada na Teoria da Amplitude das Velas

- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Você concorda com a política do site e com os termos de uso