

Creación de un sistema de trading (Parte 2): La ciencia del dimensionamiento de posiciones
 46
 0

Introducción
El dimensionamiento de las posiciones es uno de los componentes más críticos, aunque a menudo malinterpretados, del trading exitoso. Constituye la piedra angular de la gestión de riesgos y desempeña un papel decisivo en la sostenibilidad a largo plazo de cualquier sistema de trading, especialmente uno basado en una expectativa positiva.
En la parte 1 de este artículo, analizamos cómo crear un sistema de trading con una expectativa matemática positiva, centrándonos en la tasa de aciertos y la relación recompensa-riesgo (RRR). También demostramos, mediante simulaciones, el rendimiento de arriesgar el 1% del saldo de la cuenta por operación en diversas condiciones.
En esta segunda entrega, vamos un paso más allá y analizamos cómo variar el porcentaje de riesgo por operación puede influir de manera significativa en el rendimiento del sistema, el perfil de drawdown y la carga emocional del trader. Exploraremos diferentes modelos de riesgo utilizando la simulación de Monte Carlo para ilustrar los efectos del tamaño de las posiciones en escenarios de mercado realistas.
Los traders profesionales suelen recomendar arriesgar solo entre el 1 % y el 2 % del saldo de la cuenta por operación. Algunos adoptan una postura aún más conservadora, recomendando menos del 1%, especialmente durante períodos de volatilidad o incertidumbre del mercado. Estas directrices no son arbitrarias; están diseñadas para preservar el capital y proteger a los traders del daño emocional y financiero que puede resultar de las rachas perdedoras.
Sin embargo, queda una pregunta importante: ¿Son estas recomendaciones reglas universales o pueden los traders adaptar el tamaño de sus posiciones al tamaño específico de su cuenta, sus objetivos y su tolerancia al riesgo?
En este artículo, exploraremos esa cuestión en profundidad, combinando la teoría con la evidencia cuantitativa. Mediante simulaciones de Monte Carlo, analizaremos los resultados de diferentes niveles de riesgo, investigaremos las probabilidades de que se produzcan pérdidas importantes en las cuentas y evaluaremos si alguna vez tiene sentido asumir riesgos más agresivos.
Al finalizar este artículo, estará mejor preparado para determinar si debe seguir la regla del 1%-2% o si debe apartarse de ella de forma inteligente.
La realidad del riesgo según el tamaño de la cuenta
Para ponerlo en contexto, pensemos en un trader que gestiona una cuenta de un millón de dólares. Arriesgar el 1% por operación significaría arriesgar 10.000 dólares en una sola operación. Compárelo con un trader que tiene una cuenta de 1.000 dólares: el 1% equivale a tan solo 10 dólares. La diferencia es asombrosa.
Para un trader con una cuenta pequeña, resulta más tentador arriesgar un porcentaje mayor, o incluso la totalidad de la cuenta, en lo que parece ser una configuración A+ con alta probabilidad de éxito. La lógica suele ser: "Si esto funciona, podría duplicar o triplicar mi cuenta rápidamente". Desafortunadamente, si bien las ventajas pueden parecer atractivas, las desventajas pueden ser devastadoras. Una operación fallida podría agotar la cuenta por completo, lo que no solo conllevaría pérdidas económicas, sino también un importante sufrimiento emocional.
¿Es el 1%-2% una regla universal?
La regla del 1%-2% sirve como guía, no como una regla estricta. Su propósito es promover la coherencia y la preservación del capital. Sin embargo, puede que no se ajuste a la estrategia, la psicología o la situación financiera de todos los traders.
Los traders agresivos con cuentas pequeñas podrían sentirse limitados por esta regla, especialmente si su objetivo es un crecimiento rápido. Pero sin una comprensión clara de las probabilidades que hay detrás de las rachas perdedoras y las consiguientes pérdidas, asumir mayores riesgos a menudo conduce a la ruina en lugar de a la recompensa.
Simulación de Monte Carlo: Cuantificación del riesgo
En este artículo, desarrollaremos una simulación de Monte Carlo para profundizar en el tema del tamaño de las posiciones y ayudar a los traders a lograr los resultados deseados. Esta simulación nos permitirá modelar cientos o miles de posibles resultados operativos en función de la tasa de éxito del sistema, la relación riesgo-recompensa y el tamaño de la posición.
Nuestro objetivo es comprender, en términos probabilísticos, si a un trader le conviene más ceñirse a la regla de riesgo del 1% al 2% o diseñar una estrategia de riesgo personalizada, sin caer en el agotamiento emocional o psicológico ni sufrir la pérdida total de su cuenta.
Pero antes de adentrarnos en la simulación propiamente dicha, exploraremos primero el concepto de pérdidas consecutivas bajo diferentes tasas de victorias y cómo estas rachas interactúan con el tamaño de las posiciones para producir distintos niveles de drawdown. Se utilizará la simulación de Monte Carlo para dar vida a estos escenarios y proporcionar información basada en datos sobre cómo incluso una estrategia matemáticamente sólida puede fracasar ante una mala gestión de riesgos.
Tasa de victorias y sus pérdidas consecutivas asociadas
Para demostrar el impacto del tamaño de las posiciones en diferentes perfiles de negociación, hemos generado un conjunto de sistemas de negociación sintéticos utilizando combinaciones realistas de índices de acierto y ratios de recompensa-riesgo (RRR) que reflejan las condiciones reales de negociación. Cada sistema se ha diseñado para garantizar una expectativa matemática positiva, lo que significa que el RRR de cada uno supera el umbral mínimo necesario para obtener rentabilidad con su índice de acierto específico.
Para obtener un desglose detallado de cómo se calculan los umbrales mínimos de RRR para índices de victorias específicos, consulta la Parte 1 de esta serie.
A continuación se ofrece un resumen de los sistemas de negociación utilizados en nuestra simulación:
Tabla 1:
| Sistema | Porcentaje de victorias | RRR |
|---|---|---|
| 1 | 30% | 2.6 |
| 2 | 50% | 1.7 |
| 3 | 65% | 0.9 |
| 4 | 76% | 0.6 |
| 5 | 83% | 0.3 |
Para una verificación visual de la expectativa positiva, proporcionamos gráficos para cada sistema de trading, que ilustran cómo sus respectivas tasas de éxito y ratios de recompensa-riesgo generan una ventaja estadísticamente rentable a lo largo del tiempo. Estas representaciones visuales ayudan a confirmar la solidez matemática de cada configuración antes de aplicar variaciones en el tamaño de las posiciones en las simulaciones de Monte Carlo.
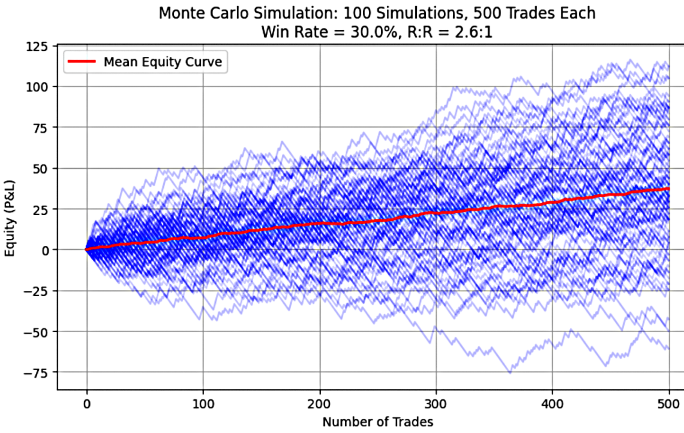
Figura 1: Sistema 1 (30%, 2,6)
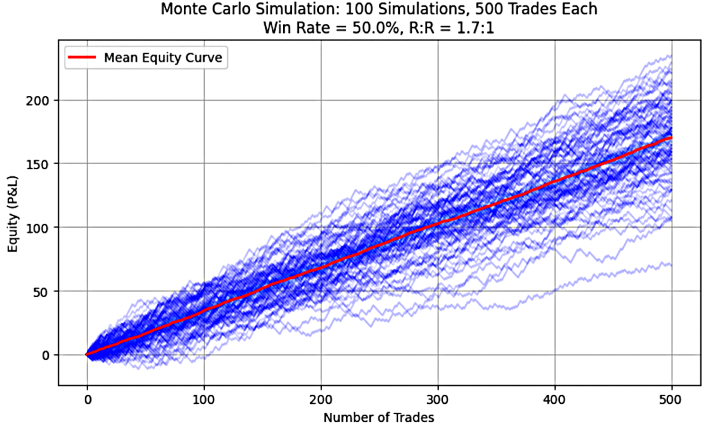
Figura 2: Sistema 2 (50%, 1,7)
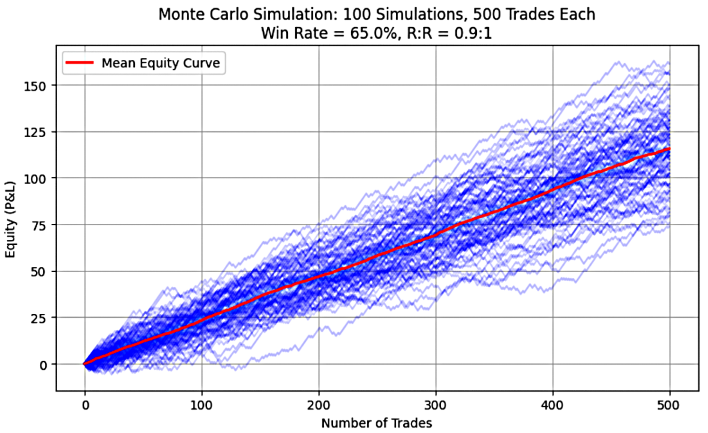
Figura 3: Sistema 3 (65%, 0,9)
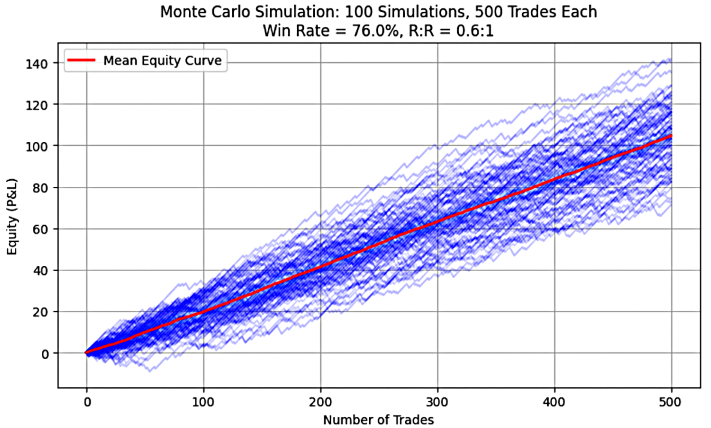
Figura 4: Sistema 4 (76%, 0,6)
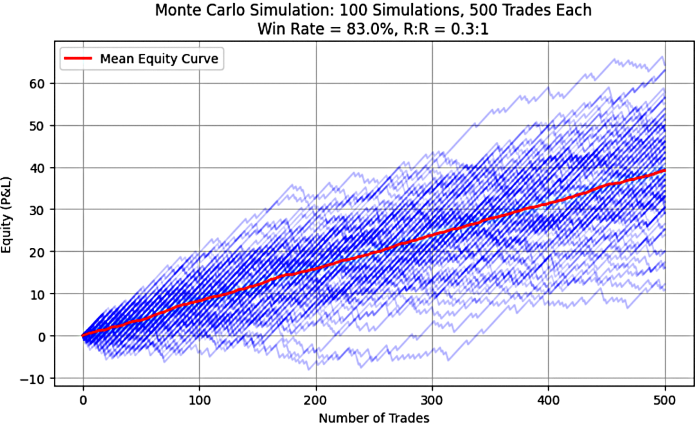
Figura 5: Sistema 5 (83%, 0,3)
Como se observa en las figuras 1 a 5, cada gráfico muestra una curva de capital promedio ascendente o con pendiente positiva, lo que confirma visualmente la presencia de expectativas matemáticas positivas en todos los sistemas de negociación simulados. El código Python utilizado para generar estos gráficos se puede encontrar en la Parte 1 de esta serie.
Aceptar lo inevitable: Rachas perdedoras en los sistemas de trading
Aunque todos los sistemas muestran una expectativa matemática positiva, siguen siendo susceptibles a rachas de pérdidas consecutivas. Esta suele ser la fase más difícil desde el punto de vista emocional para los traders. Durante esos períodos, muchos empiezan a dudar de la rentabilidad del sistema y pueden abandonarlo prematuramente.
Sin embargo, cuando un trader comprende y anticipa la posibilidad de que se produzcan rachas de pérdidas, basándose en la tasa de aciertos del sistema, está mejor preparado para mantener la disciplina, evitar decisiones emocionales perjudiciales y gestionar el riesgo de forma eficaz. Con el tiempo, un trader que acepta esta realidad aprende a adaptarse psicológicamente a las fluctuaciones naturales del sistema, reconociendo que ningún sistema gana siempre. Así como las rachas perdedoras son inevitables, también lo son las rachas ganadoras.
Para cuantificar este aspecto, utilizamos la simulación de Monte Carlo para estimar el rango de posibles rachas de derrotas consecutivas para cada porcentaje de victorias. Esto ayuda a los traders a establecer expectativas realistas y a desarrollar resiliencia emocional.
La Figura 6 presenta un diagrama de caja que muestra la distribución de rachas perdedoras consecutivas en los diferentes sistemas de tasa de victorias después de realizar 100 simulaciones con 500 operaciones cada una.
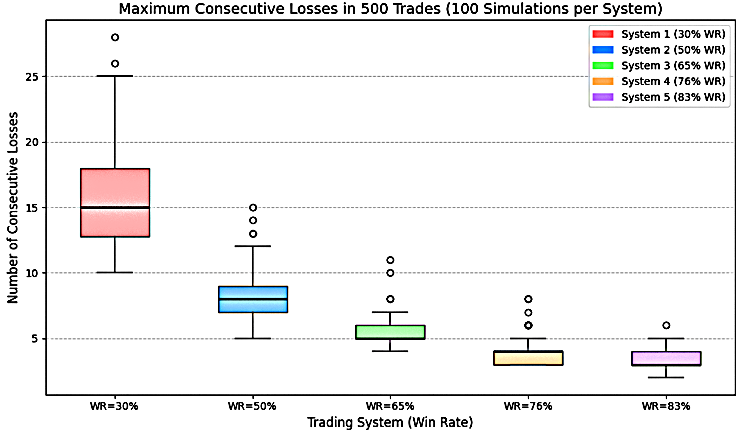
Figura 6: Porcentaje de victorias frente a derrotas consecutivas
La tabla 2 muestra el mínimo, la mediana y el máximo de la racha de derrotas consecutivas de cada porcentaje de victorias, tal y como se muestra en la figura 6.
| Tasa de victorias del sistema | Mínimo | Mediana | Máximo |
|---|---|---|---|
| 30% | 10 | 15 | 28 |
| 50% | 5 | 8 | 15 |
| 65% | 4 | 5 | 11 |
| 76% | 3 | 4 | 8 |
| 83% | 2 | 3 | 6 |
Comprender las rachas perdedoras: una guía para traders sobre la resiliencia emocional
Comprender la probabilidad y la magnitud de las rachas perdedoras consecutivas es fundamental para desarrollar la disciplina emocional y una gestión de riesgos eficaz en las operaciones bursátiles. Incluso los sistemas rentables con expectativas matemáticas positivas pueden experimentar períodos prolongados de pérdidas. En esta sección, analizamos el comportamiento de diferentes sistemas de tasa de éxito: 30%, 65% y 83%, basándonos en los resultados de simulaciones de Monte Carlo, con especial atención a cómo los traders pueden prepararse psicológica y estratégicamente para los peores escenarios.
- Sistema con un 30% de tasa de victorias
Los resultados estadísticos de la simulación indican que un sistema con una tasa de éxito del 30% puede experimentar un mínimo de 10, una mediana de 15 y un máximo de 28 operaciones perdedoras consecutivas. Es vital estar preparado mentalmente para afrontar rachas de pérdidas tan prolongadas. Un trader que comprende que una racha de 28 operaciones perdedoras está dentro de lo posible puede mantener la calma y evitar abandonar el sistema prematuramente.
Aceptar esta realidad permite al trader aplicar un riesgo mínimo por operación, como por ejemplo el 1 % del saldo de la cuenta, lo que reduce la caída potencial a un máximo del 28 % en el peor de los casos. Aunque se trata de una pérdida significativa, puede resultar tolerable para los traders comprometidos con la rentabilidad a largo plazo del sistema. Como se observa en la figura 6, el valor máximo de 28 es un valor atípico, lo que indica que, aunque es estadísticamente menos probable, sigue siendo posible.
Los traders deben evaluar honestamente si tienen la resiliencia emocional y la tolerancia al riesgo necesarias para soportar rachas de pérdidas tan profundas. De lo contrario, un sistema con una tasa de victorias del 30%, a pesar de su rentabilidad a largo plazo, podría no ser adecuado.
- Sistema con un 65% de tasa de victorias
Para un sistema con una tasa de éxito del 65%, la simulación revela un mínimo de 4, una mediana de 5 y un máximo de 11 operaciones perdedoras consecutivas. Se trata de un perfil más benigno en comparación con los sistemas con una tasa de ganancias más baja, aunque sigue planteando posibles dificultades emocionales. Un trader que arriesgue el 1 % por operación podría enfrentarse a una caída de hasta un 11 % en el peor de los casos. Si bien esto es más manejable que el sistema del 30%, aún requiere preparación psicológica y controles de riesgo adecuados para mantener la coherencia durante los periodos de drawdown.
Este sistema puede resultar atractivo para traders swing o intradía que prefieren configuraciones equilibradas, una tasa de éxito sólida y una relación riesgo-recompensa moderada. Al comprender y aceptar la probabilidad de sufrir 11 pérdidas consecutivas, es menos probable que el trader reaccione emocionalmente o abandone el sistema. Con una gestión disciplinada del tamaño de las posiciones, el sistema con una tasa de éxito del 65 % ofrece una curva de capital más estable, al tiempo que permite alcanzar una rentabilidad a largo plazo. Según la figura 6, es menos probable que se produzca una pérdida consecutiva máxima de 11 ya que se encuentra fuera del rango.
- Sistema con un 83% de tasa de victorias
Un sistema con una tasa de éxito del 83% suele asociarse con estrategias de alta frecuencia o scalping que buscan ganancias pequeñas y constantes. Según la simulación, un sistema de este tipo puede enfrentarse a un mínimo de 2, una mediana de 3 y un máximo de 6 operaciones perdedoras consecutivas.
Dado que la probabilidad de rachas perdedoras prolongadas es baja, los traders pueden verse tentados a aumentar su riesgo por operación, por ejemplo, al 5%. Si bien esto puede parecer aceptable dado el alto índice de victorias del sistema, es importante reconocer que incluso una racha de 6 operaciones perdedoras con un riesgo del 5% puede resultar en una reducción del 30%. Un golpe significativo para la cuenta de operaciones.
Para gestionar esta situación, los traders deben establecer expectativas realistas y evitar el exceso de confianza. Aceptar que las rachas perdedoras ocasionales son inevitables, incluso en sistemas de alta probabilidad, puede ayudar a prevenir crisis emocionales y decisiones impulsivas. Desarrollar resiliencia en torno a estas cifras es esencial para el éxito a largo plazo. Es menos probable que se produzca una racha de 6 derrotas consecutivas porque se sitúa fuera del rango central de la distribución. El código Python para generar posibles pérdidas consecutivas se adjunta en este artículo.
Uso del código:
Para evaluar resultados alternativos, modifique los valores de los parámetros en la siguiente sección. Esto permite realizar pruebas flexibles en diversas condiciones, manteniendo al mismo tiempo el marco analítico subyacente.
import numpy as np
import matplotlib.pyplot as plt

# Systems data: win rates and RRR
win_rates = [0.30, 0.50, 0.65, 0.76, 0.83]
rrrs = [2.6, 1.7, 0.9, 0.6, 0.3]
num_systems = len(win_rates)
num_simulations = 100
num_trades = 500

# Initialize results storage
all_max_consecutive_losses = []
Aquí se inicializan las variables necesarias para el cálculo.
Determinación del tamaño de la posición y sus reducciones asociadas
El tamaño de las posiciones juega un papel crucial en el rendimiento de las operaciones, especialmente durante las rachas perdedoras. La fórmula fundamental para el dimensionamiento de posiciones es:
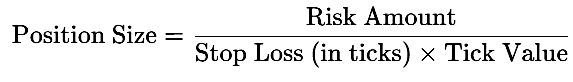
El importe del riesgo puede clasificarse como fijo (estático) o dinámico (variable). En esta sección, analizamos cómo cada enfoque influye en las caídas durante las rachas consecutivas de pérdidas.
Definamos lo siguiente:
fracción de riesgo % como f,
saldo anterior como saldo j-1,
saldo actual como saldo j
saldo inicial como saldo i
porcentaje de victorias como P
Los importes de riesgo para cada caso se definen de la siguiente manera:
Importe de riesgo dinámico = % de riesgo × saldo j-1 = f × Balance j-1

Importe de riesgo fijo = f × saldo i
Caso 1: Riesgo dinámico (porcentaje de riesgo sobre el saldo actual)
En este modelo, el importe del riesgo se recalcula para cada operación en función del saldo más reciente de la cuenta. Esto permite la capitalización durante las rachas de ganancias y una disminución acelerada durante los periodos de drawdown.
En cada transacción j:
- Si la operación es una ganancia:

- Si la operación supone una pérdida:

Si combinamos ambos resultados de forma probabilística, obtenemos:

Caso 2: Riesgo fijo (porcentaje de riesgo sobre el saldo inicial)
En este modelo, el importe del riesgo permanece constante en todas las operaciones, independientemente del rendimiento de la cuenta. Esto conlleva un crecimiento constante durante las condiciones favorables y reducciones uniformes durante las rachas perdedoras.
- Si la operación es una ganancia:
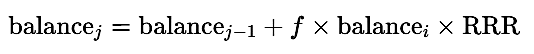
- Si la operación supone una pérdida:
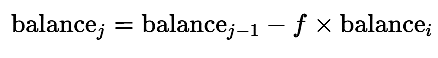
Combinando ambos casos, obtenemos:

Enfoque de simulación
Las ecuaciones (1) y (2) se aplicarán en simulaciones de Monte Carlo para generar una amplia gama de resultados potenciales para el saldo de la cuenta y la caída máxima bajo cada estrategia de dimensionamiento de posiciones. Al comparar los resultados, los traders pueden comprender mejor cómo la exposición al riesgo dinámica, frente a la fija, afecta al crecimiento del capital, la volatilidad y la supervivencia del sistema de trading.
Los gráficos adjuntos muestran los resultados de una única simulación para cada sistema de trading analizado. Cada sistema se evaluó utilizando tres parámetros de riesgo: el 1 %, el 2 % y el 5 % del saldo actual de la cuenta o del saldo inicial de la cuenta. A primera vista, las curvas de capital parecen muy prometedoras para esta prueba individual, algo similar a la emoción que sentimos cuando las pruebas retrospectivas realizadas durante un periodo concreto arrojan buenos resultados, lo que nos tienta a pasar a operar en vivo.
Para evaluar la solidez y el potencial a largo plazo de estos sistemas, ampliamos nuestro análisis realizando 500 simulaciones de Monte Carlo, cada una de ellas compuesta por 1.000 operaciones. Este enfoque más amplio nos permite explorar una amplia gama de posibles trayectorias del valor patrimonial y comprender mejor la variabilidad y los riesgos que conllevan.
El ejercicio de simulación se repitió en múltiples configuraciones del sistema, entre las que se incluyen:
- Tasa de victorias: 30%, RRR: 2,6
- Tasa de victorias: 65%, RRR: 0,9
- Tasa de victorias: 83%, RRR: 0,3
Al evaluar los sistemas de trading seleccionados bajo distintos niveles de riesgo (1%, 2% y 5% del capital de la cuenta), podemos determinar si es factible superar los umbrales de riesgo que suelen recomendar los traders profesionales. Estos niveles de riesgo específicos sirven como referencia para evaluar la solidez y la rentabilidad de diferentes estrategias, tanto en escenarios de riesgo conservadores como agresivos.
Las configuraciones elegidas, que varían en tasa de éxito y RRR (Recompensa por Riesgo), representan un espectro de estrategias de negociación, desde configuraciones de alto riesgo y alta recompensa hasta enfoques más conservadores y de alta probabilidad. Esto permite una evaluación exhaustiva del rendimiento en diferentes perfiles de riesgo.
Se recomienda a investigadores y traders explorar otros escenarios de tasa de éxito, como el 50%, el 76% o cualquier otra configuración de interés, para obtener una comprensión más profunda de los posibles resultados de rendimiento y la estabilidad del sistema en diversas condiciones.
Resumen de los resultados de la simulación
Sistema 1: Tasa de victorias = 30%, RRR = 2,6
Las figuras 7 a 9 ilustran la curva de capital para las operaciones ejecutadas con un nivel de riesgo del 1%, 2% y 5%. La tabla adjunta presenta los resultados agregados de 500 simulaciones de Monte Carlo, cada una compuesta por 1.000 operaciones con su respectivo parámetro de riesgo. Este enfoque de simulación integral proporciona información estadísticamente significativa sobre las características de rendimiento del sistema en condiciones de riesgo controladas.- Nivel de riesgo del 1%
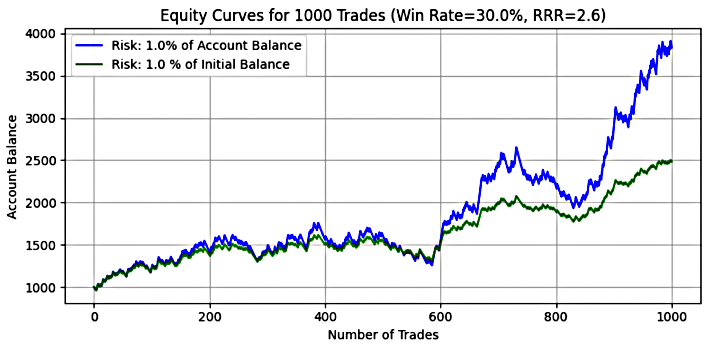
Figura 7
Tabla 2: Resultados de la simulación de Monte Carlo para un sistema con tasa de victorias = 30%, RRR = 2,6, riesgo del 1%.
| Métrica | Dinámico (5% del saldo actual) | Fijo (5% del saldo inicial) |
|---|---|---|
| Saldo final medio | $2,143.81 | $1,778.62 |
| Mediana del saldo final final | $1,876.43 | $1,764.00 |
| Saldo final mínimo | $326.01 | $0.00 |
| Saldo final máximo | $7,831.03 | $3,204.00 |
| Drawdown medio | $649.40 | $398.98 |
| Mediana del drawdown | $584.29 | $363.00 |
| Reducción máxima | $1,980.21 | $1,278.00 |
| Reducción máxima media (%) | 33.72% | 28.47% |
| Mediana de la caída máxima (%) | 32.02% | 25.72% |
| Reducción máxima (%) | 74.91% | 114.11% |
Idea clave:
Para un riesgo del 1%, la media y la mediana de los saldos finales indican un resultado positivo, en consonancia con la expectativa positiva del sistema. La rentabilidad de la inversión es aproximadamente el doble del capital inicial para ambos modelos de riesgo, si bien el riesgo dinámico logra una rentabilidad general ligeramente superior.
En algunas simulaciones, el riesgo dinámico produjo un saldo máximo de aproximadamente 8 veces el capital inicial, en comparación con 3 veces para el riesgo fijo. Esto demuestra la capacidad del riesgo dinámico para capitalizar las ganancias de forma más agresiva durante las rachas ganadoras. Sin embargo, el precio de una mayor rentabilidad es una mayor volatilidad. Las caídas medias y medianas bajo riesgo dinámico fueron mayores que las registradas bajo riesgo fijo, y mientras que la caída máxima bajo riesgo dinámico alcanzó aproximadamente el 75 %, el modelo de riesgo fijo sufrió una pérdida total de la cuenta en algunos casos, con caídas que superaron el 114 %, lo que refleja saldos negativos en las cuentas.
Los datos revelan una clara ventaja en términos de supervivencia para la evaluación dinámica del riesgo (1 % del saldo actual) frente al riesgo fijo (1 % del saldo inicial) en condiciones adversas.
- Nivel de riesgo del 2%
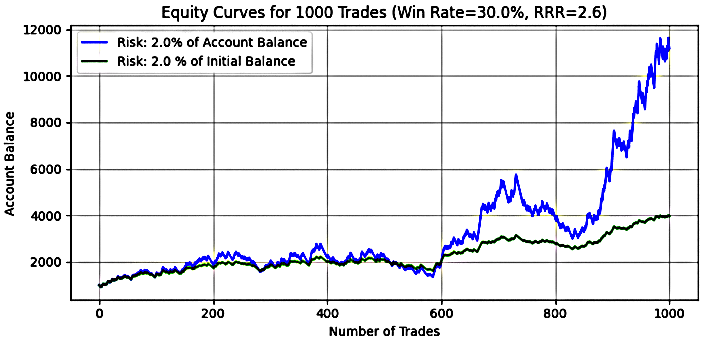
Figura 8
Tabla 3: Resultados de la simulación de Monte Carlo para un sistema con tasa de victorias = 30%, RRR = 2,6, riesgo del 2%.
| Métrica | Dinámico (2% del saldo actual) | Fijo (2% del saldo inicial) |
|---|---|---|
| Saldo final medio | $4,418.38 | $2,557.23 |
| Mediana del saldo final final | $2,705.11 | $2,528.00 |
| Saldo final mínimo | $83.85 | $-1,000.00 |
| Saldo final máximo | $46,107.53 | $5,408.00 |
| Drawdown medio | $2,387.05 | $797.95 |
| Mediana del drawdown | $1,613.94 | $726.00 |
| Reducción máxima | $22,972.93 | $2,556.00 |
| Reducción máxima media (%) | 57.14% | 47.67% |
| Mediana de la caída máxima (%) | 55.95% | 41.85% |
| Reducción máxima (%) | 94.87% | 212.80% |
Idea clave:
Para un riesgo del 2 %, el sistema vuelve a mostrar una expectativa matemática positiva, pero con una mayor volatilidad y divergencia entre los resultados dinámicos y los fijos. El saldo final medio en el caso del riesgo dinámico fue de 4.418,38 dólares, una cifra significativamente superior a los 2.557,23 dólares del riesgo fijo. Sin embargo, el saldo final mediano bajo riesgo dinámico fue superior al de riesgo fijo, lo que indica que la curva de capital no es estable en comparación con el riesgo fijo.
En algunas de las simulaciones, el riesgo dinámico dio lugar a un crecimiento máximo de la cuenta de más de 46 veces el saldo inicial, mientras que el riesgo fijo se limitó a unas 5,4 veces. Esto pone de manifiesto el enorme potencial alcista del riesgo dinámico cuando las condiciones son favorables.
Por el contrario, las caídas fueron considerablemente más pronunciadas. La media y la mediana de las caídas se sitúan en torno al 57 % y al 56 %, respectivamente. Algunos de los resultados de la simulación del riesgo dinámico mostraron caídas máximas cercanas al 95 %, en comparación con el 213 % del riesgo fijo, lo que indica no solo una pérdida total del capital, sino también una exposición equivalente al nivel de deuda en escenarios extremos. Este nivel de volatilidad resultaría insostenible, tanto emocional como financieramente, para la mayoría de los traders sin unos mecanismos de control estrictos.
- Nivel de riesgo del 5 %
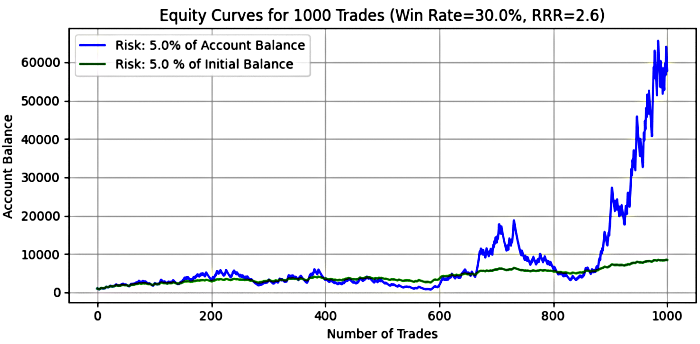
Figura 9
Tabla 4: Resultados de la simulación de Monte Carlo para un sistema con tasa de victorias = 30%, RRR = 2,6, riesgo del 5%.
| Métrica | Dinámico (5% del saldo actual) | Fijo (5% del saldo inicial) |
|---|---|---|
| Saldo final medio | $25,741.66 | $4,893.08 |
| Mediana del saldo final final | $1,797.64 | $4,820.00 |
| Saldo final mínimo | $0.37 | $-4,000.00 |
| Saldo final máximo | $1,857,357.21 | $12,020.00 |
| Drawdown medio | $41,836.96 | $1,994.88 |
| Mediana del drawdown | $5,488.64 | $1,815.00 |
| Reducción máxima | $4,836,685.44 | $6,390.00 |
| Reducción máxima media (%) | 90.30% | 88.15% |
| Mediana de la caída máxima (%) | 92.07% | 72.69% |
| Reducción máxima (%) | 99.99% | 532.00% |
Idea clave:
Con un riesgo del 5%, la simulación muestra una asimetría extrema entre riesgo y recompensa. El saldo final medio en el escenario de riesgo dinámico fue de una impresionante cifra de 25 741,66 dólares, frente a los 4 893,08 dólares del escenario de riesgo fijo. Sin embargo, la mediana del saldo final en el escenario de riesgo dinámico fue de solo 1 797,64 dólares, lo que indica que la mayoría de las simulaciones registraron pérdidas o apenas lograron mantenerse a flote, a pesar de que la elevada media se vio sesgada por unos pocos valores atípicos. La mediana del riesgo fijo fue aproximadamente igual a la media del saldo final, lo que sugiere que la rentabilidad de la inversión es más predecible y constante, aunque no necesariamente elevada.
En algunos casos, el riesgo dinámico alcanzó un asombroso saldo final máximo de más de 1.857 veces el capital inicial, lo que refleja unos resultados de capitalización poco frecuentes pero muy potentes. El riesgo fijo alcanzó un máximo de aproximadamente 12 veces. Sin embargo, esta rentabilidad vino acompañada de enormes caídas: las caídas medianas superaron el 92 % en riesgo dinámico, y las caídas máximas se acercaron a la pérdida total, situándose en el 99,99 %.
En el caso del riesgo fijo, en algunos casos, la caída máxima se disparó hasta el 532 %, lo que vuelve a indicar una pérdida total del capital en los peores escenarios posibles. Si bien el potencial de ganancia es enorme, también lo es el riesgo, lo que pone de manifiesto por qué una posición del 5 % suele considerarse imprudente para este tipo de sistemas, incluso si la esperanza matemática es positiva.
Niveles de riesgo recomendados para un sistema con una tasa de aciertos del 30 % y un RRR de 2,6
En resumen, para un sistema de trading con una tasa de acierto del 30 % y una relación recompensa-riesgo de 2,6, los resultados de la simulación sugieren que arriesgar entre el 1 % y el 2 % del saldo actual de la cuenta es el enfoque más equilibrado y sostenible. Esta gama ofrece un buen potencial de rentabilidad en días de negociación favorables, al tiempo que mantiene las caídas medias y medianas por debajo del 60 %, lo que garantiza la supervivencia del capital.
Por otro lado, arriesgar entre el 1 % y el 5 % del saldo inicial ofrece resultados más estables y predecibles, lo cual resulta especialmente útil para los traders que buscan consistencia. Sin embargo, este enfoque sigue siendo vulnerable a la pérdida total del saldo durante las caídas prolongadas, especialmente en niveles de riesgo más elevados.
Por lo general, se debe evitar arriesgar un 5 % en cualquiera de los dos modelos (fijo o dinámico), a menos que el trader sea plenamente consciente de los riesgos y esté dispuesto a considerar la cuenta como una apuesta de alto riesgo. Aunque las ganancias pueden ser espectaculares, la probabilidad de que la cuenta se vaya al traste es extremadamente alta. En tales casos, el trader debe estar preparado psicológica y financieramente para aceptar cualquier resultado, incluida la pérdida total del capital.
Sistema 2: Porcentaje de victorias = 65 %, RRR = 0,9
Las figuras 10 a 12 muestran la curva de capital para operaciones realizadas con un nivel de riesgo del 1 %, del 2 % y del 5 %. La tabla siguiente resume los resultados agregados de 500 simulaciones de Monte Carlo, en las que cada simulación realiza 1.000 operaciones con parámetros de riesgo específicos. Este amplio marco de simulación garantiza un análisis estadísticamente sólido y ofrece información valiosa sobre el rendimiento del sistema en condiciones de riesgo controladas.
- Nivel de riesgo del 1%
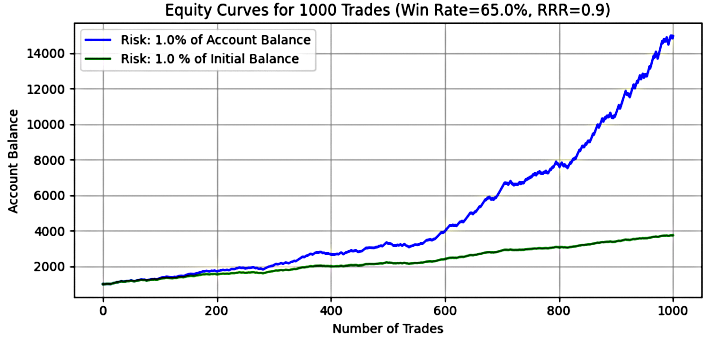
Figura 10
Tabla 5: Resultados de la simulación de Monte Carlo para un sistema con tasa de victorias = 65%, RRR = 0,9, riesgo del 1%.
| Métrica | Dinámico (5% del saldo actual) | Fijo (5% del saldo inicial) |
|---|---|---|
| Saldo final medio | $10,408.50 | $3,348.14 |
| Mediana del saldo final final | $9,941.86 | $3,340.50 |
| Saldo final mínimo | $3,879.52 | $2,400.00 |
| Saldo final máximo | $20,668.22 | $4,072.00 |
| Drawdown medio | $571.54 | $92.96 |
| Mediana del drawdown | $534.55 | $88.00 |
| Reducción máxima | $1,567.38 | $208.00 |
| Reducción máxima media (%) | 8.98% | 5.65% |
| Mediana de la caída máxima (%) | 8.61% | 5.37% |
| Reducción máxima (%) | 18.99% | 16.07% |
Idea clave:
Con un riesgo del 1 %, la simulación muestra un crecimiento exponencial para el modelo de riesgo dinámico, mientras que el modelo de riesgo fijo presenta un crecimiento lineal y estable. El saldo final medio del riesgo dinámico alcanzó 10 veces el capital inicial, mientras que el riesgo fijo generó aproximadamente 3 veces el capital inicial. Las medianas de los saldos finales de ambos modelos se sitúan muy cerca de sus respectivas medias, lo que indica un comportamiento simétrico y una baja asimetría en la distribución.
Ninguna de las simulaciones terminó en quiebra de la cuenta, lo que sugiere que el sistema es robusto y sostenible a este nivel de riesgo. La caída máxima en el caso del riesgo dinámico fue de alrededor del 19 %, mientras que en el caso del riesgo fijo alcanzó un máximo de aproximadamente el 16 %. Los porcentajes medios y medianos de caída fueron menores en el modelo de riesgo fijo, lo que sugiere una curva de capital más suave y con menor volatilidad.
Algunas simulaciones con riesgo dinámico alcanzaron un saldo final máximo de 20 veces el capital inicial, mientras que las realizadas con riesgo fijo alcanzaron un máximo de alrededor de 4 veces, lo que refuerza la ventaja de la capitalización del tamaño dinámico de las posiciones.
- Nivel de riesgo del 2%
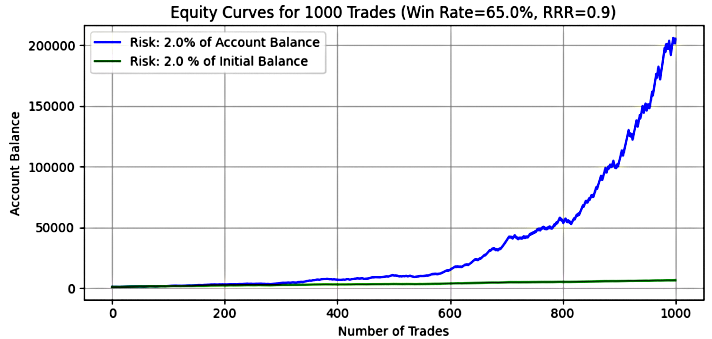
Figura 11
Tabla 6: Resultados de la simulación de Monte Carlo para un sistema con tasa de victorias = 65%, RRR = 0,9, riesgo del 2%.| Métrica | Dinámico (2% del saldo actual) | Fijo (2% del saldo inicial) |
|---|---|---|
| Saldo final medio | $107,088.02 | $5,696.28 |
| Mediana del saldo final final | $90,573.24 | $5,681.00 |
| Saldo final mínimo | $13,775.17 | $3,800.00 |
| Saldo final máximo | $391,748.08 | $7,144.00 |
| Drawdown medio | $9,787.36 | $185.92 |
| Mediana del drawdown | $8,491.57 | $176.00 |
| Reducción máxima | $39,558.61 | $416.00 |
| Reducción máxima media (%) | 17.33% | 9.48% |
| Mediana de la caída máxima (%) | 16.71% | 8.79% |
| Reducción máxima (%) | 34.71% | 31.14% |
Idea clave:
Con un riesgo del 2 %, el riesgo dinámico muestra un aumento significativo del potencial de crecimiento, con un saldo final medio superior a 107 000 dólares, lo que supone 107 veces el capital inicial. El saldo mediano, de aproximadamente 90 573 dólares, también confirma un crecimiento sólido y constante. Por su parte, el riesgo fijo generó un saldo final medio de 5.696 dólares, casi 6 veces el capital inicial, y la mediana se acercó mucho a esta cifra, lo que indica unos resultados consistentes y predecibles.
El saldo final máximo en el riesgo dinámico se disparó hasta superar los 391 000 dólares, mientras que el riesgo fijo alcanzó un máximo de apenas 7 144 dólares. Esto pone de relieve el enorme potencial alcista del riesgo dinámico durante rachas ganadoras prolongadas.
Por el lado negativo, la caída máxima bajo el riesgo dinámico ascendió al 34,71 %, mientras que el riesgo fijo se mantuvo relativamente controlado, en el 31,14 %. Los porcentajes de caída media y mediana también siguieron esta tendencia: el riesgo dinámico fue mayor, lo que refleja una mayor exposición a la volatilidad, mientras que el riesgo fijo se mantuvo más estable, aunque menos rentable.
- Nivel de riesgo del 5 %
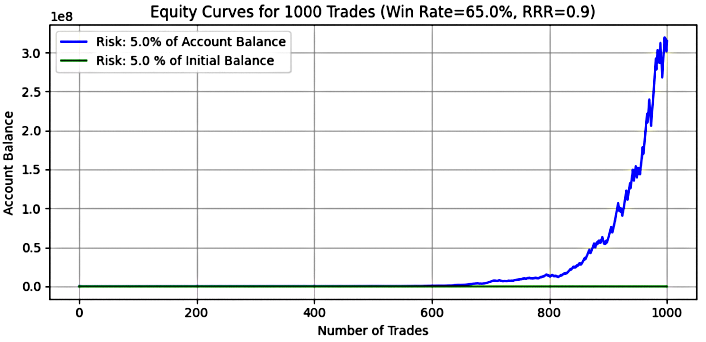
Figura 12
Tabla 7: Resultados de la simulación de Monte Carlo para un sistema con tasa de victorias = 65%, RRR = 0,9, riesgo del 5%.| Métrica | Dinámico (5% del saldo actual) | Fijo (5% del saldo inicial) |
|---|---|---|
| Saldo final medio | $106,016,246.65 | $12,740.69 |
| Mediana del saldo final final | $40,611,334.02 | $12,702.50 |
| Saldo final mínimo | $362,423.53 | $8,000.00 |
| Saldo final máximo | $1,591,375,537.03 | $16,360.00 |
| Drawdown medio | $18,402,293.20 | $464.79 |
| Mediana del drawdown | $7,730,838.44 | $440.00 |
| Reducción máxima | $268,258,572.26 | $1,040.00 |
| Reducción máxima media (%) | 38.94% | 18.20% |
| Mediana de la caída máxima (%) | 38.28% | 16.16% |
| Reducción máxima (%) | 66.90% | 71.24% |
Idea clave:
Con un riesgo del 5 %, el riesgo dinámico se convirtió en una máquina de capitalización de alto riesgo, con un saldo final medio astronómico que superaba los 106 millones de dólares, y una mediana de 40 millones de dólares. El saldo máximo en una sola simulación alcanzó los 1.59 mil millones de dólares, lo que demuestra cómo la capitalización puede generar resultados excepcionales si se cuenta con un sistema sólido.
Sin embargo, este crecimiento explosivo va acompañado de una volatilidad extrema. La caída media superó los 18 millones de dólares, y la caída máxima superó los 268 millones de dólares, con porcentajes de caída que oscilaron entre el 38 % y el 67 % —niveles que resultarían emocional y financieramente insostenibles para la mayoría de los traders sin una disciplina estricta y sin colchones de riesgo.
El riesgo fijo, por el contrario, estuvo mucho más controlado. La media y la mediana de los saldos finales rondaban los 12 700 dólares, y el saldo máximo alcanzó los 16 360 dólares, lo que supone aproximadamente 16 veces el capital inicial. Aunque modesto en comparación, este enfoque ofrece una mayor consistencia, con caídas máximas limitadas al 71 %, y niveles de volatilidad más realistas para garantizar la sostenibilidad a largo plazo.
Niveles de riesgo recomendados para el Sistema 3 (tasa de éxito del 65 %, RRR = 0,9)
Según los datos de simulación, un riesgo del 1 % al 2 % en el saldo actual de la cuenta ofrece el mejor equilibrio entre crecimiento y protección del capital. El riesgo dinámico permite obtener mayores ganancias gracias al efecto de la capitalización, mientras que el riesgo fijo ofrece un perfil de rentabilidad más estable y predecible.
Con un riesgo del 5 %, el dimensionamiento dinámico puede generar rendimientos extraordinarios, pero con caídas tan pronunciadas que resultan inadecuadas para la mayoría de los traders, a menos que estén plenamente preparados para aceptar una volatilidad extrema y fluctuaciones en la cuenta. El riesgo fijo del 5% ofrece un rendimiento razonablemente bueno, pero con un potencial de ganancias reducido.
En la práctica, se recomienda un riesgo dinámico del 1 % al 2 % para este sistema, especialmente para aquellos traders que deseen preservar su capital y crecer de forma constante sin verse expuestos a fluctuaciones emocionales y financieras insoportables.
Para algunos traders, arriesgar el 5 % del saldo inicial puede ser la estrategia preferida para este sistema debido a sus bajos porcentajes medios y medianos de caída máxima, junto con una rentabilidad final media de aproximadamente 12 veces el capital inicial, lo cual resulta impresionante y, además, es estadísticamente más predecible. Aunque la caída máxima del 71 % sigue siendo una posibilidad, se considera un evento de baja probabilidad en las simulaciones, lo que hace que este enfoque sea aceptable para los traders que puedan tolerar un riesgo moderado a cambio de un potencial de crecimiento estable.
Sistema 3: Tasa de victorias = 83%, RRR = 0,3
Este sistema representa un modelo de alta probabilidad y baja rentabilidad, que se utiliza a menudo en estrategias de scalping o en sistemas con pequeñas ganancias frecuentes.
Las figuras 13 a 15 muestran la curva de capital para operaciones ejecutadas con niveles de riesgo del 1 %, 2 % y 5 %. La tabla siguiente resume los resultados agregados de 500 simulaciones de Monte Carlo, cada una con 1000 operaciones realizadas bajo parámetros de riesgo específicos. Mediante un marco de simulación exhaustivo, el análisis logra una sólida base estadística, proporcionando información esencial sobre el rendimiento del sistema en condiciones de riesgo cuidadosamente gestionadas.
- Nivel de riesgo del 1%
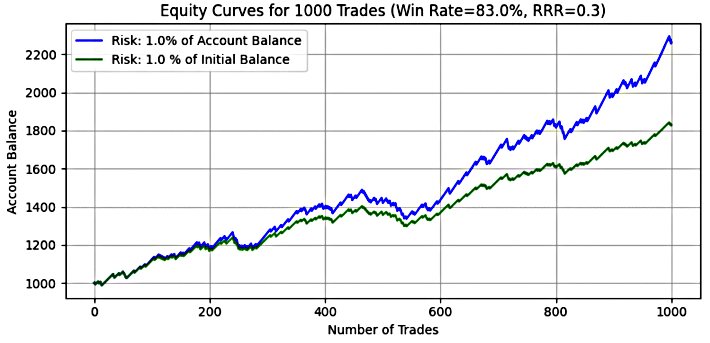
Figura 13
Tabla 8: Resultados de la simulación de Monte Carlo para un sistema con tasa de victorias = 83%, RRR = 0,3, riesgo del 1%.| Métrica | Dinámico (5% del saldo actual) | Fijo (5% del saldo inicial) |
|---|---|---|
| Saldo final medio | $2,202.86 | $1,790.73 |
| Mediana del saldo final final | $2,176.49 | $1,790.00 |
| Saldo final mínimo | $1,452.51 | $1,387.00 |
| Saldo final máximo | $3,391.51 | $2,232.00 |
| Drawdown medio | $118.36 | $72.50 |
| Mediana del drawdown | $112.90 | $68.00 |
| Reducción máxima | $256.29 | $143.00 |
| Reducción máxima media (%) | 7.07% | 5.50% |
| Mediana de la caída máxima (%) | 6.71% | 5.10% |
| Reducción máxima (%) | 13.55% | 11.60% |
Información clave
Con un riesgo del 1 %, el sistema mostró un crecimiento modesto pero constante en ambos modelos. El saldo final medio con el riesgo dinámico fue de 2.202,86 dólares (aproximadamente 2,2 veces el capital inicial), mientras que con el riesgo fijo se obtuvo un saldo de 1.790,73 dólares, unas 1,8 veces. Las medianas de los saldos finales se situaban muy cerca de sus respectivas medias, lo que indica una distribución concentrada y una baja volatilidad en los resultados.
Es importante destacar que en ninguna de las simulaciones se produjeron pérdidas masivas de fondos, y el sistema demostró ser estadísticamente estable. La caída máxima en el caso del riesgo dinámico fue de apenas 13,55 %, mientras que en el caso del riesgo fijo se mantuvo aún más baja, en 11,60 %. Los porcentajes de reducción promedio y mediana también fueron menores en el modelo fijo, lo que refuerza su curva de capital más suave.
En algunas simulaciones, el riesgo dinámico alcanzó un saldo máximo de 3,4 veces el capital inicial, mientras que el riesgo fijo alcanzó un máximo de 2,2 veces, lo que pone de manifiesto el potencial alcista limitado pero estable de este sistema con una alta tasa de aciertos.
- Nivel de riesgo del 2%
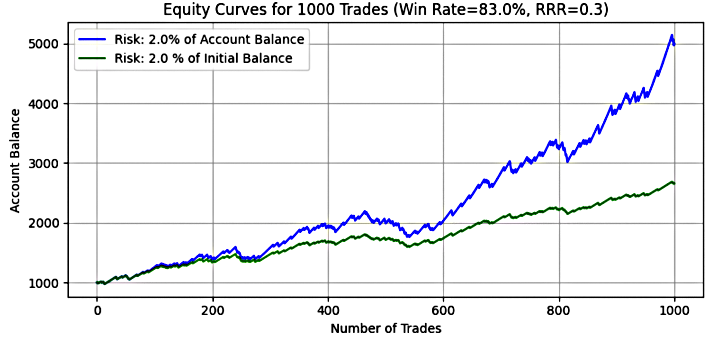
Figura 14
Tabla 9: Resultados de la simulación de Monte Carlo para un sistema con una tasa de acierto del 83 %, un RRR de 0,3 y un riesgo del 2 %| Métrica | Dinámico (2% del saldo actual) | Fijo (2% del saldo inicial) |
|---|---|---|
| Saldo final medio | $4,842.45 | $2,581.46 |
| Mediana del saldo final final | $4,621.22 | $2,580.00 |
| Saldo final mínimo | $2,052.24 | $1,774.00 |
| Saldo final máximo | $11,256.45 | $3,464.00 |
| Drawdown medio | $443.14 | $144.99 |
| Mediana del drawdown | $407.10 | $136.00 |
| Reducción máxima | $1,214.00 | $286.00 |
| Reducción máxima media (%) | 13.77% | 9.42% |
| Mediana de la caída máxima (%) | 13.13% | 8.63% |
| Reducción máxima (%) | 25.67% | 21.47% |
Idea clave:
Con un riesgo del 2 %, la divergencia de rendimiento entre los modelos dinámicos y los fijos se hace más evidente. El riesgo dinámico generó un saldo final medio de 4.842,45 dólares (casi 5 veces el capital inicial), frente a los 2.581,46 dólares con el riesgo fijo (2,6 veces). Los saldos finales medianos coincidían prácticamente con las medias, lo que confirma la previsibilidad y la consistencia de los resultados.
El saldo final máximo con el riesgo dinámico alcanzó los 11 256,45 $,, lo que indica que unas pocas rachas positivas pueden generar un crecimiento sustancial, mientras que el riesgo fijo alcanzó un máximo de 3 464 $. Sin embargo, las caídas máximas también aumentaron: el riesgo dinámico alcanzó el 25,67 %, mientras que el riesgo fijo se mantuvo en un nivel inferior, el 21,47 %.
Este escenario refleja un perfil moderado de riesgo-rentabilidad en el que la capitalización en un entorno de riesgo dinámico mejora la rentabilidad, mientras que el riesgo fijo ofrece una menor volatilidad con un potencial alcista limitado.
- Nivel de riesgo del 5 %
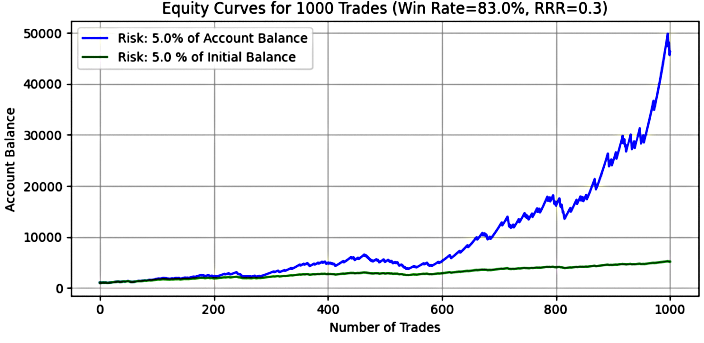
Figura 15
Tabla 10: Resultados de la simulación de Monte Carlo para un sistema con tasa de victorias = 83%, RRR = 0,3, riesgo del 5%.| Métrica | Dinámico (5% del saldo actual) | Fijo (5% del saldo inicial) |
|---|---|---|
| Saldo final medio | $50,642.20 | $4,953.64 |
| Mediana del saldo final final | $38,003.88 | $4,950.00 |
| Saldo final mínimo | $4,884.41 | $2,935.00 |
| Saldo final máximo | $360,637.45 | $7,160.00 |
| Drawdown medio | $9,127.86 | $362.48 |
| Mediana del drawdown | $7,201.27 | $340.00 |
| Reducción máxima | $62,063.85 | $715.00 |
| Reducción máxima media (%) | 31.82% | 18.15% |
| Mediana de la caída máxima (%) | 30.97% | 16.25% |
| Reducción máxima (%) | 54.29% | 49.28% |
Idea clave:
Con un riesgo del 5 %, el potencial del sistema se dispara en condiciones de riesgo dinámico, lo que da lugar a un saldo final medio de más de 50 000 dólares (50 veces el capital inicial) y una mediana de 38 003 dólares, lo que indica una marcada tendencia hacia resultados rentables. El saldo final máximo fue la extraordinaria cifra de 360 637 dólares, lo que confirma la capacidad del sistema para convertir pequeñas ganancias en rendimientos enormes gracias al efecto de los intereses compuestos.
Sin embargo, esto conlleva una elevada volatilidad, con caídas medias que superan los 9.000 dólares y caídas máximas que alcanzan más de 62.000 dólares. El porcentaje medio de caída fue de casi 32 %, y el peor escenario posible alcanzó el 54,29 %, lo que aún podría resultar tolerable para los traders con un buen nivel de capital, pero podría poner a prueba la resistencia psicológica.
En el caso del riesgo fijo, el rendimiento fue más moderado. El saldo final medio fue de 4.953,64 dólares (aproximadamente 5 veces el capital), con un máximo de 7.160 dólares. Las caídas fueron significativamente menores que las dinámicas, con una caída máxima mediana en torno al 16 % y una caída máxima limitada al 49,28 %.
Niveles de riesgo recomendados para el Sistema 5 (tasa de éxito del 83 %, RRR = 0,3)
En el caso de un sistema con una alta tasa de aciertos y un RRR bajo, las simulaciones confirman que es estadísticamente estable y resistente, especialmente con una gestión conservadora del riesgo.
- Un riesgo de entre el 1 % y el 2 % del saldo actual es óptimo para la mayoría de los traders, ya que ofrece un equilibrio entre consistencia, crecimiento y caídas gestionables.
- El riesgo dinámico mejora el rendimiento mediante el efecto compuesto, pero introduce reducciones máximas ligeramente mayores.
- El riesgo fijo genera una curva de capital más predecible, adecuada para los traders que priorizan la baja volatilidad.
Con un riesgo del 5 %, el riesgo dinámico ofrece un potencial alcista excepcional, pero exige disciplina emocional para soportar caídas en el rango del 30-50 %. Con un riesgo fijo del 5 %, ofrece rentabilidades de 5 veces predecibles, con caídas máximas inferiores al 50 %, lo que lo hace atractivo para los traders que buscan resultados estables sin fluctuaciones extremas.
Para algunos traders, arriesgar el 5 % del saldo inicial puede ser el enfoque más adecuado para este sistema, dados sus bajos porcentajes medios y medianos de caída y un potencial de rentabilidad predecible de aproximadamente 5 veces el capital inicial. Aunque la caída máxima en el peor de los casos alcanzó el 49,28 %, se trató de un resultado estadísticamente poco frecuente en las simulaciones y podría resultar aceptable para los traders que se sientan cómodos con una exposición moderada al riesgo.
Para otros, arriesgar el 5 % del saldo actual (modelo dinámico) puede resultar más atractivo debido a su excepcional potencial de rentabilidad, con un saldo final medio superior a 50 veces y una mediana de 38 veces el capital inicial. A pesar de la agresiva asunción de riesgo, el sistema mostró un comportamiento moderado en cuanto a las caídas, con caídas medias y medianas en torno al 32 %, y una caída máxima del 54,29 %. Aunque este nivel de volatilidad es significativo, se mantiene dentro de unos límites aceptables para los traders experimentados que estén preparados —tanto emocional como financieramente— para una estrategia de alta capitalización y alta variabilidad.
En este sistema, asumir un riesgo superior a la regla tradicional del 2 % es una vía viable para alcanzar los objetivos de negociación, pero requiere un sistema de trading sólido y fiable que te permita superar los periodos de caída y alcanzar tu objetivo.
Uso del código
Para evaluar resultados alternativos, modifique los valores de los parámetros en la siguiente sección. Esto permite realizar pruebas flexibles en diversas condiciones, manteniendo al mismo tiempo el marco analítico subyacente.
# Parameters
win_rate = 0.83
rrr = 0.3
num_trades = 1000
initial_balance = 1000
risk_percent = 0.05  # %

np.random.seed(42)

#The use of a predefined seed (e.g., 42) enables result reproducibility.
#Users may change this value/deactivate the seeding logic by commenting out the relevant code block.
Conclusión
En este artículo, hemos aplicado la simulación de Monte Carlo para cuantificar de forma objetiva el impacto de las rastras de pérdidas consecutivas y analizar cómo interactúan con diferentes sistemas de tasa de ganancias y estrategias de tamaño de posición. Los resultados indican que los sistemas de trading con menores índices de acierto tienden a sufrir rastras de pérdidas más largas, mientras que los sistemas con índices de acierto más altos sufren rastras más cortas y menos frecuentes.
Sin embargo, a pesar de los retos psicológicos asociados a los sistemas con baja tasa de acierto, aquellos con expectativa matemática positiva (es decir, una relación recompensa-riesgo suficientemente alta) pueden generar rendimientos significativamente más elevados cuando se exponen a los mismos niveles de riesgo. Esto refuerza la idea de que la tasa de ganancias por sí sola no determina la rentabilidad: la expectativa y la gestión del riesgo son igual de importantes.
Nuestro análisis también reveló que la gravedad de las caídas está directamente influenciada tanto por la duración de las rachas de pérdidas como por el nivel de riesgo por operación. Naturalmente, cuanto mayor es el riesgo, mayor es la caída potencial, pero también mayor es la ganancia potencial, especialmente en el caso de los sistemas con una ventaja matemática.
Aunque la tradicional regla del 1 %-2 % de riesgo sigue siendo una base sólida, nuestros resultados sugieren que los traders que cuentan con un sistema robusto y contrastado pueden justificar superar el umbral del 2 %. Por ejemplo, el sistema con una tasa de aciertos del 83 % y una relación riesgo-recompensa (RRR) de 0,3 mostró caídas estables incluso con un riesgo del 5 %, especialmente en el modelo de riesgo fijo. De hecho, si dicho sistema tuviera un RRR ligeramente mejor (por ejemplo, 0,5), arriesgar más del 2 % podría resultar aún más viable, aunque esto debería comprobarse a fondo mediante herramientas de simulación.
En general, nuestras simulaciones demostraron de forma sistemática que el riesgo dinámico (basado en el saldo actual) ofrecía mejores resultados que el riesgo fijo en cuanto a la rentabilidad a largo plazo. Sin embargo, los modelos de riesgo fijo ofrecían resultados más estables y predecibles en determinados casos, como el ajuste de riesgo del 5 % en el sistema con una tasa de aciertos del 65 % y un RRR = 0,9.
Esto plantea una cuestión más amplia: ¿Podemos fijarnos objetivos de negociación concretos y alcanzarlos de forma fiable utilizando un sistema de trading bien definido?
Creemos que esto es la clave del éxito en el trading: convertir la estrategia en resultados concretos. En el próximo artículo, profundizaremos en este concepto y mostraremos cómo los traders pueden fijar y perseguir objetivos de beneficios realistas utilizando estrategias respaldadas por simulaciones.
Traducción del inglés realizada por MetaQuotes Ltd.
Artículo original: https://www.mql5.com/en/articles/18991
Advertencia: todos los derechos de estos materiales pertenecen a MetaQuotes Ltd. Queda totalmente prohibido el copiado total o parcial.
Este artículo ha sido escrito por un usuario del sitio web y refleja su punto de vista personal. MetaQuotes Ltd. no se responsabiliza de la exactitud de la información ofrecida, ni de las posibles consecuencias del uso de las soluciones, estrategias o recomendaciones descritas.
 Un motor de riesgo adaptativo en MQL5: Ajustar el tamaño según racha, volatilidad y drawdown
 Red neuronal en la práctica: Lectura de PNG del MNIST
 Particularidades del trabajo con números del tipo double en MQL4
 Del nivel básico al intermedio: Archivo de plantilla (III)

- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Usted acepta la política del sitio web y las condiciones de uso