MQL4とMQL5のプログラム記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


初級から中級へ:BREAK文とCONTINUE文
この記事では、ループ内でのRETURN、BREAK、CONTINUE文の使い方について解説します。ループの実行フローにおいて、これらの各文がどのような役割を果たすかを理解することは、より複雑なアプリケーションを扱う上で非常に重要です。ここで提示されるコンテンツは、教育目的のみを目的としています。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを閲覧することは避けてください。

Connexusにおけるヘッダ(第3部):リクエスト用HTTPヘッダの使い方をマスターする
Connexusライブラリの開発を続けます。この章では、HTTPプロトコルにおけるヘッダの概念を探求し、ヘッダとは何か、何のためにあるのか、リクエストでどのように使うのかを説明します。APIとの通信で使用される主なヘッダを取り上げ、ライブラリでの設定方法の実践例を紹介します。

ブラックホールアルゴリズム(BHA)
ブラックホールアルゴリズム(BHA)は、ブラックホールの重力原理に着想を得た最適化アルゴリズムです。本記事では、BHAがどのようにして優れた解を引き寄せ、局所最適解への陥り込みを回避するのか、そしてなぜこのアルゴリズムが複雑な問題を解くための強力なツールとなっているのかを解説します。シンプルな発想がいかにして最適化の世界で大きな成果を生み出すのかを見ていきましょう。


MQL5での戦略の可視化:基準チャートに最適化結果をレイアウトする
本記事では、最適化プロセスを可視化する例を示し、4つの最適化基準ごとに上位3つのパスを表示します。また、その3つのうち1つを選択し、表やチャートでデータを表示できる機能も提供します。


MQL5入門(第29回):MQL5のAPIとWebRequest関数の習得(III)
本記事では、MQL5におけるAPIおよびWebRequestの理解をさらに深め、外部サービスからローソク足データを取得する方法を解説します。サーバーレスポンスの分割、データのクレンジング、そして複数の日足に対する始値時刻やOHLC値などの主要要素の抽出に焦点を当て、後続の分析に利用可能な形へと整形していきます。


リプレイシステムの開発(第59回):新たな未来
さまざまなアイデアを適切に理解することで、より少ない労力でより多くのことを実現できます。この記事では、サービスがチャートと対話する前にテンプレートを構成する必要がある理由について説明します。また、マウスポインタを改良し、より多くの機能を持たせることについても考察します。


Connexusの本体(第4回):HTTP本体サポートの追加
この記事では、JSONやプレーンテキストなどのデータを送信するために不可欠な、HTTPリクエストにおける本体(ボディ)の概念について探りました。適切なヘッダを使った正しい使い方を議論し、説明しました。また、Connexusライブラリの一部であるChttpBodyクラスを導入し、リクエストの本体の処理を簡素化しました。


循環単為生殖アルゴリズム(CPA)
本記事では、新しい集団最適化アルゴリズムである循環単為生殖アルゴリズム(CPA: Cyclic Parthenogenesis Algorithm)を取り上げます。本アルゴリズムは、アブラムシ特有の繁殖戦略に着想を得ています。CPAは、単為生殖と有性生殖という2つの繁殖メカニズムを組み合わせるほか、個体群のコロニー構造を活用し、コロニー間の移動も可能にしています。このアルゴリズムの主要な特徴は、異なる繁殖戦略間の適応的な切り替えと、飛行メカニズムを通じたコロニー間の情報交換システムです。

MQL5 MVCパラダイムのテーブルのビューコンポーネント:シンプルな操作
本記事では、MVC (Model-View-Controller)パラダイムにおけるテーブル実装で、より複雑なグラフィック要素を構成するビューコンポーネントとしてのシンプルなコントロールについて解説します。ユーザーや他の要素との相互作用のための基本的な機能はコントローラーに実装されています。本記事はビューコンポーネントに関する第2回目の記事であり、MetaTrader 5クライアントターミナル向けテーブル作成に関する連載の第4回目です。

知っておくべきMQL5ウィザードのテクニック(第70回): 指数カーネルネットワークにおけるSARとRVIのパターンの使用
前回の記事では、SARとRVIのインジケーターペアを紹介しました。今回は、このインジケーターペアを機械学習によってどのように拡張できるかを検討します。SARとRVIは、それぞれトレンドとモメンタムを補完し合う関係にあります。本機械学習アプローチでは、畳み込みニューラルネットワーク(CNN)を使用し、カーネルとチャネルのサイズを指数関数的に拡大・調整することで、このインジケーターペアの予測を微調整します。この処理は、常にMQL5ウィザードと連携してエキスパートアドバイザー(EA)を組み立てるカスタムシグナルクラスファイル内でおこなわれます。

MQL5取引ツール(第4回):動的配置とトグル機能による多時間軸スキャナダッシュボードの改善
この記事では、MQL5の多時間軸スキャナーダッシュボードを、移動可能および切り替え機能付きにアップグレードします。ダッシュボードをドラッグできるようにし、画面の使用効率を高めるために最小化/最大化オプションを追加します。これらの機能強化を実装し、テストすることで、より柔軟な取引環境を実現します。


ログレコードをマスターする(第9回):ビルダーパターンの実装とデフォルト設定の追加
本記事では、Logifyライブラリの利用をビルダーパターンと自動的なデフォルト設定によって大幅に簡単にする方法をご紹介します。ここでは、専用ビルダーの構造、スマートな補完機能を活用した利用方法、手動で設定をおこなわなくても動作するログ確保方法について解説します。さらに、MetaTrader 5ビルド5100向けの調整についても触れます。


機械学習の限界を克服する(第8回):ノンパラメトリックな戦略選択
データ駆動型アプローチを用いて強力な取引戦略を自動的に発見するために、ブラックボックスモデルをどのように設定するかを解説します。相互情報量を利用して学習しやすいシグナルを優先的に選択することで、従来の手法よりも優れた、よりスマートで適応的なモデルを構築することができます。また読者は、表面的な指標に過度に依存するという一般的な落とし穴を避け、意味のある統計的洞察に基づいた戦略を開発する方法についても学ぶことができます。


初級から中級へ:IF ELSE
この記事では、IF演算子と、それに対応するELSEの使い方について解説します。この文は、あらゆるプログラミング言語において、最も重要かつ意義深いものです。しかし、その使いやすさにもかかわらず、使用経験や関連概念に対する理解がないと、時に混乱を招くことがあります。ここで提示されるコンテンツは、教育目的のみを目的としています。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを閲覧することは避けてください。


取引におけるニューラルネットワーク:統合軌道生成モデル(UniTraj)
エージェントの行動を理解することはさまざまな分野で重要ですが、ほとんどの手法は特定のタスク(理解、ノイズ除去、予測)に焦点を当てており、そのため実際のシナリオでは効果的に活用できないことが多いです。この記事では、さまざまな問題を解決するために適応可能なモデルについて説明します。

取引におけるニューラルネットワーク:方向性拡散モデル(DDM)
本稿では、前向き拡散過程においてデータ依存的な異方性および方向性を持つノイズを活用するDirectional Diffusion Models(DDM、方向性拡散モデル)について議論し、意味のあるグラフ表現を捉える手法を紹介します。


知っておくべきMQL5ウィザードのテクニック(第47回):時間差分を用いた強化学習
時間差分学習は、エージェントの訓練中に予測された報酬と実際の報酬の差に基づいてQ値を更新する強化学習のアルゴリズムの一つです。特に、状態と行動のペアにこだわらずにQ値を更新する点に特徴があります。したがって、これまでの記事と同様に、ウィザードで作成したエキスパートアドバイザー(EA)での適用方法を検討していきます。

円探索アルゴリズム(CSA)
本記事では、円の幾何学的性質に基づいた新しいメタヒューリスティック最適化アルゴリズム「円探索アルゴリズム(Circle Search Algorithm, CSA)」を紹介します。本アルゴリズムは、最適解を探索するために点を接線に沿って移動させる原理を使用し、大域探索と局所探索のフェーズを組み合わせています。

MQL5で自己最適化エキスパートアドバイザーを構築する(第13回):行列分解を用いた制御理論の簡単な入門
金融市場は本質的に予測が難しく、過去には利益が出ていたように見える取引戦略でも、実際の市場環境では破綻することが少なくありません。主な原因は、ほとんどの戦略が一度展開されると振る舞いが固定され、失敗から学習したり適応したりできないということです。そこで制御理論の考え方を取り入れることで、フィードバックコントローラを用いて戦略と市場の相互作用を観察し、その挙動を収益性に向けて調整することが可能になります。今回の結果では、単純な移動平均戦略にフィードバックコントローラを導入するだけで、利益の向上、リスクの低減、効率の改善が見られ、このアプローチが取引用途において大きな可能性を持つことが示されました。


MetaTrader 5機械学習の設計図(第4回):金融機械学習パイプラインの隠れた欠陥 - ラベルの同時発生
金融機械学習における重大な欠陥であるラベルの同時発生が、過学習や実運用でのパフォーマンス低下を引き起こす問題をどのように修正するかを解説します。トリプルバリア法を使用すると、学習用ラベルが時間的に重複し、ほとんどの機械学習アルゴリズムにおける核心的な独立同分布(IID)の仮定に違反します。本記事では、サンプル重み付けを用いた実践的な解決策を提示します。具体的には、売買シグナル間の時間的重複を定量化し、各観測値が持つ固有情報を反映したサンプル重みを計算し、scikit-learnでこれらの重みを実装することで、より堅牢な分類器を構築する方法を学びます。これらの手法を習得することで、取引モデルの堅牢性、信頼性、収益性を向上させることができます。

取引戦略の開発:擬似ピアソン相関アプローチ
既存のインジケーターから新しいインジケーターを生成することは、取引分析を強化するための非常に強力な方法です。既存のインジケーターの出力を統合する数学的関数を定義することで、トレーダーは複数のシグナルを1つの効率的なツールにまとめたハイブリッドインジケーターを作成できます。本記事では、ピアソン相関関数を改良した「擬似ピアソン相関(PPC, Pseudo Pearson Correlation)」を用いて、3つのオシレーターから構築された新しいインジケーターを紹介します。PPCインジケーターは、オシレーター同士の動的な関係を数値化し、それを実践的な取引戦略に応用することを目的としています。


初級から中級へ:Includeディレクティブ
本日の記事では、MQL5のさまざまなコードで広く使用されているコンパイルディレクティブについて解説します。本稿ではこのディレクティブについて表面的な説明に留めますが、今後プログラミングレベルが上がるにつれて不可欠なものとなるため、使い方を理解し始めることが重要です。ここで提示されるコンテンツは、教育目的のみを目的としています。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを閲覧することは避けてください。


Pythonによる農業国通貨への天候影響分析
天候と外国為替にはどのような関係があるのでしょうか。古典的な経済理論は、天候のような要因が市場の動きに与える影響を長い間無視してきました。しかし、すべてが変わりました。天候条件と農業通貨の市場でのポジションとの間に、どのようなつながりがあるのかを探ってみましょう。


初心者からエキスパートへ:MQL5を使ったアニメーションニュース見出し(V) - イベントリマインダーシステム
本ディスカッションでは、News Headline EAに表示される経済指標カレンダーイベントに対して、精緻化されたイベント通知ロジックを統合することで得られる追加的な改善について検討します。この強化により、主要な今後のイベント直前にユーザーがタイムリーに通知を受け取れるようになります。詳細については、本ディスカッションでご確認ください。

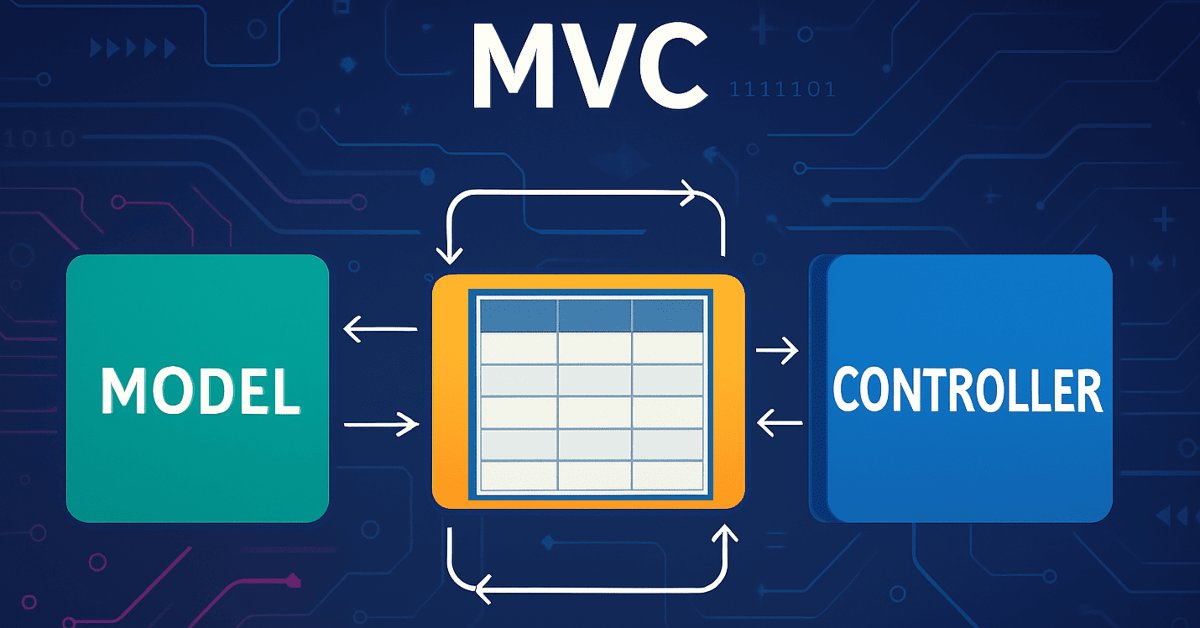
MQL5でのテーブルモデルの実装:MVC概念の適用
本記事では、MQL5におけるテーブルモデルの開発過程を、MVC (Model-View-Controller)アーキテクチャパターンを用いて解説します。データロジック、表示、制御を分離することで、構造化され柔軟かつ拡張可能なコードを実現します。テーブルモデルを構築するためのクラス設計や、データ格納のためのリンクリストの使用方法も取り上げます。


MQL5取引ツール(第6回):パルスアニメーションとコントロールを備えたダイナミックホログラフィックダッシュボード
本記事では、MQL5で動的なホログラフィックダッシュボードを作成し、RSIやボラティリティアラート、ソートオプションを使用して銘柄と時間足を監視します。さらに、パルスアニメーション、インタラクティブボタン、ホログラフィック効果を追加して、ツールを視覚的に魅力的で反応の良いものにします。

知っておくべきMQL5ウィザードのテクニック(第66回):FrAMAのパターンとForce Indexを内積カーネルで使用する
FrAMAインジケーターとForce Indexオシレーターは、トレンドと出来高のツールであり、エキスパートアドバイザー(EA)を開発する際に組み合わせることができます。前回の記事では、このペアを紹介し、機械学習の適用可能性を検討しました。畳み込みニューラルネットワークを使用しており、内積カーネルを利用して、これらのインジケーターの入力に基づいた予測をおこないます。これは、MQL5ウィザードと連携してEAを組み立てるカスタムシグナルクラスファイルで実行されます。


MQL5における二変量コピュラ(第1回):依存関係モデリングのための正規コピュラおよびtコピュラの実装
本記事は、MQL5における二変量コピュラ(Bivariate Copula)の実装を紹介する連載の第1回です。本記事では、正規コピュラおよびtコピュラ(スチューデントtコピュラ)の実装コードを取り上げます。また、統計的コピュラの基礎概念や関連トピックについても解説します。本記事で紹介するコードは、Hudson and Thamesが提供するArbitragelab Pythonパッケージを参考にしています。


古典的な戦略を再構築する(第13回):クロスオーバー戦略を新たな次元へ(その2)
本記事では、移動平均クロスオーバー戦略に対してさらなる改善を加え、ラグをより実用的で信頼性の高い水準まで低減する方法について検討します。データサイエンスの知見を活用しながら議論を進めます。一般に、データを高次元へ射影することで、機械学習モデルの性能が向上する場合があることはよく知られています。本記事では、この考え方がトレーダーにとって実際に何を意味するのかを示し、MetaTrader 5ターミナルを用いてどのように活用できるかを説明します。

古典的な戦略を再構築する(第14回):複数戦略分析
本記事では、取引戦略のアンサンブル構築と、MT5遺伝的最適化を用いた戦略パラメータの調整について、引き続き検討していきます。本日はPythonでデータを分析し、モデルがどの戦略が優れているかをより正確に予測でき、市場リターンを直接予測するよりも高い精度を達成できることを示しました。しかし、統計モデルを用いてアプリケーションをテストしたところ、パフォーマンスは著しく低下しました。その後、遺伝的最適化が相関性の高い戦略を優先していたことが判明し、私たちは投票の重みを固定し、インジケーター設定の最適化に焦点を当てるよう方法を修正しました。


初心者からエキスパートへ:市場期間同期化ツール
本ディスカッションでは、上位時間足から下位時間足への同期をおこなうツールを紹介します。このツールは、上位時間足の期間にまたがる市場パターンを分析する際の課題を解決することを目的としています。MetaTrader 5に標準搭載されている期間マーカーは、制限が多く柔軟性に欠けるため、非標準の時間足には対応しにくいことがあります。そこで私たちは、MQL5言語を活用して、下位時間足のチャート上で上位時間足の構造を動的かつ視覚的に表示できるインジケーターを開発しました。このツールは、詳細な市場分析に非常に役立ちます。その機能や実装方法について詳しく知りたい方は、ぜひディスカッションにご参加ください。


共和分株式による統計的裁定取引(第7回):スコアリングシステム2
平均回帰戦略、特に共和分に基づく統計的裁定取引において取引対象となる株式バスケットの選定に使用する、追加の2つのスコアリング基準について解説します。前回の記事では、流動性および共和分ベクトルの強度、ならびに時間足とルックバック期間という戦略的基準を紹介しました。本記事ではそれを補完する形で、共和分ベクトルの安定性および平均回帰に要する時間、いわゆる半減期を取り上げます。また、新しいフィルタを適用したバックテスト結果の考察と、その再現に必要なファイルも提供します。


MQL5でボラティリティモデルを構築する(第I回):初期実装
本記事では、Pythonのarchパッケージに類似した機能を持つ、ボラティリティモデリング用のMQL5ライブラリを提示します。このライブラリは現在、一般的な条件付き平均モデル(HAR、AR、一定平均、ゼロ平均)および条件付き分散モデル(一定分散、ARCH、GARCH)をサポートしています。

ニューラルネットワークの実践:最初のニューロン
この記事では、シンプルで控えめなもの、つまりニューロンの構築を始めます。ごく少量のMQL5コードでプログラムしますが、それでも私のテストではこのニューロンは見事に機能しました。とはいえ、私がここで何を言おうとしているのかを理解するには、これまでのニューラルネットワークに関する連載を少し振り返ってみる必要があります。


取引におけるニューラルネットワーク:シャープネス低減によるTransformerの効率向上(SAMformer)
Transformerモデルの学習には大量のデータが必要であり、小規模データセットに対しては汎化性能が低いため、学習はしばしば困難です。SAMformerフレームワークは、この問題を回避し、不良な局所最小値に陥ることを防ぐことで解決を助けます。これにより、限られた学習データセットにおいてもモデルの効率が向上します。


取引におけるニューラルネットワーク:ウェーブレット変換とマルチタスクアテンションを用いたモデル(最終回)
前回の記事では、Multitask-Stockformerフレームワークを検討しました。このフレームワークは、ウェーブレット変換とマルチタスク自己アテンション(Self-Attention)モデルを組み合わせたものです。本記事では、このフレームワークのアルゴリズムをさらに実装し、実際の過去データを用いてその有効性を評価していきます。


多通貨エキスパートアドバイザーの開発(第26回):取引商品の情報提供
多通貨EAの開発へと進む前に、まずはこれまで構築してきたライブラリを用いて、新しいプロジェクトを作成する段階へ移行してみましょう。この例では、ソースコードの管理方法をどのように整理するのが最も適切か、そしてMetaQuotesの新しいコードリポジトリを活用することで、どのような利点が得られるのかを示していきます。


プライスアクション分析ツールキットの開発(第45回):MQL5で動的水準分析パネルを作成する
この記事では、ワンクリックで任意の価格水準をテストできる強力なMQL5ツールについて説明します。テストしたい価格を入力して分析ボタンを押すと、EAは過去のデータを瞬時にスキャンし、チャート上でその水準に触れた箇所やブレイクアウトをハイライト表示します。また、統計情報を整理されたダッシュボードに表示し、価格がその水準にどの程度反応したか、ブレイクしたか、サポートとして機能したか、レジスタンスとして働いたかを一目で確認できます。以下では、詳細な手順について解説します。


MQL5で自己最適化エキスパートアドバイザーを構築する(第17回):アンサンブルインテリジェンス
すべてのアルゴリズム取引戦略は、その複雑さに関係なく、構築や維持が困難です。これは初心者と専門家の双方に共通する課題です。本記事では、教師ありモデルと人間の直感を組み合わせるアンサンブルフレームワークを紹介し、それぞれの限界を相互に補完する方法を提案します。移動平均チャネル戦略とリッジ回帰モデルを同じテクニカル指標上で整合させることで、集中管理、より速い自己修正、そして本来は収益性のなかったシステムからの利益創出を実現します。

取引におけるニューラルネットワーク:二重アテンションベースのトレンド予測モデル
前回の記事で取り上げた時系列の区分線形表現の活用について、引き続き議論します。本日は、この手法を他の時系列分析手法と組み合わせることで、価格動向の予測精度を向上させる方法を探ります。