MQL4とMQL5のプログラム記事

取引戦略をプログラミングするためのMQL5言語を、ほとんどがコミュニティメンバーによって書かれた数多くの公開記事で学びます。記事は統合、テスター、取引戦略等のカテゴリに分けられていて、プログラミングに関連する疑問への解答を素早く見つけることができます。
新着記事をフォローして、フォーラムでディスカッションしてください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


取引におけるニューラルネットワーク:時系列予測のためのTransformerの最適化(LSEAttention)
LSEAttentionフレームワークは、Transformerアーキテクチャの改善を提供します。この手法は、特に長期の多変量時系列予測のために設計されました。提案されたアプローチは、従来のTransformerでよく遭遇するエントロピーの崩壊や学習の不安定性の問題を解決するために応用可能です。


MQL5経済指標カレンダーを使った取引(第5回):レスポンシブコントロールとフィルターボタンでダッシュボードを強化する
この記事では、ダッシュボードの制御を改善するために、通貨ペアフィルター、重要度レベル、時間フィルター、キャンセルオプションのボタンを作成します。これらのボタンは、ユーザーのアクションに動的に応答するようにプログラムされており、シームレスな操作を可能にします。また、ダッシュボードにリアルタイムの変更を反映するために、ユーザーの行動を自動化します。これにより、パネルの全体的な機能性、モビリティ、応答性が向上します。

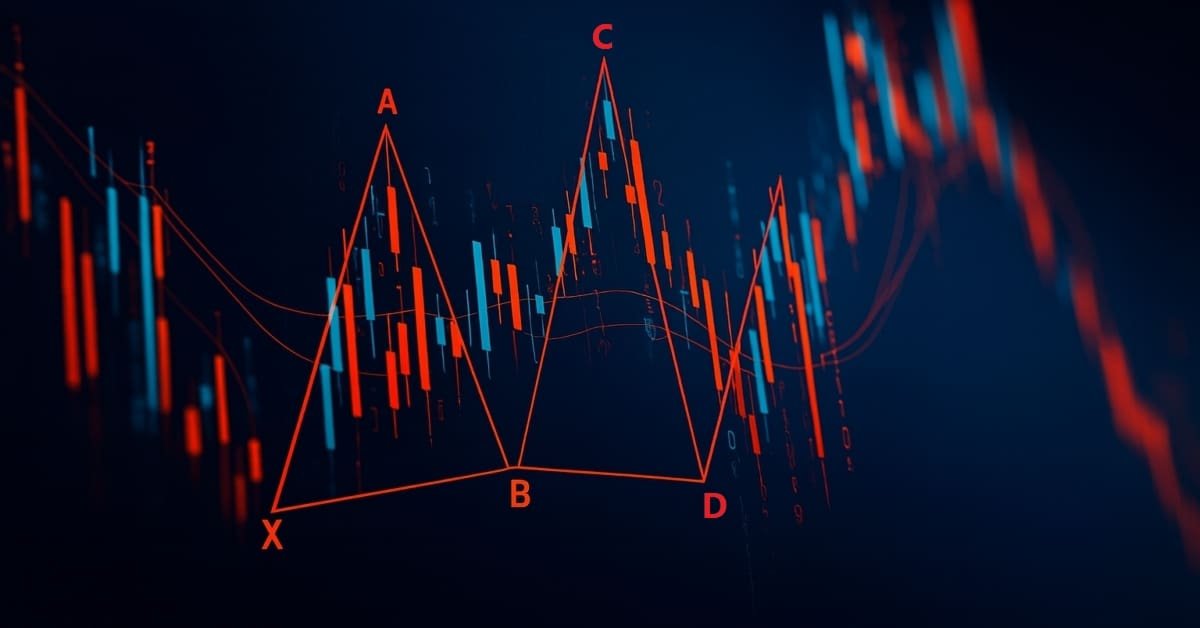
MQL5入門(第21回):ハーモニックパターン検出の自動化
MetaTrader 5でMQL5を使ってガートリーハーモニックパターンを検出して表示する方法を学びます。この記事では、スイングポイントの特定からフィボナッチ比率の適用、チャート上へのパターン描画までの手順を順を追って解説し、視覚的に確認できる形で表示する方法を紹介します。


プライスアクション分析ツールキットの開発(第54回):EMAと平滑化された価格変動によるトレンドのフィルタリング
取引の明確さとタイミングを向上させるために、平均足による平滑化とEMA20の高値および安値のバンド、さらにEMA50のトレンドフィルターを組み合わせた手法を解説します。これらのツールにより、トレーダーは真のモメンタムを見極め、ノイズを排除し、ボラティリティの高い局面やトレンド相場により適切に対応できます。


リプレイシステムの開発(第74回):新しいChart Trade(I)
この記事では、Chart Tradeに関する本連載の最後に示したコードを修正します。これらの変更は、現在のリプレイ/シミュレーションシステムのモデルにコードを適合させるために必要です。ここで提示されるコンテンツは、教育目的のみに使用されることを意図しています。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを利用することは避けてください。


取引システムの構築(第2回):ポジションサイズ管理の科学
期待値がプラスのシステムであっても、ポジションサイズ管理の決定次第で取引が成功するか破綻するかが決まります。ポジションサイズ管理はリスク管理の中心であり、統計的な優位性を現実の利益に変換しつつ、資本を守る役割を担います。


ケンドールのタウ係数と距離相関を用いたVGTの市場ポジショニング分析コード
この記事では、相補的なインジケーターのペアをどのように活用して、過去5年間のVanguard Information Technology Index Fund ETF (VGT)を分析できるかを検討します。具体的には、ケンドールのタウ係数と距離相関という2つの指標を用い、VGTの取引に適したインジケーターの組み合わせだけでなく、それら2つのインジケーターに対するシグナルパターンの最適なペアリングも選定することを目指します。


MetaTrader 5機械学習の設計図(第6回):実務で使えるキャッシュシステムの設計
進捗バーを眺めるだけで、取引戦略のテストに時間を浪費していませんか。従来のキャッシュ手法では金融機械学習には対応できず、計算の無駄や再実行によるフラストレーションに悩まされます。私たちは、金融データ特有の課題、時間的依存関係、複雑なデータ構造、そして先読みバイアスのリスクを理解した洗練されたキャッシュアーキテクチャを設計しました。この三層構造のシステムにより、計算速度は劇的に向上し、古い結果の自動無効化やコストの高いデータリークの防止も可能です。もう計算待ちに時間を費やす必要はありません。市場が要求するペースで、迅速に反復作業をおこなえます。


取引戦略の開発:Flower Volatility Indexのトレンドフォローアプローチ
市場のリズムを解読する絶え間ない探求により、トレーダーやクオンツアナリストは数多くの数学モデルを生み出してきました。本記事では、Flower Volatility Index (FVI)を紹介します。これは、バラ曲線の数学的優雅さを実用的な取引ツールに変換した新しいアプローチです。この研究を通じて、数学モデルを実際の市場環境で分析や意思決定を支援できる実用的な取引メカニズムに適応できることを示しました。

母集団最適化アルゴリズム:極値から抜け出す力(第I部)
本稿では、母集団最適化アルゴリズムの挙動を、集団の多様性が低い場合に効率的に極小値を脱出し、最大値に到達する能力という観点から検証することを目的としたユニークな実験を紹介します。この方向性で取り組むことで、ユーザーが設定した座標を出発点として、どの特定のアルゴリズムが検索を成功させることができるのか、またその成功にどのような要因が影響するのかについて、さらなる洞察が得られるでしょう。

MQL5経済指標カレンダーを使った取引(第4回):ダッシュボードでのリアルタイムニュース更新の実装
この記事では、リアルタイムのニュース更新機能を実装することで、経済指標カレンダーダッシュボードを強化し、市場情報を常に最新かつ実用的な状態に保ちます。MQL5におけるライブデータ取得技術を統合し、ダッシュボード上のイベントを継続的に更新することで、インターフェイスの応答性を向上させます。このアップデートにより、ダッシュボードから最新の経済ニュースに直接アクセスでき、最新データに基づいて取引判断を最適化できるようになります。

MQL5で自己最適化エキスパートアドバイザーを構築する(第9回):二重移動平均クロスオーバー
本記事では、二重移動平均クロスオーバー戦略の設計について説明します。この戦略では、上位時間足(例:日足、D1)のシグナルを参照して下位時間足(例:15分足、M15)でエントリーをおこない、ストップロスレベルは中間的リスク時間足(例:4時間足、H4)から算出します。システム定数やカスタム列挙型、トレンドフォローと平均回帰(ミーンリバージョン)モードに対応したロジックを導入し、モジュール化と将来的な遺伝的アルゴリズムによる最適化を重視しています。このアプローチにより、柔軟なエントリーとエグジットの条件を設定でき、下位時間足でのエントリーを高い時間足のトレンドに合わせることで、シグナルのラグを軽減し、取引タイミングを改善することを目指しています。

ニューラルネットワークの実践:ニューロンのスケッチ
この記事では、基本的なニューロンを作ります。単純に見えるし、多くの人はこのコードをまったくつまらない無意味なものだと考えるかもしれませんが、このニューロンの単純なスケッチを楽しく勉強してほしいと思います。コードを修正することを恐れず、完全に理解することが目標です。

プライスアクション分析ツールキットの開発(第41回):MQL5で統計的価格レベルEAを構築する
統計は常に金融分析の中心にあります。統計とは、データを収集・分析・解釈・提示し、意味のある情報に変換する学問です。これをローソク足に応用すると、価格の生データを測定可能な洞察に圧縮できます。特定期間における市場の中心傾向、分布、広がりを把握できれば、どれほど有益でしょうか。本記事では、統計的手法を用いてローソク足データを明確で実行可能なシグナルに変換する方法を紹介します。


取引におけるニューラルネットワーク:データの局所構造の探索
ノイズの多い状況下で市場データの局所構造を効果的に識別・保持することは、取引において極めて重要な課題です。自己アテンション(Self-Attention)メカニズムの活用は、このようなデータの処理において有望な結果を示していますが、従来のアプローチでは基盤となる構造の局所的な特性が考慮されていません。この記事では、こうした構造的依存関係を組み込むことが可能なアルゴリズムを紹介します。


MQL5で取引管理者パネルを作成する(第9回):コード編成(III)コミュニケーションモジュール
MQL5インターフェイス設計における最新の進展を、再設計されたコミュニケーションパネルの公開とともに詳しく解説します。また、モジュール化の原則に基づいて新しい管理パネルを構築するシリーズも引き続き展開していきます。この記事では、CommunicationsDialogクラスを段階的に開発し、それをDialogクラスから継承する方法を丁寧に解説します。さらに、開発には配列およびListViewクラスを活用します。MQL5開発スキルを高めるための実用的な知見を得るために、ぜひ記事を読み、コメント欄でディスカッションにご参加ください。


初心者からエキスパートへ:パラメータ制御ユーティリティ
従来のEAやインジケーターの入力プロパティを、リアルタイムで操作可能なオンチャートのコントロールインターフェースへと変換することを想像してみてください。本記事は、これまでに取り組んできたMarket Periods Synchronizerインジケーターでの基礎的な成果を土台とし、上位足(HTF)の市場構造を可視化し、管理する手法を大きく進化させるものです。ここでは、その概念を完全にインタラクティブなユーティリティへと昇華させ、動的な操作性と強化されたマルチタイムフレーム(MTF)のプライスアクションの可視化を、チャート上に直接統合したダッシュボードとして実装します。この革新的なアプローチが、トレーダーとツールの関わり方をどのように変えていくのか、一緒に見ていきましょう。


MQL5で自己最適化エキスパートアドバイザーを構築する(第16回):教師あり学習を用いた線形システム同定
線形システム同定は、教師あり学習アルゴリズムにおける誤差補正の学習と組み合わせることができます。これにより、統計的モデリング手法に依存したアプリケーションを構築しつつも、モデルが前提とする厳格な仮定の脆弱性を必ずしも引き継ぐことなく設計することが可能になります。従来の教師あり学習アルゴリズムには多くの要件がありますが、それらはフィードバックコントローラーと組み合わせることで補完でき、モデルを補正しながら現在の市場環境に適応させることができます。

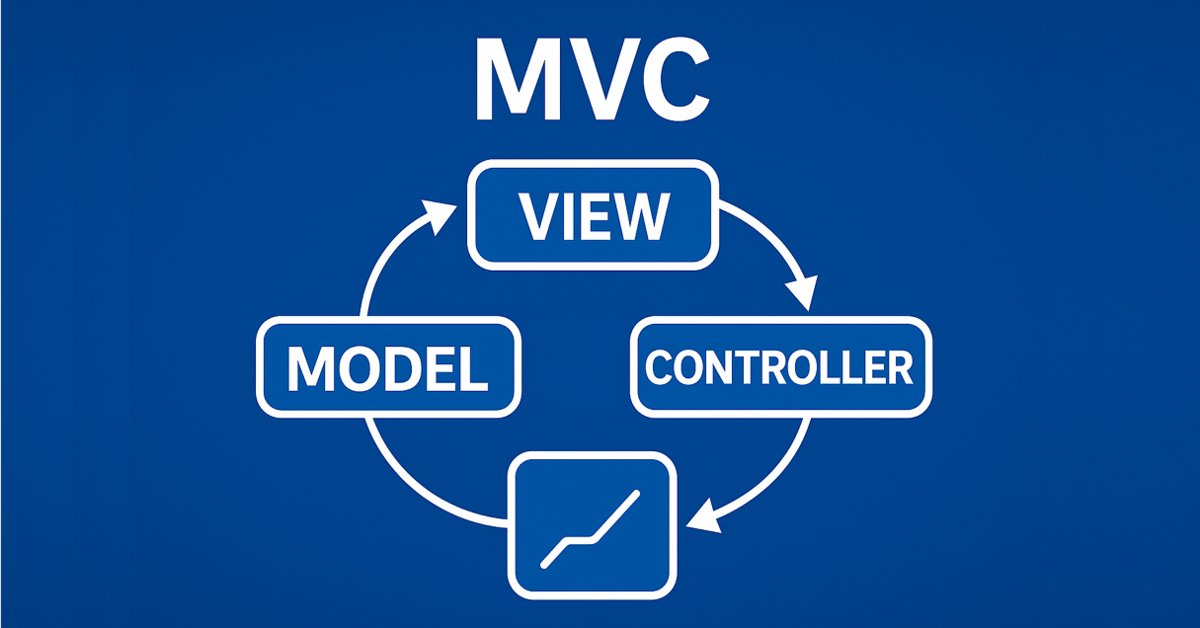
MQL5のテーブルモデルに基づくテーブルクラスとヘッダクラス:MVC概念の適用
これは、MQL5でのテーブルモデル実装をMVC (Model-View-Controller)アーキテクチャパラダイムに基づいて解説する記事の第2部です。本記事では、前回作成したテーブルモデルをもとに、テーブルクラスおよびテーブルヘッダの開発について説明します。開発したクラスは、次回の記事で扱うビューおよびコントローラーコンポーネントの実装の基礎となります。

古典的な戦略を再構築する(第15回):デイリーブレイクアウト取引戦略
コンピュータが登場する以前から、人間のトレーダーは長年にわたり金融市場に参加し、意思決定を導く経験則を培ってきました。本記事では、よく知られたブレイクアウト戦略を再検証し、こうした経験から得られた市場ロジックがシステマティックな手法に対抗し得るのかをテストします。結果として、元の戦略は高い精度を示した一方で、不安定性とリスク管理の弱さが明らかになりました。そこで本記事ではアプローチを改良し、裁量的な洞察をより堅牢なアルゴリズム取引戦略へと適応する方法を示します。


MQL5における市場ポジショニング戦略の体系(第2回): Nvidia向けマルチパターンのビット単位学習
管理可能なテスト期間において、特定の資産を特定の取引方向で検証する市場ポジショニングに関する新連載を継続します。前回の記事では、Nvidia Corp (NVDA)の株を対象に、RSIとDeMarkerオシレーターの組み合わせから5つのシグナルパターンを検証しました。本記事では残りの5パターンを取り上げ、さらに複数パターンの組み合わせにも踏み込みます。これには、10パターンすべての自由な組み合わせや、特定のペアのみを組み合わせる特殊パターンも含まれます。


Adaptive Smart Money Architecture (ASMA):SMCロジックと市場センチメントを統合した動的戦略切替システム
Adaptive Smart Money Architecture (ASMA)の構築方法について解説します。ASMAは、Smart Money Concept(Order Block、Break of Structure、Fair Value Gap)とリアルタイムの市場センチメントを統合し、現在の市場状況に応じて最適な取引戦略を自動的に選択するインテリジェントなエキスパートアドバイザー(EA)です。

取引におけるニューラルネットワーク:複雑な軌道予測法(Traj-LLM)
この記事では、自動運転車の動作の分野における問題を解決するために開発された興味深い軌道予測方法を紹介します。この手法の著者は、さまざまな建築ソリューションの最良の要素を組み合わせました。

知っておくべきMQL5ウィザードのテクニック(第63回):DeMarkerとEnvelope Channelsのパターンを活用する
DeMarkerオシレーターとEnvelopesインジケーターは、エキスパートアドバイザー(EA)を開発するときに組み合わせることができるモメンタムおよびサポート/レジスタンスツールです。パターンごとに何が役に立つのか、そして何を避けることができるのかを調べます。いつものように、ウィザードで組み立てられたEAと、エキスパートシグナルクラスに組み込まれているパターン使用関数を使用しています。


初心者からエキスパートへ:MQL5を使用したアニメーションニュースヘッドライン(VII) - ニュース取引におけるポストインパクト戦略
高インパクトの経済ニュースが発表された直後の1分間は、ウィップソー(騙しの多い相場)リスクが非常に高い時間帯です。この短い瞬間、価格変動は不規則で、かつ極めてボラティリティが高く、両方向のペンディング注文が立て続けに発動されることも少なくありません。しかし、通常は1分以内には市場が次第に安定し、従来のトレンドへと戻ったり、修正の動きを見せたりしながら、より通常に近いボラティリティ水準に落ち着いていきます。このセクションでは、ニュース取引における代替アプローチを検討し、その有効性を検証し、トレーダーの戦略ツールキットにどのように加えられるかを探っていきます。詳細と洞察は、以下の項目で順を追って解説します。

MQL5取引ツール(第5回):リアルタイム銘柄監視のためのローリングティッカーテープの作成
本記事では、MQL5を用いて複数の通貨ペアをリアルタイムで監視できるローリングティッカーテープを開発します。Bid価格(買値)、スプレッド、日次変化率をスクロール表示し、価格変動やトレンドを効果的に強調するために、フォント、色、スクロール速度をカスタマイズ可能にします。


機械学習の限界を克服する(第5回):時系列交差検証の簡単な概要
本連載では、機械学習を活用した取引戦略を実運用に展開する際に、アルゴリズムトレーダーが直面する課題について考察します。私たちのコミュニティには、より深い技術的理解を必要とするがゆえに、見過ごされがちな課題がいくつも存在します。本日の議論は、機械学習における交差検証の盲点を検討するための足がかりとなるものです。交差検証はしばしば定型的な手順として扱われますが、不注意に実施すると、誤解を招く、あるいは最適とは言えない結果を容易に生み出してしまいます。本記事では、その隠れた盲点をより深く考察する準備として、時系列交差検証の基本を簡単に振り返ります。


リプレイシステムの開発(第76回):新しいChart Trade(III)
この記事では、前回の記事で省略されていたDispatchMessageのコードがどのように動作するのかを見ていきます。さらに、次回の記事のテーマについても紹介します。そのため、次のトピックに進む前に、このコードの仕組みを理解しておくことが重要です。ここで提示されるコンテンツは、教育目的のみに使用されることを意図しています。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを利用することは避けてください。


レーベンバーグ・マルカートアルゴリズムを用いた多層パーセプトロンのトレーニング
この記事では、順伝播型(フィードフォワード)ニューラルネットワークの学習におけるレーベンバーグ・マルカートアルゴリズムの実装を紹介します。また、scikit-learn Pythonライブラリのアルゴリズムと性能比較もおこなっています。まずは、勾配降下法、モーメンタム付き勾配降下法、確率的勾配降下法などのより単純な学習法について簡単に触れます。


深層強化学習を用いたIlanエキスパートアドバイザーの強化
本記事では、Ilanグリッド型エキスパートアドバイザー(EA)を再考し、MQL5でQ学習を組み込んだMetaTrader 5用適応型バージョンを構築する方法を解説します。状態特徴量の定義、Qテーブル用の離散化、ε-greedyによる行動選択、平均化やポジション決済に対する報酬設計の手法を示します。さらに、Qテーブルの保存や読み込み、学習パラメータのチューニング、EURUSDやAUDUSDに対するストラテジーテスターでの安定性およびドローダウンリスクの評価についても解説します。

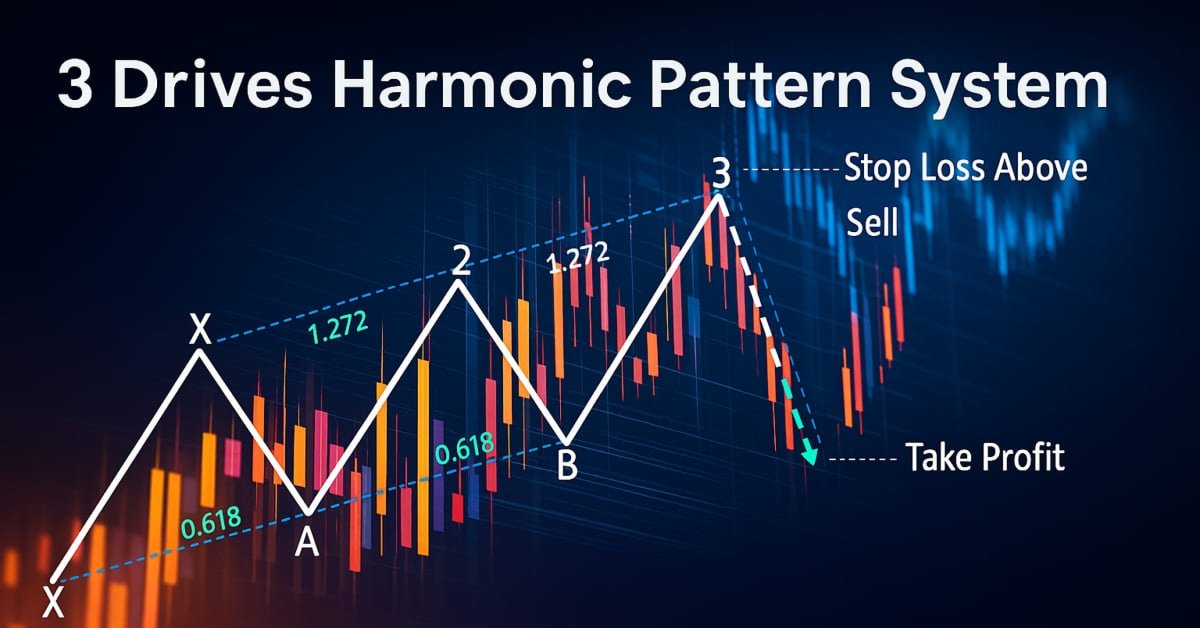
MQL5での取引戦略の自動化(第31回):プライスアクションに基づくスリードライブハーモニックパターンシステムの作成
本記事では、MQL5においてピボットポイントとフィボナッチ比率に基づいて強気、弱気双方のスリードライブハーモニックパターンを識別し、ユーザーが選択できるカスタムエントリー、ストップロス、テイクプロフィット設定を用いて取引を実行するスリードライブパターンシステムを開発します。さらに、チャートオブジェクトによる視覚的フィードバックによって、トレーダーの洞察を強化します。


初級から中級へ:値渡しまたは参照渡し
この記事では、値渡しと参照渡しの違いを実際の例を通じて理解します。これは単純で一般的な概念であり、特に問題を引き起こすようには思えませんが、多くの経験豊富なプログラマーでさえ、この小さな違いのためにコードの作成中に思わぬ失敗をすることがあります。値渡しまたは参照渡しをいつ、どのように、なぜ使用するかを知ることは、プログラマーとしての私たちの生活に大きな違いをもたらします。ここで提示されるコンテンツは、教育目的のみを目的としています。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを閲覧することは避けてください。

量子コンピューティングと取引:価格予測への新たなアプローチ
本記事では、量子コンピューティングを用いて金融市場における価格変動を予測するための革新的なアプローチについて説明します。主な焦点は、量子位相推定(QPE: Quantum Phase Estimation)アルゴリズムを適用して価格パターンのプロトタイプを見つけることであり、これによりトレーダーは市場データの分析を大幅に高速化できるようになります。


初心者からエキスパートへ:MQL5を使用したアニメーションニュースヘッドライン(III) - ニュース取引のためのクイック取引ボタン
アルゴリズム取引システムは自動売買を担いますが、多くのニューストレーダーやスキャルパーは、高インパクトなニュースイベントや急速に変化する市場環境では能動的なコントロールを好み、迅速な注文執行およびポジション管理を必要とします。これにより、リアルタイムニュースフィード、経済指標カレンダーデータ、インジケーターによる分析、AI駆動型分析、そして即応性の高い取引操作を統合した直感的フロントエンドツールの必要性が明らかになります。


MQL5標準ライブラリエクスプローラー(第3回):エキスパート標準偏差チャネル
CTradeクラスとCChartObjectStdDevChannelクラスを用いたエキスパートアドバイザー(EA)を開発し、さらに収益性を高めるためのいくつかのフィルタを適用します。前回の議論で扱った理論を実装へ落とし込むことが目的です。また、MQL5標準ライブラリとその内部コードベースを理解するのに役立つ、もう一つの簡単なアプローチも紹介します。本記事では、これらの概念を実践的に学ぶことができます。


Python + MetaTrader 5:データ、機能、プロトタイプのための高速研究フレームワーク
本記事では、PythonとMetaTrader 5の統合によって、研究の柔軟性と取引実行を単一のワークフローに統合できることを示しています。Pythonはデータ分析、特徴量選択、モデル学習に使用され、MetaTrader 5はテストおよび取引自動化に使用されます。このアプローチにより、ソリューションを実運用へ移行するプロセスが簡素化され、再現性が向上し、トレードシステムの開発がより迅速かつ構造化されます。


初級から中級へ:変数(I)
多くの初心者プログラマーは、自分のコードが期待どおりに動作しない理由を理解するのに苦労します。コードを正しく機能させるためには、さまざまな要素が関わります。ただ関数や操作を組み合わせるだけでは、コードが適切に動作するとは限りません。今日は、単にコードをコピー&ペーストするのではなく、実際に正しくコードを書く方法を学んでみましょう。ここで提供される資料は教育目的のみに使用されるべきです。いかなる状況においても、提示された概念を学習し習得する以外の目的でアプリケーションを閲覧することは避けてください。


ラクダアルゴリズム(CA)
ラクダアルゴリズムは2016年に開発され、砂漠におけるラクダの行動をシミュレートして最適化問題を解く手法です。本アルゴリズムは、温度、補給、持久力といった要素を考慮しています。また、本記事では改良版であるCAmも紹介しており、ガウス分布による解生成とオアシス効果パラメータの最適化という主要な改良が含まれています。


MQL5経済指標カレンダーを使った取引(第9回):動的スクロールバーと洗練表示によるニュースインタラクション強化
本記事では、直感的なニュースナビゲーションを実現する動的なスクロールバーを追加してMQL5経済指標カレンダーを強化します。シームレスなイベント表示と効率的な更新を保証します。テストを通じて、レスポンシブなスクロールバーと洗練されたダッシュボードを検証します。